
Oracle (ORCL), le géant des bases de données devenu loueur de puissance de calcul, louerait environ 100 000 puces IA à Tencent, selon le Financial Times. Mais ce contrat non confirmé pèserait moins de 2% de ses ventes, face à un flux de trésorerie négatif de 28,72 milliards de dollars.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Perception, valorisation |
Un bail rapporté, pas encore confirmé
Selon le Financial Times, publié le 2 octobre et repris par Reuters dans la foulée, Tencent aurait conclu avec Oracle son plus gros contrat de location de capacités informatiques hors de Chine. Le bail porterait sur cinq ans, dans plusieurs centres de données d'Asie du Sud-Est, et donnerait accès à environ 100 000 puces d'intelligence artificielle avancées, indisponibles en Chine. Le montant atteindrait environ 7 milliards de dollars, avec un acompte d'environ 30% versé d'avance.
Oracle, c'est le logiciel qui fait tourner la comptabilité, la paie et les stocks de nombreuses grandes entreprises, et c'est désormais aussi l'un des bâtisseurs des centres de données loués aux acteurs de l'intelligence artificielle. Tencent, de son côté, est le groupe chinois derrière la messagerie WeChat.
La source a des limites, et elles comptent. Reuters précise ne pas avoir pu vérifier l'information, et ni Oracle ni Tencent n'ont réagi. Rien n'est donc établi : ni la signature, ni le montant, ni le calendrier de mise à disposition des puces. C'est une information de presse, pas une annonce de la société.
Rapporté aux comptes d'Oracle, l'ordre de grandeur reste mesuré. Sept milliards de dollars sur cinq ans, c'est environ 1,4 milliard par an, soit moins de 2% des 71,78 milliards de chiffre d'affaires réalisés sur douze mois. Le contrat pèserait en revanche lourd dans sa zone : l'Asie-Pacifique a rapporté 1,91 milliard de dollars au dernier trimestre, contre 13,71 milliards pour les Amériques, et 1,4 milliard par an représenterait près d'un cinquième de ses ventes annuelles dans la région. L'acompte, de l'ordre de 2,1 milliards, couvrirait un peu moins d'un mois de la trésorerie que le groupe consomme.
Ce que le prix incorpore déjà
Une rumeur ne passe par aucune ligne des comptes tant qu'elle n'est pas confirmée : son seul canal, c'est le prix, c'est-à-dire la confiance que le marché accorde à la trajectoire d'Oracle. Et c'est précisément cette confiance qui manque.
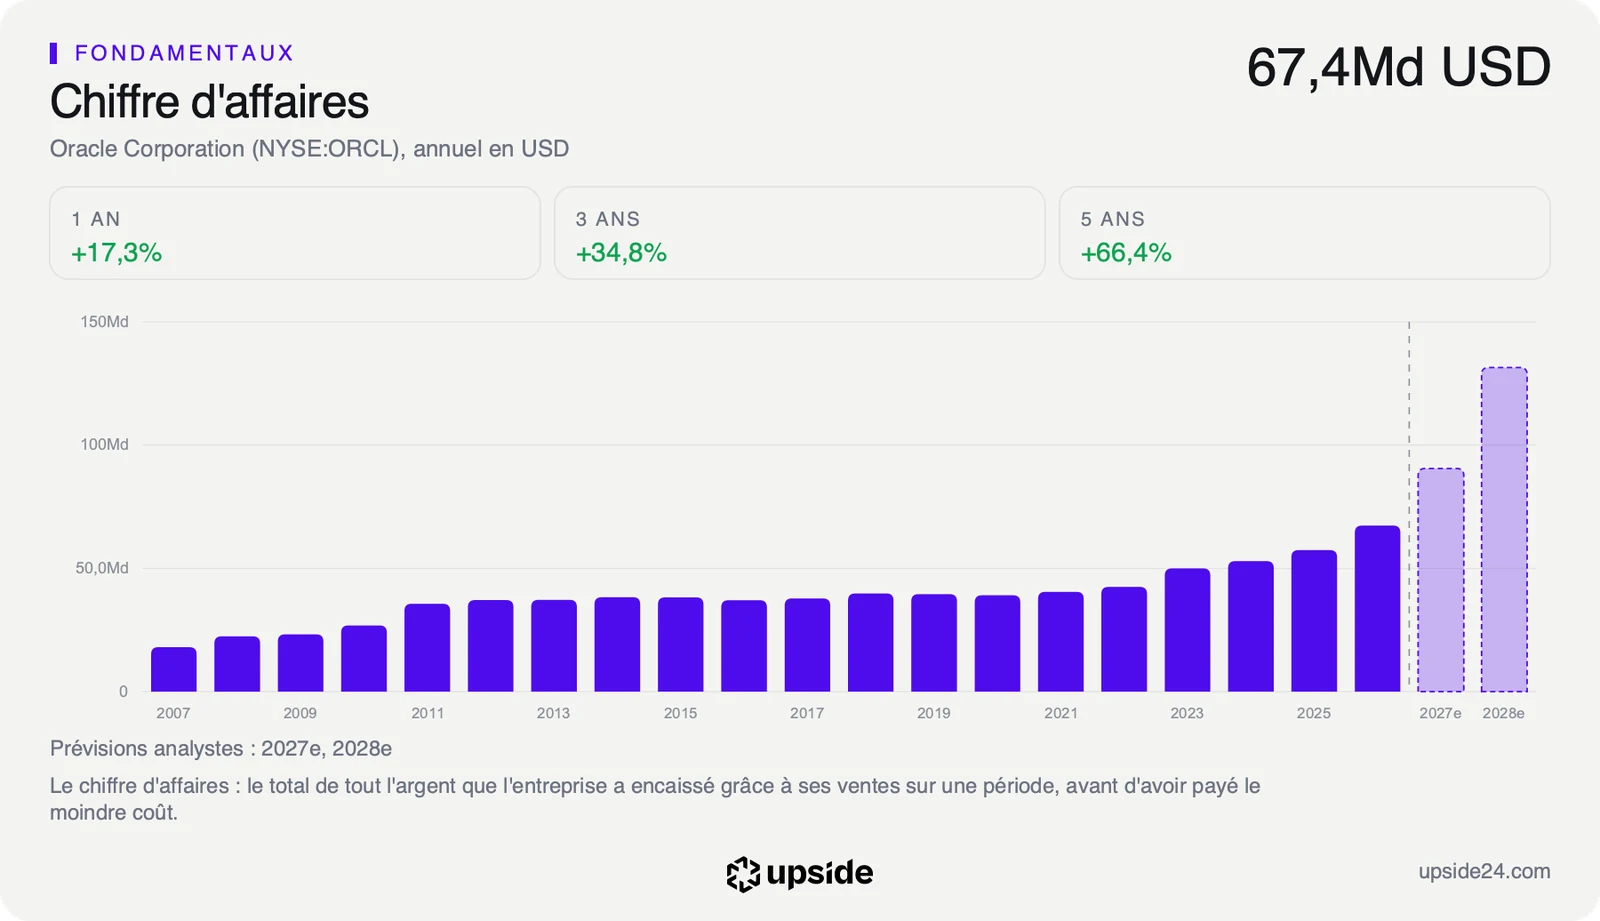
Le groupe a engagé des dizaines de milliards de dollars pour construire des centres de données, et la question qui pèse sur le titre depuis un an est simple : ces capacités trouveront-elles des clients solvables, au rythme prévu ? Le consensus de 39 analystes répond oui. Il attend un chiffre d'affaires d'environ 131 milliards de dollars sur l'exercice 2028, clos en mai 2028, soit près de 45% de plus que sur l'exercice précédent. Un client de la taille de Tencent, s'il se confirme, est exactement le type de contrat qui donne corps à cette trajectoire.
L'enjeu tient autant au profil du client qu'au montant. Tencent est l'un des plus grands groupes technologiques chinois, avec des besoins de calcul qui se comptent sur plusieurs années, et un bail de cinq ans assorti d'un acompte engage le locataire bien plus qu'une commande ponctuelle. Pour un loueur qui construit avant d'encaisser, c'est la forme de contrat la plus rassurante : une partie de l'argent arrive d'avance, et le reste est fixé pour la durée du bail.
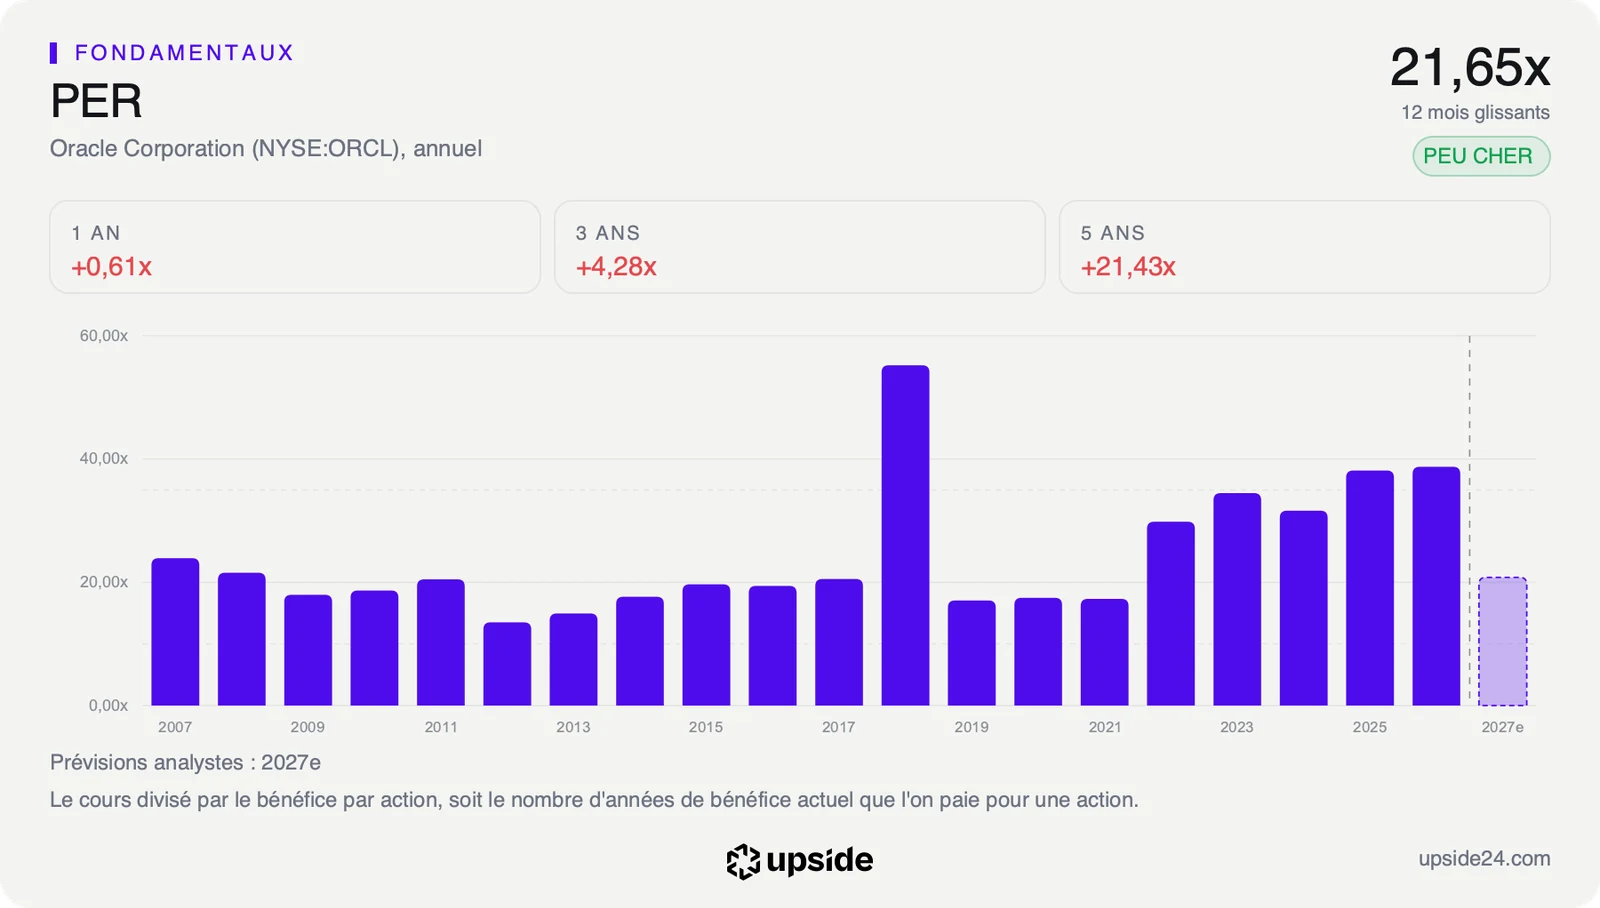
Le marché, lui, paie cette croissance avec méfiance. Le PER anticipé, le nombre d'années de bénéfices attendus que coûte une action, ressort à 16,97 fois, contre 24,92 fois pour la médiane des 104 sociétés de son sous-secteur, les éditeurs de logiciels d'infrastructure. Autrement dit, le marché paie un dollar de bénéfice futur d'Oracle environ un tiers moins cher que celui du concurrent médian, alors que sa croissance est plus rapide.
Reste l'ancrage. Le Reverse-DCF, le calcul qui part du cours pour retrouver la croissance que le marché suppose, ne peut pas démarrer ici : il a besoin de flux de trésorerie positifs, et ceux d'Oracle sont négatifs. Le repère de repli est la comparaison du multiple avec sa propre histoire. Le PER glissant se situe au 16e centile de sa distribution sur cinq ans : l'action a coûté plus cher, rapportée à ses bénéfices, dans environ 84% des observations depuis cinq ans. Le contrat rapporté par le FT ne modifie pas ce multiple, il modifie la probabilité que la croissance attendue se réalise. Pour juger si ce multiple est bas pour de bonnes raisons, la comparaison avec les 104 sociétés du sous-secteur donne le détail dimension par dimension.
Ce que le marché en fait déjà
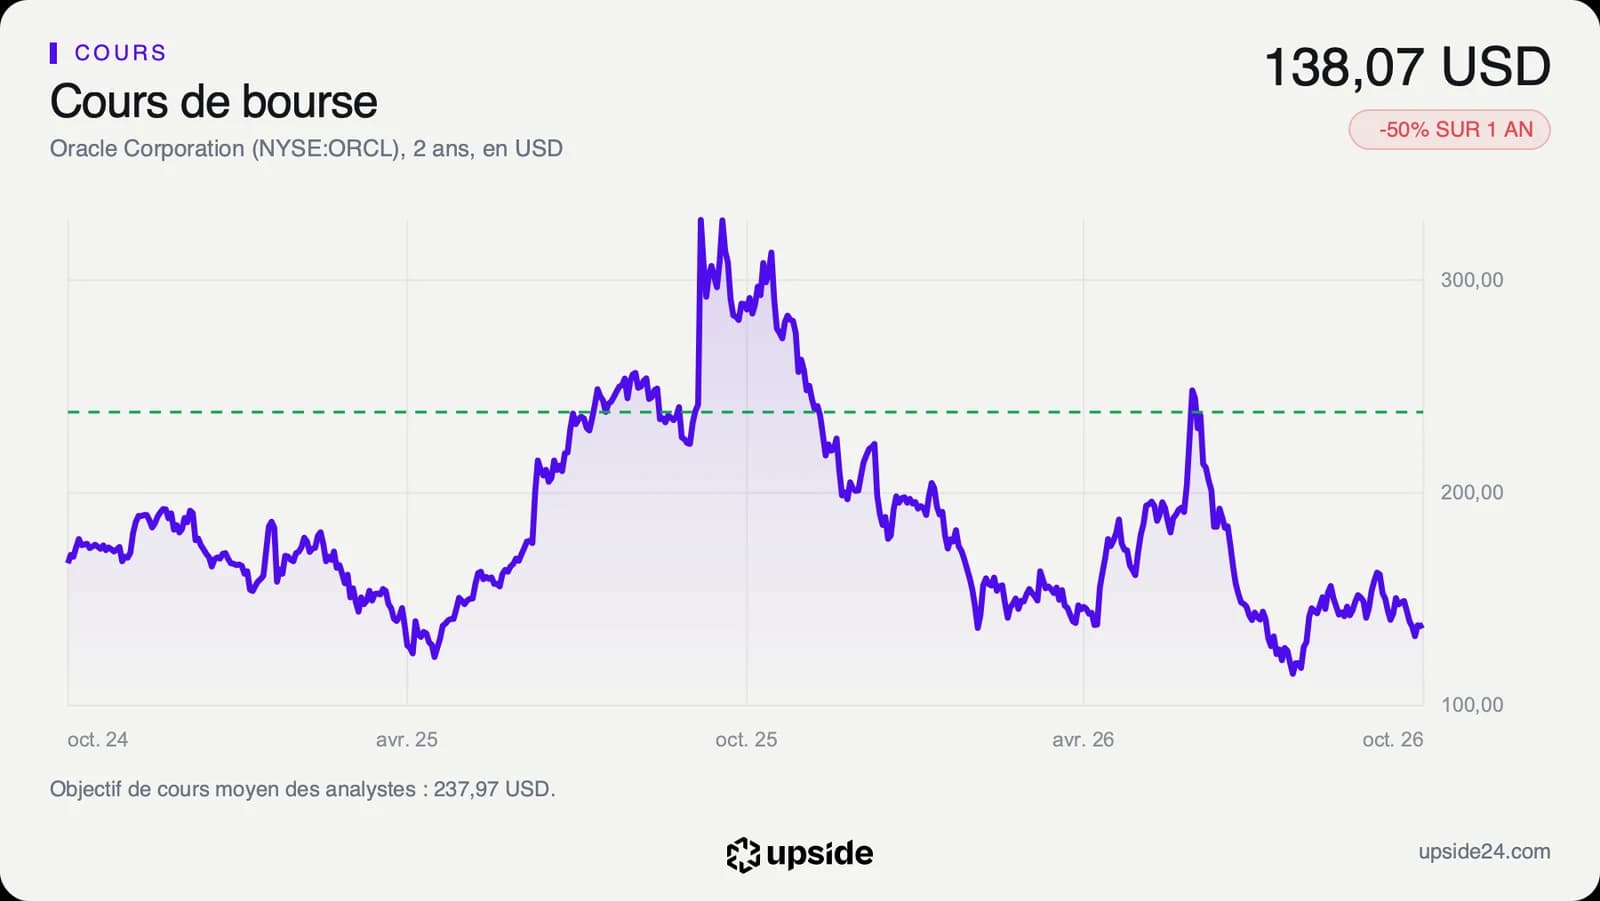
À la clôture du 1er octobre, la veille de la parution de l'article du Financial Times, l'action Oracle valait 138,07 dollars. La réaction de la séance du 2 octobre se jouera à l'ouverture de Wall Street, et elle dira si le marché prend l'information au sérieux sans confirmation officielle.
Le point de départ est un titre déjà très bas. L'action abandonne 50,48% sur un an et 30,08% depuis le 1er janvier. Elle se tient à 11,33% de sa fourchette des cinquante-deux dernières semaines, comprise entre 114,50 et 322,54 dollars, c'est-à-dire tout près de son plus bas, et 57,19% sous son plus haut de la période. Cette chute ne vient pas d'un recul de l'activité, qui accélère, mais du coût des chantiers et des signaux répétés sur leur calendrier, dont l'avis de force majeure sur un campus Stargate fin septembre.
Le consensus, lui, n'a pas changé de camp. Les 43 analystes qui suivent la valeur se répartissent en 35 avis positifs, 7 neutres et 1 négatif, pour un objectif moyen d'environ 238 dollars, soit près de 72% au-dessus du cours du 1er octobre. Cet objectif est celui du consensus, pas celui de cet article, et il s'entend à douze mois.
La divergence entre les deux camps est le vrai sujet. Les analystes regardent la demande pour les capacités de calcul, et un contrat avec Tencent irait dans leur sens. Le marché regarde la trésorerie qui finance ces capacités. Les objectifs publiés s'étalent de 110 à 400 dollars, un écart qui montre que personne ne sait encore quand les centres de données rapporteront plus qu'ils ne coûtent.
Le point de bascule
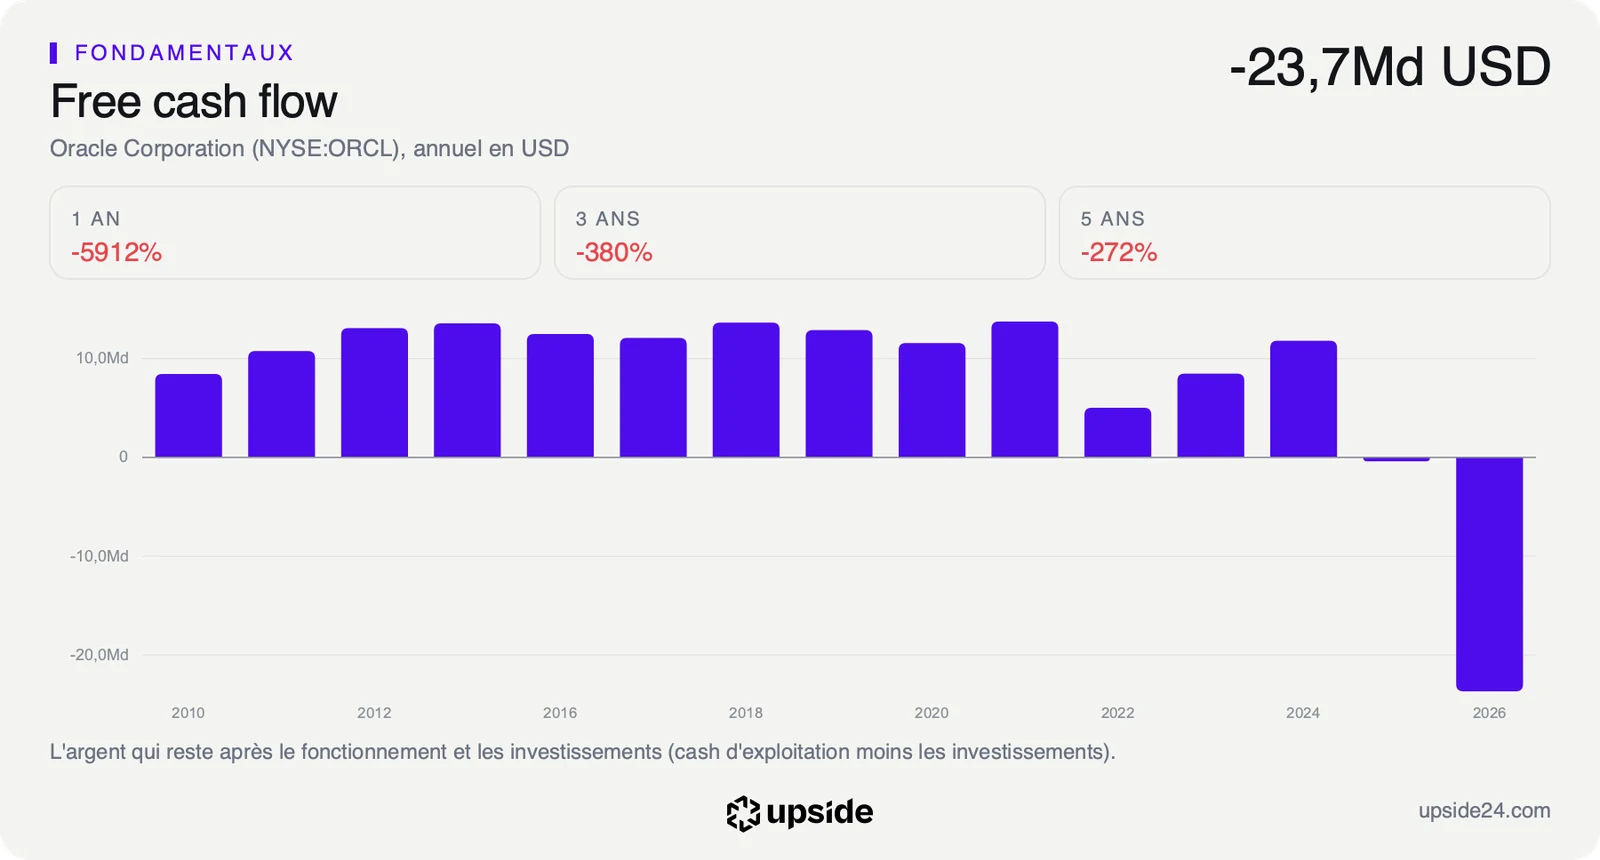
L'indicateur à surveiller reste le flux de trésorerie disponible, l'argent qui reste une fois le fonctionnement et les investissements payés. Il ressort à -28,72 milliards de dollars sur douze mois, et il oblige le groupe à s'endetter : la dette nette atteint 4,27 fois l'EBITDA, l'excédent d'exploitation, quand la médiane du sous-secteur dispose au contraire d'une trésorerie nette. Le prochain rendez-vous est la publication des résultats trimestriels, estimée au 7 décembre.
Dans le scénario favorable, Oracle ou Tencent confirment le contrat, l'acompte entre dans les comptes, et d'autres clients du même calibre suivent : la demande vient alors valider les capacités en construction.
Dans le scénario défavorable, l'information est démentie, revue à la baisse, ou bloquée par un durcissement des règles américaines sur l'accès des groupes chinois aux puces avancées. Le titre retrouverait alors sa seule question, celle du financement.
Tant que le contrat reste une information de presse et que les flux de trésorerie restent négatifs de près de 29 milliards de dollars sur douze mois, un PER au 16e centile de son histoire paie un risque de financement. Si la publication du 7 décembre confirme ce client et montre un flux de trésorerie moins négatif que ces -28,72 milliards, le même multiple devient celui d'une société très rentable dont la demande est enfin visible.
Les données, en clair
- Bail rapporté par le Financial Times : selon le quotidien, repris par Reuters le 2 octobre 2026, Tencent louerait chez Oracle environ 100 000 puces IA avancées pendant cinq ans, dans plusieurs centres de données d'Asie du Sud-Est, pour environ 7 milliards de dollars et un acompte d'environ 30%. Reuters n'a pas pu vérifier l'information, et ni Oracle ni Tencent n'ont réagi.
- Chiffre d'affaires sur douze mois : les ventes des quatre derniers trimestres publiés. Oracle : 71,78 milliards de dollars ; Asie-Pacifique : 1,91 milliard sur le trimestre clos le 31 août, contre 13,71 milliards pour les Amériques.
- Chiffre d'affaires attendu : la moyenne des estimations des analystes. Oracle : environ 131 milliards de dollars sur l'exercice 2028, selon 39 analystes.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice à venir. Oracle : 16,97 fois, contre 24,92 pour la médiane de son sous-secteur Systems Software (104 sociétés), au 2 octobre 2026.
- Valo vs histoire : la place du PER glissant actuel dans sa propre distribution sur cinq ans. Oracle : 16e centile, calculé sur 61 observations.
- Reverse-DCF : le calcul qui part du cours et remonte à la croissance que le marché suppose. Oracle : non calculable, les flux étant négatifs.
- Free cash flow (flux de trésorerie disponible) : l'argent qui reste une fois payés le fonctionnement et les investissements. Oracle : -28,72 milliards de dollars sur douze mois.
- Dette nette sur EBITDA : le nombre d'années d'excédent d'exploitation qu'il faudrait pour rembourser la dette nette. Oracle : 4,27 fois, quand la médiane du sous-secteur dispose d'une trésorerie nette.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Oracle : environ 238 dollars pour 43 analystes, de 110 à 400 dollars, au 2 octobre 2026.