
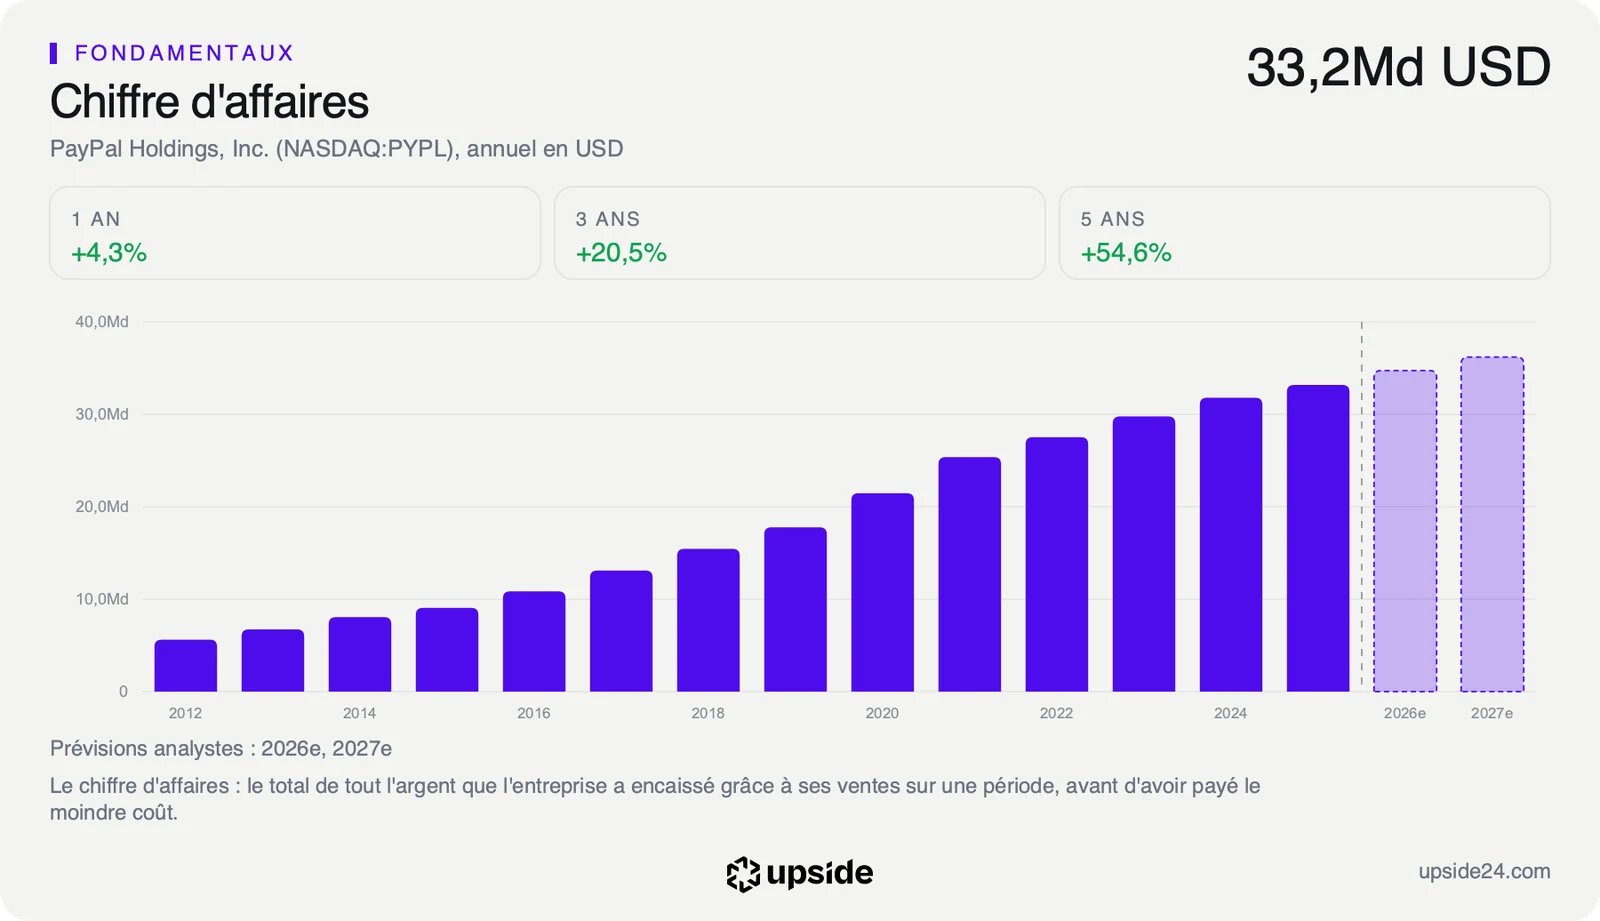
PayPal (PYPL), le pionnier américain du paiement en ligne, signe la plus forte chute boursière sur cinq ans parmi les 1 000 plus grandes sociétés cotées, avec une action en baisse de 85%. Mais son chiffre d'affaires a progressé de 30,7% entre 2021 et 2025.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, valorisation |
Un palmarès des plus fortes chutes
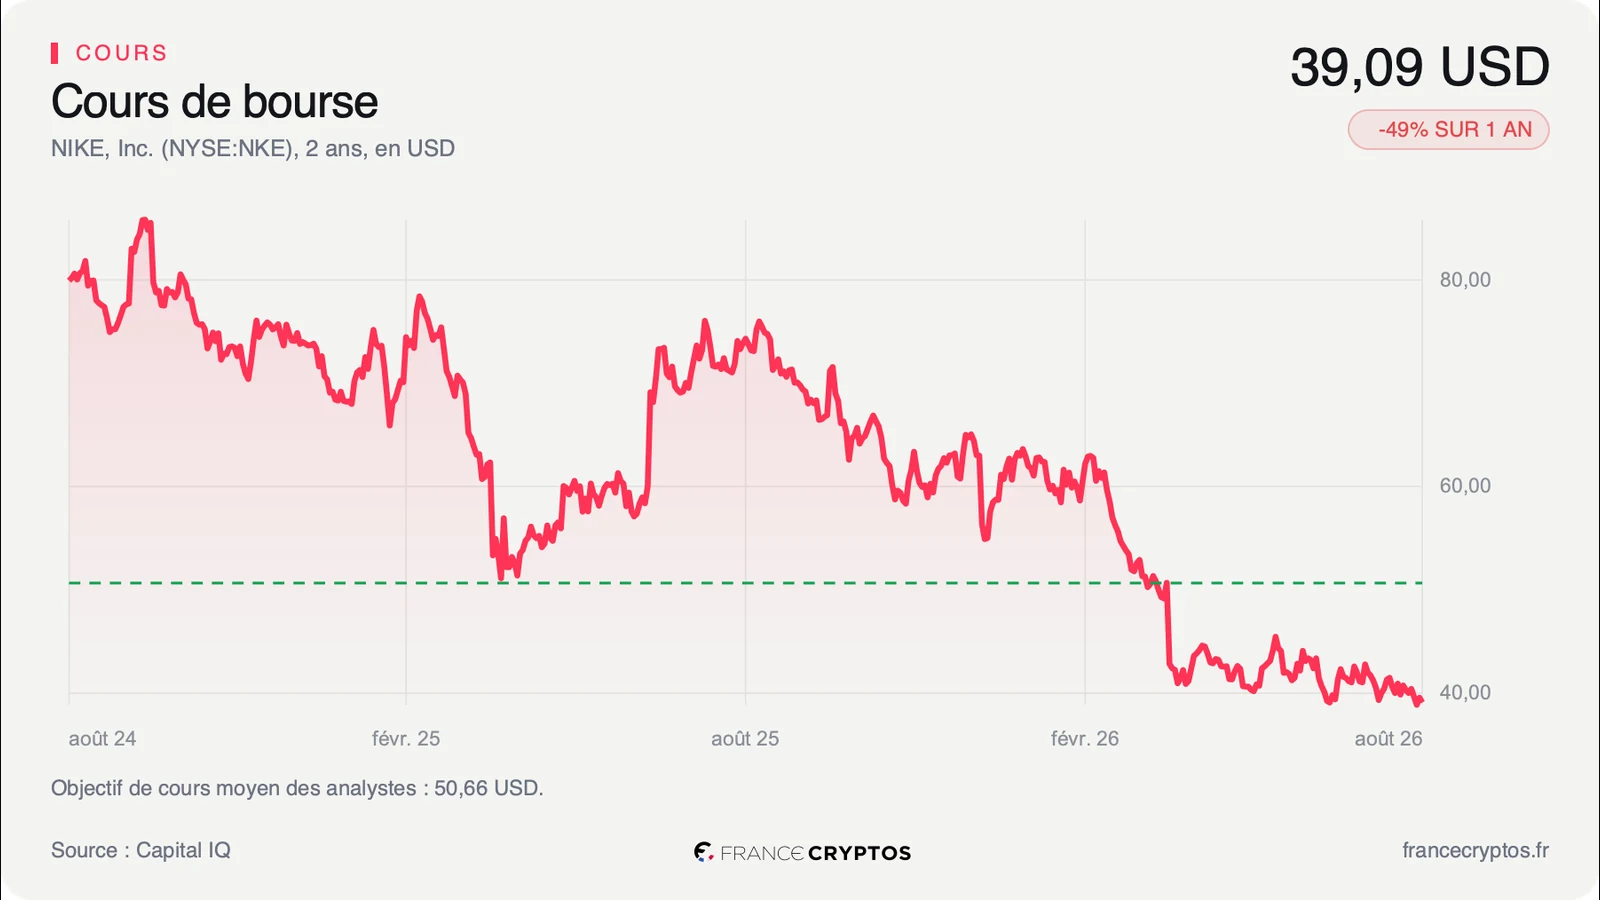
Le site bestbrokers.com a classé les 1 000 plus grandes sociétés cotées au monde selon la baisse de leur cours entre le 13 août 2021 et le 25 septembre 2026. BFM Bourse a publié ce palmarès le 25 octobre. PayPal arrive en tête avec -85%, devant Nike (-80,4%). Estée Lauder se classe septième à -71,15%.
| Rang | Société | Baisse sur cinq ans |
|---|---|---|
| 1 | PayPal | -85% |
| 2 | Nike | -80,4% |
| 3 | Zoom | -75,7% |
| 4 | BioNTech | -72,72% |
| 5 | Wuliangye Yibin | non communiqué |
| 6 | Comcast | -71,3% |
| 7 | Estée Lauder | -71,15% |
| 8 | Adobe | -69% |
| 9 | Zoetis | -69% |
| 10 | JD.com | -68% |
PayPal, c'est le bouton de paiement présent sur de nombreux sites marchands, et Venmo, l'application de virement entre amis très utilisée aux États-Unis. Sa valeur en Bourse est passée de 322,7 milliards de dollars à une cinquantaine de milliards, selon le classement.
Le cabinet Morningstar, cité par BFM Bourse, attribue cette chute à la fin de l'effet pandémie. La crise sanitaire avait accéléré le commerce en ligne, puis de nouveaux concurrents sont arrivés, comme Stripe ou les portefeuilles de paiement intégrés aux smartphones.
Nike suit une trajectoire proche, avec une valeur en Bourse passée de 270 à 53 milliards de dollars. Sa chute est en partie sectorielle, puisque son concurrent allemand Adidas recule de 60% sur la même période et se classe 17e. Estée Lauder a perdu des parts de marché dans la beauté, avec des ventes à périmètre comparable en recul de 10%, 2% puis 8% sur ses trois derniers exercices.
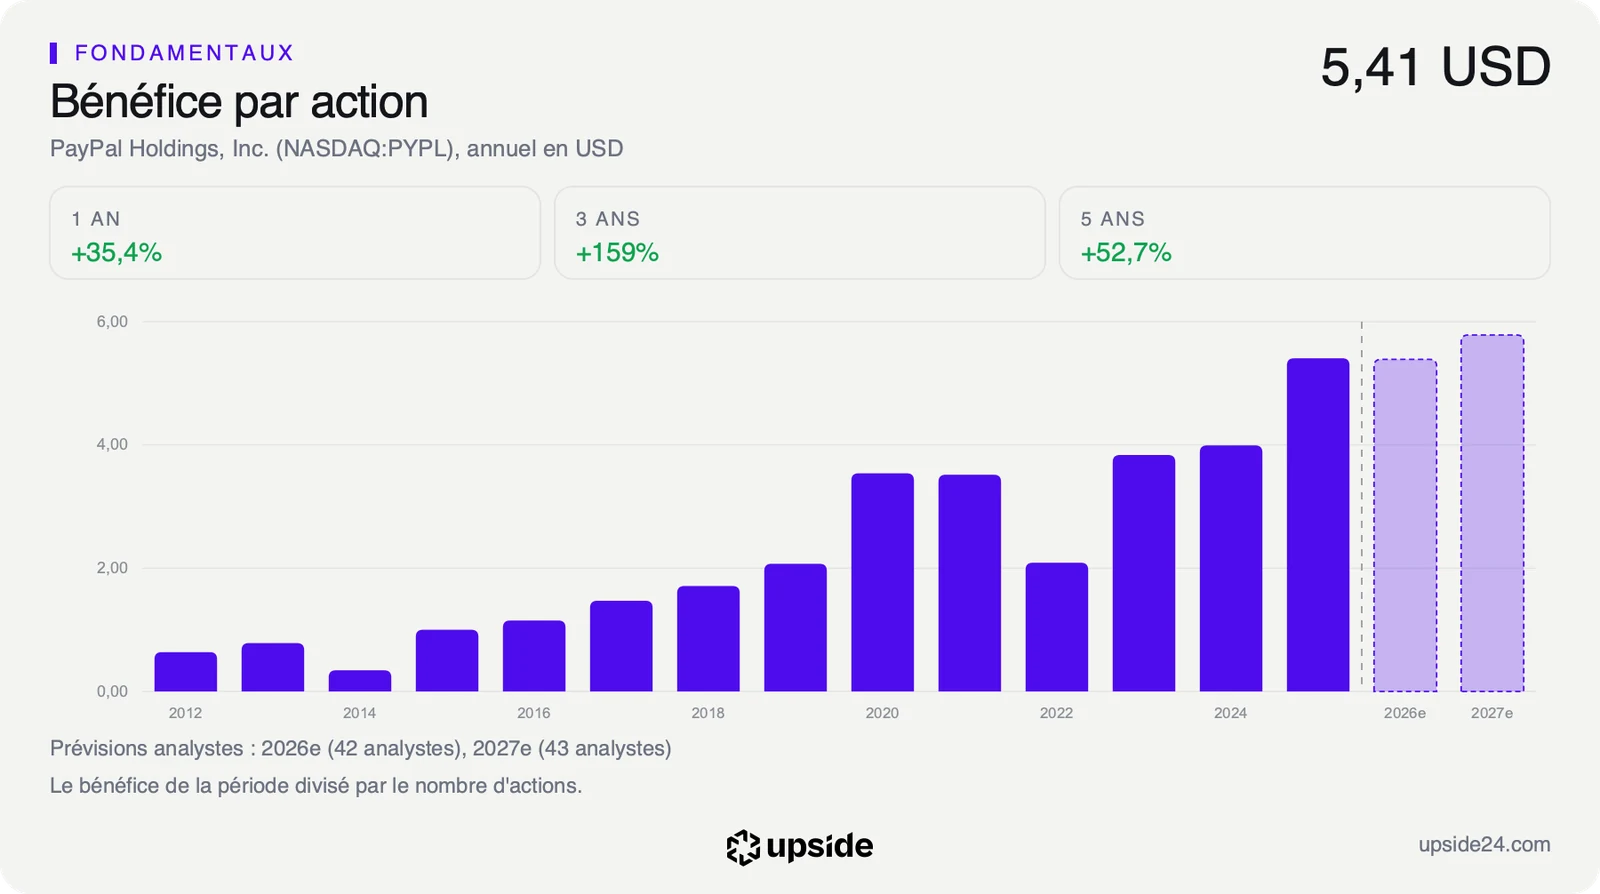
Le classement mesure le cours et lui seul. Sur les exercices 2021 à 2025, le chiffre d'affaires de PayPal est passé de 25,37 à 33,17 milliards de dollars, et son bénéfice par action de 3,52 à 5,41 dollars, soit une hausse de 53,8%.
Ce que le prix incorpore déjà
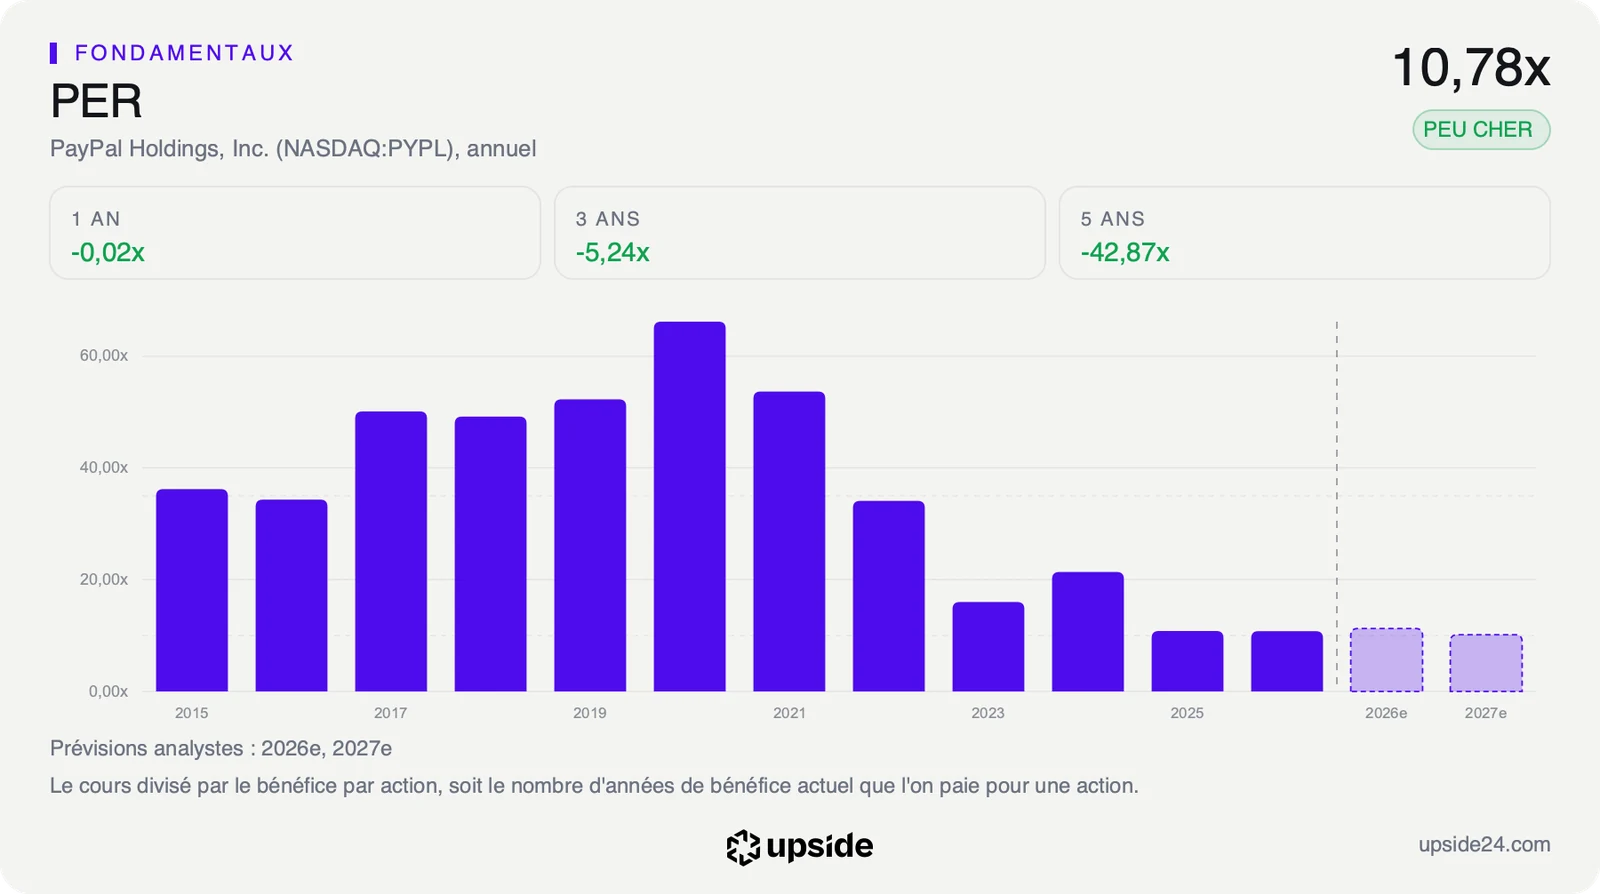
L'activité a progressé, et c'est le prix payé pour elle qui s'est effondré. Le PER, le nombre d'années de bénéfices que l'on paie en achetant une action, dépassait 53 fois fin 2021. Il ressort aujourd'hui à 10,78 fois, contre 23,31 pour la médiane des 64 sociétés de son sous-secteur des services de paiement.
Ce multiple se situe dans les 15% les plus bas de ses cinq dernières années, c'est-à-dire moins cher que 85% du temps sur la période. Un acheteur de 2021 payait près de cinq fois plus cher chaque dollar de bénéfice qu'un acheteur d'aujourd'hui.
Le point de départ du classement compte autant que son arrivée. En août 2021, PayPal sortait de deux années de pandémie et se payait comme une société en forte croissance, ce que montre le PER de plus de 53 fois atteint fin 2021.
La baisse du multiple s'explique ensuite par le ralentissement de la croissance. Au dernier trimestre, le chiffre d'affaires de PayPal ne progresse que de 3,80% sur un an, contre 19,67% pour la médiane de son sous-secteur. Le marché paie cher les groupes qui grandissent vite, et PayPal ne fait plus partie de ce groupe.
Au cours du 23 octobre, le marché va même plus loin. Il suppose une baisse d'environ 8% par an pendant dix ans de la trésorerie disponible (le free cash flow), c'est-à-dire l'argent qui reste une fois payées les dépenses d'exploitation et les investissements. Le prix parie donc sur un déclin de l'activité. À ce rythme, la trésorerie annuelle tomberait à moins de la moitié de son niveau actuel au bout de dix ans.
Les comptes de PayPal ne montrent pourtant pas encore ce déclin. Sur douze mois, PayPal a dégagé 6,59 milliards de dollars de trésorerie disponible, soit 13,50% de sa valeur en Bourse, contre 7,03% pour la médiane du sous-secteur. Cela représente environ 13 dollars de trésorerie par an pour 100 dollars d'actions.
La valorisation de PayPal face aux 64 sociétés de son sous-secteur est détaillée dans son rapport.
Ce que le marché en fait déjà
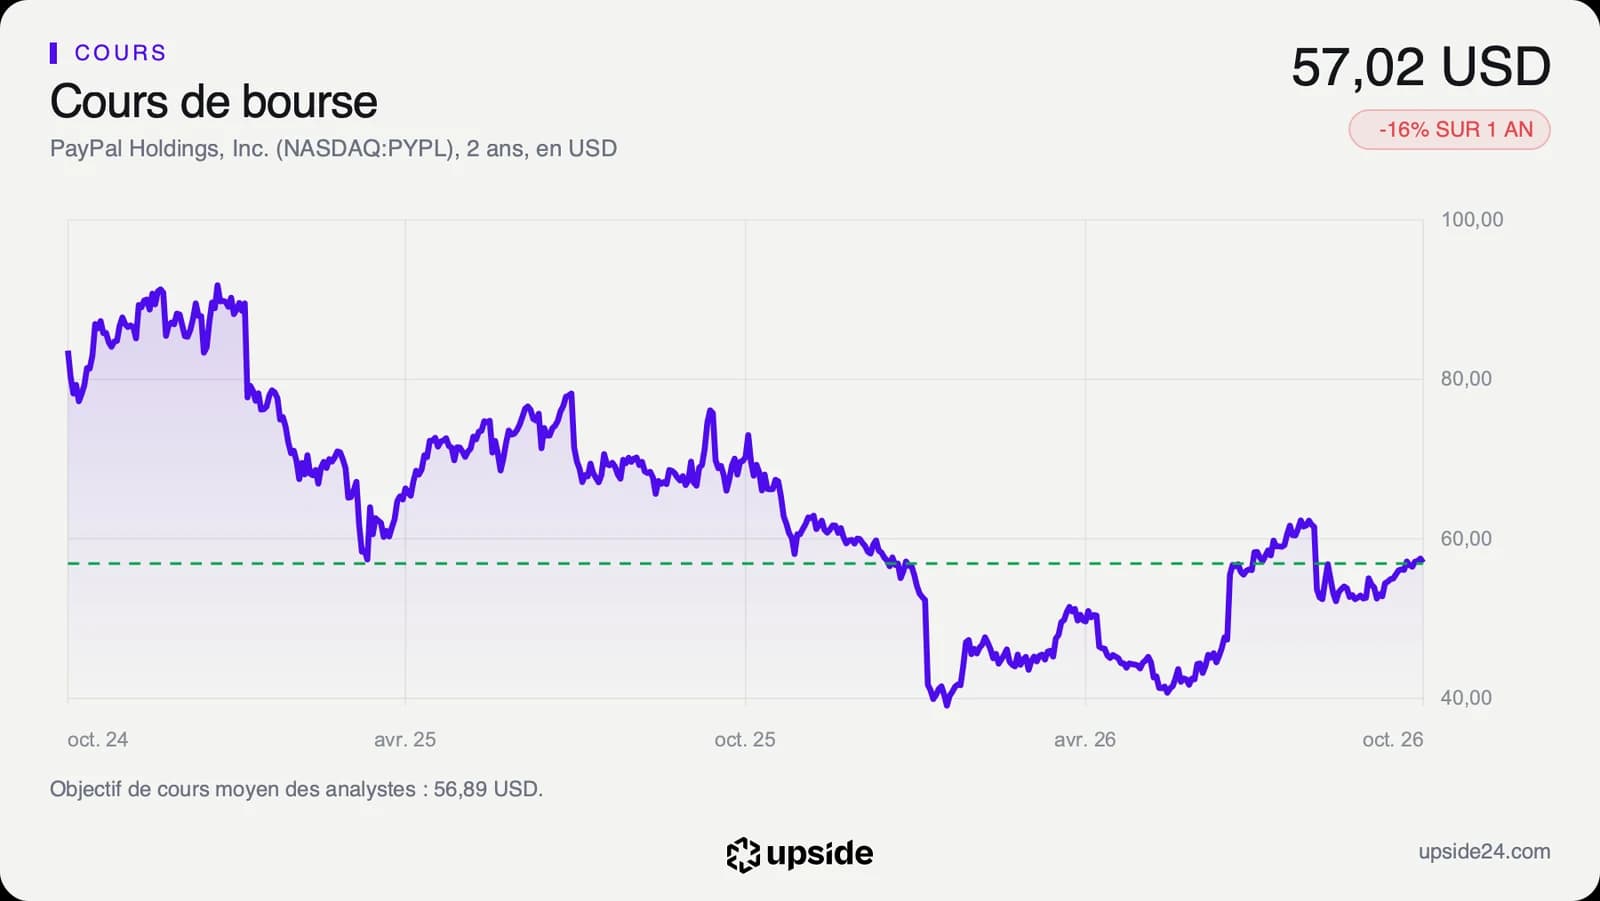
L'action PayPal a clôturé vendredi 23 octobre à 57,02 dollars au Nasdaq. Elle recule de 16,23% sur un an et de 2,81% depuis le 1er janvier. Elle reste 28,02% sous son plus haut des douze derniers mois, à 79,22 dollars, mais a nettement rebondi depuis son plus bas de 38,46 dollars.
Sur deux ans, le titre a touché un plus bas de clôture de 39,08 dollars le 12 février 2026, après un sommet à 91,81 dollars le 17 janvier 2025. Il a repris près de 46% depuis ce creux, sans revenir aux niveaux de l'an dernier.
Le cours évolue 14,04% au-dessus de sa moyenne des 200 dernières séances, à 50 dollars. Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières variations, ressort à 59,21, en zone neutre.
Sur les 44 analystes qui suivent la valeur, 33 sont neutres, 7 positifs et 4 négatifs. Leur objectif de cours moyen d'environ 57 dollars correspond presque exactement au cours, dans une fourchette de 36 à 80 dollars. Le consensus ne voit donc ni rebond ni nouvelle chute à court terme. Un mois plus tôt, ils étaient 7 positifs et 3 négatifs, une répartition presque inchangée.
Le groupe profite du prix bas pour racheter ses propres actions. Il y a consacré 6,05 milliards de dollars sur douze mois, et rend au total 12,76% de sa valeur à ses actionnaires chaque année, dividende compris. Chaque action restante représente ainsi une part plus grande des bénéfices. C'est l'une des raisons pour lesquelles le bénéfice par action a progressé plus vite que le chiffre d'affaires depuis 2021.
Le point de bascule
Le prochain rendez-vous tombe dans deux jours seulement, puisque PayPal publie ses résultats du troisième trimestre le 27 octobre, et les 37 analystes qui chiffrent le trimestre attendent 1,31 dollar de bénéfice par action. Pour l'année 2026, le consensus attend 5,39 dollars, puis 5,78 dollars en 2027. La publication dira surtout si la croissance du chiffre d'affaires, de 3,80% au trimestre précédent, accélère ou ralentit, et si le groupe maintient le rythme de ses rachats d'actions.
Tant que le bénéfice par action de 2026 tient autour de 5,39 dollars et que le chiffre d'affaires continue de progresser, même lentement, le prix repose sur une hypothèse plus sévère que les comptes, avec environ 8% de trésorerie en moins chaque année. Les rachats d'actions continueraient alors de faire grossir le bénéfice par action, et l'écart entre le prix et les comptes resterait l'argument principal du dossier.
Si le chiffre d'affaires trimestriel se met à reculer et que la prévision de bénéfice pour 2026 passe sous 5,29 dollars, la plus basse des estimations actuelles, le déclin que suppose le cours commencerait à se vérifier. Le multiple de 10,78 fois ne protégerait plus le titre, puisqu'il porterait sur des bénéfices en baisse.