
Les Houthis revendiquent une frappe sur l'oléoduc Est-Ouest de Saudi Aramco (2222), sans dégât confirmé. Mais ce tuyau de 1 200 kilomètres porte désormais l'essentiel des exportations saoudiennes alors que l'action recule de 3,15% sur un an.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Volumes exportés, Perception |
Une frappe revendiquée, aucun dégât confirmé
Le porte-parole militaire des Houthis, Yahya Saree, a revendiqué samedi 24 octobre sept opérations de missiles et de drones contre l'Arabie saoudite. Les cibles annoncées comprennent l'oléoduc Est-Ouest et ses stations de pompage, des installations d'Aramco à Yanbu et la raffinerie de Rabigh. Plusieurs aéroports figurent aussi sur la liste, dont celui de Riyad. Les Houthis présentent ces tirs comme une riposte à une centaine de frappes aériennes saoudiennes menées en 24 heures sur Sanaa et d'autres provinces du Yémen.
Aramco est la compagnie pétrolière contrôlée par l'État saoudien. Elle extrait le brut du royaume, le raffine et en tire aussi des produits chimiques qui finissent dans les carburants et les plastiques du quotidien.
Ni Aramco ni le gouvernement saoudien n'avaient confirmé le moindre dégât au matin du dimanche 25 octobre. La coalition menée par Riyad indique seulement avoir intercepté deux missiles balistiques, l'un tiré vers Yanbu et l'autre vers Taïf. Des débris sont tombés près de Rabigh, de Djeddah et de Taïf. La frappe sur l'oléoduc reste donc une revendication des Houthis.
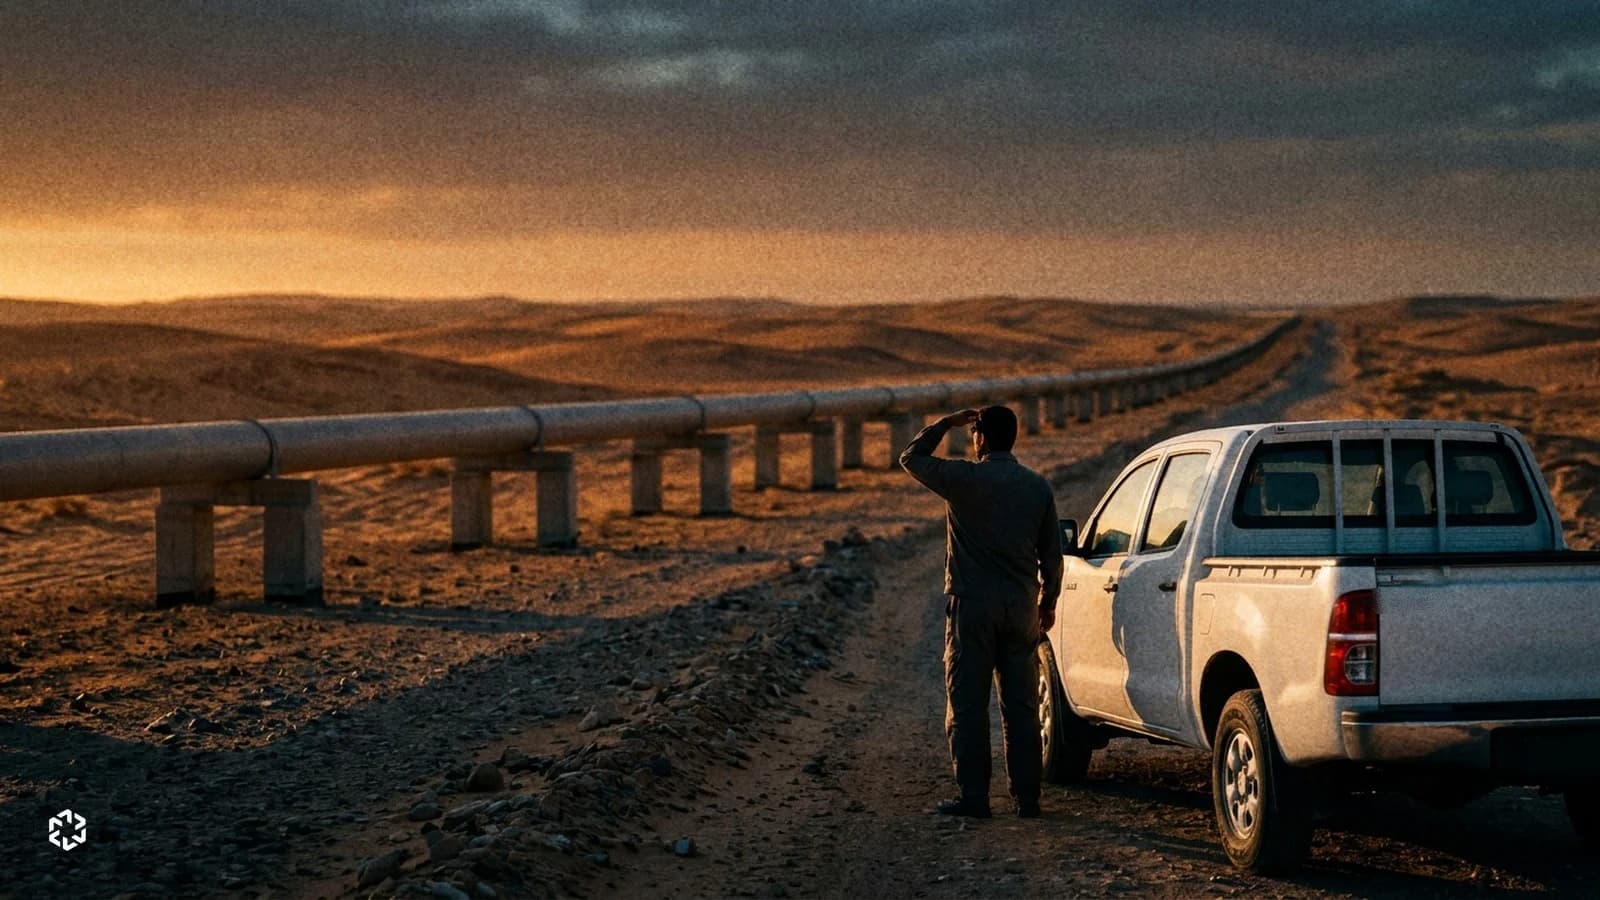
L'oléoduc Est-Ouest relie sur environ 1 200 kilomètres les champs pétroliers de la province de l'Est au terminal de Yanbu, sur la mer Rouge. Sa capacité nominale atteint 7 millions de barils par jour, répartis entre 13 stations de pompage. Depuis que les Gardiens de la révolution iraniens bloquent le détroit d'Ormuz, à partir du 14 juillet, il est devenu la voie principale par laquelle le brut saoudien quitte le pays.
Le groupe n'en est pas à la première alerte. Le 13 octobre, une frappe houthie avait déjà touché un bâtiment administratif d'Aramco à Dhahran. Le ministère saoudien de l'Énergie l'avait confirmée, en signalant un incendie et aucune victime.
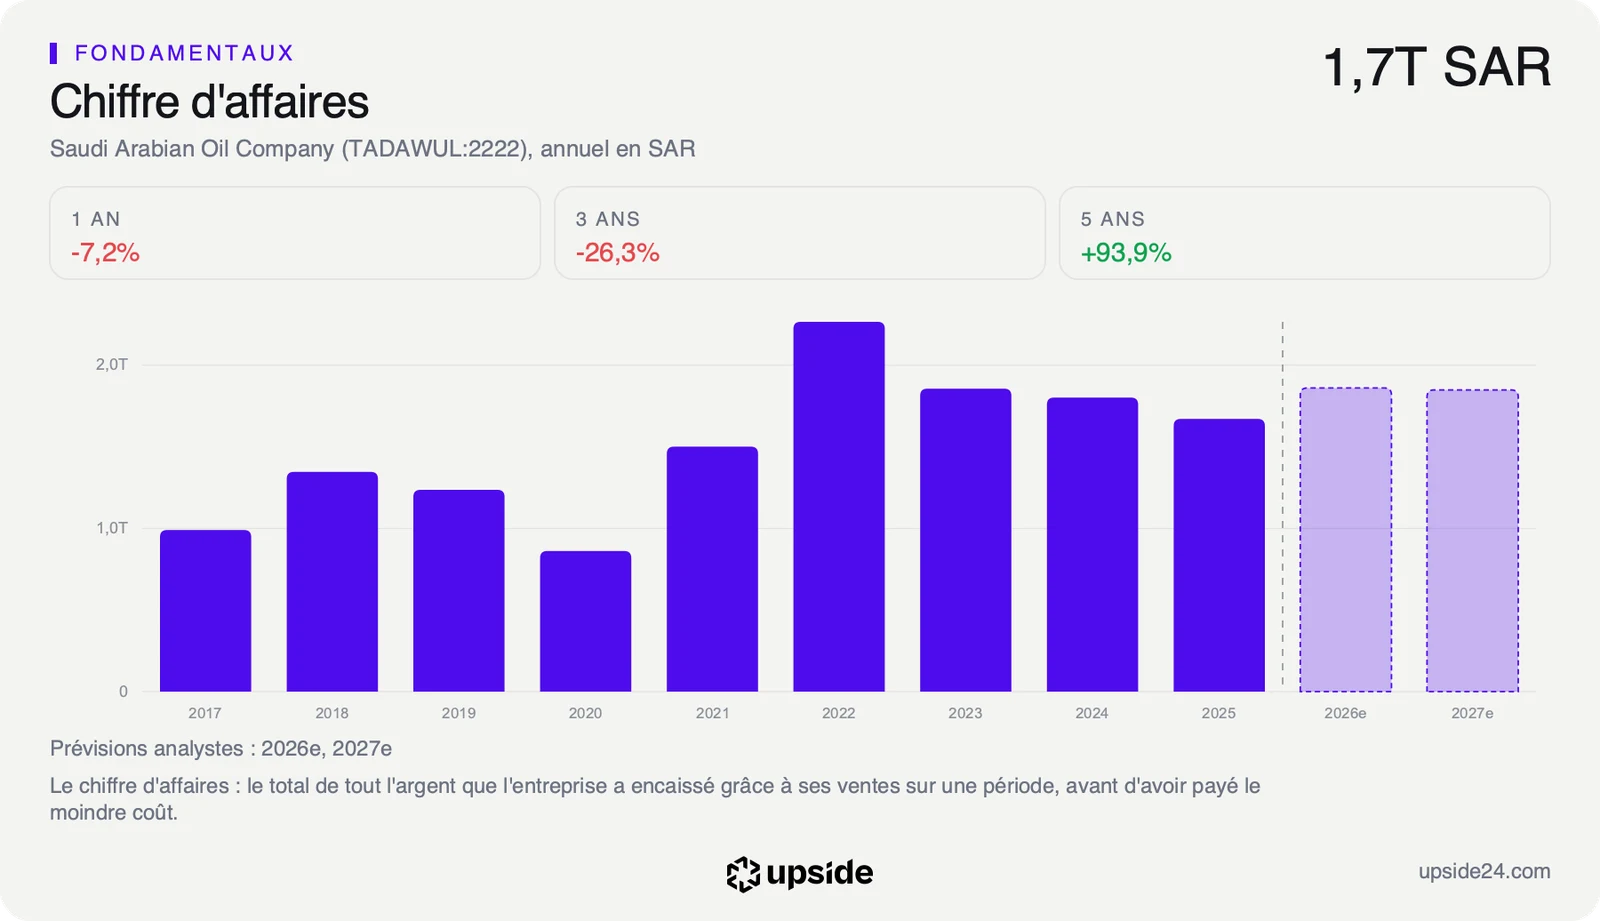
Aramco a facturé 1 820,40 milliards de riyals sur les douze derniers mois, soit environ 485 milliards de dollars. La revendication ne chiffre aucun dommage. Aucun montant ne peut donc être rapporté à ces ventes à ce stade. Le seul ordre de grandeur disponible est celui du tuyau lui-même, conçu pour transporter une part considérable de la production du royaume.
Ce que le prix suppose déjà
Une interruption de l'oléoduc toucherait les volumes, c'est-à-dire la quantité de barils vendus, plus que le prix obtenu pour chacun. Le chiffre d'affaires du deuxième trimestre a progressé de 28,16% sur un an grâce à la flambée du baril. Le groupe dépend donc plus que jamais de sa capacité à livrer. Une compagnie pétrolière qui ne peut plus livrer ne profite pas d'un baril cher, puisqu'elle n'a plus rien à vendre à ce prix.
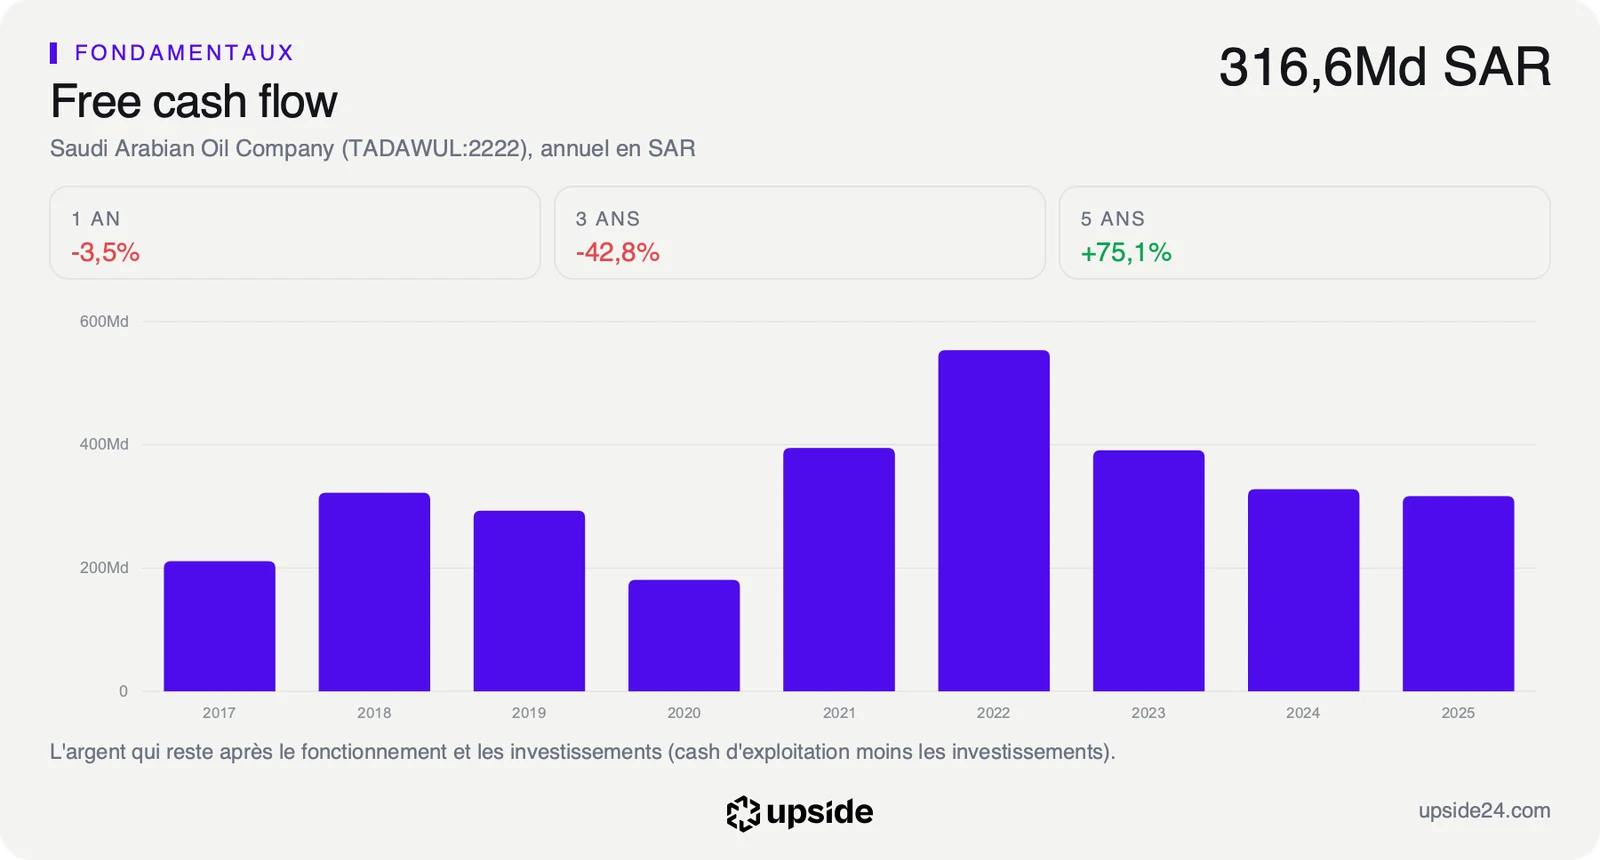
Au cours actuel, le prix de l'action suppose que le free cash flow, l'argent qui reste une fois l'exploitation et les investissements payés, progresse d'environ 5% par an pendant dix ans. Sur les cinq dernières années, le bénéfice par action a crû de 13,48% par an. Le marché demande donc à Aramco bien moins que ce que le groupe a déjà réalisé.
L'action se paie 12,86 fois les bénéfices des douze derniers mois, contre 12,87 pour la médiane des 29 pétroliers intégrés de son sous-secteur. Aramco coûte ainsi le prix de ses concurrents, alors que sa marge nette de 22,40% vaut près de trois fois celle du pétrolier intégré médian, à 7,81%.
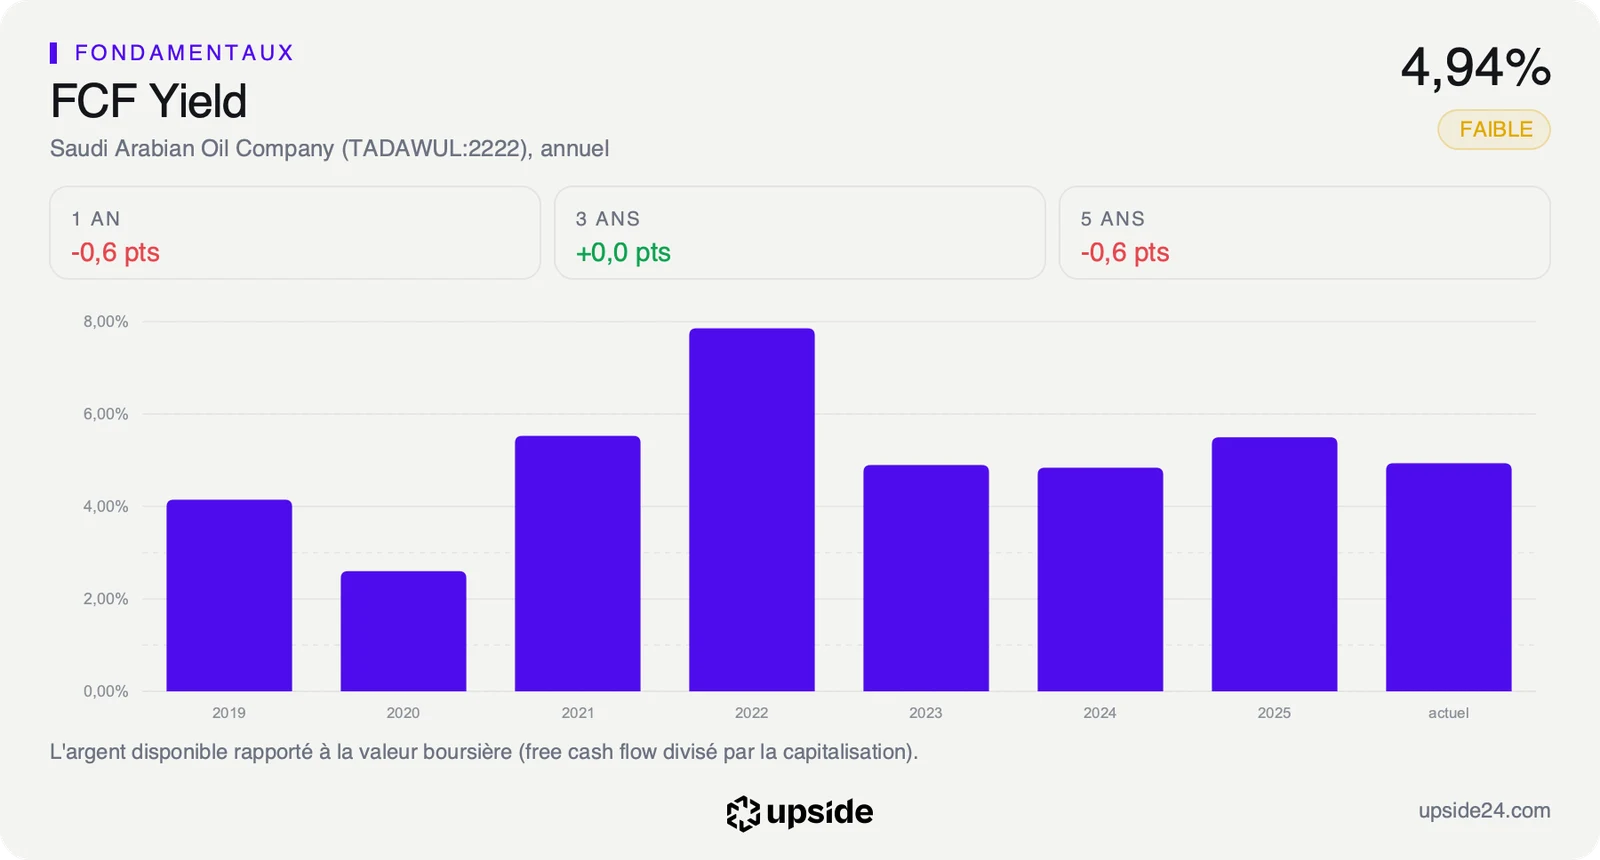
Le dividende rapporte 5,36% par an au cours actuel. Le free cash flow ne représente que 4,94% de la valeur en Bourse, contre 7,87% chez le pétrolier intégré médian. Aramco verse donc un peu plus que ce que son activité dégage. C'est ce versement qu'une baisse durable des volumes toucherait en premier.
Le bilan laisse de la marge pour absorber un choc. La trésorerie couvre 64,6% de la dette totale et le résultat d'exploitation couvre 29,62 fois les intérêts dus aux prêteurs. Un trimestre de livraisons perturbées ne mettrait pas le groupe en difficulté financière, il pèserait sur ce qu'il redistribue.
Le rapport complet de Saudi Aramco sur l'app Upside compare sa rentabilité et son prix à ceux de ses concurrents, métier par métier.
Une première séance dans le rouge, une année à contre-courant
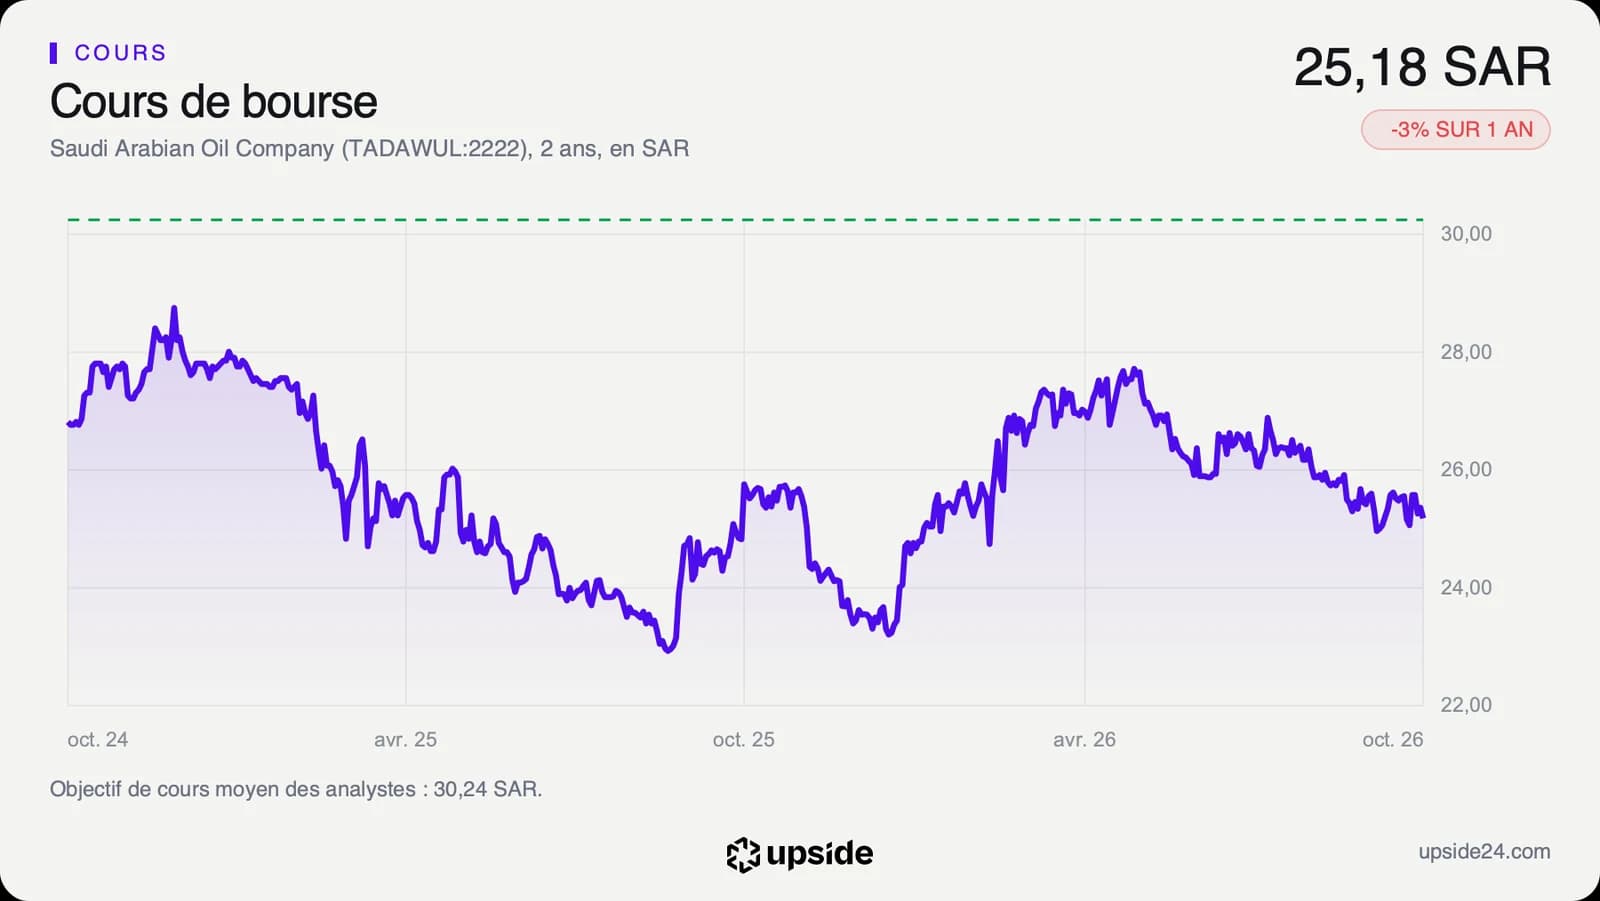
L'action Aramco cédait 0,94% à 25,16 riyals vers 12 heures à Riyad dimanche 25 octobre, contre 25,40 riyals à la clôture du jeudi 22 octobre. La Bourse saoudienne ouvre du dimanche au jeudi. La séance du jour est la première à intégrer la revendication. Au plus bas, le titre est descendu à 25,04 riyals.
Le recul du jour reste limité face à la menace. Sur un an, l'action perd 3,15%, quand la médiane des pétroliers intégrés gagne 48,75% sur la même période. Elle cote 9,94% sous son plus haut annuel de 27,96 riyals, atteint le 30 avril. Le Brent, le baril de référence de la mer du Nord, valait 111,70 dollars à la clôture du vendredi 23 octobre.
Sur les 18 analystes qui suivent la valeur, 10 sont positifs, 8 neutres et aucun n'est négatif. Leur objectif moyen ressort à environ 30 riyals, soit environ 20% au-dessus du cours. Leur objectif le plus bas, 27 riyals, dépasse déjà le prix actuel. Les prévisions de bénéfice ont pourtant été légèrement abaissées sur les trois derniers mois.
L'écart entre un baril cher et une action à la traîne traduit une incertitude sur les volumes exportés tant que le détroit d'Ormuz reste fermé. Les marges du groupe, elles, restent bien au-dessus de la médiane de ses concurrents. Chaque menace sur l'oléoduc Est-Ouest vise précisément ce point faible. Les autres pétroliers intégrés vendent leur brut au même prix élevé sans dépendre d'un passage unique pour l'acheminer. C'est ce qui sépare leur parcours en Bourse de celui d'Aramco depuis un an.
Le point de bascule
Le prochain rendez-vous tombe le 3 novembre, avec les comptes du troisième trimestre. Ils diront combien de barils Aramco a réellement exportés pendant l'été du blocage et si son free cash flow couvre encore le dividende. Ce versement a déjà baissé une fois, de 1,78 riyal par action en 2024 à 1,33 riyal en 2025. D'ici là, un communiqué d'Aramco sur l'état de l'oléoduc et de ses stations de pompage suffirait à transformer la revendication en fait établi, dans un sens ou dans l'autre.
Tant que l'oléoduc Est-Ouest tourne et que le free cash flow reste proche des 302,80 milliards de riyals des douze derniers mois, le dividende de 5,36% reste à portée. Le prix de l'action continue alors de supposer une croissance d'environ 5% par an seulement, un niveau que le groupe a largement dépassé sur les cinq dernières années.
Si Aramco ou Riyad confirment des dégâts sur l'oléoduc ou ses stations de pompage, ce sont les volumes du quatrième trimestre qui seraient touchés. Le free cash flow risquerait alors de tomber nettement sous le dividende versé, déjà réduit d'un quart en 2025.