
Micron Technology (MU), le fabricant américain de puces mémoire, prévient que la pénurie de mémoire va s'aggraver en 2027 et en 2028, avec plus de 75% de sa production du prochain exercice déjà réservée. Mais depuis le lendemain de ses résultats, l'action a reculé de 6,52%.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, probabilité du scénario, pouvoir de prix |
Une pénurie annoncée jusqu'en 2028
Micron a publié le 30 septembre, après la clôture de Wall Street, les comptes de son exercice clos fin août. Lors de la conférence avec les analystes, son PDG Sanjay Mehrotra a prévenu que la demande de mémoire dépasserait l'offre en 2027 comme en 2028. Plus de 75% de la production prévue pour l'exercice 2027 est déjà réservée par des clients, et les nouvelles discussions commerciales portent surtout sur 2028.
Micron, c'est la mémoire qui permet à un smartphone, un ordinateur ou un serveur de garder en tête ce qu'il est en train de faire. Les serveurs d'intelligence artificielle en consomment désormais des quantités telles que les fabricants de téléphones et de PC se retrouvent à payer leur mémoire beaucoup plus cher.
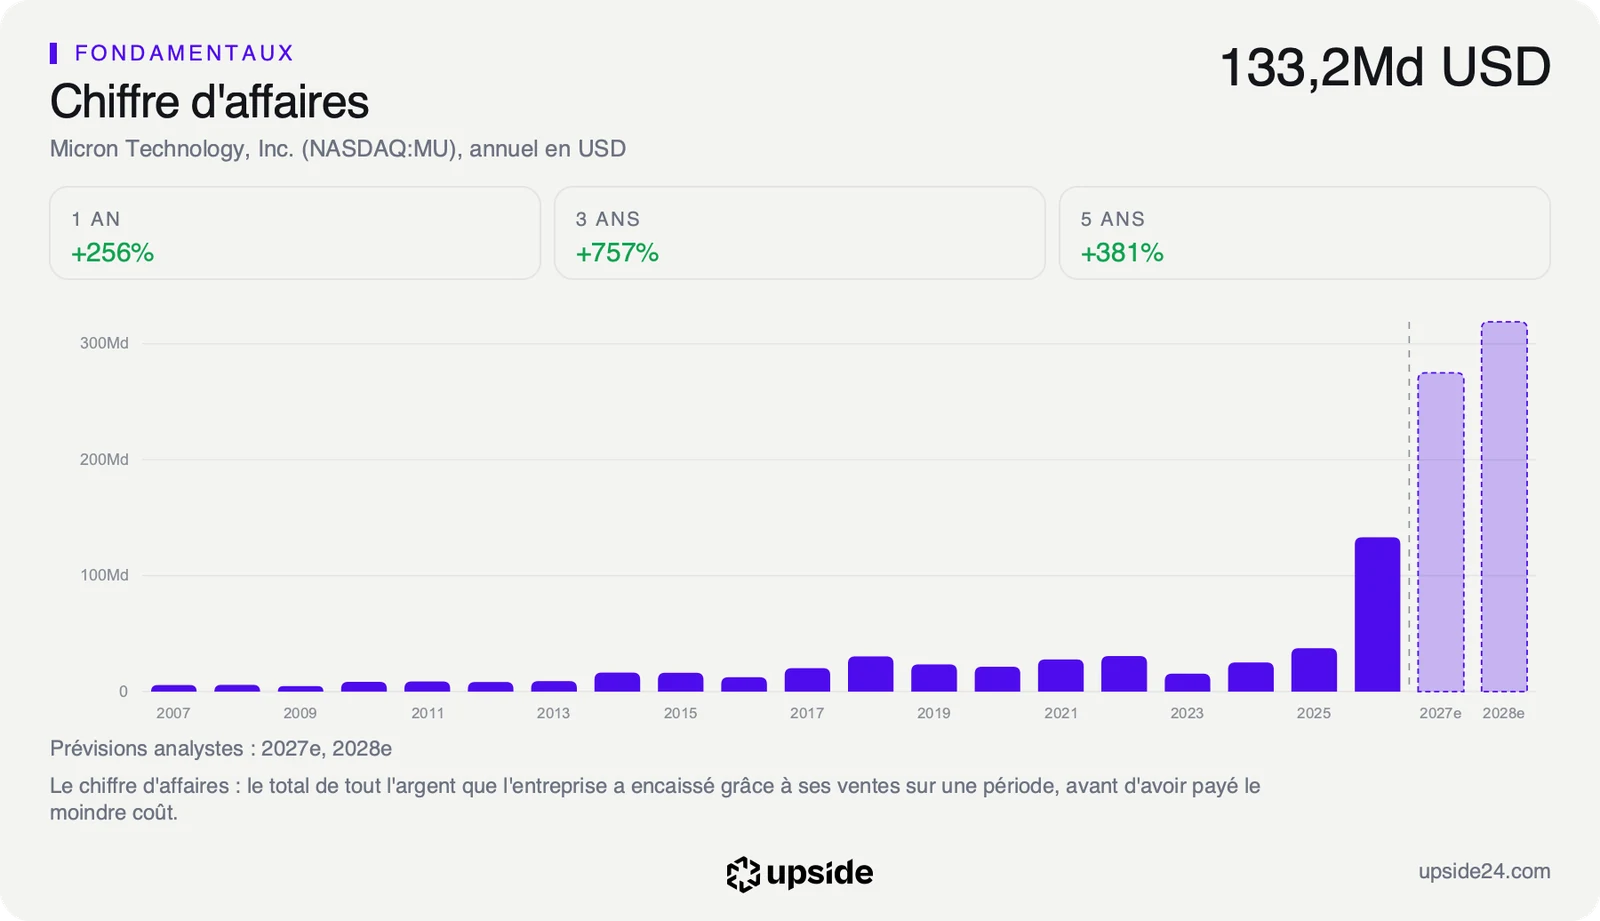
Les chiffres du communiqué donnent l'échelle du phénomène. Le chiffre d'affaires du quatrième trimestre a atteint 54,23 Md USD, contre 11,32 Md USD un an plus tôt, et 133,19 Md USD sur l'ensemble de l'exercice, contre 37,38 Md USD l'exercice précédent. Pour le trimestre en cours, le groupe vise environ 61,5 Md USD.
Le communiqué officiel ne mentionne ni pénurie ni 2028 : ces prévisions viennent de l'échange oral avec les analystes, rapporté par la presse spécialisée. Micron y indique aussi que la mémoire HBM, celle des puces d'intelligence artificielle, est déjà vendue pour l'essentiel de 2027, à des prix nettement plus élevés qu'en 2026.
Pour suivre, le groupe ouvre de nouvelles usines à Singapour début 2027, dans l'Idaho et à Taïwan mi-2027, puis un second site dans l'Idaho fin 2028. Son directeur financier, Mark Murphy, prévoit environ 25 milliards de dollars d'investissements sur le seul premier semestre de l'exercice, soit plus de 40% de la trésorerie disponible dégagée sur l'exercice écoulé.
Ce que le prix incorpore déjà
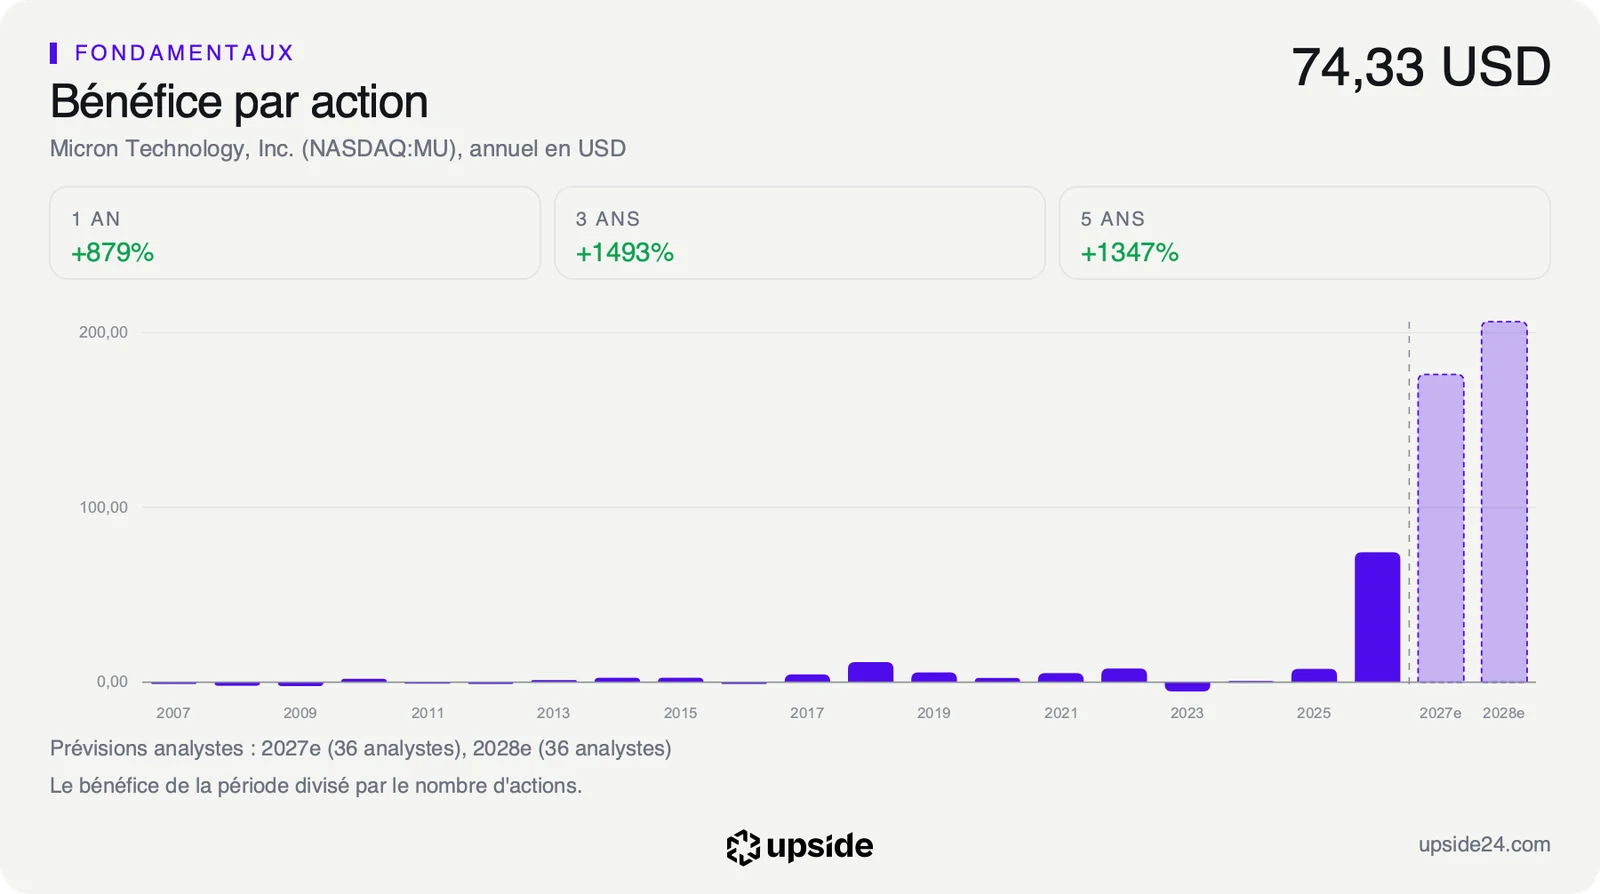
Une prévision de pénurie agit sur un seul levier : la confiance dans les bénéfices des deux prochains exercices. Quand l'offre manque, le fabricant fixe ses prix, et chaque puce vendue rapporte davantage. Les analystes ont suivi : leur estimation de bénéfice par action pour l'exercice 2027 a été relevée de 17,43% en trois mois, dont 8,94% sur la seule dernière semaine.
Le marché paie pourtant ces bénéfices au rabais. L'action se paie 5,90 fois les bénéfices attendus sur l'exercice à venir, contre 31,16 fois pour la médiane des 410 sociétés de son sous-secteur des semi-conducteurs. Un acheteur de Micron paie donc ses bénéfices futurs environ cinq fois moins cher que chez une société de semi-conducteurs ordinaire.
Ce rabais a une explication, et elle tient en un mot : le cycle. La mémoire est un produit standard, que les fabricants vendent au prix du marché. Quand les usines tournent à plein et que la demande ralentit, les prix s'effondrent. C'est arrivé il y a trois ans : sur l'exercice 2023, Micron perdait de l'argent.
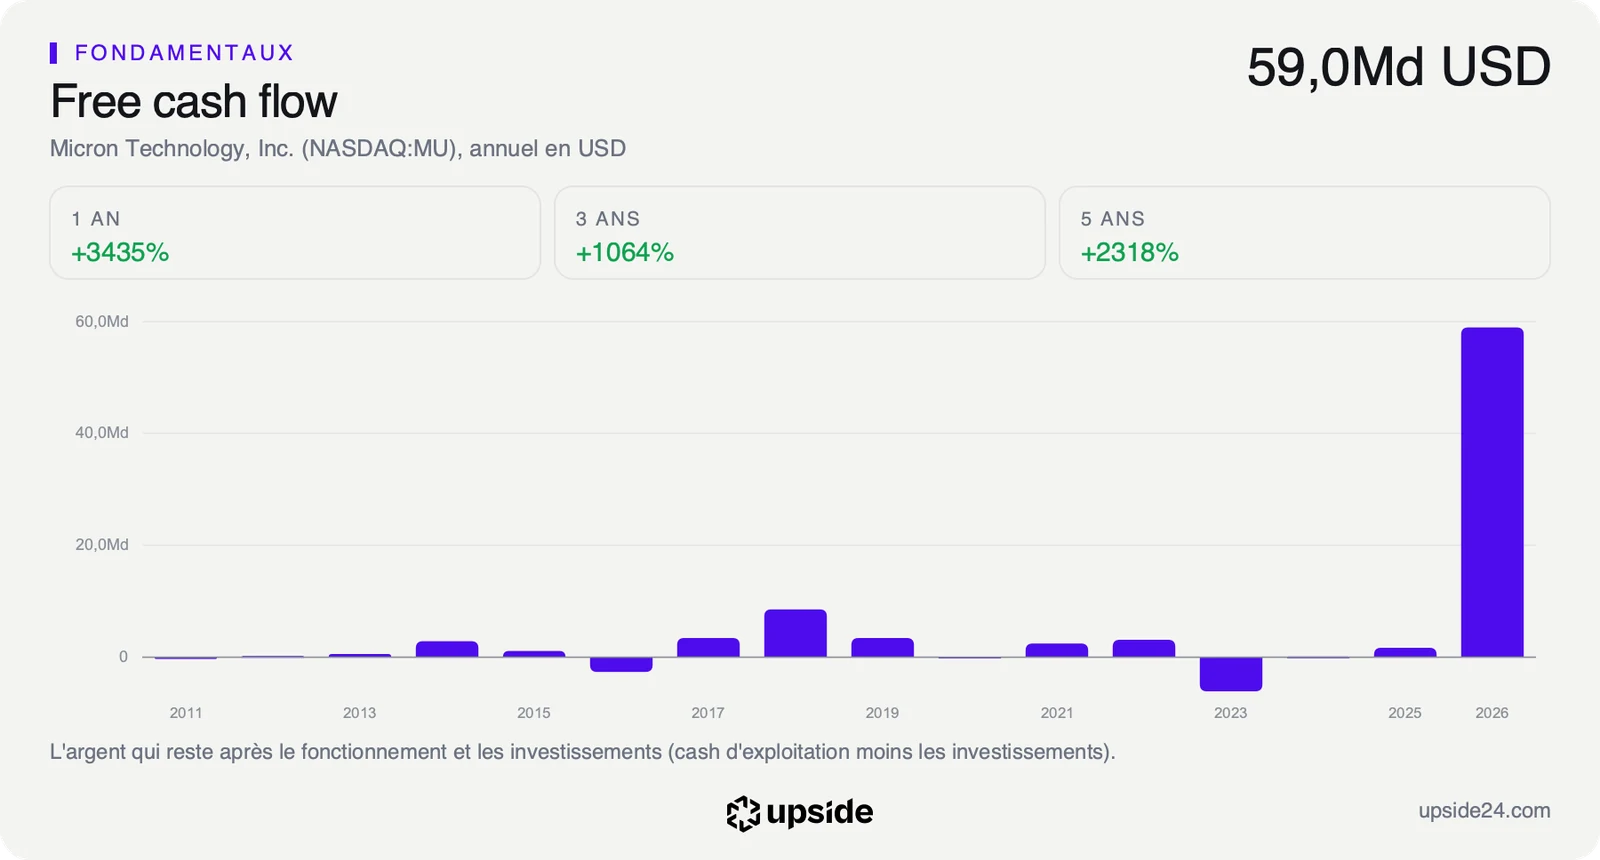
Le free cash flow, la trésorerie qui reste une fois payées les dépenses courantes et les investissements, le montre mieux que tout. Il a atteint 58,96 Md USD sur l'exercice 2026, alors qu'il était négatif de 6,12 Md USD trois ans plus tôt. Au cours du 7 octobre, le marché suppose que ce flux progressera de près de 4,8% par an pendant dix ans : une hypothèse modeste, mais appliquée à un point de départ que l'histoire du groupe n'a jamais connu.
L'écart entre les prévisions dit l'incertitude : pour l'exercice 2027, les estimations de bénéfice par action vont de 72,29 à 214,70 USD. Les analystes s'accordent sur la pénurie, beaucoup moins sur son ampleur.
Pour un investisseur particulier, la lecture se résume ainsi : un multiple très bas sur une valeur cyclique ne signale pas forcément une affaire. Il dit que le marché s'attend à voir les bénéfices redescendre, comme après chaque pénurie passée. La prévision de Micron conteste ce calendrier, pas le principe du cycle.
L'analyse complète de Micron confronte ce rabais à la rentabilité et au bilan du groupe, dimension par dimension.
Ce que le marché en fait déjà
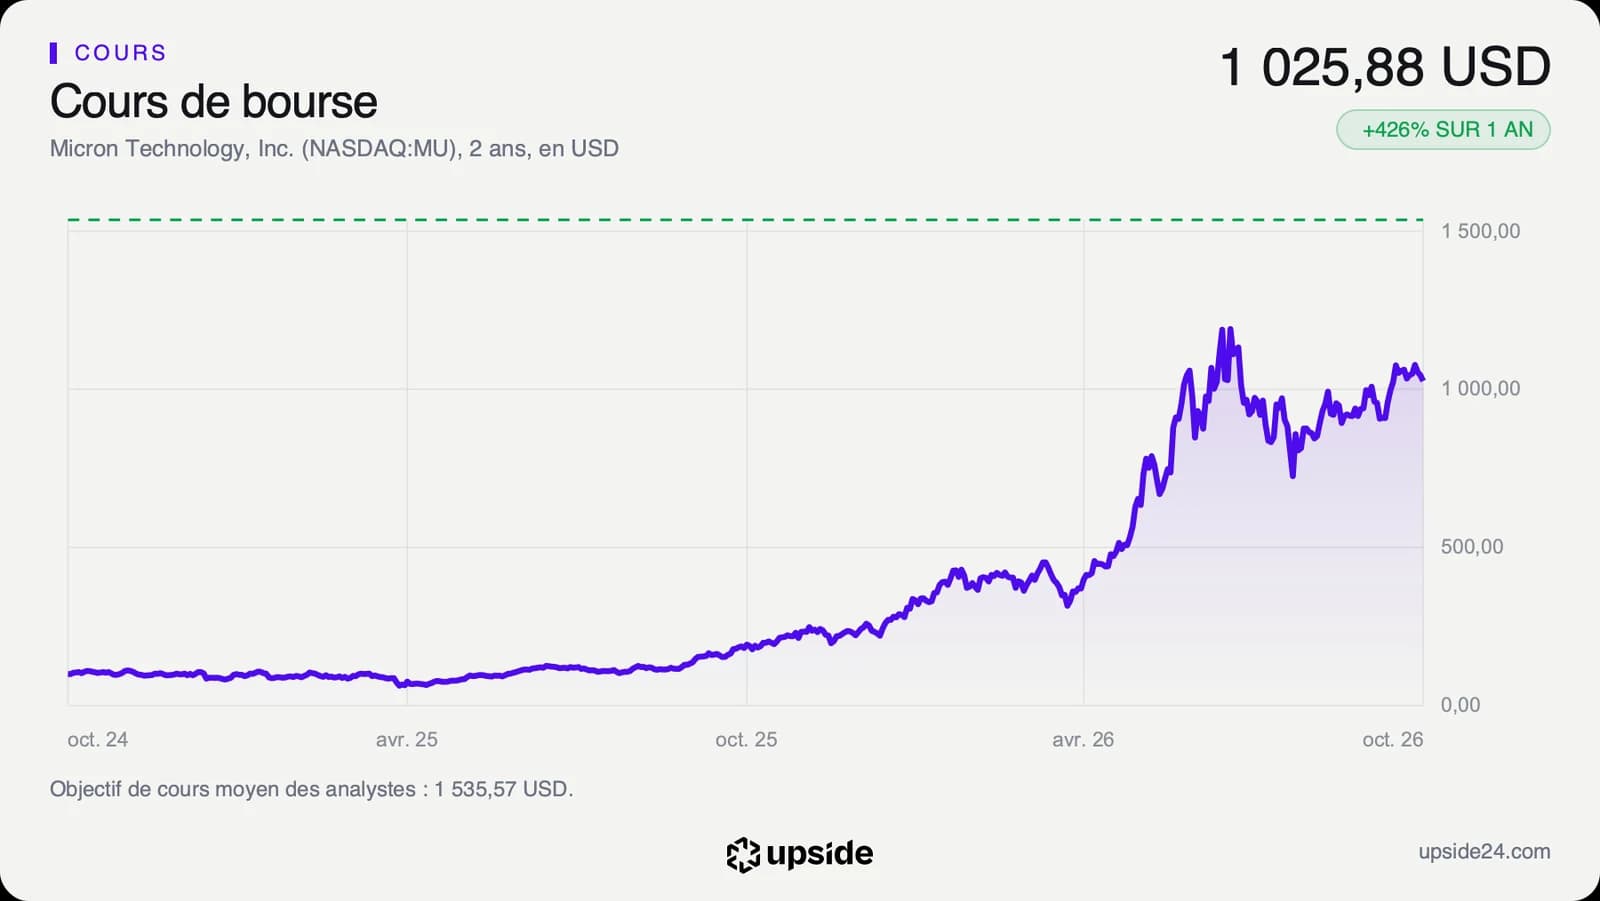
L'action Micron cotait 1 025,88 dollars vers 10h05 à New York ce mercredi 7 octobre, soit 16h05 à Paris, en baisse de 1,88% face à la clôture de la veille, à 1 045,56 dollars.
Le lendemain des résultats, le titre avait gagné 2,66%, à 1 097,39 dollars. Il a reculé chaque séance depuis, et la divergence est l'information : la direction annonce deux ans de pénurie, le cours rend une partie de son gain. Le marché doute moins de la pénurie que de sa durée, et les nouvelles usines annoncées pour 2027 et 2028 sont précisément ce qui la terminera.
Le recul reste modeste face au parcours de l'année. Depuis le 31 décembre, l'action a gagné 259,44%, et elle a été multipliée par plus de cinq en un an, quand l'action médiane de son sous-secteur a progressé de 27,33%. Elle reste 18,26% sous son plus haut de 1 255 dollars, atteint en séance le 25 juin, mais 6,66% au-dessus de sa moyenne des 50 dernières séances et 48,71% au-dessus de celle des 200 dernières. Cette seconde moyenne sert de repère de tendance de fond : se tenir près de 50% au-dessus décrit une hausse encore intacte, malgré le repli de ces derniers jours.
Sur les 49 analystes qui suivent la valeur, 45 sont positifs, 3 neutres et 1 négatif. Leur objectif moyen, environ 1 536 dollars, laisse près de 50% de potentiel face au cours. Les cibles vont pourtant de 361 à 2 200 dollars : un objectif de cours est une projection à douze mois, et sur une valeur cyclique, la fourchette dit plus que la moyenne.
Le point de bascule
Le prochain rendez-vous tombe vers la mi-décembre, avec les comptes du premier trimestre de l'exercice 2027, date encore estimée. Le chiffre à surveiller est le chiffre d'affaires face aux 61,5 Md USD visés, puis la prévision du trimestre suivant.
Scénario favorable : le trimestre dépasse l'objectif, la direction confirme une demande supérieure à l'offre en 2028, et les prix contractuels de 2027 tiennent. Le bénéfice attendu se rapproche alors du haut de la fourchette des analystes, et le multiple de 5,90 fois reste très en dessous de celui du secteur pour une rentabilité bien supérieure.
Scénario défavorable : les nouvelles usines du secteur arrivent plus vite que la demande, les prix de la mémoire se retournent avant 2028, et le bénéfice glisse vers le bas de la fourchette. Le même multiple redevient alors ce qu'il est d'habitude dans la mémoire, le prix d'un sommet de cycle.
Tant que le chiffre d'affaires trimestriel progresse au-delà des 61,5 Md USD visés et que la direction maintient sa prévision de pénurie jusqu'en 2028, le rabais reste un pari sur la fin du cycle que les comptes ne valident pas. Si la prévision du trimestre suivant marque un recul, le rabais devient une mise en garde. Reste à savoir ce que vaut l'action entre ces deux lectures : la réponse, chiffrée, est dans l'analyse complète.
Les données, en clair
- Mémoire DRAM et HBM : la mémoire de travail des ordinateurs, smartphones et serveurs ; la HBM est une version empilée, très rapide, réservée aux puces d'intelligence artificielle.
- Free cash flow : la trésorerie qui reste une fois payées les dépenses courantes et les investissements. Micron : 58,96 Md USD sur l'exercice 2026, contre -6,12 Md USD sur l'exercice 2023.
- Croissance implicite : la croissance annuelle du free cash flow que le cours suppose sur dix ans. Micron : près de 4,8% par an au 7 octobre 2026.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice à venir. Micron : 5,90 fois, contre 31,16 pour la médiane de son sous-secteur (410 sociétés).
- Révision des estimations : la variation de la prévision moyenne de bénéfice par action des analystes. Micron : +17,43% en trois mois pour l'exercice 2027.
- Moyenne des 50 ou 200 séances : le cours moyen sur cette période, qui sert de repère de tendance. Micron : 961,82 et 689,87 dollars.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Micron : 1 535,57 dollars, de 361 à 2 200 dollars.