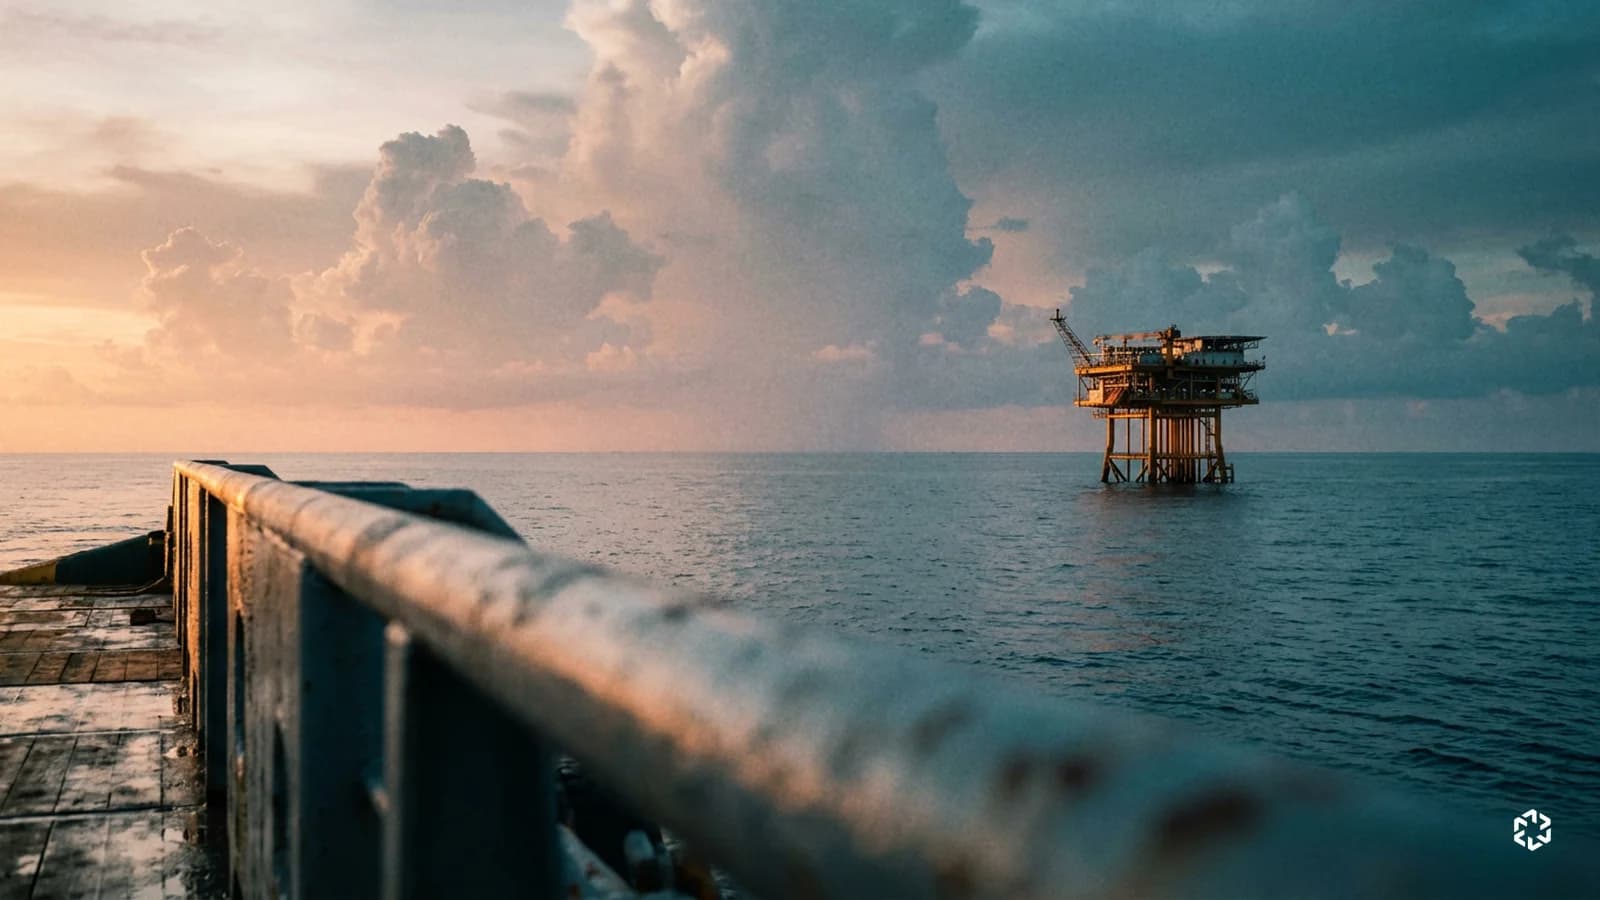

TotalEnergies (TTE), le pétrolier français, a signé des accords pour prendre 30% de deux champs gaziers au large de la Malaisie et les exploiter. Ces champs renferment l'équivalent de plus d'un milliard de barils, mais la part du groupe représenterait moins de 2% de sa production actuelle et il ne donne ni prix ni date de démarrage.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Bilan, Production future |
Ce qui a été signé en Malaisie
TotalEnergies, c'est le nom affiché sur les stations-service où les automobilistes font le plein. En amont de la pompe, le groupe extrait aussi du gaz à l'autre bout du monde pour le vendre sous forme liquéfiée, transporté par bateau.
Le groupe a annoncé lundi 2 novembre des accords avec la compagnie malaisienne Petronas Carigali, le thaïlandais PTTEP et le koweïtien KUFPEC. Il doit en sortir avec 30% de deux champs de gaz situés en mer au large de Sarawak, Lang Lebah et B14. Il en deviendrait l'opérateur, c'est-à-dire celui qui conduit les travaux. PTTEP et KUFPEC garderaient 25% chacun et Petronas Carigali 20%.
Selon le communiqué, les deux champs renferment plus de 6 500 milliards de pieds cubes de gaz, soit l'équivalent de plus d'un milliard de barils de pétrole. Ils seraient développés comme un seul projet et produiraient environ 10 milliards de mètres cubes par an à leur niveau maximal. Ce gaz alimenterait l'usine existante de Malaysia LNG, qui le liquéfie.
Le communiqué ne donne ni le prix payé ni la date de démarrage et l'opération reste soumise à l'accord des autorités.
Ramenés à la part de TotalEnergies, ces volumes donnent environ 300 millions de barils de ressources, soit à peu près quatre mois de sa production actuelle de 2 474 milliers de barils équivalent pétrole par jour. Au niveau maximal, 30% des 10 milliards de mètres cubes représentent environ 45 000 barils équivalent pétrole par jour, moins de 2% de cette production. Ce calcul reprend le rapport entre pieds cubes et barils donné par le communiqué.
Présent en Malaisie depuis 1985, le groupe y est devenu le troisième producteur de gaz avec le rachat de SapuraOMV en 2024. L'italien Eni occupe le même terrain avec Searah, sa coentreprise avec Petronas en Indonésie et en Malaisie.
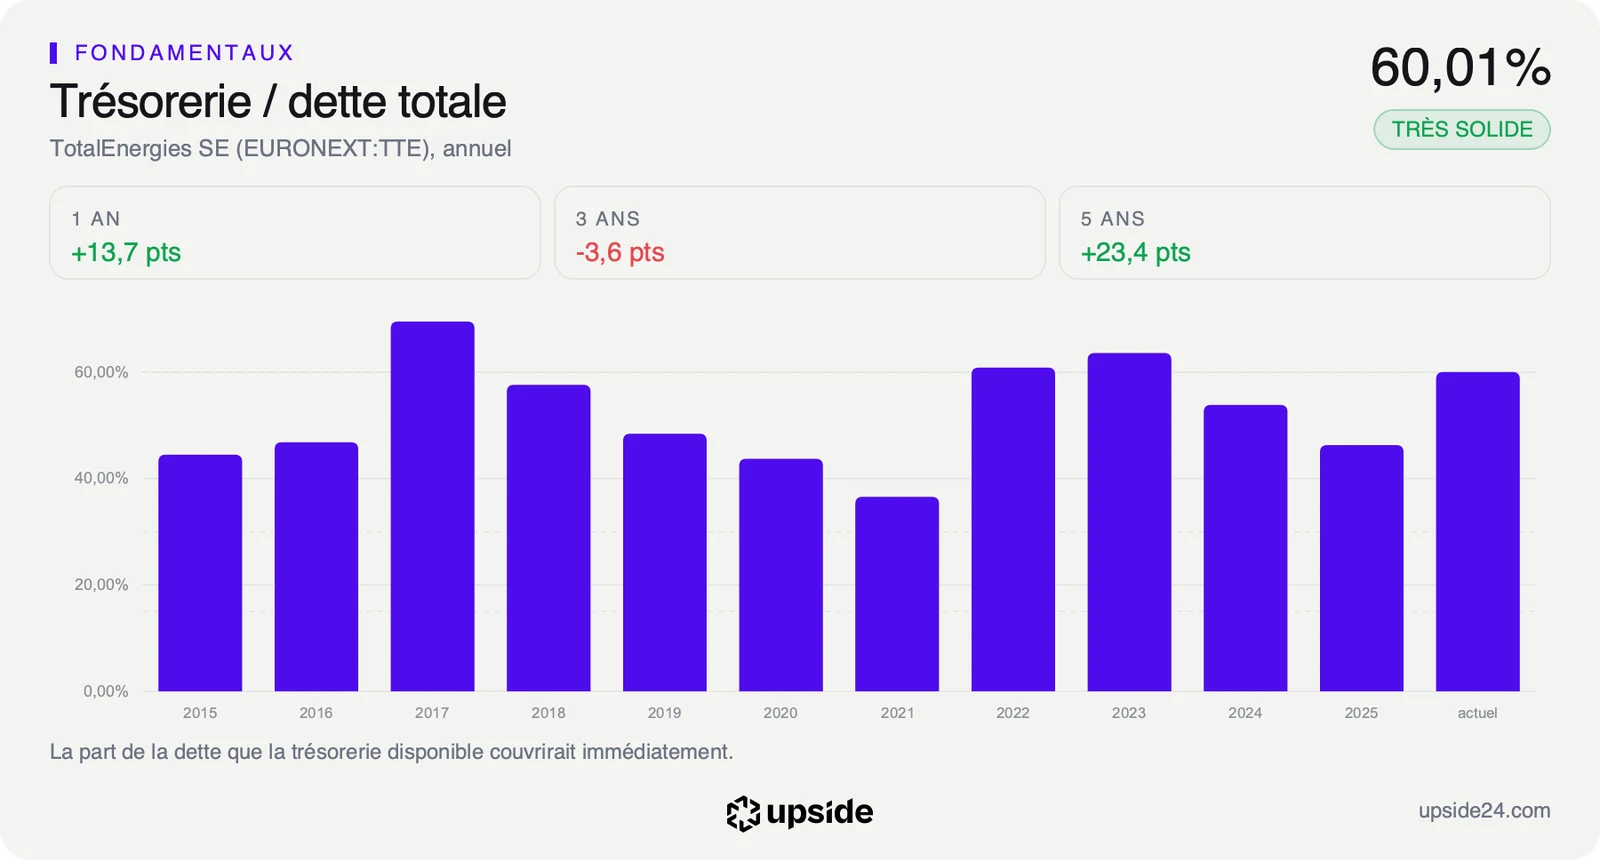
L'annonce tombe moins d'une semaine après la vente de licences pétrolières au Nigeria pour 800 millions de dollars. Côté moyens, les investissements nets du groupe atteignaient 11,2 milliards de dollars à fin septembre pour un budget annuel de 15 milliards. Sa trésorerie couvre 60,01% de sa dette totale.
Ce que le prix de l'action suppose
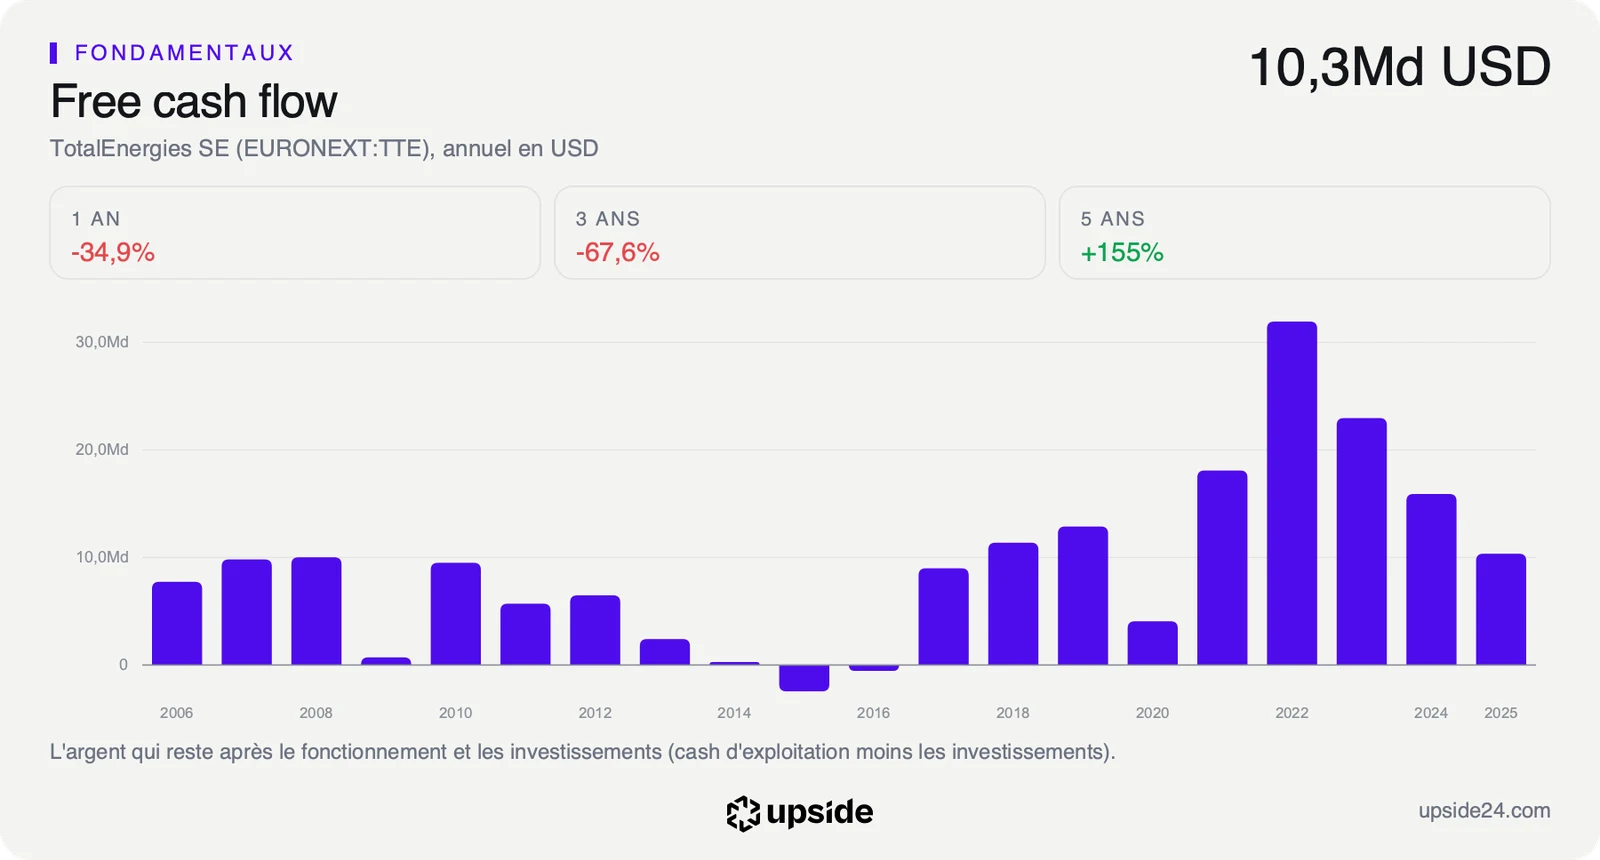
Une acquisition de ce type passe d'abord par le bilan, puisque le groupe paie son entrée puis le développement des champs bien avant de vendre le premier mètre cube. Le coût de ce développement n'est pas chiffré et la meilleure référence reste la trésorerie disponible, ou free cash flow, l'argent qui reste une fois les investissements payés. Elle atteint 22,21 milliards de dollars sur douze mois.
Le gaz liquéfié a rapporté 1,9 milliard de dollars au troisième trimestre, contre 0,8 milliard au trimestre précédent, grâce à la hausse du prix de vente du gaz liquéfié et à de bons résultats sur le négoce, dans un marché du gaz très porteur. Un champ qui entrera en production plus tard vaudra selon le prix du gaz à ce moment-là, que personne ne connaît aujourd'hui.
Patrick Pouyanné, le patron du groupe, parle d'un nouveau grand pôle gazier appuyé sur des infrastructures partagées, ce qui évite de financer une nouvelle usine de liquéfaction.
Un producteur vide ses gisements chaque jour qu'il extrait, si bien que chaque nouveau champ sert d'abord à remplacer ce qui s'épuise. C'est à ce titre que l'accord malaisien compte pour la suite du groupe, davantage que par son volume.
L'action se paie 9,57 fois ses bénéfices des douze derniers mois, soit 9,57 dollars pour chaque dollar de bénéfice annuel. La médiane des 29 pétroliers et gaziers comparables se paie 13,23 fois, soit près de 40% de plus. Le marché accorde donc à TotalEnergies un prix nettement plus bas que celui de ses concurrents pour chaque dollar gagné.
Le cours permet aussi de remonter à ce que les investisseurs attendent. Le prix actuel suppose pour les dix prochaines années un recul de la trésorerie disponible d'environ 4,8% par an. Le marché paie un groupe dont l'argent disponible diminuerait chaque année, une lecture cohérente avec des marges de raffinage jugées passagères.
De nouvelles ressources de gaz vont à l'inverse de cette hypothèse, à une échéance que le groupe ne donne pas. La comparaison de TotalEnergies avec les 29 sociétés de son sous-secteur détaille cet écart entre prix, rentabilité et dette.
Une action près de son sommet le jour de l'annonce
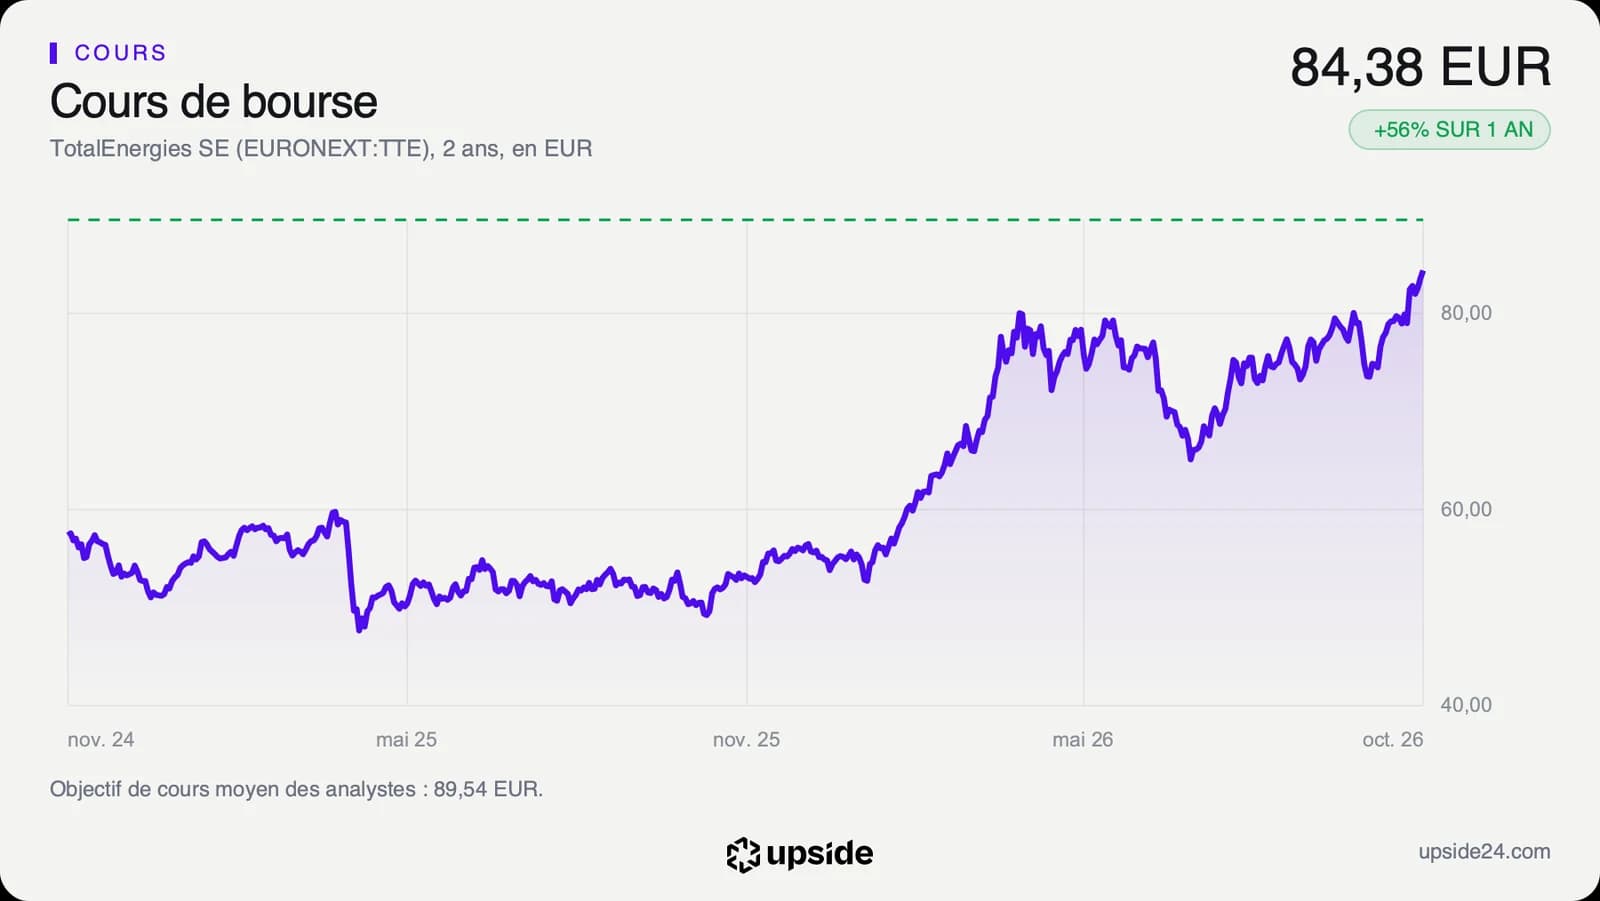
L'action TotalEnergies valait 84,38 euros lundi vers 13h55 à Paris, en baisse de 1,23% sur la clôture de vendredi à 85,43 euros. Elle reste à 1,82% de son plus haut sur un an et gagne 56,49% sur cette période. Faute de montant et de date, l'accord se chiffre mal en Bourse et la séance de lundi ne permet pas d'en isoler l'effet.
Le cours évolue 13,92% au-dessus de sa moyenne des 200 dernières séances. L'indice de force relative, qui mesure la vitesse des hausses récentes sur une échelle de 0 à 100, atteint 70,85. Au-delà de 70, ce repère signale souvent une action qui a beaucoup monté en peu de temps.
Sur les 22 analystes qui publient un objectif de cours, 14 sont positifs, 7 neutres et 1 négatif. Leur objectif moyen ressort à environ 100 dollars, soit environ 90 euros, à peine 6% au-dessus du cours. Ils ont relevé de 17,6% en quatre-vingt-dix jours leur prévision de bénéfice par action pour 2026, portée par le raffinage et le gaz.
Le dividende rapporte 4,09% par an au cours actuel, contre 3,44% pour la médiane des pétroliers comparables. Les dividendes versés sur douze mois, 8,32 milliards de dollars, représentent moins de la moitié de la trésorerie disponible. Cette marge laisse de la place pour financer un nouveau projet sans toucher au versement, tant que les prix de l'énergie tiennent.
L'action évolue près de son sommet alors que ses multiples restent ceux d'un groupe dont le marché attend un recul de la trésorerie disponible. Les acheteurs paient les marges du moment sans rien payer pour un gaz dont la date de production reste inconnue.
Le point de bascule
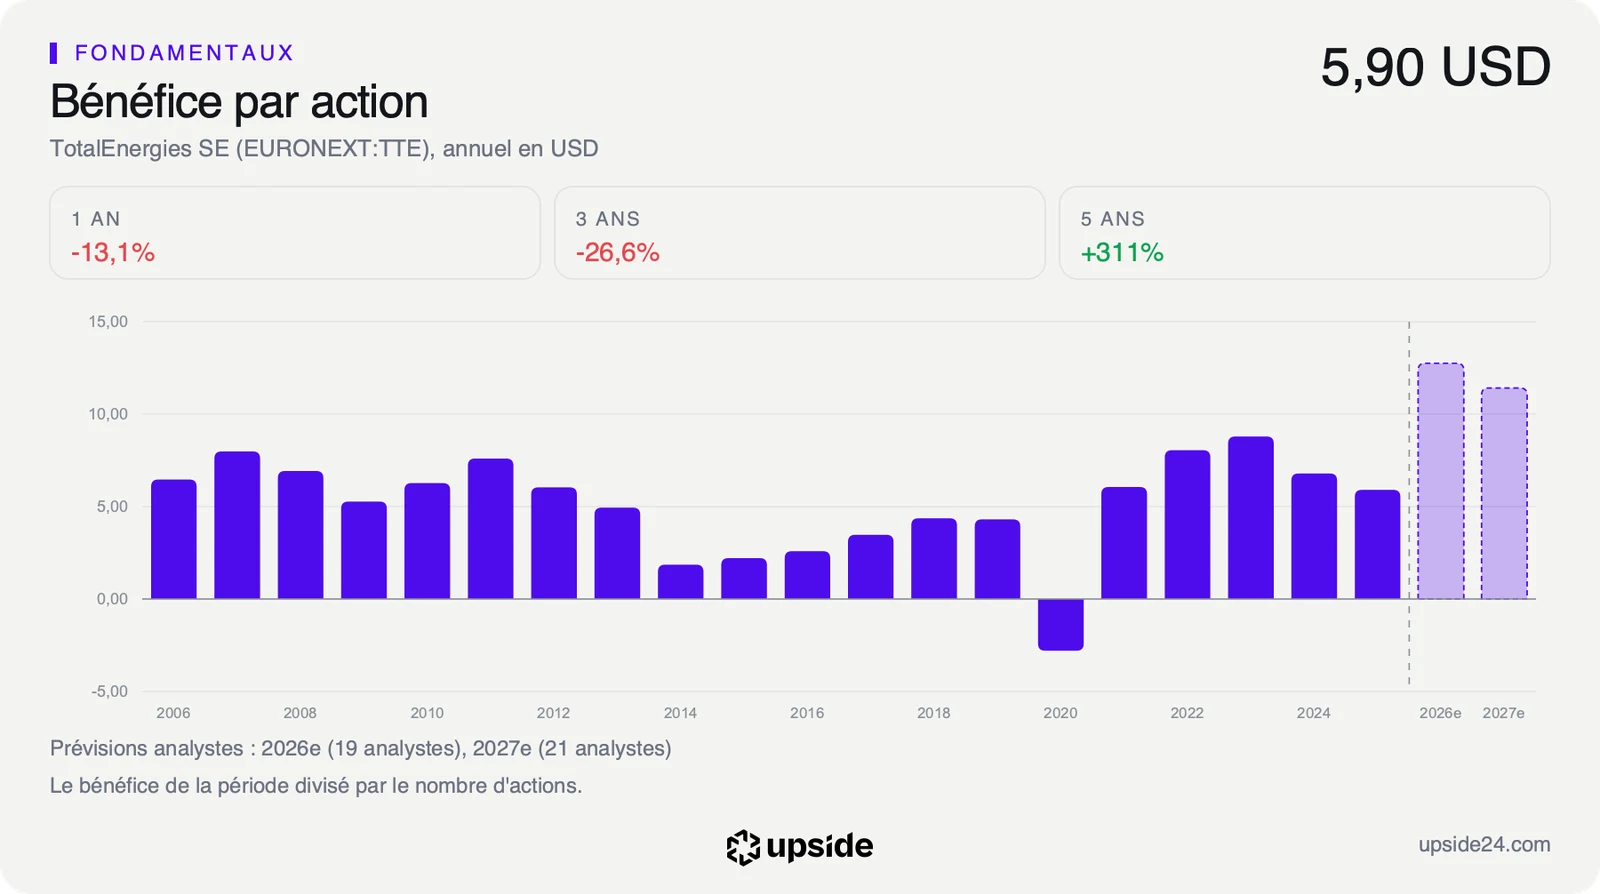
Le prochain rendez-vous est la publication des comptes annuels le 10 février 2027, qui diront combien le groupe a investi en 2026. Deux chiffres y montreront si l'accord malaisien reste une ligne de portefeuille ou commence à peser, le budget d'investissements nets et le niveau de trésorerie disponible. Les analystes attendent déjà un bénéfice par action en recul d'environ 12,8 dollars en 2026 à environ 11,4 dollars en 2027.
Tant que les investissements nets restent proches du budget annuel de 15 milliards de dollars, le gaz malaisien s'ajoute au portefeuille sans peser sur les versements aux actionnaires. Les rachats d'actions de 2,5 milliards de dollars par trimestre et le dividende resteraient alors financés. L'action continuerait de se juger sur les marges du moment.
Si ce budget dépasse nettement les 15 milliards alors que la trésorerie disponible attendue recule d'environ 24 milliards de dollars en 2026 à environ 20 milliards en 2027, le groupe aurait moins de marge. Les rachats d'actions deviendraient la première variable d'ajustement et le recul de 4,8% par an que suppose le cours deviendrait plus difficile à contester.