
Un repli historique qui réveille le souvenir de 2008
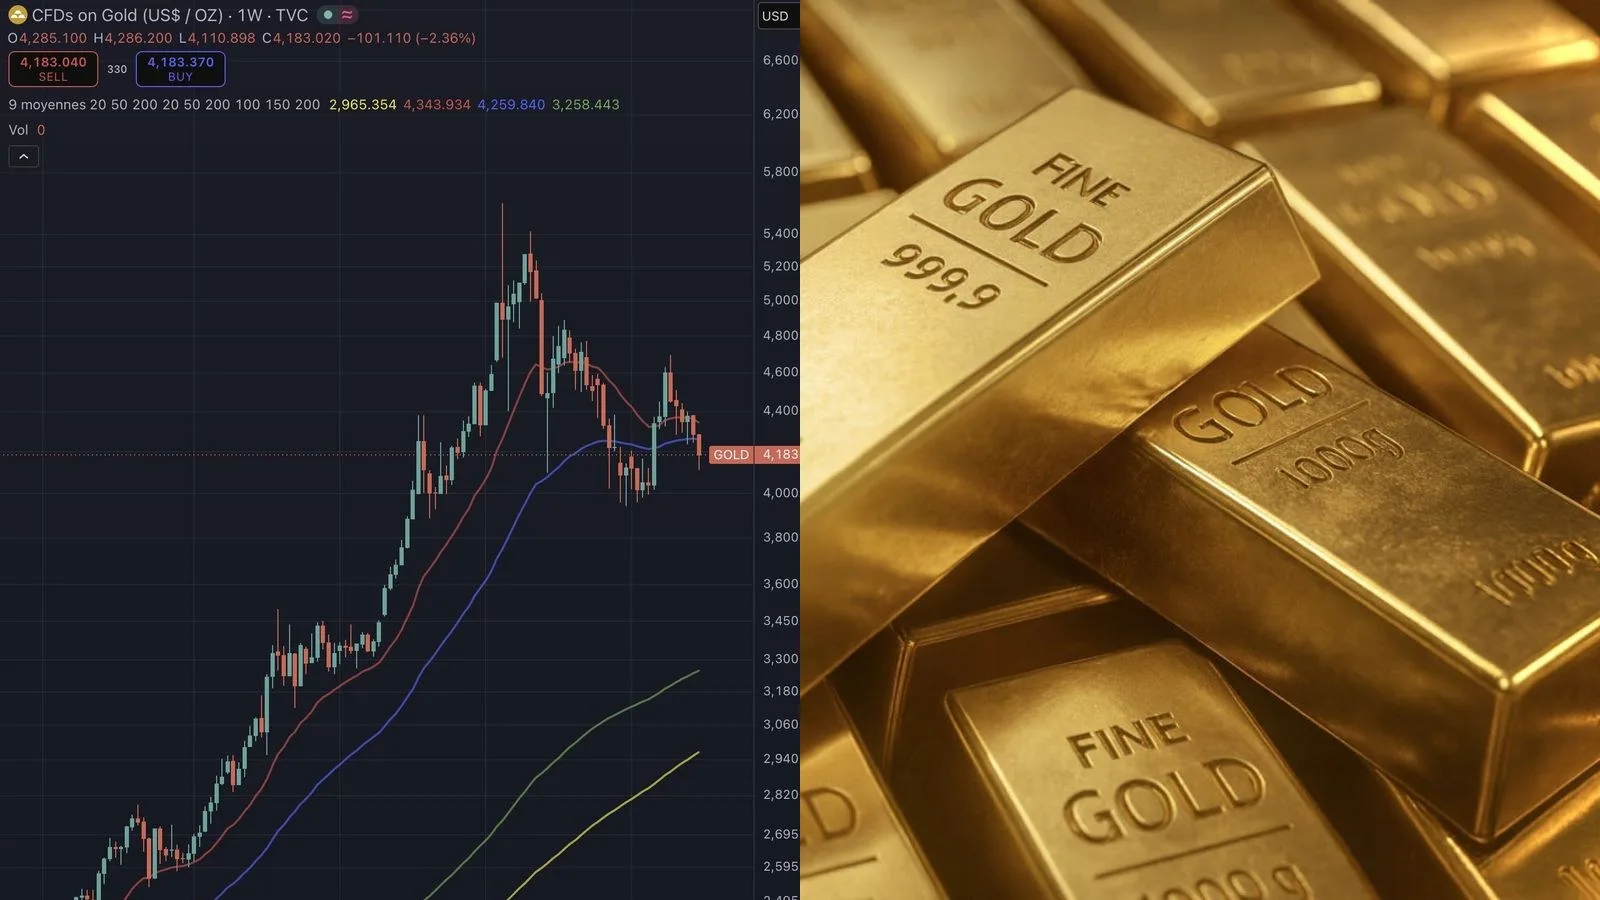
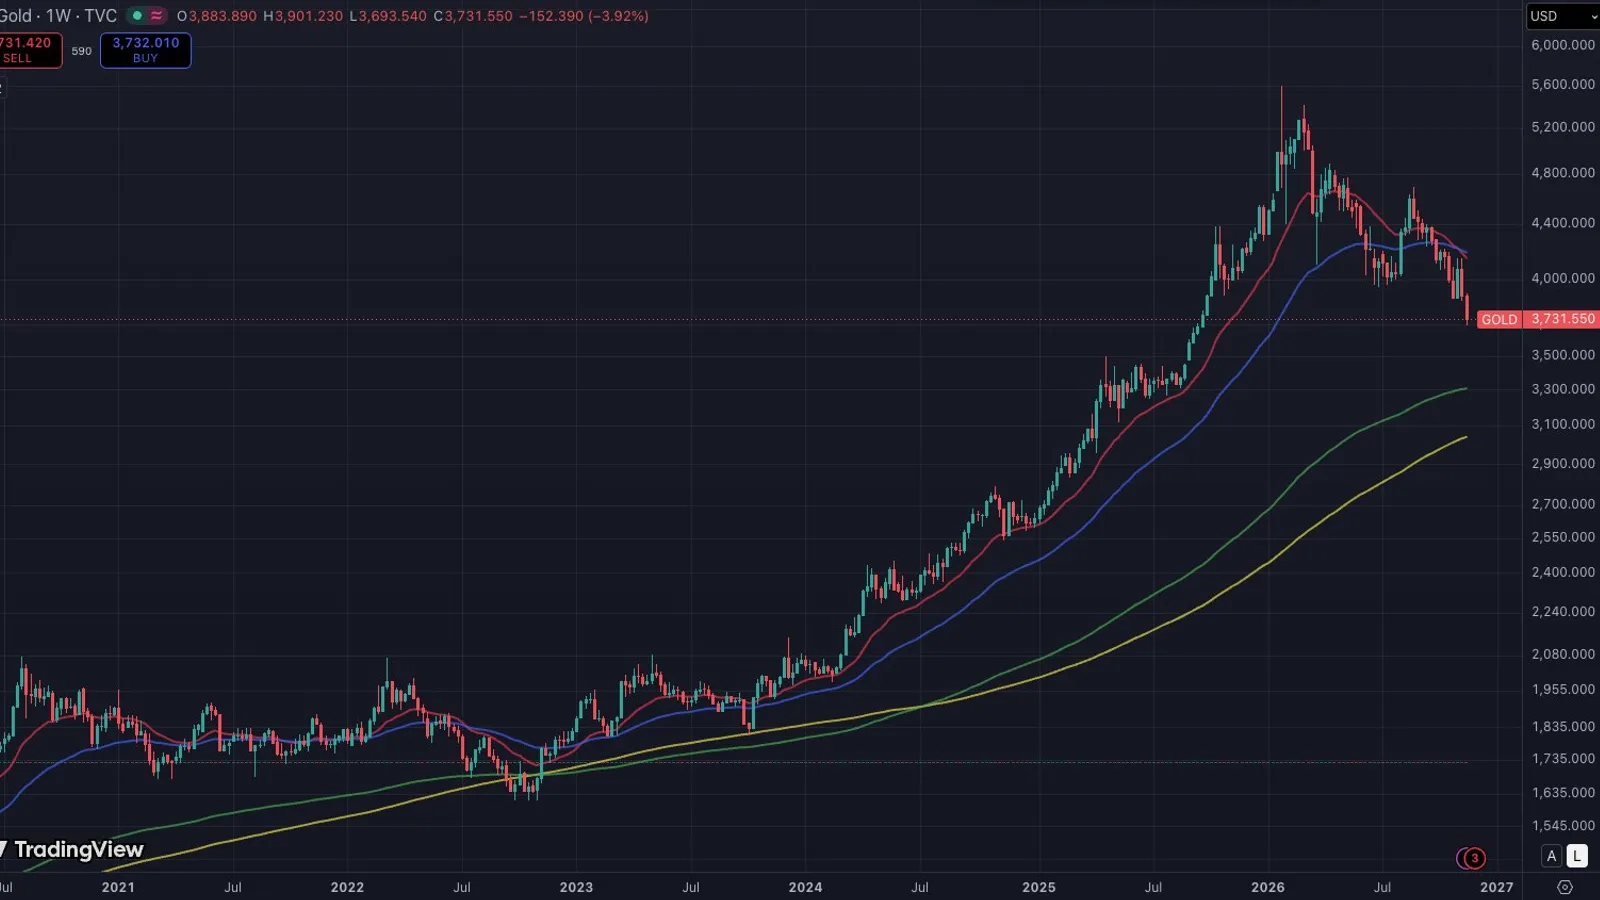
L'or a perdu près de 30% depuis son record de clôture, un niveau de correction que le métal jaune n'avait plus atteint depuis 2008. Cette année-là, le recul avait été de 29,7% avant que la Réserve fédérale américaine ne bascule vers un assouplissement massif, rachetant des obligations à grande échelle. L'or avait alors grimpé de 168% en trois ans, soit un quasi-triplement. Le record de clôture pré-2026 était fixé à 2 790 dollars l'once en octobre 2024, selon les données de Kitco.
Le parallèle s'arrête là où les politiques monétaires divergent. En 2008, la Fed avait rapidement pivoté vers des rachats d'actifs. Aujourd'hui, la trajectoire est inverse : la banque centrale américaine a relevé ses taux en septembre et deux de ses responsables ont voté pour une nouvelle hausse en octobre. Les marchés estiment désormais à 95% la probabilité d'un nouveau relèvement en décembre, selon les anticipations de marché. La décision de septembre est consultable dans le communiqué officiel de la Fed.
La logique des taux contre l'or
La mécanique est directe. Avec des taux plus élevés, l'épargne et les obligations offrent un rendement réel positif. L'or, lui, ne distribue rien : pas de coupon, pas de dividende. Dans un environnement de taux hauts, le métal perd donc de son attrait relatif face aux actifs porteurs de rendement.
Pourtant, un signal contraire mérite attention. Les banques centrales ont acheté 321 tonnes d'or au dernier trimestre, soit 42% de plus qu'un an auparavant. Cette demande institutionnelle soutenue tranche avec la pression vendeuse liée aux taux. Elle témoigne d'une logique de diversification des réserves qui ne répond pas aux mêmes critères que la demande financière classique.
La tension entre ces deux forces, taux directeurs en hausse d'un côté et achats soutenus des banques centrales de l'autre, dessine le cadre dans lequel l'or évolue aujourd'hui.
Pourquoi c'est important pour vos actifs
Selon nos modèles de corrélation historique, ce qui déplace les prix n'est pas la décision de la Fed en elle-même, mais l'écart entre cette décision et ce que le marché anticipait déjà. Une surprise dans un sens ou dans l'autre ferait bouger les obligations longues comme l'IEF ou le TLT, qui évoluent en sens inverse des taux. Un pivot inattendu vers l'assouplissement profiterait aux actifs risqués et affaiblirait le dollar ; un resserrement surprise jouerait dans l'autre sens.