Un métal sous pression, mais toujours acheté
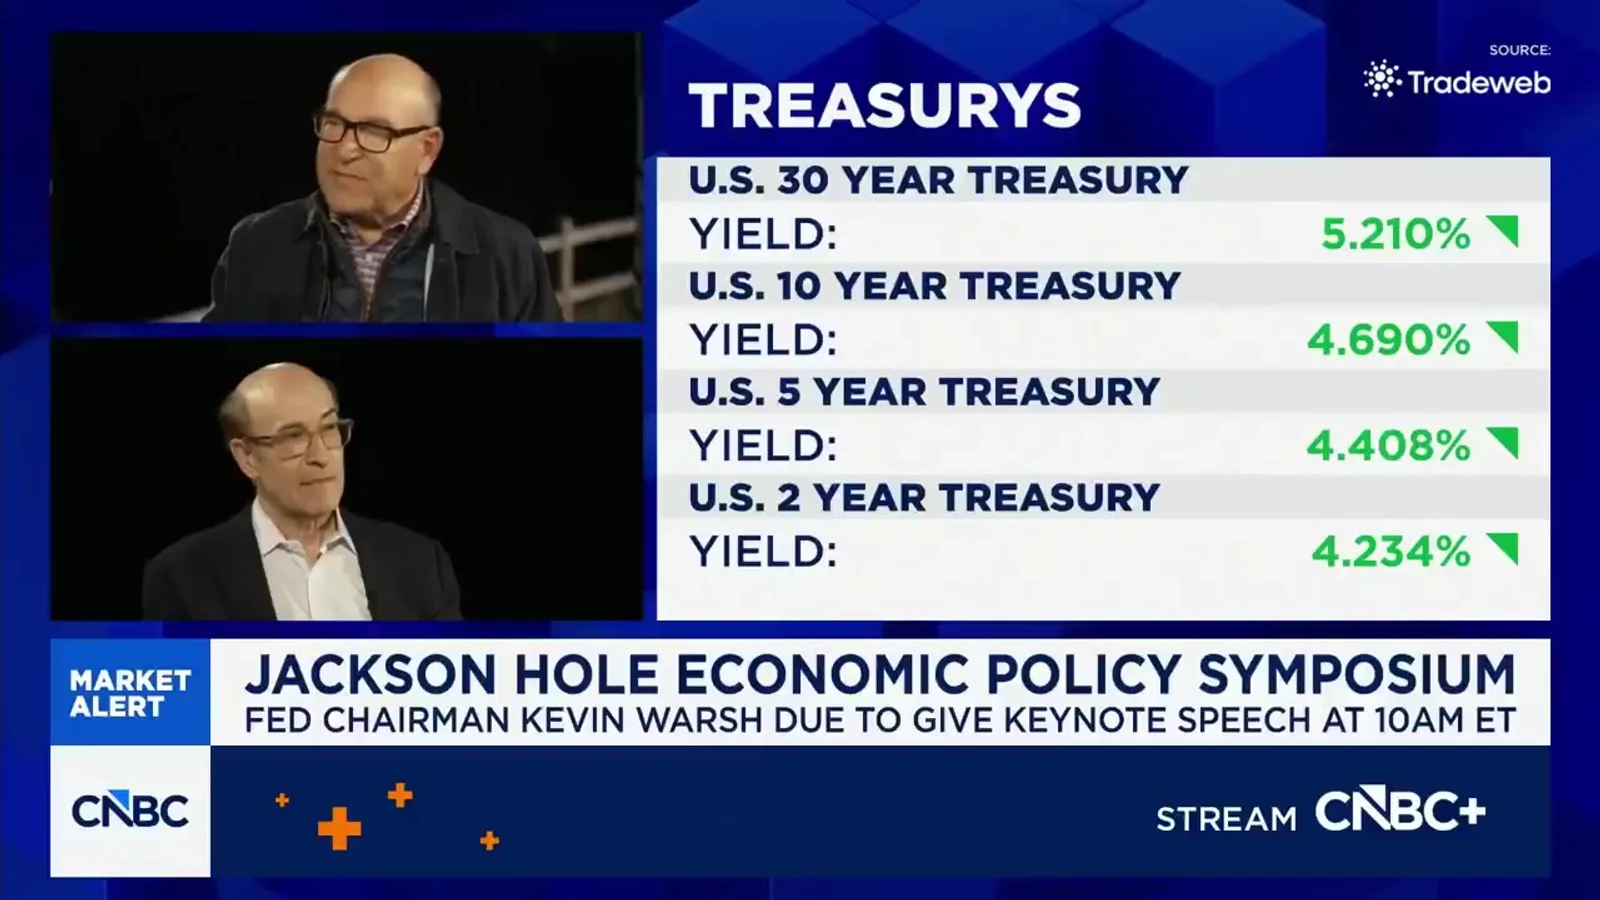
L'or traverse une période de tension. Quand les taux longs remontent, le métal jaune souffre mécaniquement : perçu comme un actif sans rendement, il perd de son attrait face à des obligations qui, elles, rémunèrent. C'est l'analyse que formule Guillaume Law-Yee, selon qui cette dynamique explique la pression actuelle sur les cours (GC=F). Le raisonnement est simple : un investisseur qui compare un actif ne versant aucun coupon à une obligation offrant un rendement positif va naturellement arbitrer en faveur de cette dernière dès que les taux montent. L'or ne distribue rien, ne verse aucun dividende et son seul attrait réside dans l'appréciation potentielle de son cours ou dans sa fonction de protection. Lorsque les taux longs grimpent, cette fonction de protection doit peser très lourd pour compenser le coût d'opportunité, ce qui n'est pas toujours le cas à court terme.
Pourtant, les banques centrales n'ont pas réduit leurs achats. Elles continuent d'en acquérir massivement, ce qui constitue un soutien structurel au métal, indépendamment des fluctuations de taux à court terme. Ce comportement d'achat soutenu par des institutions disposant de réserves considérables crée un plancher de demande que les seules variations de taux ne suffisent pas à effacer. C'est précisément cette tension entre pression de court terme et soutien structurel qui rend la lecture du marché de l'or particulièrement complexe en ce moment.
Dédollarisation : le tournant de 2022
Derrière ces achats, une logique géopolitique s'est cristallisée depuis 2022. La saisie des avoirs russes par les pays occidentaux a envoyé un signal fort à de nombreuses banques centrales : détenir des réserves en dollars ou en actifs libellés en devises occidentales comporte un risque de confiscation. L'or, lui, est un actif physique, sans contrepartie souveraine. Il n'existe pas d'émetteur susceptible de geler ou de saisir un lingot détenu dans un coffre national. Cette réalité alimente une volonté de dédollariser les réserves, selon Guillaume Law-Yee.
Ce mouvement de fond modifie la structure de la demande mondiale d'or. Les banques centrales qui cherchent à réduire leur exposition aux devises occidentales n'achètent pas de l'or pour spéculer sur une hausse de court terme : elles le font pour reconfigurer la composition de leurs réserves sur le long terme. Ce type de demande est par nature moins sensible aux variations de taux que la demande financière classique, ce qui explique pourquoi les achats se maintiennent même dans un environnement de taux élevés.
Dans ce contexte, la position recommandée par Guillaume Law-Yee n'est pas de vendre. L'or garde un rôle de diversification et de valeur refuge dans un portefeuille. La prudence s'impose sur le niveau d'exposition, pas sur la détention elle-même. Autrement dit, se surexposer dans un contexte de taux longs élevés serait une erreur, mais sortir entièrement du métal en ignorerait les fondamentaux structurels.
Pourquoi c'est important pour vos actifs
Selon nos modèles de corrélation historique, l'or (GC=F) est piloté en premier lieu par les taux réels et le dollar : quand les taux réels montent ou que le dollar se renforce, le métal recule et inversement. L'or sert aussi de baromètre de l'aversion au risque : en période de stress géopolitique ou financier, la demande de refuge le soutient même quand les taux pèsent. Ce double moteur explique pourquoi les achats des banques centrales, motivés par la dédollarisation, peuvent coexister avec une pression de court terme liée aux taux longs.
Pour un investisseur particulier, la leçon pratique est donc de calibrer son exposition plutôt que de trancher entre tout ou rien. L'or remplit une fonction de diversification dans un portefeuille multi-actifs et cette fonction reste pertinente tant que les tensions géopolitiques et la dynamique de dédollarisation amorcée en 2022 se poursuivent. La pression sur les cours est réelle, mais elle ne remet pas en cause le rôle du métal dans une allocation équilibrée.