
Un taux inconnu depuis vingt-trois ans
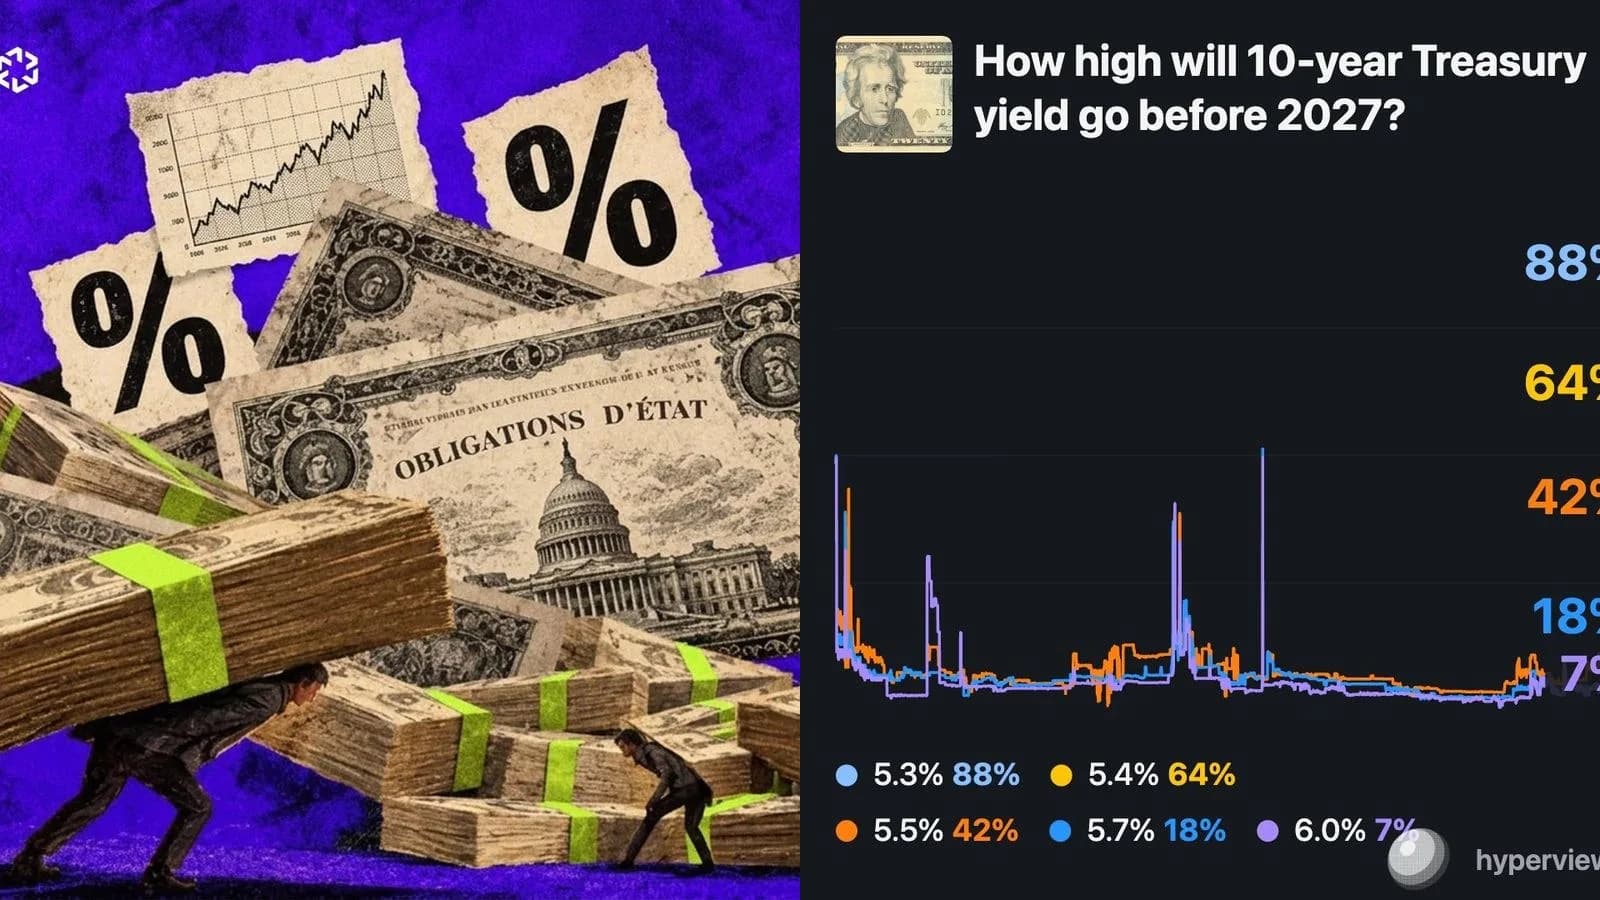
L'OAT, le titre de dette souveraine que l'État français place auprès des investisseurs pour financer ses dépenses, se négocie désormais à un taux que Paris n'avait pas affiché depuis 2002. Un point de taux entier a été gagné en deux mois. Ce n'est pas un accident de calendrier : le mouvement est mondial.
Côté américain, le 20 ans a touché son plus haut depuis 1986, après une adjudication tendue, c'est-à-dire une vente aux enchères par laquelle le Trésor américain place ses propres titres. Quand les acheteurs se font rares à ces enchères, les taux montent pour attirer la demande et la contagion se propage à l'ensemble des marchés obligataires souverains.
La France sous double pression
Pour les ménages et les entreprises, la mécanique est directe : quand le taux d'emprunt de l'État monte, le crédit de tout le monde suit. Prêts immobiliers, financement des PME, obligations corporate, tout se renchérit dans le sillage de la dette souveraine.
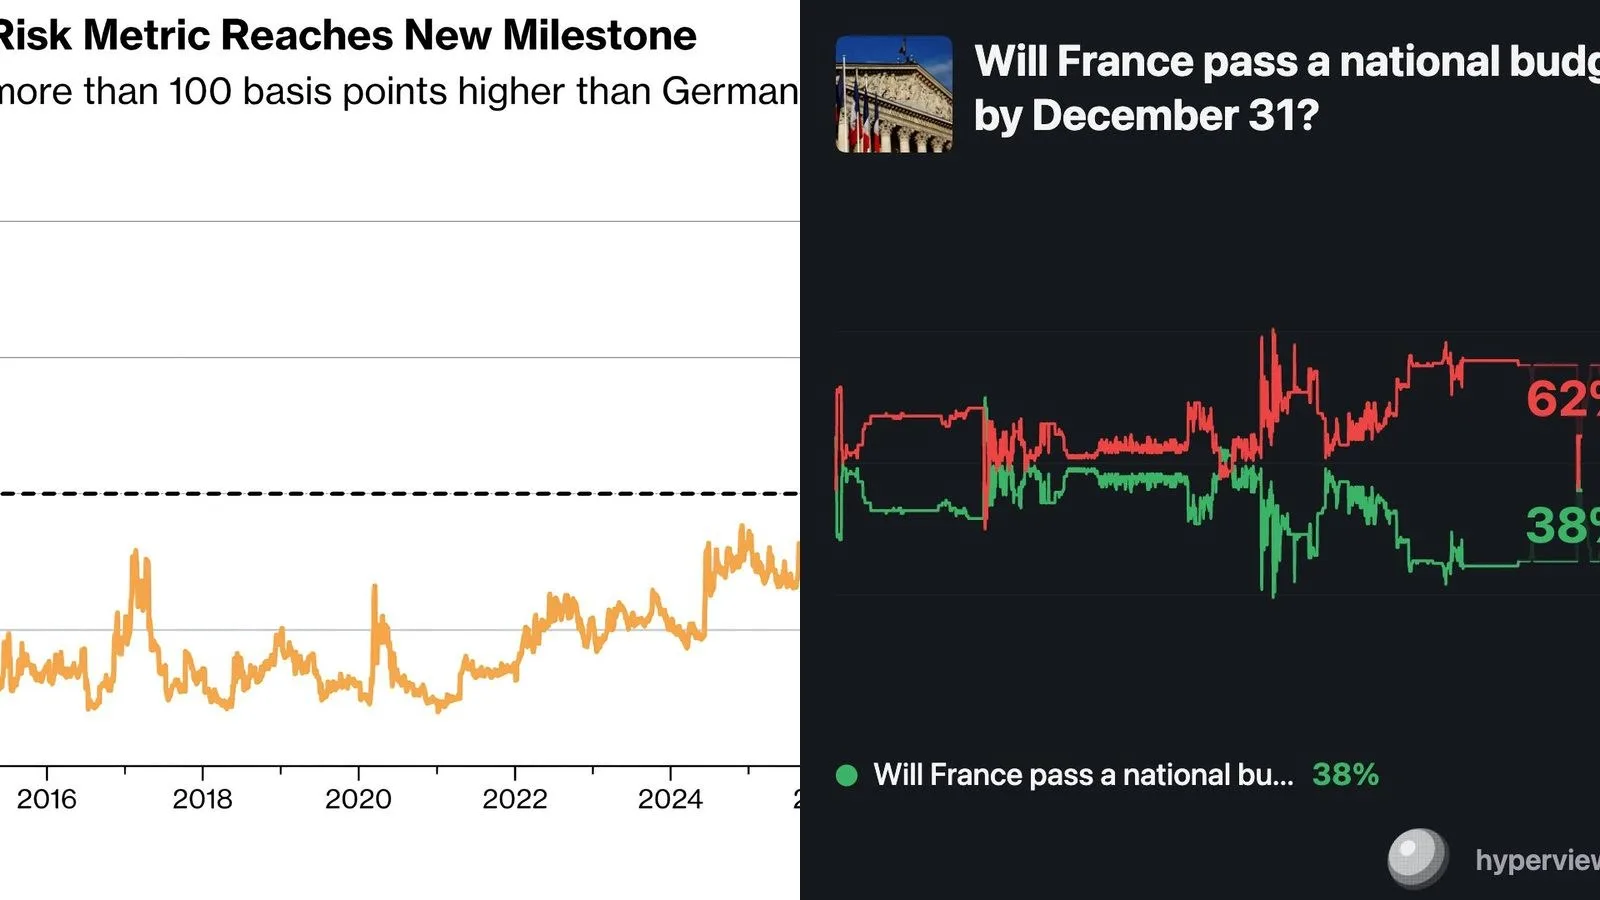
La France subit un choc supplémentaire que ses voisins n'ont pas au même degré : sa propre prime de risque enfle, faute de budget crédible. Le marché de prédiction Polymarket donne à 55% la probabilité qu'un budget passe avant la fin de l'année. Cette incertitude budgétaire alimente un écart de taux avec l'Allemagne qui s'installe dans la durée, signal que les investisseurs exigent une compensation croissante pour détenir de la dette française plutôt qu'allemande.
Côté banques françaises, la situation est à double tranchant. Des taux élevés gonflent les marges d'intérêt, ce qui soutient les revenus à court terme. Mais une OAT chère renchérit aussi leur propre financement et une dégradation prolongée de la signature française pèserait sur leurs bilans.
Pourquoi c'est important pour vos actifs
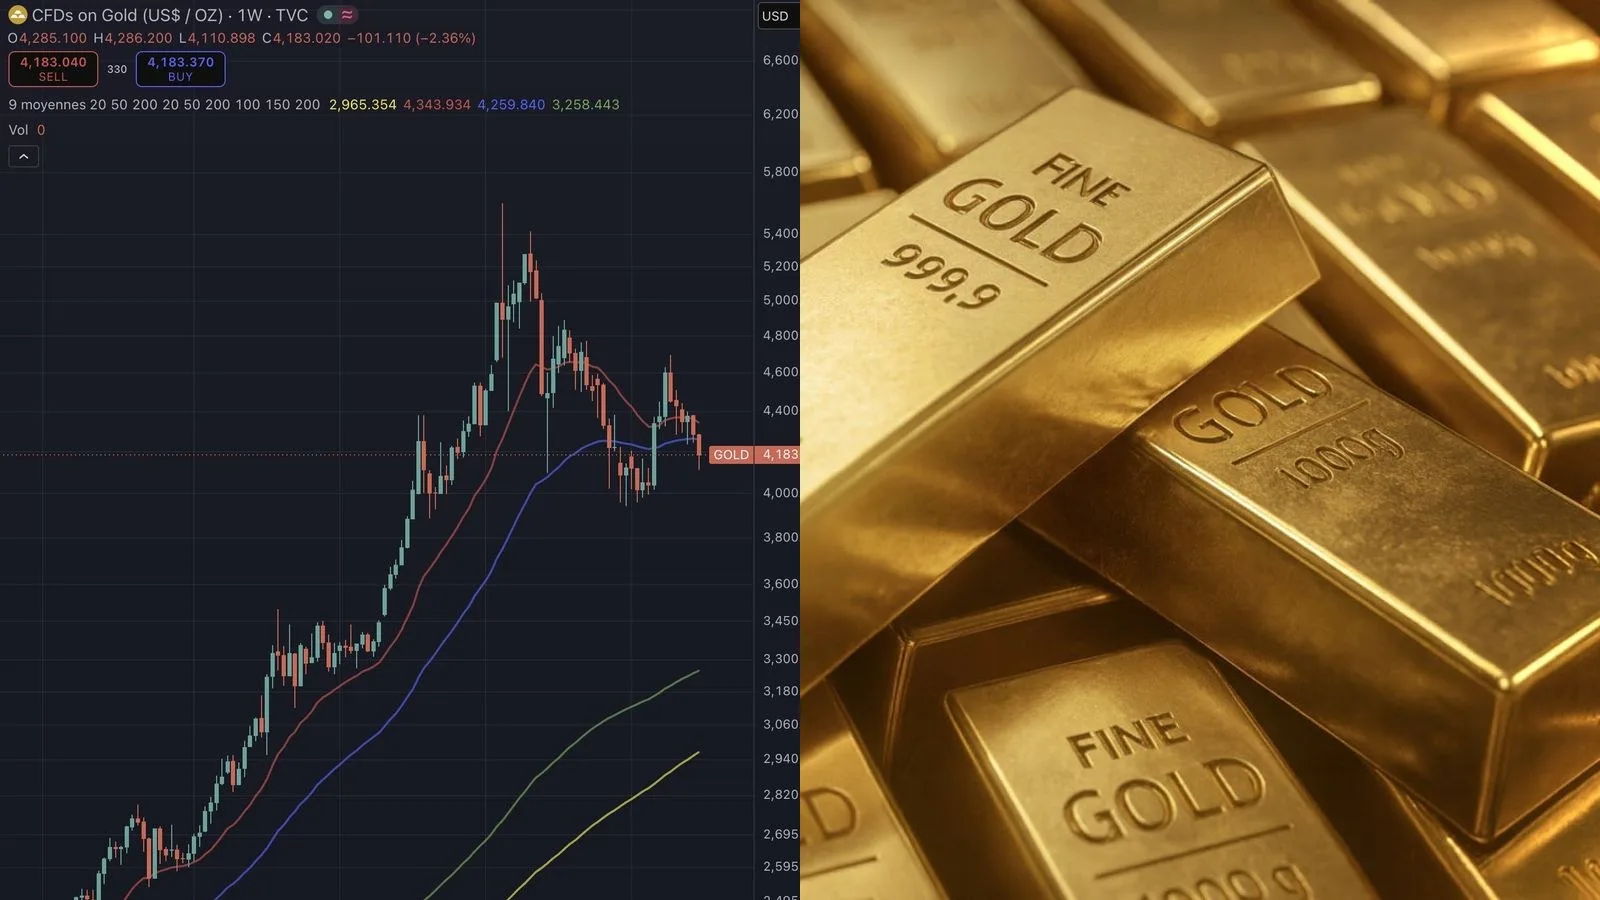
Fuir le papier d'État long reste le réflexe défensif dans ce contexte : un titre acheté aujourd'hui à taux élevé perd de la valeur en capital si les taux continuent de monter et la visibilité sur un reflux rapide est faible. L'or, en revanche, joue son rôle de couverture classique quand les dettes souveraines se vendent simultanément sur plusieurs marchés. Les marchés de prédiction suivent également l'évolution de la notation française, Moody's et S&P étant scrutés de près dans ce contexte de prime de risque installée. La pression sur les finances publiques françaises ne se dissipera pas avant qu'un cadre budgétaire crédible soit adopté et validé par les marchés.