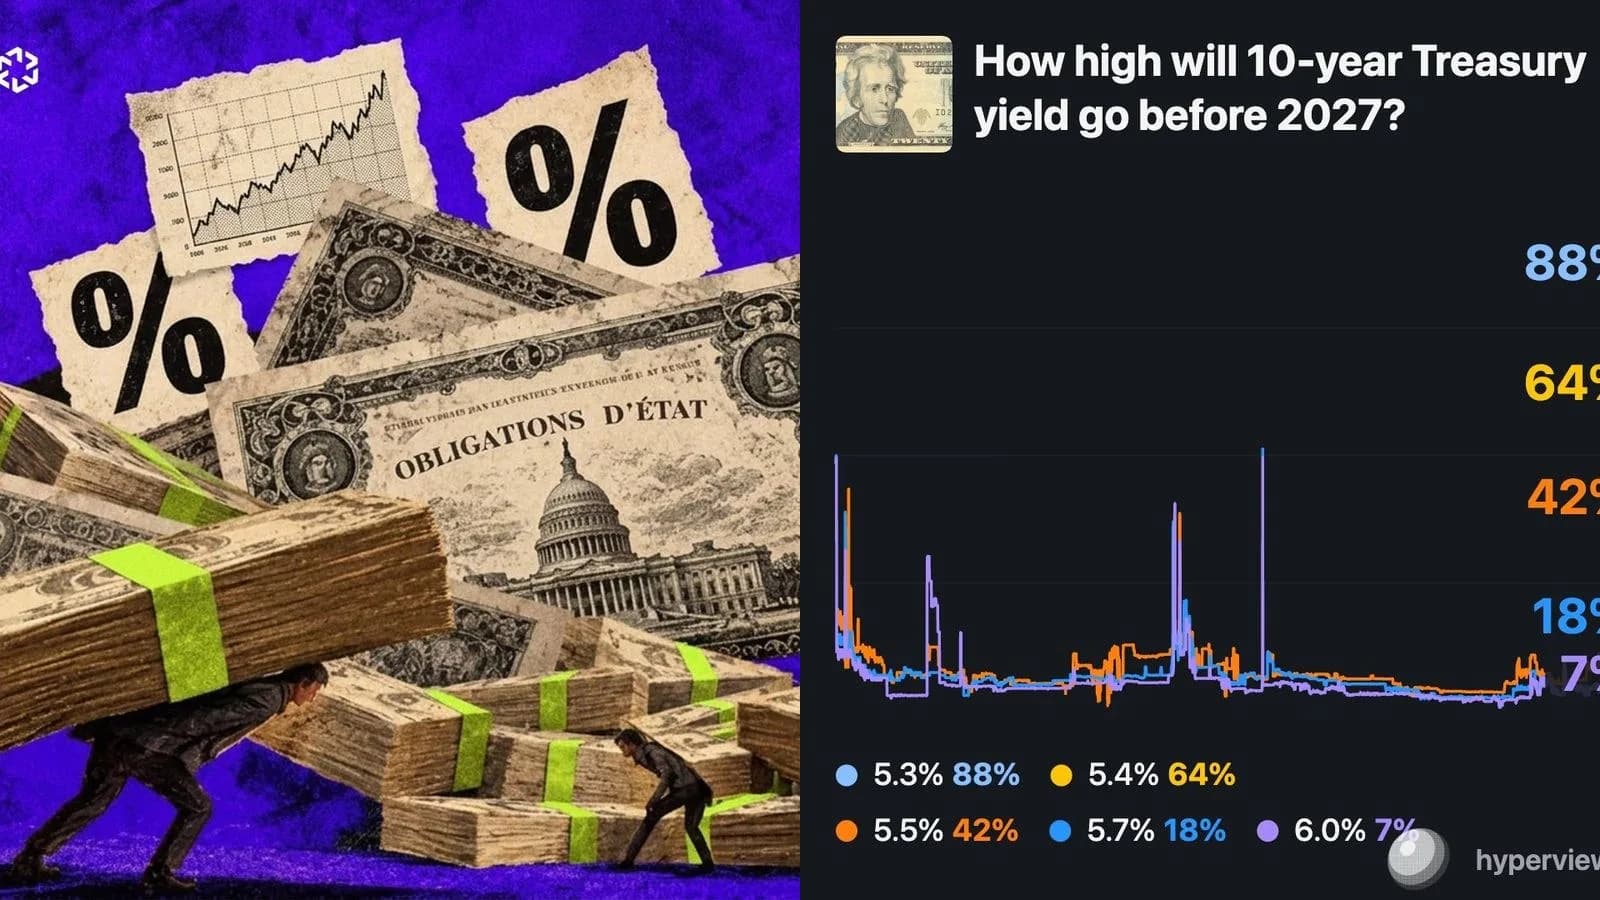

Un selloff qui ne ressemble plus aux précédents
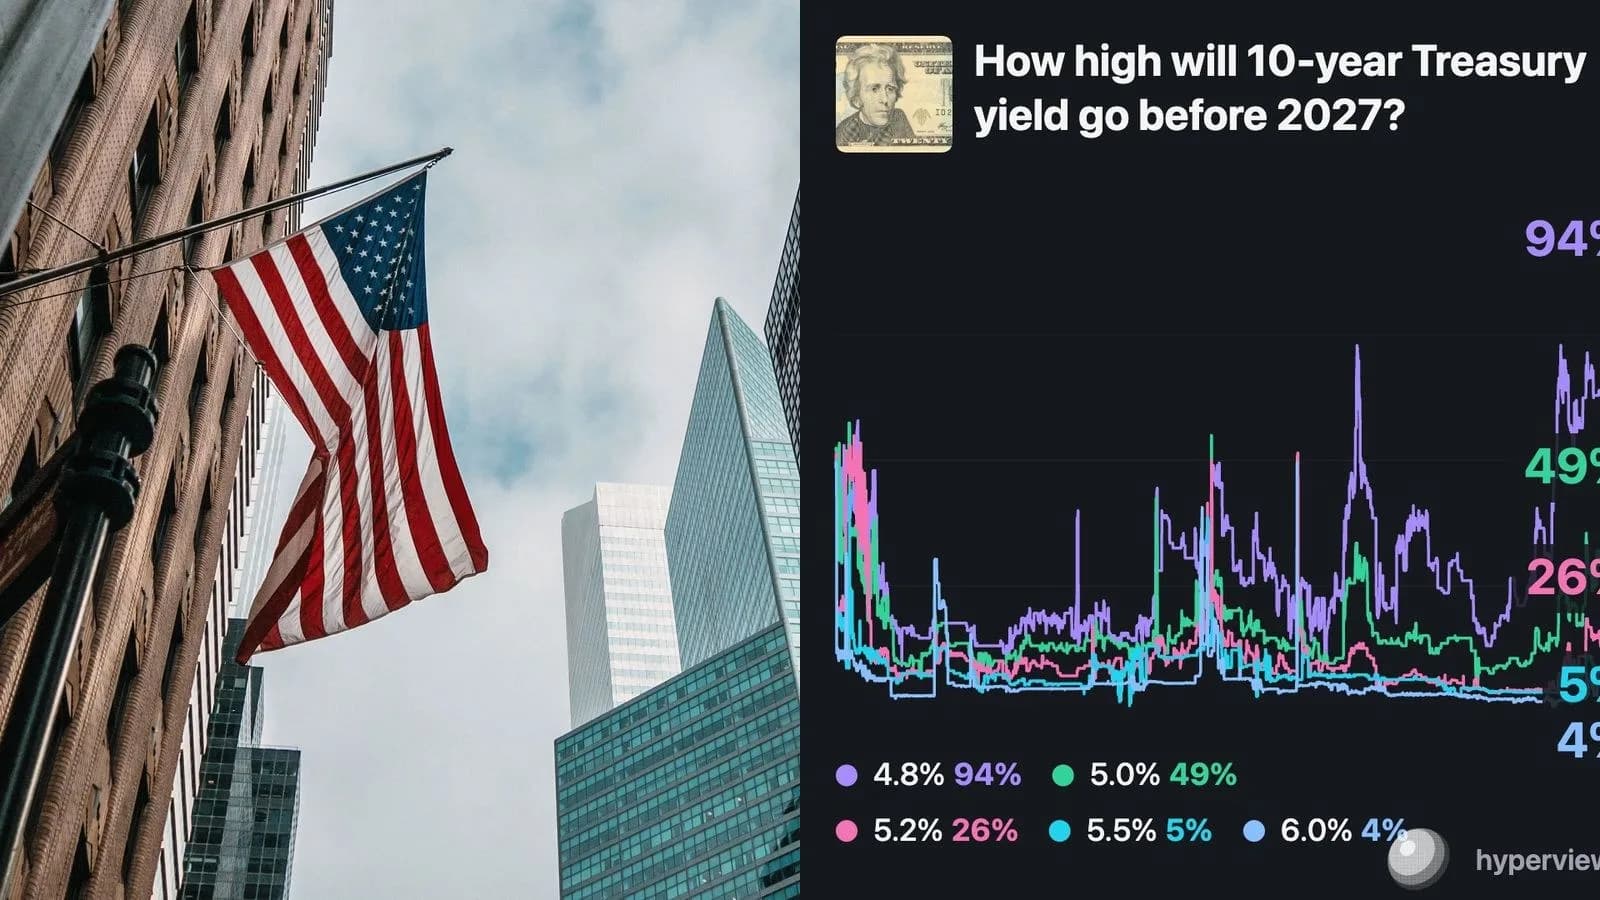
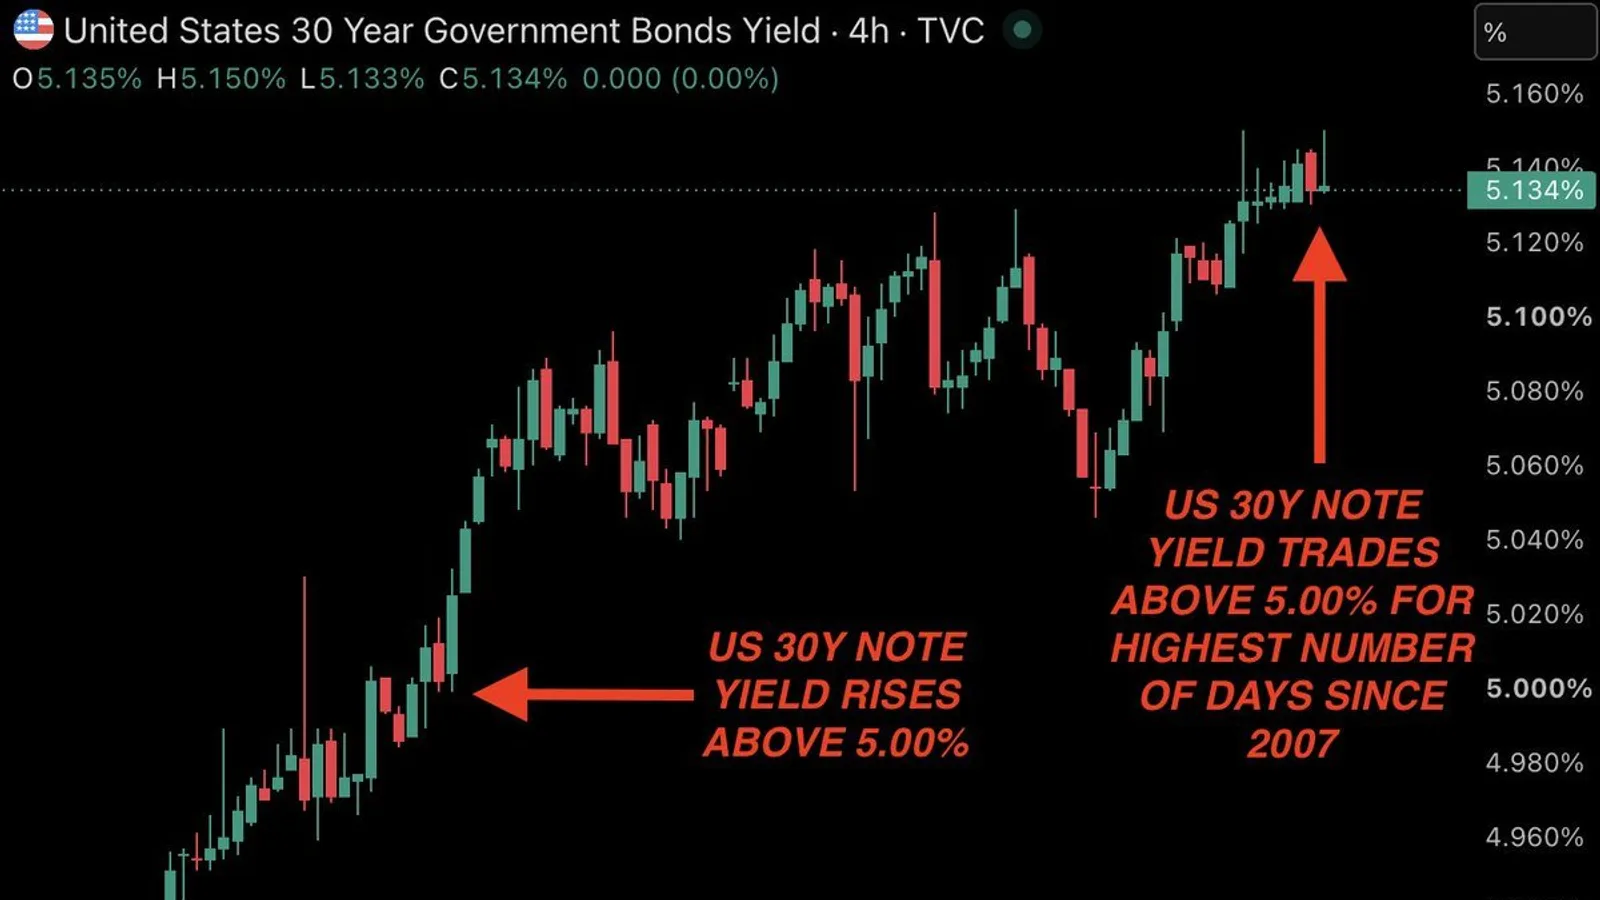
Ce n'est plus un mouvement isolé sur les Treasuries américains. Le selloff obligataire est devenu synchronisé : le 10 ans américain atteint son plus haut depuis 24 ans, tandis que le 30 ans britannique franchit 6,02%, un niveau absent depuis janvier 1997. Trois forces communes expliquent cette convergence : une inflation qui reste collante, des déficits publics à des niveaux records et des banques centrales qui ont cessé de baisser leurs taux.
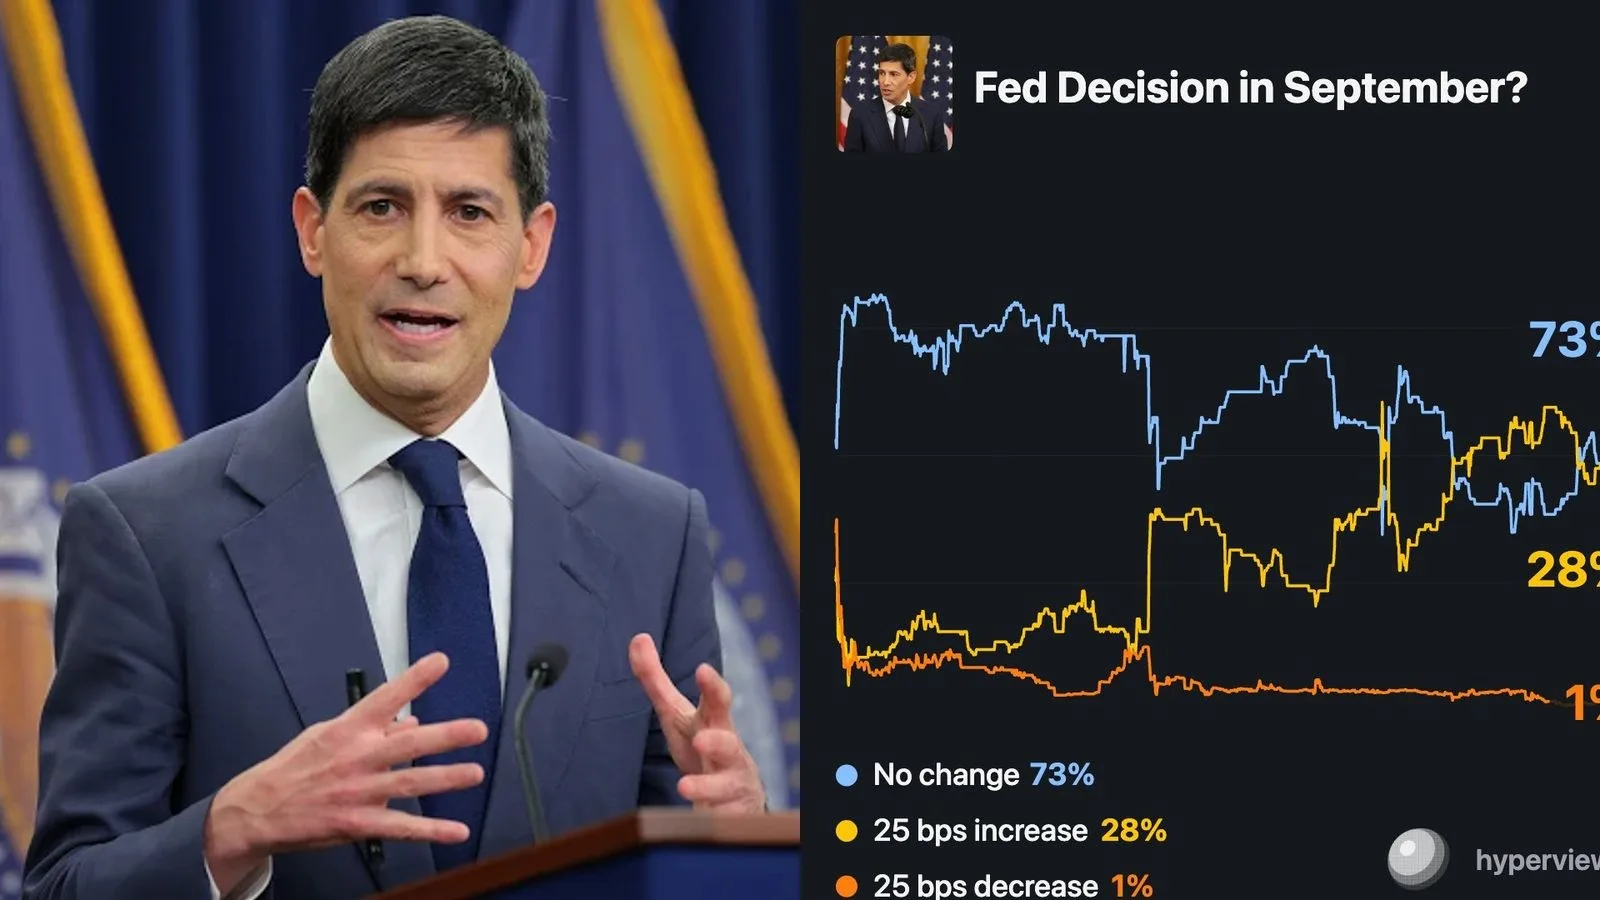
Côté Banque d'Angleterre, le marché de prédiction Polymarket donne 92% de probabilité à une hausse de taux en 2026, un niveau comparable aux anticipations sur la Fed. Ce consensus haussier entretient la pression vendeuse sur les obligations longues, car les investisseurs anticipent que les taux directeurs resteront élevés plus longtemps que prévu.
Le Royaume-Uni comme signal d'alarme
Le Royaume-Uni n'est pas un cas parmi d'autres. C'est là qu'un accident obligataire s'est déjà produit en 2022, avec le débouclage forcé des fonds de retraite à effet de levier, contraints de vendre massivement leurs positions sur les gilts pour couvrir leurs appels de marge. À 6%, ce mécanisme redevient plausible : les maillons faibles, fonds de pension sous-capitalisés ou véhicules à levier, se retrouvent à nouveau en zone de danger.
Le Royaume-Uni, la France et le Japon sont les trois marchés à surveiller en priorité. Ce sont là que la prochaine fissure est la plus susceptible d'apparaître, selon l'analyse du tweet. La duration longue est à éviter sur l'ensemble de ces marchés, pas uniquement sur les Treasuries américains. Le TLT, ETF sur les obligations longues américaines, reste l'épicentre d'un selloff désormais mondial.
Un selloff synchronisé augmente par ailleurs le risque de vente forcée : quand toutes les dettes souveraines se vendent ensemble, les acteurs les plus exposés, retraites ou fonds à levier, peuvent être contraints de liquider d'autres positions pour tenir leurs engagements. C'est ce mécanisme de contagion et non la seule hausse des taux, qui transforme un mouvement de marché en accident systémique.
Pourquoi c'est important pour vos actifs
- $IEF▼ Baissier
- $GOLD▼ Baissier
- $TIP▼ Baissier
- $IEFon▼ Baissier
- $HYG▼ Baissier
Sens qualitatif, sans prévision de prix. Source : nos modèles de corrélation historique.
Selon nos modèles de corrélation historique, ce qui déplace les prix n'est pas la décision des banques centrales en elle-même, mais l'écart avec ce que le marché anticipait déjà : une hausse déjà intégrée à 92% a un impact quasi nul. Dans ce contexte de resserrement prolongé, les obligations longues subissent une pression directe, tandis que les obligations indexées sur l'inflation restent exposées à la persistance de l'inflation collante. L'or joue un rôle de couverture spécifique lors d'un selloff souverain synchronisé, tendant à résister quand c'est la dette elle-même, toutes zones confondues, qui est vendue.