
Hon Hai, plus connu sous le nom de Foxconn (2317), a publié un chiffre d'affaires trimestriel record de 95,4 milliards de dollars, en hausse de 47% sur un an grâce aux serveurs d'intelligence artificielle. Mais son action ne gagne que 13,27% sur un an, loin de ses pairs.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Croissance du chiffre d'affaires, Qualité de la demande |
Ce qui a été publié
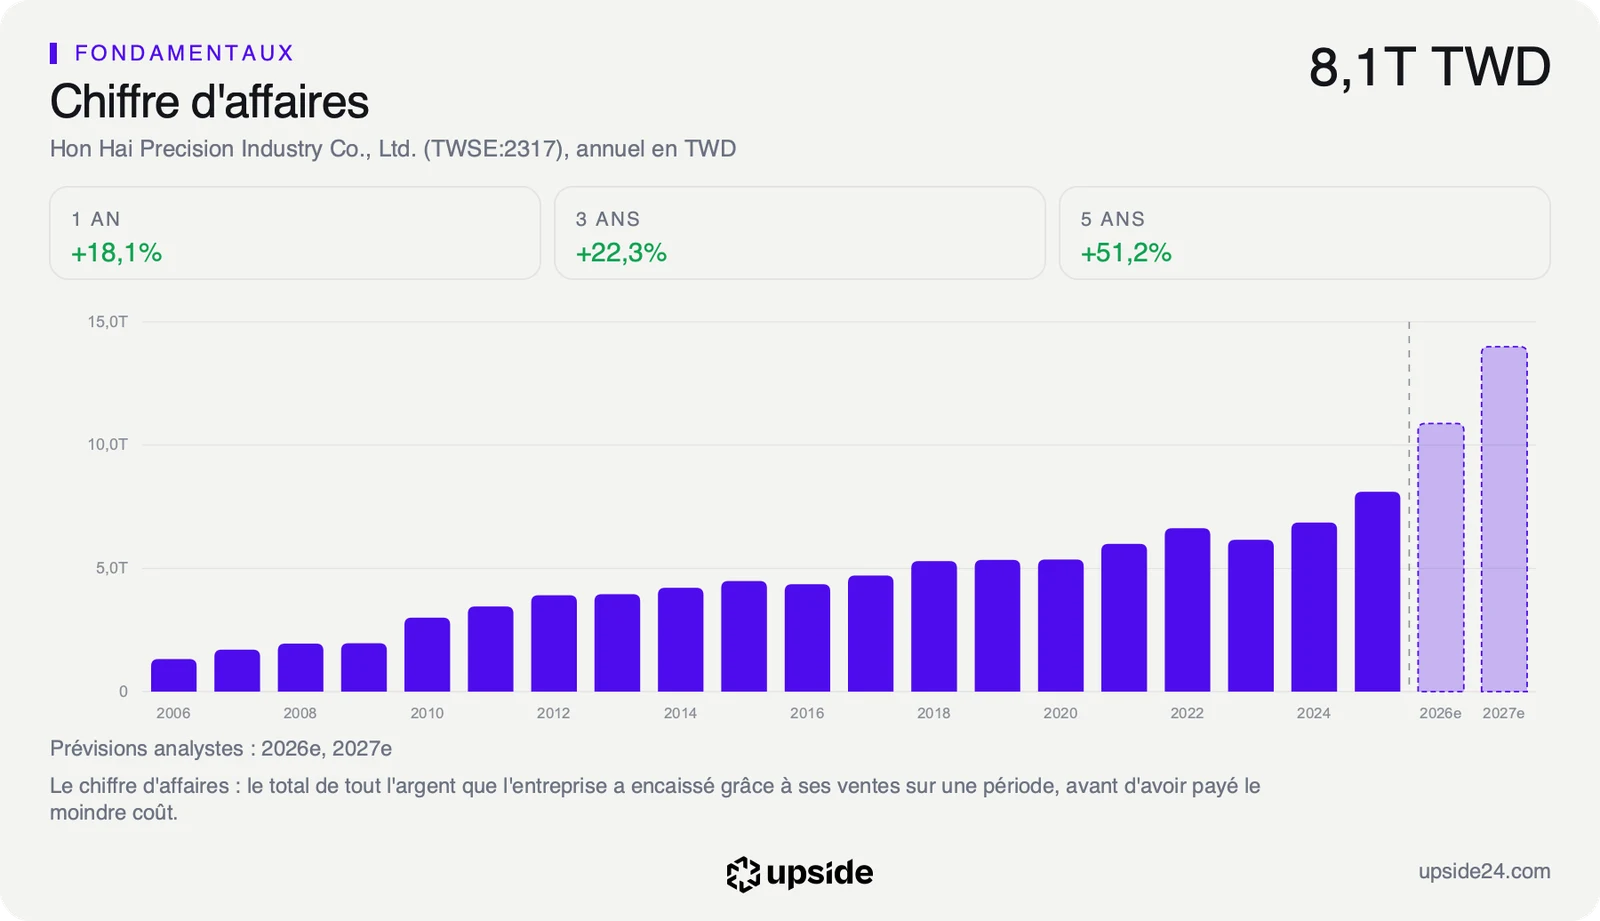
Foxconn a annoncé le 5 octobre un chiffre d'affaires de 3 030 milliards de dollars taïwanais pour le troisième trimestre, soit 95,4 milliards de dollars, en hausse de 47% sur un an, rapporte Reuters. C'est un record pour le groupe. Le seul mois de septembre a dépassé pour la première fois les 1 000 milliards de dollars taïwanais, à 1 160 milliards, en hausse de 38%. Les groupes taïwanais publient leurs ventes chaque mois, et celles de Foxconn servent de baromètre à toute l'industrie électronique : elles disent, des semaines avant les comptes trimestriels, si les commandes des géants de la technologie se confirment.
Foxconn, c'est l'usine qui assemble une grande partie de l'électronique mondiale pour le compte des marques : smartphones, ordinateurs, et désormais les serveurs qui font tourner l'intelligence artificielle. Reuters le présente comme le premier fabricant de serveurs de Nvidia, le concepteur des puces qui équipent ces machines.
Le montant donne le vertige à l'échelle du groupe. En un seul trimestre, Foxconn a encaissé environ un tiers de ce qu'il avait facturé sur les douze mois précédents, 288,59 milliards de dollars. Le même trimestre de l'an dernier pesait 64,85 milliards de dollars.
Le groupe n'a publié que son chiffre d'affaires : la marge et le bénéfice du trimestre seront connus le 12 novembre, avec les comptes complets. Pour le quatrième trimestre, La répartition par activité n'a pas été détaillée. Foxconn dit s'attendre à une poursuite de la croissance de son activité liée à l'intelligence artificielle et à une performance conforme aux attentes du marché, sans donner de chiffre. Sa prévision ne bouge donc pas, ce qui fait de cette publication une confirmation de rythme plutôt qu'un changement de cap.
Ce que rapporte chaque dollar de ventes
Une publication de chiffre d'affaires dit si la demande est là. Elle ne dit pas ce que cette demande rapporte. C'est tout l'enjeu du dossier Foxconn, et la raison pour laquelle un record de ventes ne suffit pas à faire bouger son action.
Sur la demande, la réponse est nette. Les analystes recensés par S&P Capital IQ attendaient environ 2 855 milliards de dollars taïwanais pour le trimestre, déjà en hausse de 38,66% sur un an. Foxconn les dépasse d'environ 6%. Le marché de l'intelligence artificielle absorbe donc plus de serveurs que prévu, même par ceux qui suivent le groupe au plus près.
Sur ce que rapporte cette demande, le constat est plus froid. La marge brute, la part des ventes qui reste une fois payés les composants et l'assemblage, ressort à 6,12%, contre 14,80% pour la médiane des 61 sociétés de son sous-secteur. Sur 100 dollars de serveurs vendus, Foxconn garde à peine plus de 6 dollars pour payer ses frais, ses impôts et ses actionnaires. Un assembleur facture les puces de Nvidia, mais il n'en touche pas la marge. Une bonne part du prix d'un serveur correspond aux composants que Foxconn achète puis refacture : plus la machine est chère, plus le chiffre d'affaires grimpe, sans que le gain de l'assembleur suive dans la même proportion. C'est ce qui explique qu'un trimestre record ne se traduise pas mécaniquement en bénéfice record.
La croissance coûte même de l'argent, pour l'instant. Le free cash flow, la trésorerie qui reste une fois payés l'exploitation et les investissements, ressort à -851,68 millions de dollars sur douze mois. Monter en puissance sur les serveurs oblige à acheter des composants et à financer des stocks avant d'être payé par les clients.
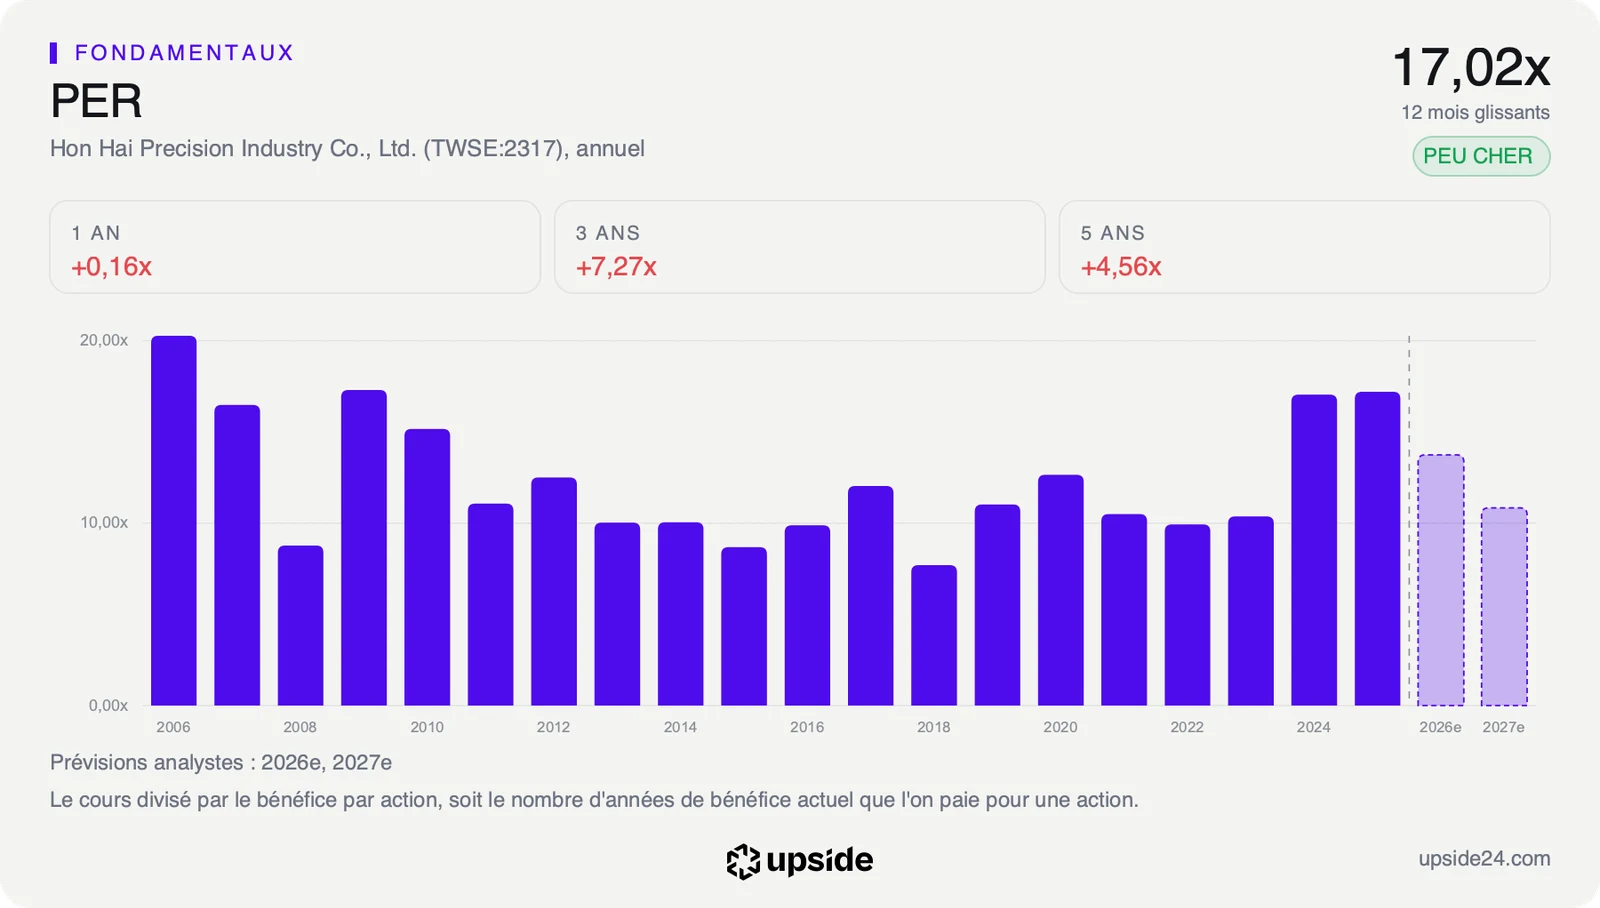
Le prix de l'action reflète ce double visage. Le PER, le nombre d'années de bénéfices que l'on paie en achetant une action, se situe dans les 15 % les plus élevés de ses cinq dernières années : l'action est plus chère face à ses propres bénéfices qu'environ 85% du temps depuis cinq ans. Le marché a donc déjà relevé le prix qu'il accepte de payer pour Foxconn, sans pour autant le traiter comme une valeur de l'intelligence artificielle. La comparaison détaillée avec les 61 sociétés du sous-secteur montre où se situe le groupe sur chaque dimension.
Une action à la traîne de son secteur
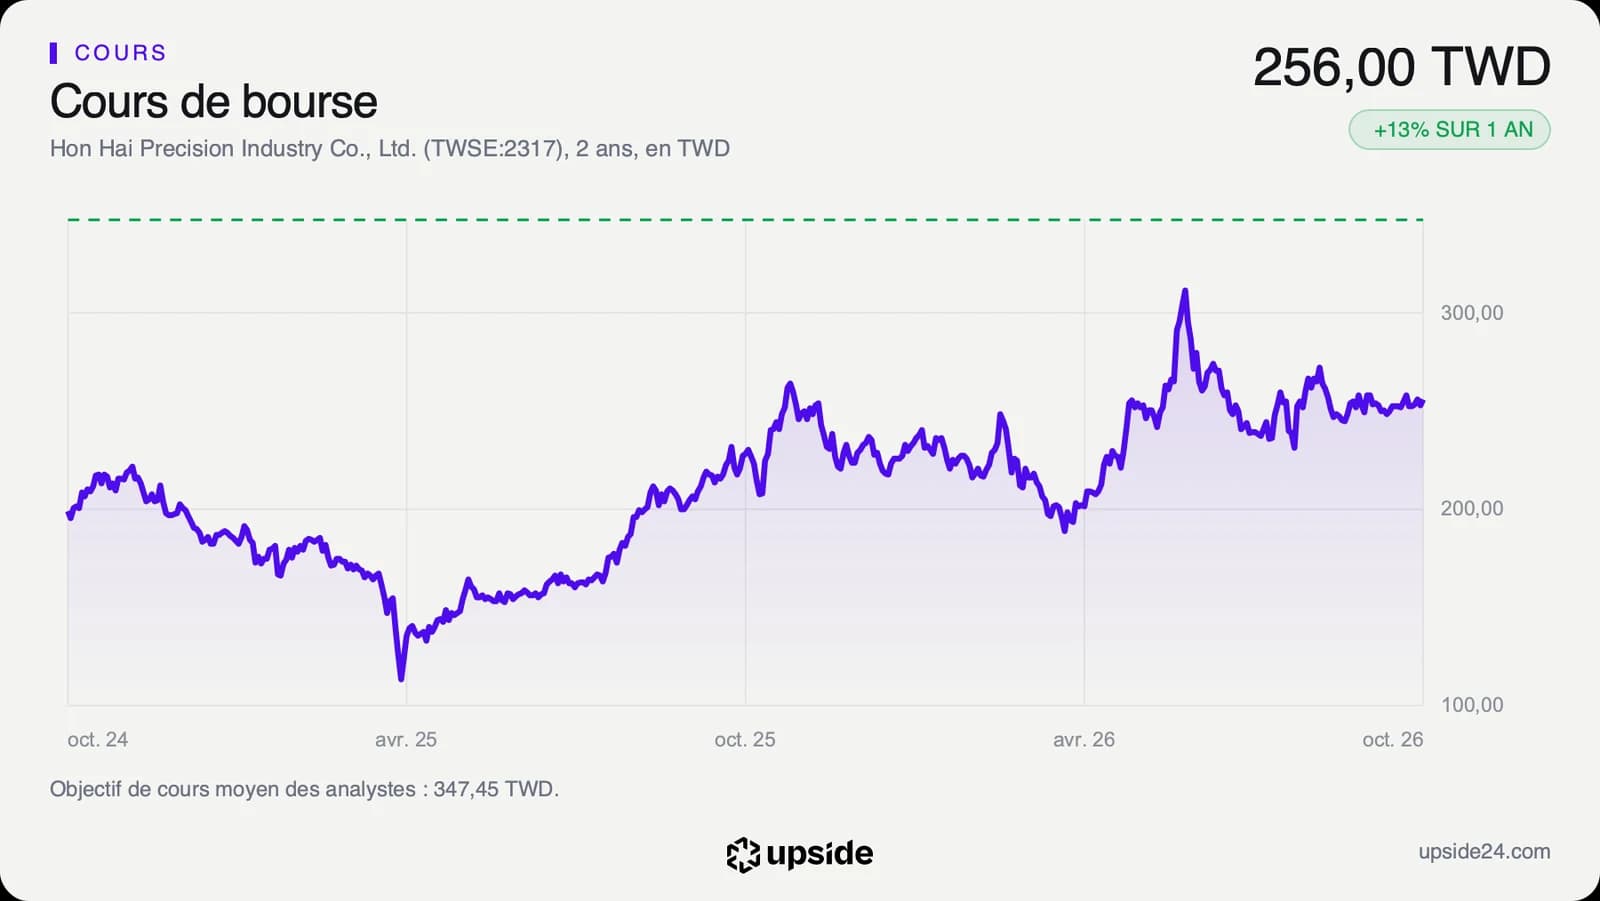
L'action Hon Hai a terminé la séance du lundi 5 octobre à 254 dollars taïwanais à la Bourse de Taipei, en hausse de 1,20%, avec environ une fois et demie les volumes habituels. Elle a clôturé la séance du 6 octobre à 256 dollars taïwanais. Pour un chiffre d'affaires record et supérieur aux attentes, la réaction reste modeste.
Le décalage se lit sur un an. Le titre a gagné 13,27%, quand la médiane de son sous-secteur a pris 34,01%. Il se situe 18,47% sous son plus haut des douze derniers mois, 314 dollars taïwanais, atteint en juin, après avoir touché 187,5 dollars taïwanais au plus bas de l'année. Le titre évolue donc à mi-chemin de sa fourchette annuelle, sans tendance marquée depuis l'été. L'indicateur RSI, qui mesure la vitesse des dernières variations, ressort à 53,85 : ni emballement, ni excès de vente.
Les analystes sont plus allants que le marché. Les 21 qui suivent la valeur visent en moyenne environ 347 dollars taïwanais, avec des cibles qui s'étalent de 260 à 435. Ils ont relevé leurs estimations de bénéfice pour 2026 de 5,91% en trois mois, avant même cette publication. Leur objectif moyen laisse entrevoir une hausse d'environ 36% par rapport au cours actuel : un écart large, qui mesure la confiance des analystes dans la capacité du groupe à transformer ses volumes en profits. Le marché, lui, attend de le voir dans les comptes avant de payer.
La raison de cette prudence tient en une phrase : la Bourse paie la marge, pas le volume. Sur un serveur d'intelligence artificielle, l'assembleur récupère le chiffre d'affaires bien plus que le profit. Tant que la marge de Foxconn reste celle d'un sous-traitant, chaque record de ventes est accueilli comme une bonne nouvelle déjà attendue.
Le point de bascule
Le rendez-vous est fixé au 12 novembre, avec les comptes complets du troisième trimestre. Ils diront enfin ce que ces ventes record ont rapporté. Les analystes attendent un bénéfice par action d'environ 18,6 dollars taïwanais sur 2026, en hausse de près de 39%, puis d'environ 23,1 dollars taïwanais en 2027.
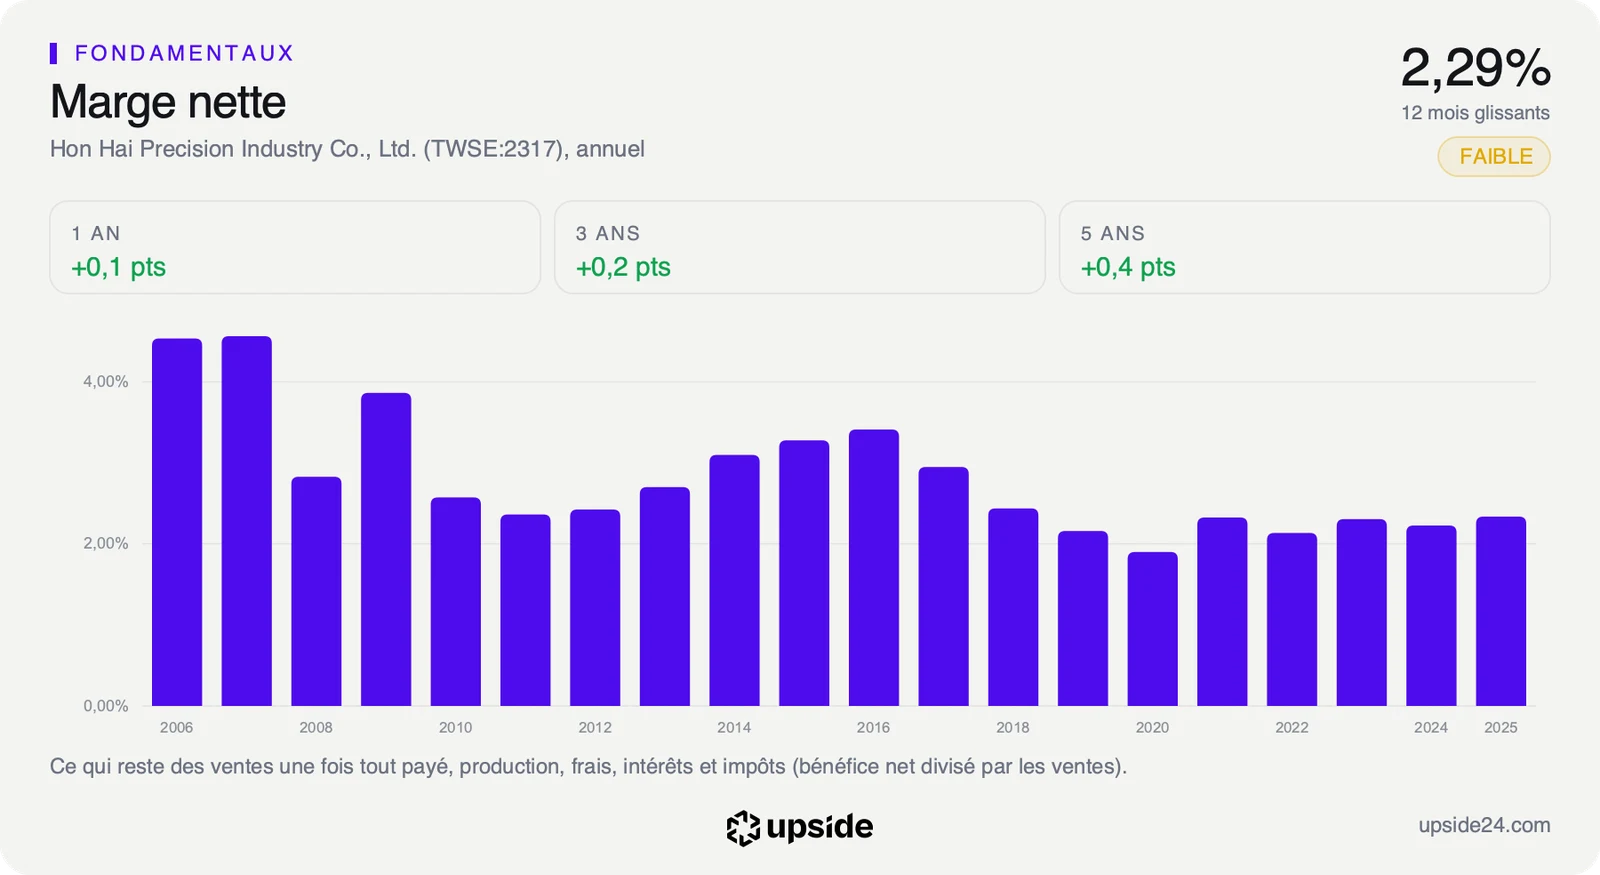
Dans le scénario favorable, le poids croissant des serveurs, plus complexes à assembler que les smartphones, fait remonter la marge nette au-dessus de son niveau actuel de 2,29%, et le free cash flow repasse en positif. La croissance des ventes devient alors une croissance du bénéfice, et le marché n'a plus de raison de la payer moins cher qu'ailleurs. Dans le scénario défavorable, la marge reste collée à ce niveau et les stocks continuent d'absorber la trésorerie. Le chiffre d'affaires grossit, mais le bénéfice suit à peine.
Tant que la marge nette reste proche de 2,29% et le free cash flow négatif, un PER de 17,02 fois, contre 30,30 pour la médiane du sous-secteur, reste le prix d'un sous-traitant. Si le 12 novembre montre une marge en hausse nette, le même multiple devient celui d'un acteur central de l'intelligence artificielle payé deux fois moins cher que son secteur. Reste à savoir ce que vaut le titre à ce prix : la réponse, notée et chiffrée, est dans l'analyse complète.
Les données, en clair
- Chiffre d'affaires : le total des ventes sur une période. Hon Hai : 3 030 milliards de dollars taïwanais au troisième trimestre 2026, soit 95,4 milliards de dollars, et 288,59 milliards de dollars sur les douze mois précédents.
- Consensus : la moyenne des estimations des analystes. Hon Hai : environ 2 855 milliards de dollars taïwanais attendus pour le trimestre, selon S&P Capital IQ.
- Marge brute : la part des ventes qui reste après le coût direct des produits. Hon Hai : 6,12%, contre 14,80% pour la médiane des 61 sociétés de son sous-secteur.
- Marge nette : la part des ventes qui reste une fois tout payé, impôts compris. Hon Hai : 2,29% sur douze mois, contre 4,03% pour la médiane du sous-secteur.
- Free cash flow : la trésorerie qui reste une fois payés l'exploitation et les investissements. Hon Hai : -851,68 millions de dollars sur douze mois.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Hon Hai : 17,02 fois, contre 30,30 pour la médiane du sous-secteur, et dans les 15 % les plus élevés de ses cinq dernières années.
- RSI : un indicateur de la vitesse des variations sur 14 séances, sous 30 un titre est dit survendu. Hon Hai : 53,85.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Hon Hai : 347,45 dollars taïwanais pour 21 analystes, de 260 à 435 dollars taïwanais.