
Un demi-trillion d'euros pour rémunérer les créanciers
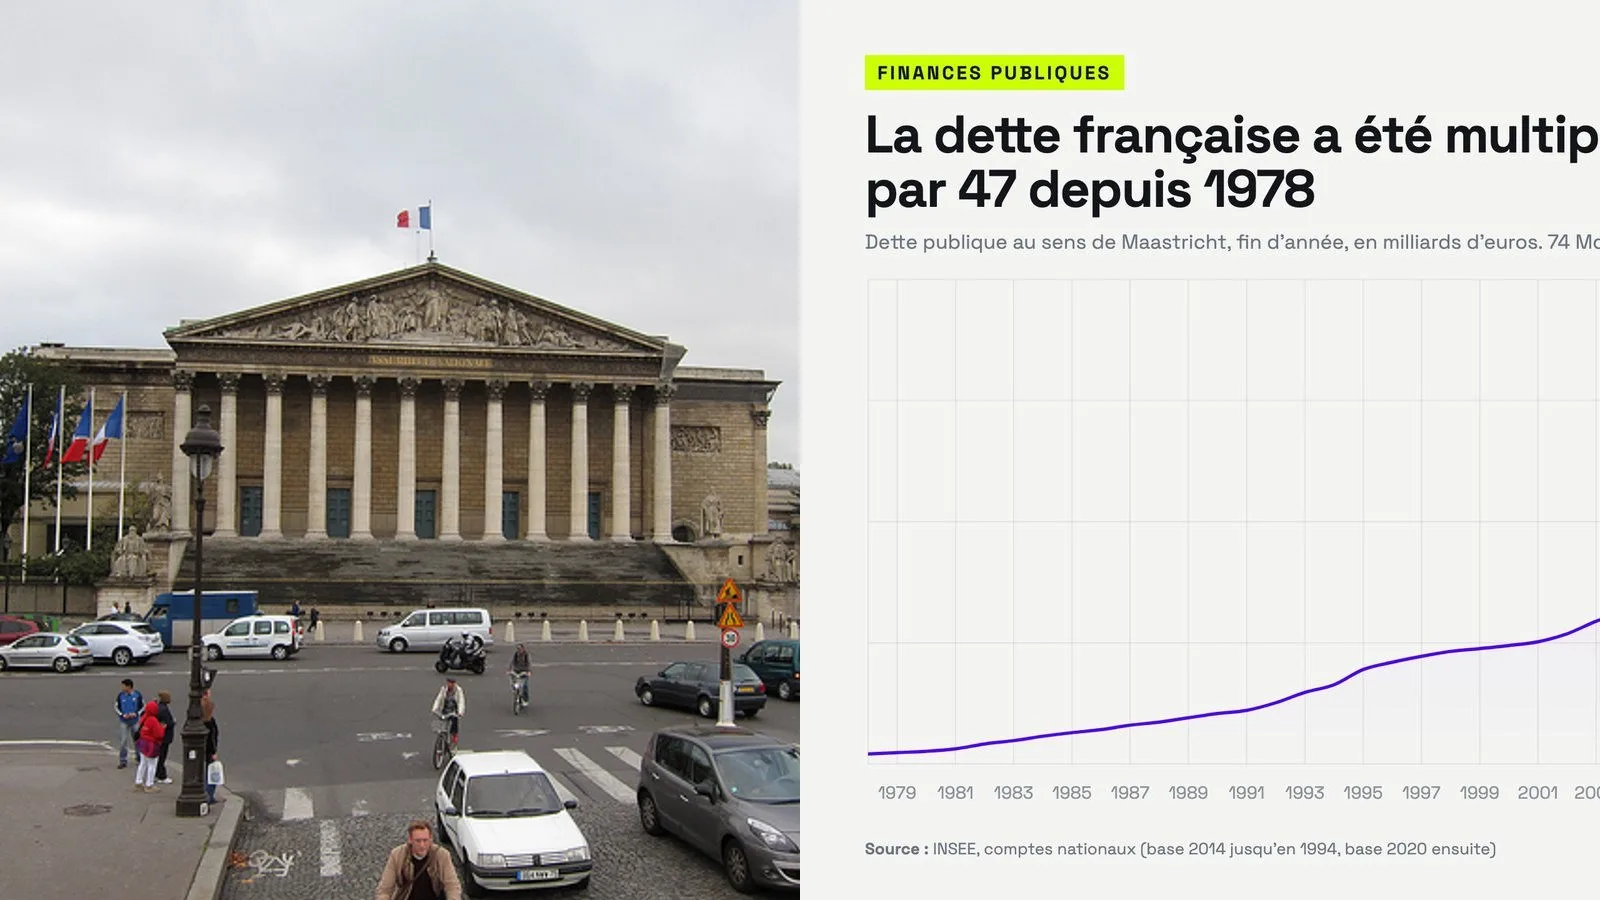
En dix ans, l'État français a versé plus de 500 milliards d'euros d'intérêts à ses prêteurs. Ramenée à l'année, cette charge dépasse en moyenne 50 milliards d'euros, selon Le Figaro. Un chiffre qui mérite d'être lu avec soin : il ne comprend pas le remboursement du capital emprunté. Il s'agit uniquement du coût de la dette, c'est-à-dire la rémunération brute versée aux détenteurs d'obligations souveraines françaises. Le capital, lui, s'y ajoute par-dessus, alourdissant encore davantage la facture réelle supportée par les finances publiques.
Pour situer l'ampleur de ce montant, la dette publique française représentait environ 112% du PIB en 2024, d'après les données de l'INSEE et de la Banque de France. À ce niveau d'endettement, la charge d'intérêts cesse d'être une variable d'ajustement conjoncturelle. Elle devient une ligne budgétaire structurelle, difficilement compressible, qui s'impose avant toute décision de dépense et contraint l'ensemble des arbitrages gouvernementaux. Quelle que soit la majorité en place, quelle que soit la priorité politique affichée, ces 50 milliards annuels partent d'abord vers les créanciers, avant même que le premier euro soit alloué à un service public.
Deux effets concrets sur les finances publiques
Cette dépense pèse à deux endroits distincts et les deux méritent d'être examinés séparément.
D'abord sur le budget de l'État, de manière immédiate et mécanique. Chaque milliard versé aux créanciers est un milliard qui ne finance ni l'hôpital, ni l'école, ni la défense, ni aucune autre priorité publique. Les marges de manoeuvre se réduisent année après année, à mesure que le stock de dette grossit et que les conditions de refinancement évoluent. Ce n'est pas une question d'orientation politique : c'est une contrainte arithmétique qui s'applique à tout gouvernement qui emprunte pour couvrir ses déficits.
Ensuite sur la fiscalité future, de manière différée mais tout aussi certaine. La dette d'aujourd'hui, c'est l'impôt de demain. Quand l'État emprunte pour boucler ses comptes, il transfère la charge sur les contribuables à venir. La question n'est pas abstraite : elle se traduit concrètement par une pression fiscale durable et par des arbitrages budgétaires de plus en plus contraints pour les gouvernements successifs. Les générations futures héritent non seulement du capital à rembourser, mais aussi des intérêts qui continuent de courir tant que ce capital n'est pas soldé.
Ces deux effets se combinent : moins de capacité à dépenser aujourd'hui, plus de pression à lever des recettes demain. Le résultat est un espace budgétaire qui se rétrécit des deux côtés à la fois.
Pourquoi c'est important pour vos actifs
Une charge d'intérêts aussi élevée réduit la capacité de l'État à absorber un choc économique sans creuser davantage le déficit. En cas de ralentissement brutal, les stabilisateurs automatiques -- hausse des dépenses sociales, baisse des recettes fiscales -- jouent normalement leur rôle d'amortisseur. Mais quand une part structurelle du budget est déjà captée par le service de la dette, cet amortisseur perd de son efficacité : le déficit se creuse plus vite et la dette grossit plus rapidement.
Côté marchés, la trajectoire de la dette française reste surveillée de près par les agences de notation. Toute dégradation de la note souveraine renchérirait mécaniquement le coût des nouveaux emprunts, amplifiant l'effet de ciseau entre recettes et charges. Un cercle que les marchés de prédiction intègrent déjà dans leurs probabilités, notamment sur des questions comme un éventuel abaissement de note par Moody's ou S&P, ou la capacité de la France à adopter un budget national dans les délais.
Pour les épargnants français, cette dynamique se traduit par un risque de pression fiscale accrue et par une incertitude persistante sur la valeur réelle des actifs libellés en euros. La lecture de marché sur cette séquence reste baissière : un État dont la charge d'intérêts absorbe structurellement 50 milliards par an dispose de moins de leviers pour rassurer les investisseurs, soutenir la croissance ou protéger le pouvoir d'achat de ses citoyens.