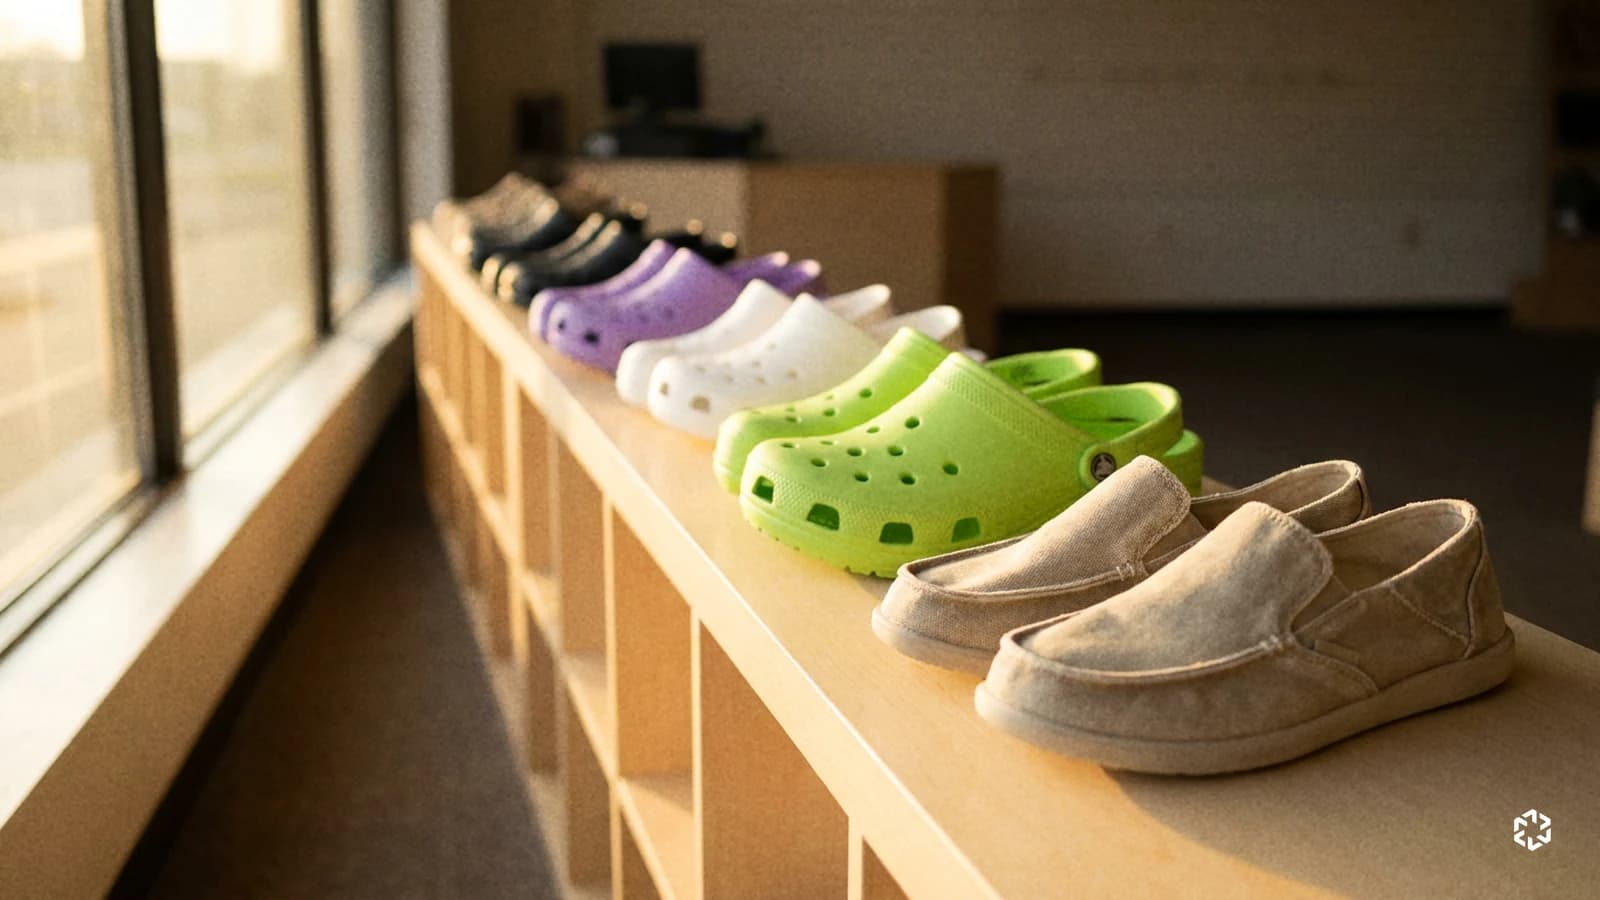

Crocs (CROX), le fabricant américain de sabots en résine, a gagné 25,54% jeudi après avoir relevé ses prévisions pour la troisième fois de l'année. Mais ses bénéfices attendus n'ont progressé que d'environ 5% et le marché semble surtout saluer le retour à la croissance d'une marque qui pèse un sixième de ses ventes.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, probabilité du scénario |
Ce que Hey Dude a changé jeudi
Crocs, ce sont les sabots à trous que presque tout le monde a déjà croisés. Hey Dude est sa seconde marque, spécialisée dans les chaussures décontractées vendues en magasin et en ligne. Ses ventes ont progressé de 6,1% à 170 millions de dollars au troisième trimestre, selon le communiqué publié jeudi, alors que la direction annonçait en juillet une fourchette de -3% à 0%.
Le groupe atteint 1,04 milliard de dollars de ventes, en hausse de 4,6% quand il visait la stabilité. Son bénéfice par action ajusté, c'est-à-dire hors éléments exceptionnels, ressort à 3,69 dollars contre 3,20 à 3,30 dollars prévus en juillet.
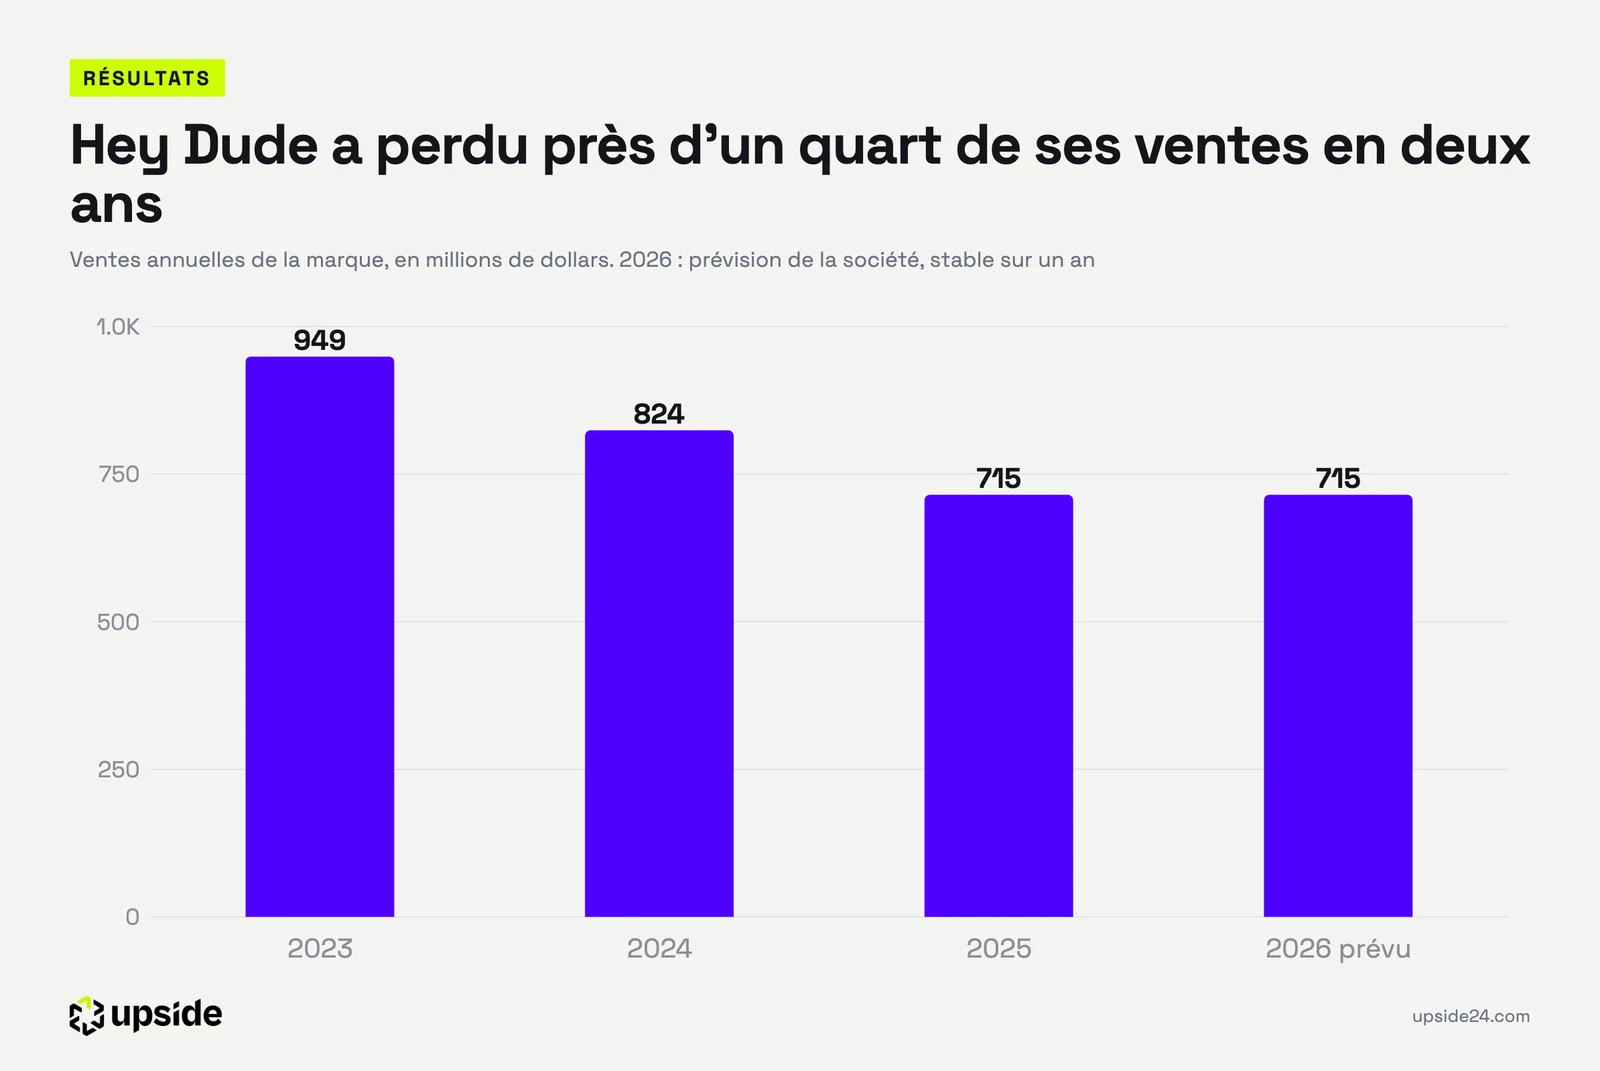
Le retour à la croissance de Hey Dude suit une longue chute, avec des ventes de la marque passées de 949 à 715 millions de dollars entre 2023 et 2025. Crocs a réduit au deuxième trimestre 2025 la valeur de Hey Dude inscrite à son bilan. Ces dépréciations, des baisses de valeur passées en charges sans sortie d'argent, ont atteint 737 millions de dollars pour Hey Dude sur les neuf premiers mois de 2025 et le groupe a fini l'exercice sur une perte nette de 81 millions de dollars.
La hausse de Hey Dude vient des revendeurs, avec des ventes en gros en progression de 14% à 79 millions de dollars. Reuters rapporte des commandes plus rapides que prévu parce que les stocks s'écoulent vite. Les ventes directes de la marque, en boutique et sur son site, stagnent à 91 millions de dollars, avec une hausse de 0,1%.
La marque Crocs, 84% des ventes du groupe, progresse de 4,4% quand la direction visait environ 1%. Ses ventes internationales gagnent 11,8% à 434 millions de dollars, tandis que l'Amérique du Nord recule de 2,1% à 438 millions de dollars. Le directeur général Andrew Rees a décrit lors de la conférence de résultats une économie à deux vitesses, faible chez les ménages modestes et solide chez les plus aisés, selon Reuters.
Ces propos sont repris de Reuters et non de la transcription complète de la conférence. Les stocks des revendeurs font aussi l'objet d'une action collective d'actionnaires ouverte en janvier 2025, mentionnée dans le rapport trimestriel déposé à la SEC, le gendarme boursier américain. Elle vise des déclarations faites entre 2022 et 2024. Crocs dit vouloir se défendre et rien n'a été jugé.
Ce que le prix incorpore déjà
La société vise désormais un bénéfice par action ajusté de 14,45 à 14,65 dollars en 2026, contre 13,70 à 14,00 dollars en juillet. Le milieu de la fourchette monte d'environ 5%, très loin du bond de l'action. Le reste de la hausse vient du prix payé pour chaque dollar de bénéfice, mesuré ici sur le milieu de chaque fourchette.
L'action valait environ 8,6 fois ses bénéfices attendus mercredi soir et environ 10,3 fois jeudi soir. Ce changement explique près des quatre cinquièmes de la hausse. Le marché semble avoir réduit la décote, l'écart de prix avec les sociétés comparables, qu'il appliquait à un groupe dont une marque perdait des ventes depuis 2024.
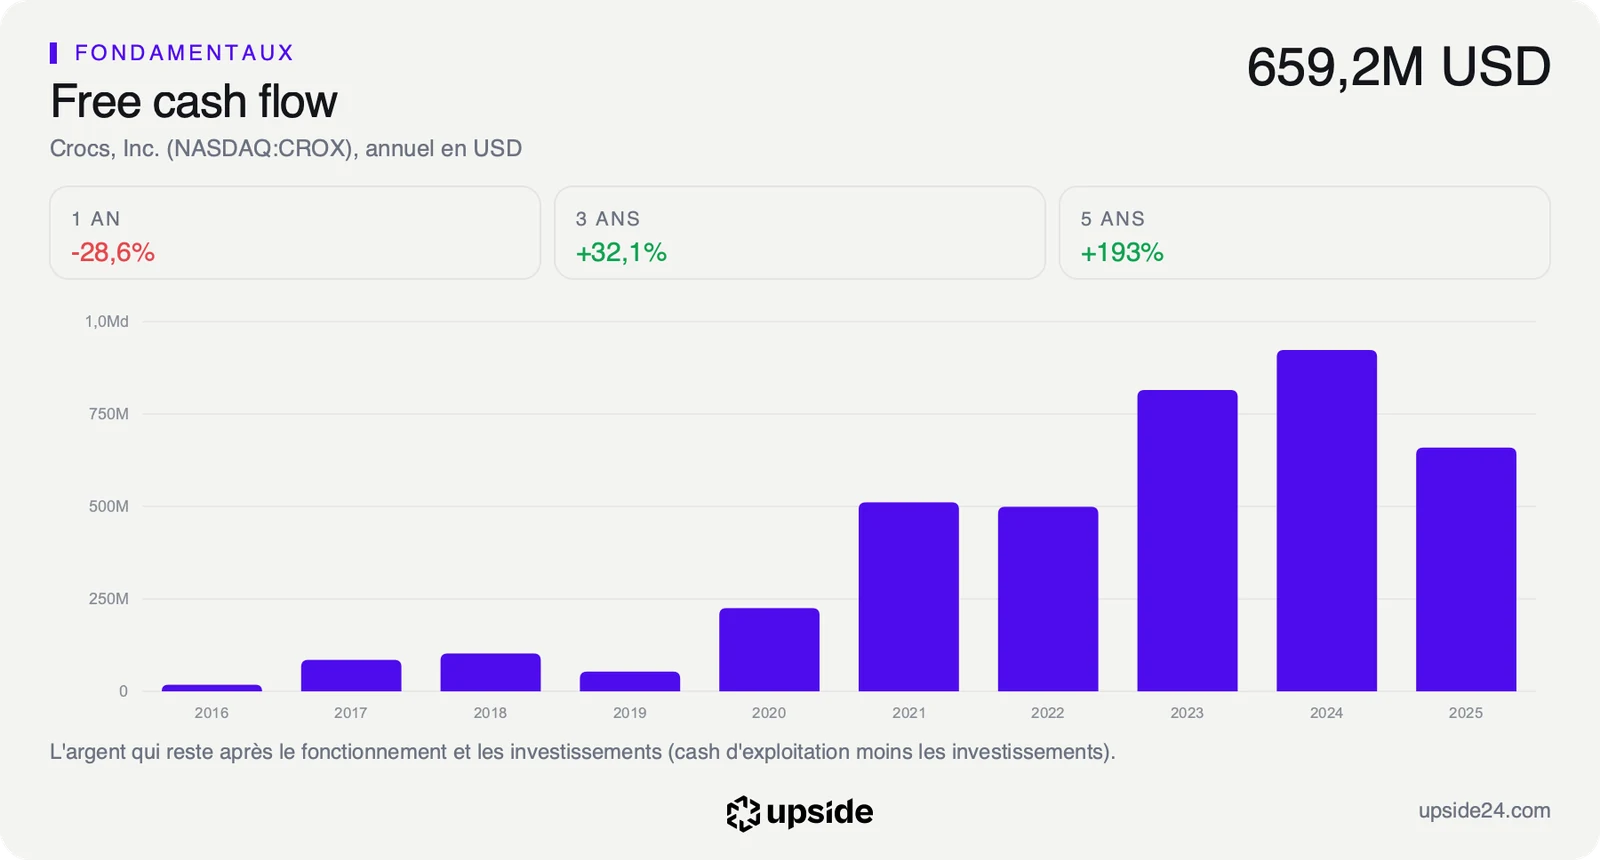
La décote reste nette, puisque l'action se paie 10,31 fois ses bénéfices attendus selon les estimations de marché, contre 14,42 fois pour la médiane des 144 sociétés de chaussure et d'habillement de son sous-secteur. Le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, atteint 754 millions de dollars sur douze mois. À ce prix, le marché suppose que ce flux baisse de près de 5% par an pendant dix ans.
Ce flux inclut 67 millions de dollars encaissés une seule fois, intérêts compris, au titre de droits de douane remboursés. Crocs a déduit 64 millions de dollars de ces remboursements de son coût des ventes du trimestre, soit 6% de ses ventes. Ils font suite à l'annulation de ces droits par la Cour suprême américaine le 20 février.
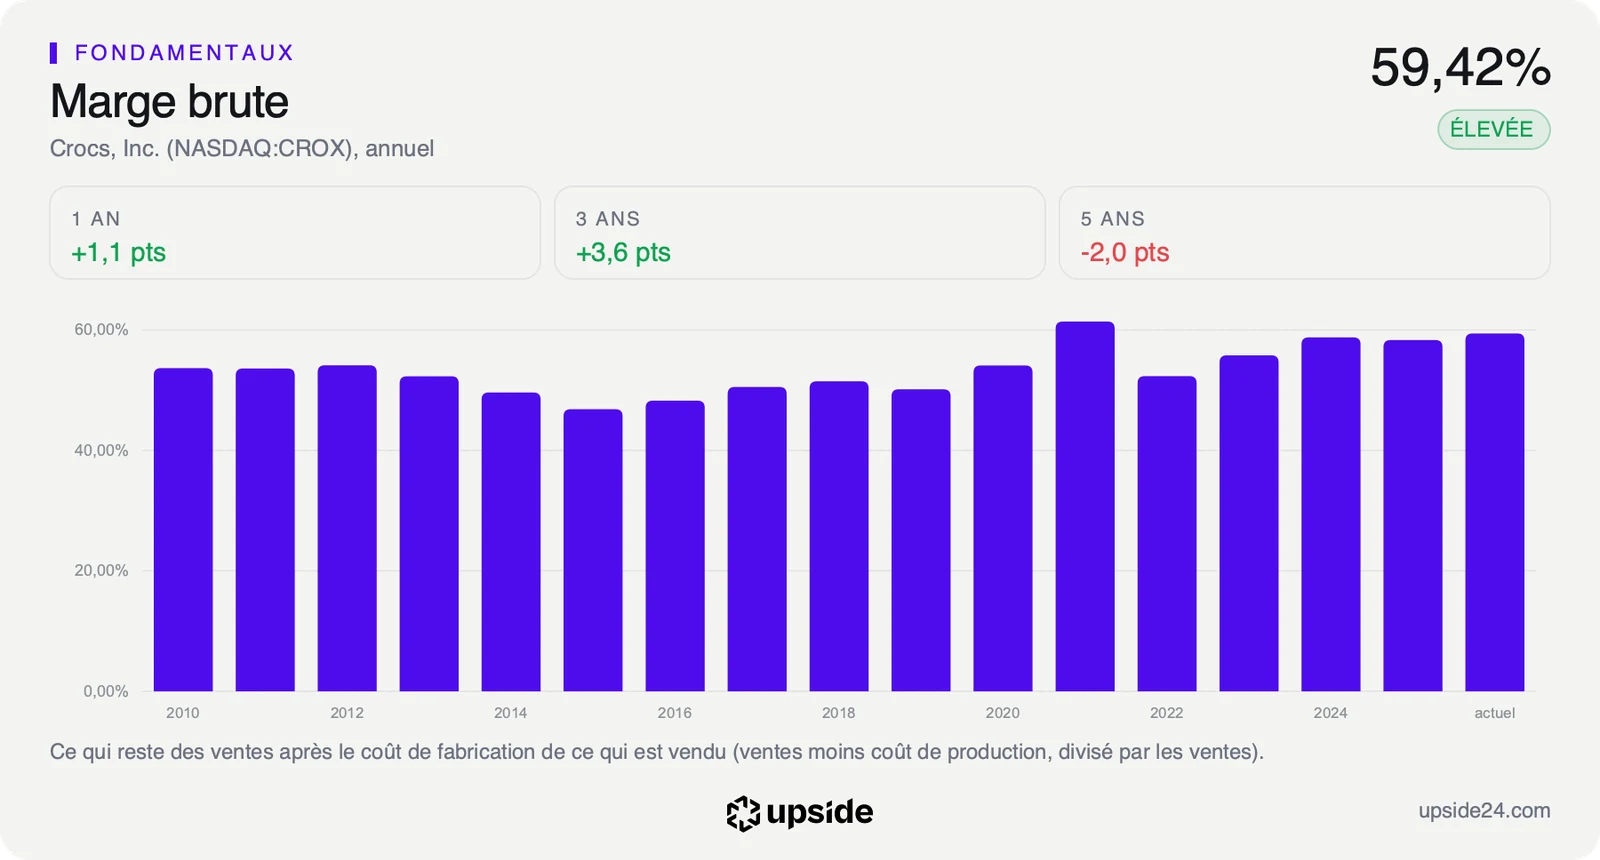
Ces remboursements portent le bénéfice publié à 4,52 dollars par action. Ils portent aussi la marge brute, ce qui reste des ventes après le coût des produits, à 66,2% contre 60,3% en version ajustée.
Le résultat d'exploitation ajusté, ce que l'activité rapporte avant intérêts et impôts, progresse de 11,7% quand le bénéfice par action ajusté gagne 26,4%, car les rachats d'actions ont réduit le nombre moyen d'actions de 11,2% en un an. Crocs a consacré 506 millions de dollars aux rachats en neuf mois, presque tout son free cash flow de 508 millions de dollars sur la période.
La comparaison de Crocs avec les 144 sociétés de son sous-secteur met ces chiffres face à ceux de ses concurrents.
Ce que le marché en fait déjà
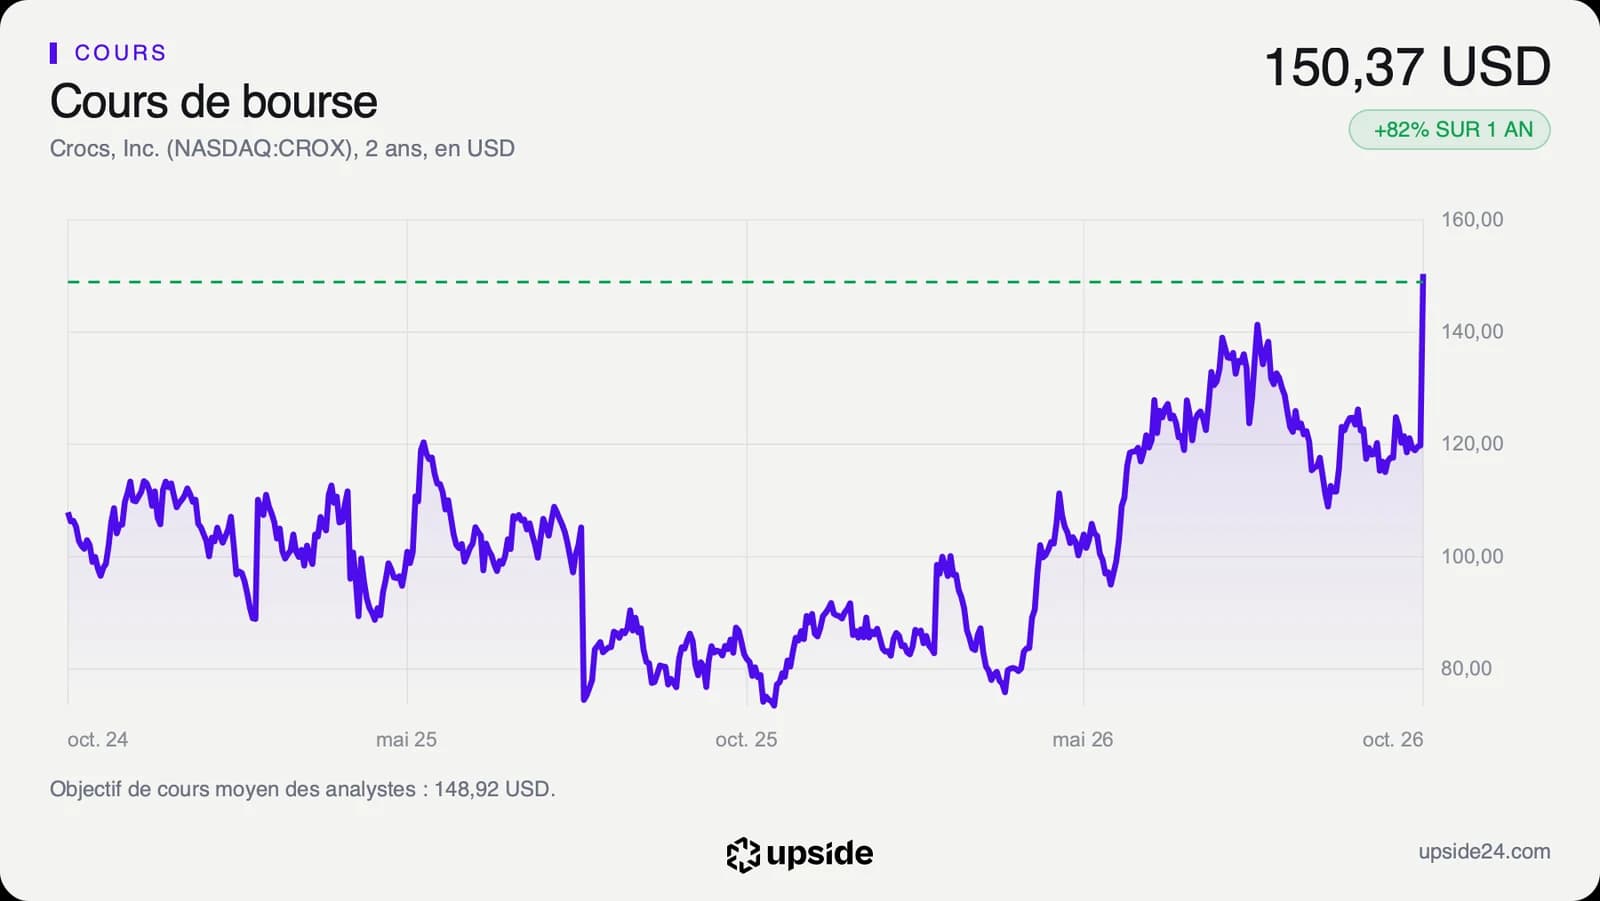
L'action a clôturé jeudi à 150,26 dollars contre 119,69 dollars la veille, après un plus haut de 151,82 dollars en séance. C'est sa troisième plus forte hausse en une journée depuis dix ans, derrière novembre 2018 et avril 2020. C'est aussi sa plus haute clôture depuis juin 2024. Elle a terminé vendredi à 150,52 dollars, en hausse de 0,17% sur la séance.
Sur un an, le titre a gagné 82,36%, contre un recul de 12,32% pour la médiane de son sous-secteur. Le cours actuel vaut environ le double de son plus bas de novembre 2025, à 73,21 dollars. Le record de clôture de novembre 2021, à 180,57 dollars, reste environ 20% au-dessus.
Le cours évolue 37,36% au-dessus de sa moyenne des 200 dernières séances. Le RSI, un indicateur de vitesse qui signale une hausse très rapide au-delà de 70, atteint environ 78.
Sur les 15 analystes qui suivent la valeur, 8 sont positifs, 6 neutres et 1 négatif. Les 12 qui publient un objectif visent en moyenne environ 149 dollars, à peu près le cours actuel, dans une fourchette de 95 à 178 dollars. Une partie de ces objectifs date sans doute d'avant la publication.
Le bénéfice par action attendu en moyenne par les analystes pour 2026 a déjà gagné 4,78% en sept jours, pour atteindre environ 14,63 dollars. Cette révision reste très inférieure au gain de l'action et confirme que le prix a bougé plus que les prévisions.
Le point de bascule
Les comptes annuels, attendus vers la mi-février 2027 à une date que le groupe n'a pas confirmée, diront si Hey Dude tient la prévision de sa direction. Celle-ci attend la marque en hausse de 10% à 12% au quatrième trimestre et un bénéfice ajusté du groupe de 3,25 à 3,45 dollars par action.
Les ventes directes de la marque seront le chiffre à lire en premier, car elles ne dépendent pas des commandes des revendeurs.
Tant que Hey Dude tient ce rythme de 10% et que ses ventes directes progressent de plus de 0,1%, le prix d'environ 10 fois les bénéfices attendus reste celui d'un redressement encore en cours. L'action garde alors une décote réduite mais pas effacée face aux 14,42 fois de la médiane.
Si la marque passe sous 10% ou que ses ventes directes restent à plat, les commandes de l'été auront surtout rempli les rayons des revendeurs sans ramener les clients. Le prix d'environ 8,6 fois les bénéfices attendus, celui d'avant la publication, pourrait alors redevenir la référence.