
McDonald's (MCD), le géant américain de la restauration rapide, a perdu 18,90% en Bourse depuis le 1er janvier. Mais à douze jours de ses comptes trimestriels, son prix ne suppose plus qu'une croissance modeste de sa trésorerie.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, Valorisation |
Neuf mois de baisse, puis un rebond en octobre
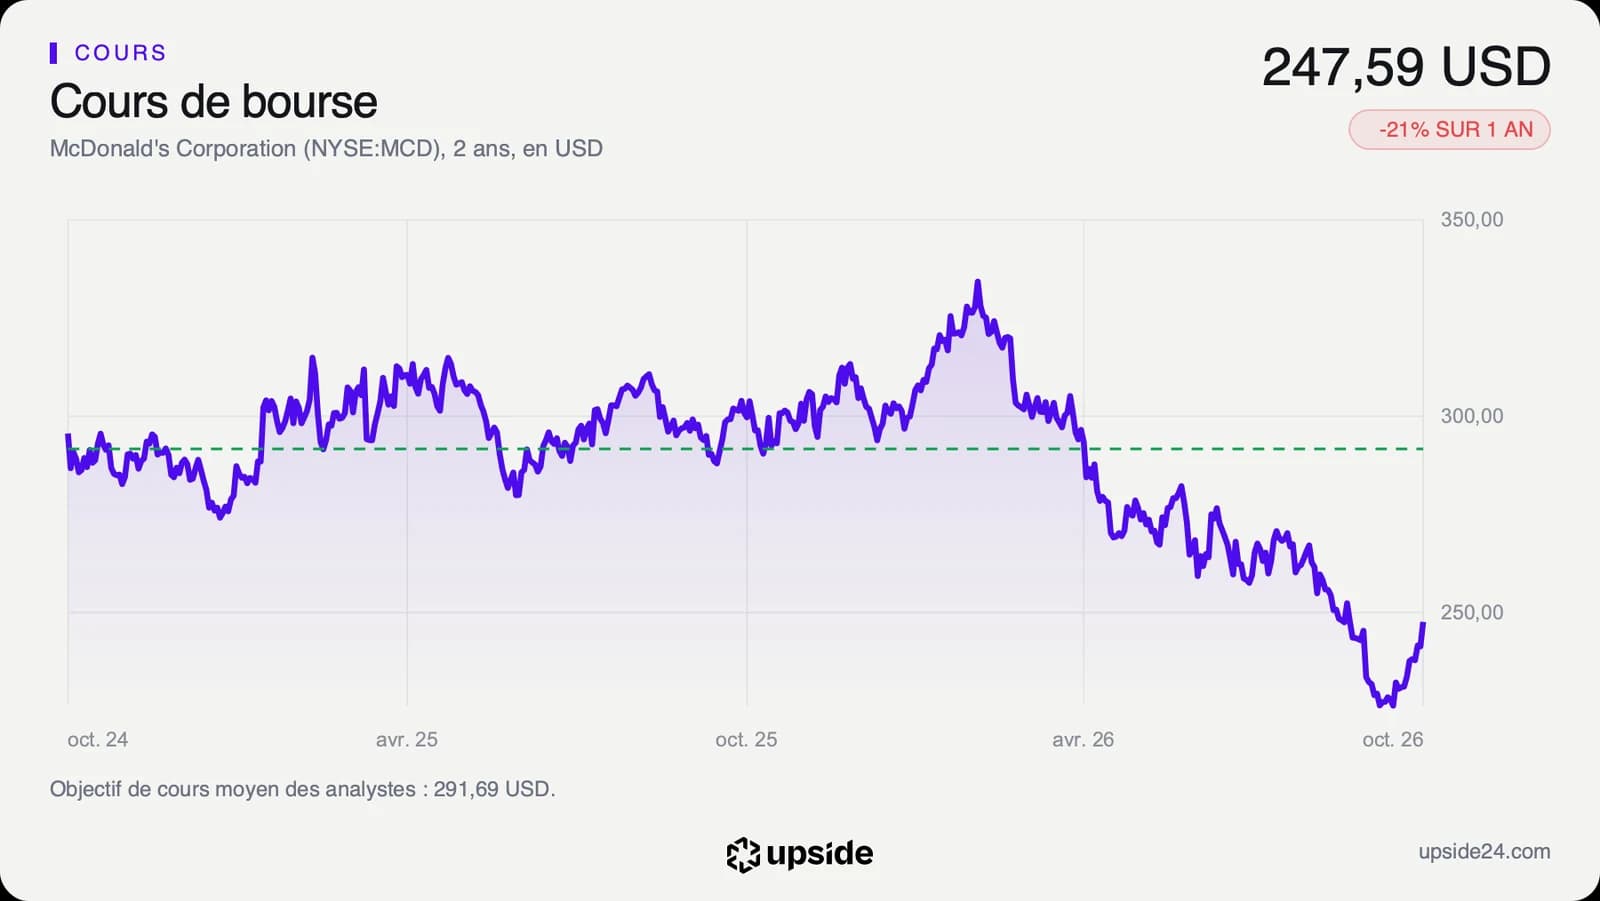
Le site américain The Motley Fool a publié vendredi 23 octobre une analyse consacrée à la perte d'un cinquième de la valeur de McDonald's en 2026. L'action est passée de 305,63 dollars à la clôture du 31 décembre à 247,59 dollars vendredi vers 16h40, heure de Paris. L'article n'apporte aucun chiffre nouveau sur l'activité, et le groupe n'a rien publié ce jour-là.
McDonald's, c'est le Big Mac, les frites et le drive au bord de la route. La plupart de ses restaurants sont pourtant tenus par des franchisés, qui reversent au groupe des redevances et des loyers.
L'auteur attribue la baisse à une fréquentation en recul dans les restaurants, compensée jusqu'ici par des hausses de prix qui abîment l'image de chaîne bon marché. Il cite aussi la crainte que les nouveaux traitements contre l'obésité réduisent durablement l'appétit des clients. Il juge l'entreprise solide mais préfère attendre un prix plus bas avant de s'y intéresser. Ces explications relèvent de son analyse et non d'une publication du groupe.
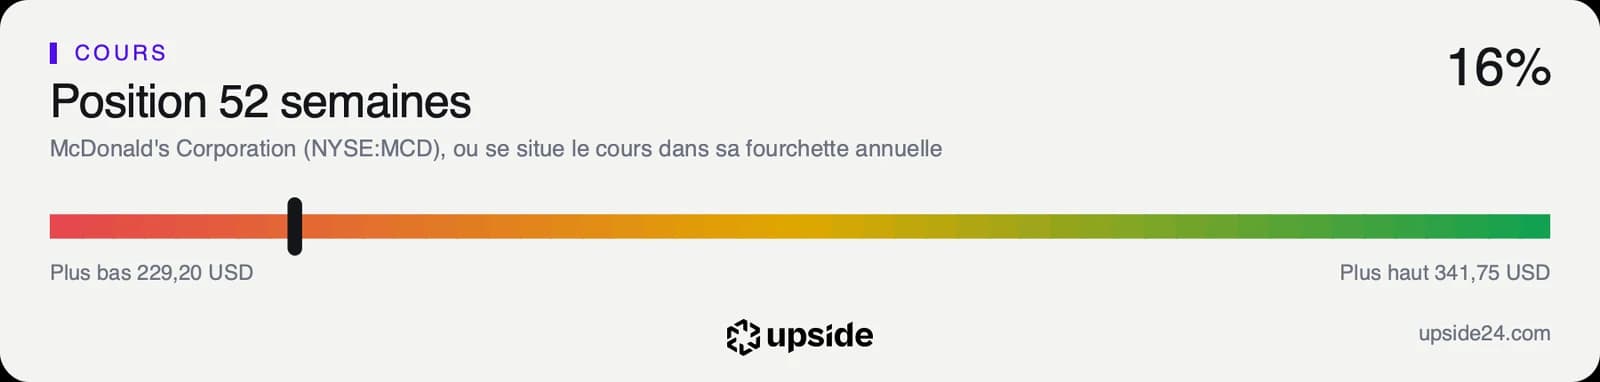
Le titre avait touché 341,75 dollars en séance le 2 mars, son plus haut de l'année. Il a ensuite reculé presque sans pause jusqu'à une plus basse clôture de 230,88 dollars le 7 octobre, après un plus bas en séance à 229,20 dollars le 5 octobre. Le cours est passé sous les 300 dollars fin avril, puis sous les 250 dollars mi-septembre. Il a repris 7,24% depuis son point bas d'octobre.
L'analyse publiée ici le 24 septembre détaillait déjà le coût de cette année. La journée investisseurs avait promis 8,5 milliards de dollars aux franchisés d'ici 2036 et repoussé à 2028 la cible de 50 000 restaurants. Le cours avait clôturé à 238,32 dollars le lendemain et a gagné 3,89% depuis, sans nouvelle annonce du groupe.
Un prix qui ne suppose plus beaucoup de croissance
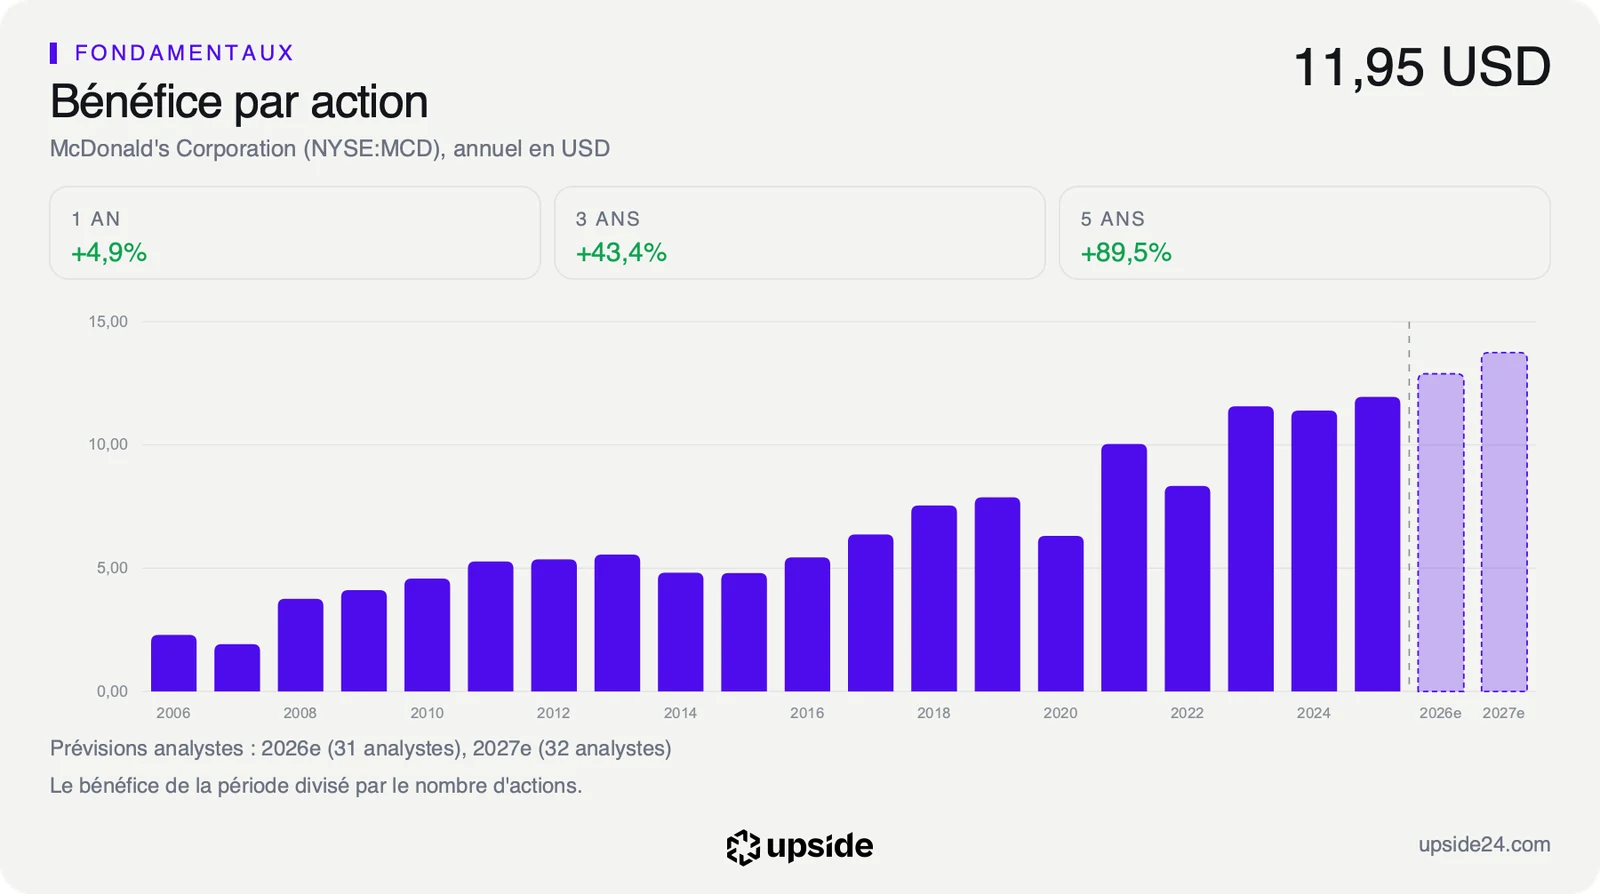
Une baisse de cours sans annonce change le prix payé pour chaque dollar de bénéfice, pas les comptes eux-mêmes. Les comptes publiés montrent un groupe dont le bénéfice par action a progressé de 13,64% par an sur cinq ans. C'est un peu plus que la médiane des 128 sociétés de restauration cotées de son sous-secteur, à 12,93% par an.
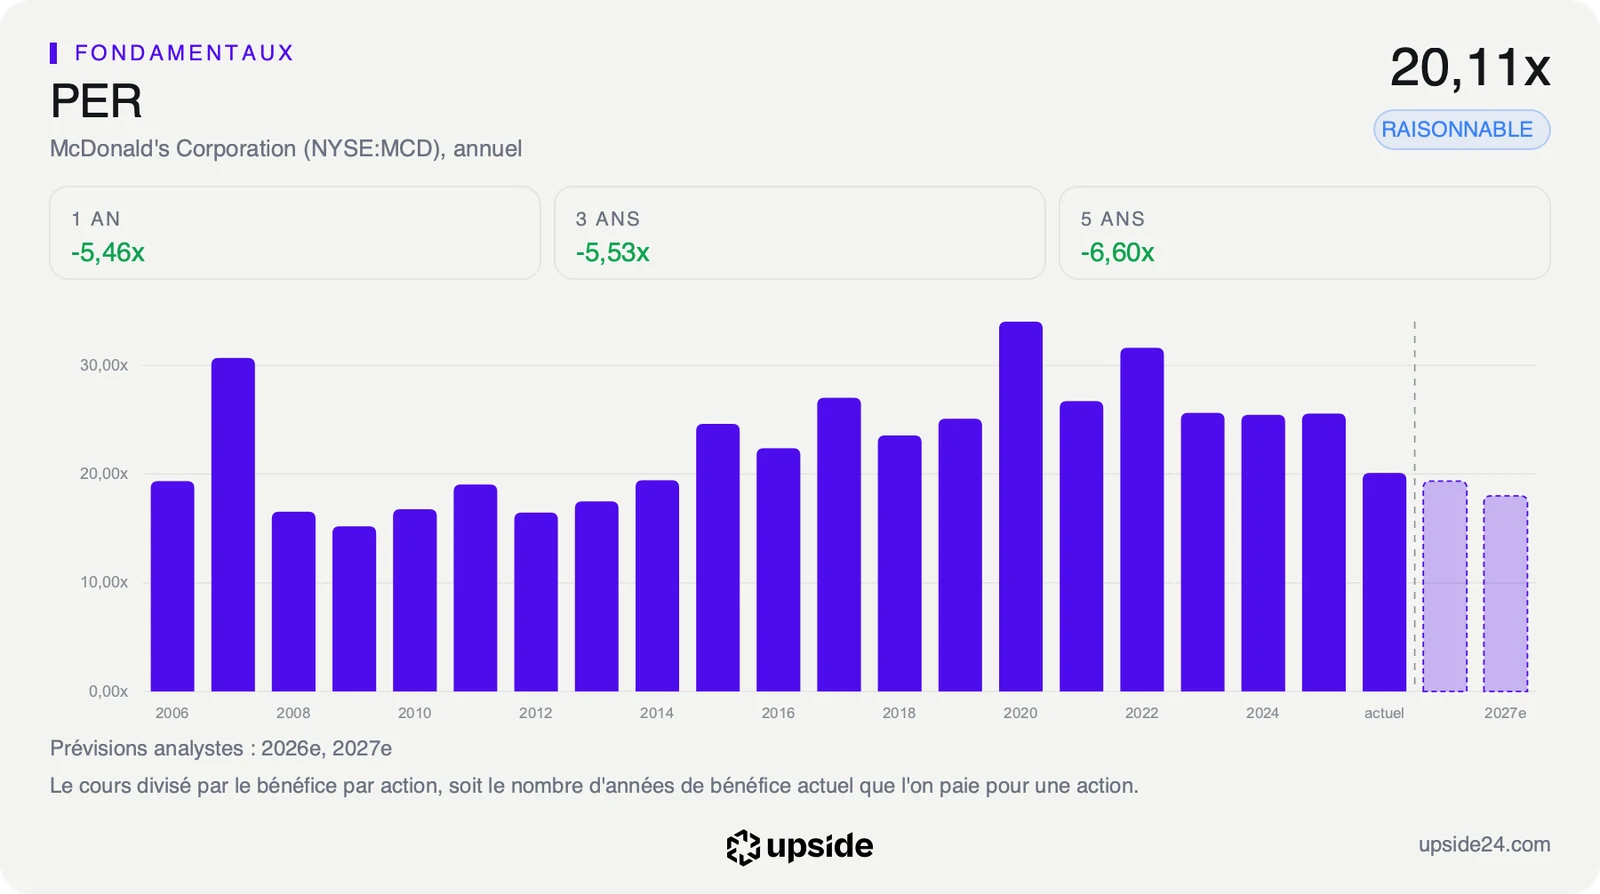
Le PER, le prix de l'action divisé par le bénéfice par action, ressort à 20,11 fois les bénéfices des douze derniers mois. La médiane du sous-secteur se situe à 23,96 fois, ce qui rend McDonald's environ 16% moins cher qu'un restaurateur coté moyen au regard de ses bénéfices passés.
Face à sa propre histoire, le PER de McDonald's n'a été aussi bas que 3,28% du temps sur les cinq dernières années. L'action n'a donc presque jamais coûté aussi peu cher par rapport à ses bénéfices sur cette période. Ce recul du multiple vient du cours, puisque le bénéfice par action a continué de progresser.
Un multiple qui baisse se lit de deux façons. Soit l'action est devenue bon marché pour une société qui ne change pas, soit le marché anticipe des bénéfices moins dynamiques que par le passé. La croissance que le prix suppose pour la trésorerie permet de mesurer laquelle des deux lectures domine aujourd'hui.
Le free cash flow, la trésorerie qui reste une fois les dépenses et les investissements payés, permet de lire ce que le prix suppose pour l'avenir. Le calcul part du cours et remonte à la croissance annuelle de cette trésorerie qu'un acheteur accepte implicitement. Au cours de vendredi, le prix suppose qu'elle progresse d'environ 6,6% par an pendant dix ans.
Ce rythme représente à peu près la moitié de la progression du bénéfice par action des cinq dernières années. Le marché paie donc McDonald's comme un groupe dont la croissance va ralentir nettement, et non comme un groupe qui prolongera son passé. Les rachats d'actions ont aussi gonflé le bénéfice par action, car chaque action restante reçoit une part plus grande du bénéfice. Une partie de la progression passée tient donc à la baisse du nombre d'actions, et ces rachats dépendent de la trésorerie que la dette laisse disponible.
Le détail de la valorisation de McDonald's face aux 128 restaurateurs de son sous-secteur compare aussi sa rentabilité et le poids de sa dette.
Un rebond sous des moyennes en baisse
L'action McDonald's cotait 247,59 dollars vendredi 23 octobre vers 16h40, heure de Paris. Elle évolue 13,07% sous sa moyenne des 200 dernières séances, à 284,83 dollars, soit le cours moyen des quelque dix derniers mois de Bourse. Cette moyenne baisse elle-même, de 5,41% en trois mois.
Sur un an, le titre a perdu 20,63%, quand la médiane des sociétés de son sous-secteur est restée quasi stable, à -0,52%. Le RSI à 14 jours, un indicateur qui compare la force des hausses récentes à celle des baisses, ressort à 65,92 après le rebond d'octobre. Il reste sous le seuil de 70 au-delà duquel un titre est jugé acheté trop vite.
Sur les 34 analystes qui suivent la valeur, 19 sont positifs, 14 neutres et 1 négatif. Leur objectif moyen ressort à environ 290 dollars selon le consensus, et les objectifs individuels vont de 230 à 390 dollars. L'écart avec le cours atteint environ 18%, sur un horizon qui porte en général sur douze mois. Le 23 septembre, cet objectif moyen ressortait à environ 306 dollars. Les analystes ont donc abaissé leurs objectifs pendant que le cours remontait.
Le groupe verse un dividende qui rapporte 3,00% par an au cours actuel, contre 1,03% pour la médiane du sous-secteur. Il l'a relevé 19 exercices de suite, et le dernier versement trimestriel de 1,86 dollar par action a été payé le 16 septembre. La baisse du cours a mécaniquement fait monter ce rendement.
Les bénéfices ont continué de progresser cette année pendant que le cours reculait, d'où la chute du multiple. Les analystes ont pourtant légèrement réduit leurs attentes, de 0,38% en trois mois sur le bénéfice par action de 2026. Le marché anticipe donc un ralentissement que les comptes n'ont pas encore montré.
Le point de bascule
Le prochain rendez-vous est la publication des comptes du troisième trimestre, le 4 novembre 2026. Les 27 analystes qui chiffrent le bénéfice par action l'attendent entre 3,23 et 3,50 dollars, avec une moyenne de 3,38 dollars, en hausse d'environ 5% sur un an. Le chiffre d'affaires attendu avoisine 7,3 milliards de dollars, soit environ 3% de plus qu'un an plus tôt.
Le dernier trimestre publié affichait une hausse des ventes de 3,76% sur un an, contre 9,33% pour la médiane du sous-secteur. C'est ce rythme que les comptes du 4 novembre vont confirmer ou démentir.
Tant que le bénéfice par action du trimestre atteint au moins la moyenne de 3,38 dollars, la baisse de l'année reste un ajustement du prix plus qu'un recul des comptes. Le titre se paie alors 19,23 fois les bénéfices attendus pour 2026, contre 22,26 pour la médiane du sous-secteur, et le rebond d'octobre garde une base dans les résultats.
Si le bénéfice tombe vers le bas de la fourchette, à 3,23 dollars, et que les ventes progressent moins vite qu'au trimestre précédent, la baisse de l'année aurait anticipé un vrai ralentissement. Avec une dette nette de 3,71 fois son résultat d'exploitation avant amortissements, le groupe aurait alors moins de marge pour financer à la fois ses franchisés, son dividende et ses rachats d'actions.