Lululemon (LULU), le spécialiste canadien du vêtement de sport technique, a publié un trimestre en repli et ramené sa prévision annuelle de 10,95 - 11,15 dollars par action à 9,48 - 9,73. Mais l'ampleur réelle de la coupe ne se lit pas dans la fourchette annoncée.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, probabilité du scénario |
Ce qui a été publié
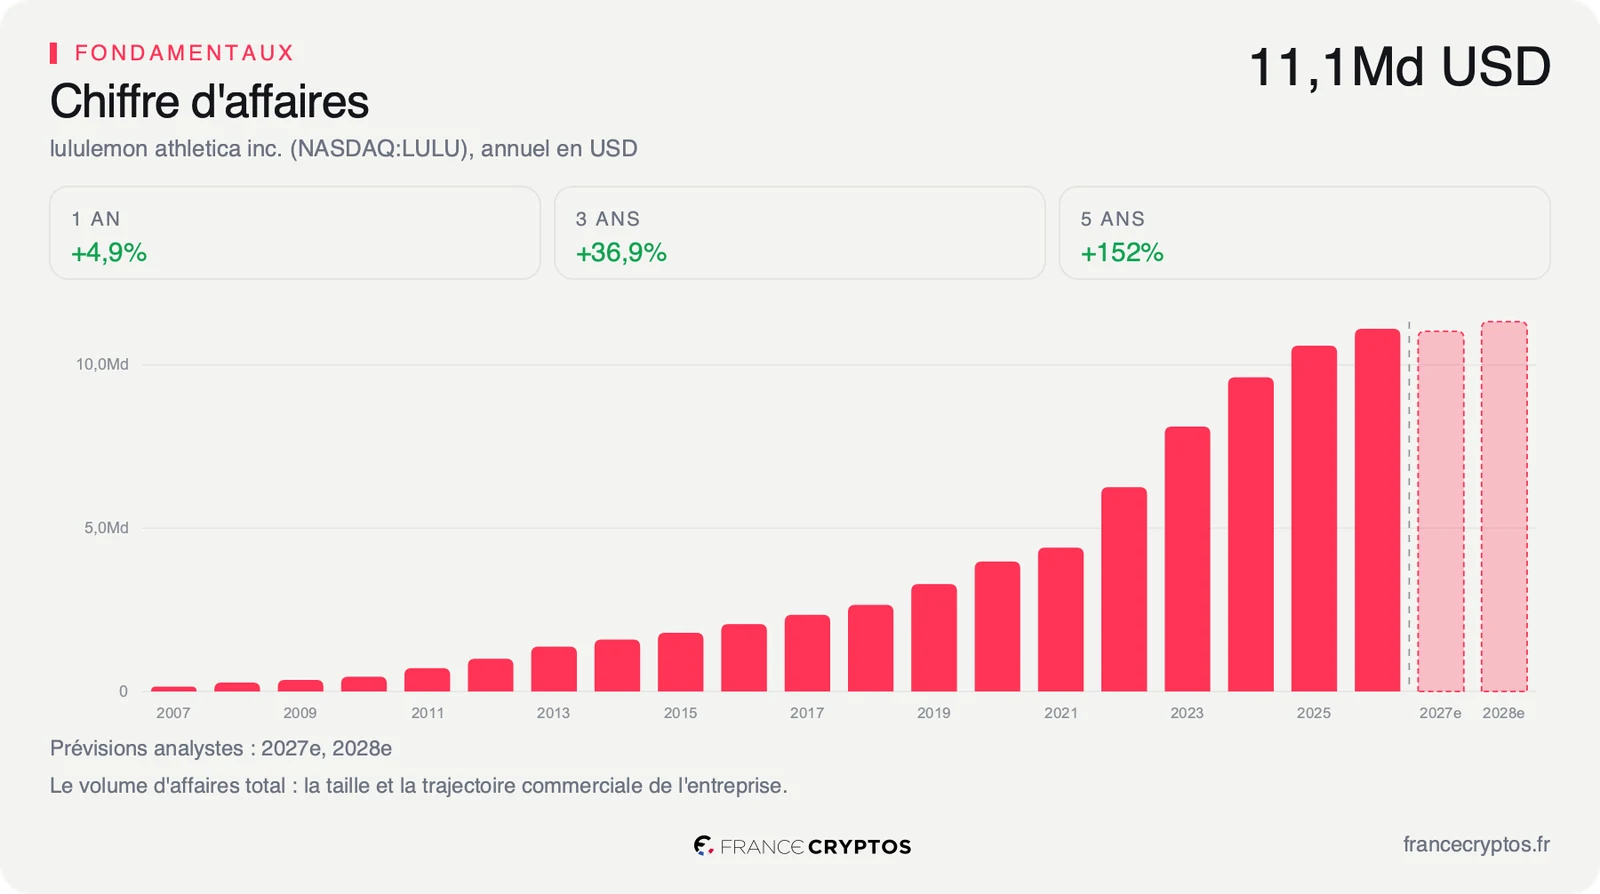
Le groupe de Vancouver a publié un chiffre d'affaires de 2,42 milliards de dollars sur son deuxième trimestre, clos le 2 août, contre 2,53 milliards un an plus tôt. Il visait lui-même une fourchette de 2,45 à 2,48 milliards : la publication manque sa propre cible.
Lululemon, pour situer, c'est la marque de vêtements de sport technique dont les leggings et les hauts d'entraînement sont devenus un uniforme urbain autant qu'une tenue de salle de sport. Fondée en 1998, elle emploie 39 000 personnes et vend l'essentiel de ses articles dans ses propres magasins, sans passer par un distributeur.
Les ventes comparables, qui ne retiennent que les magasins ouverts depuis au moins douze mois et le commerce en ligne, reculent de 9%, et de 12% sur le continent américain, son marché principal. C'est l'indicateur qui compte dans la distribution : il neutralise l'effet des ouvertures de magasins, et dit si les boutiques déjà en place vendent plus ou moins qu'avant.
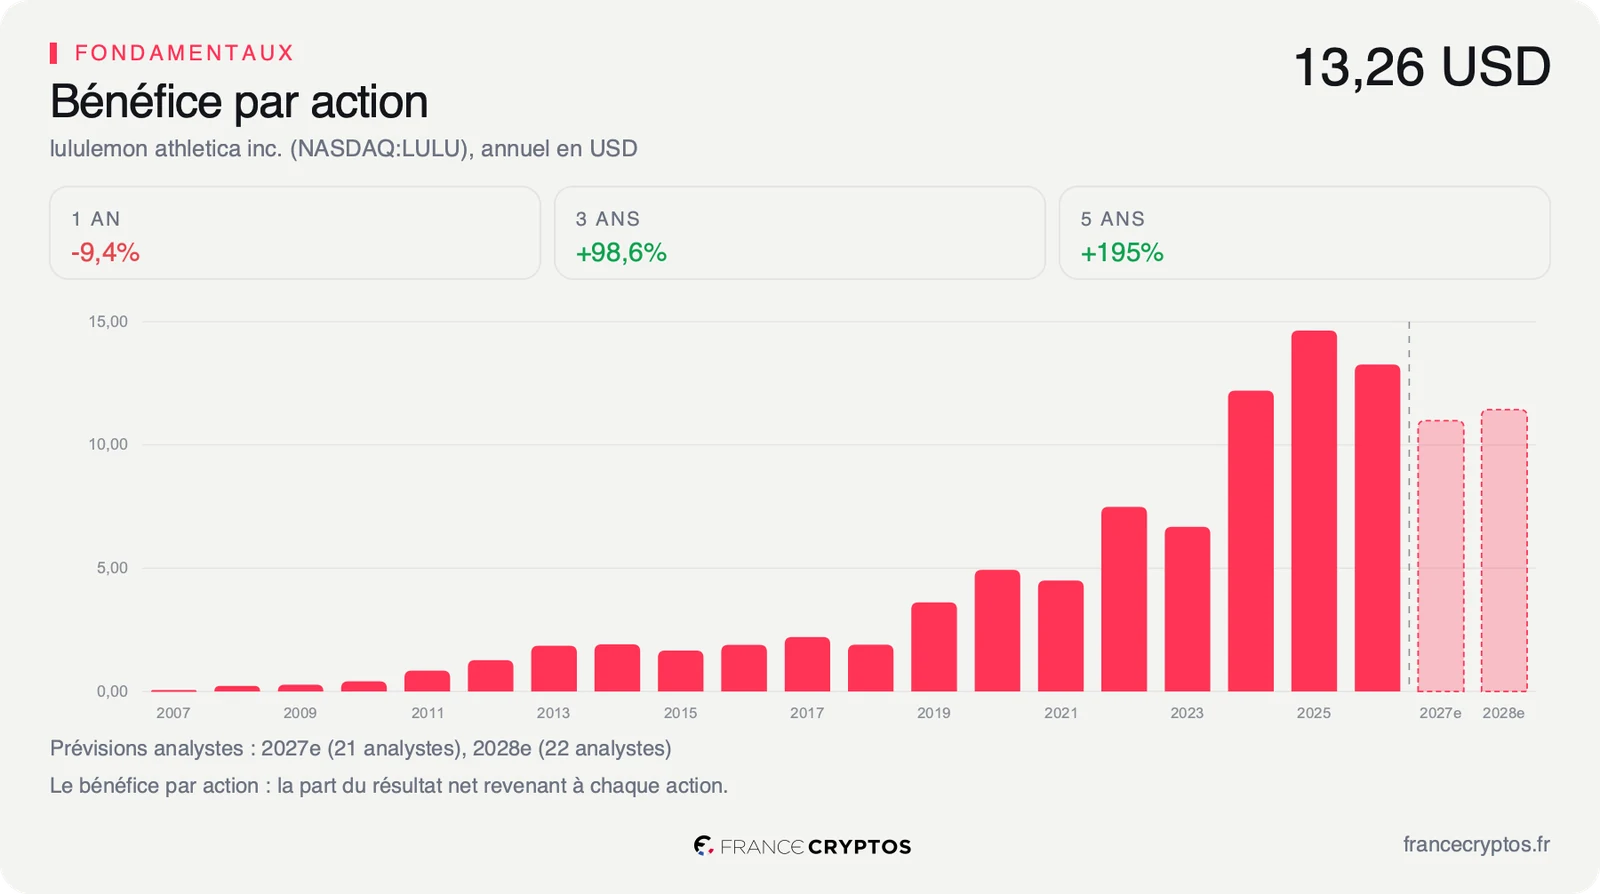
Le résultat par action ressort à 2,92 dollars contre 3,10 un an plus tôt. Un détail change la lecture de ce chiffre : il contient 0,86 dollar de remboursements de droits de douane encaissés sur le trimestre, soit près d'un tiers du bénéfice affiché, et cet encaissement ne se reproduira pas. Sans lui, le résultat tombe à 2,06 dollars, un recul d'un tiers sur un an.
Ces chiffres sont ceux du communiqué déposé le 3 septembre. Les bases de données financières ne les avaient pas encore intégrés au moment où ces lignes ont été écrites, et les ratios cités plus bas restent arrêtés au trimestre précédent.
Ce que le prix incorpore déjà
Ce qu'une révision de prévision déplace, ce sont les attentes. C'est la seule chose qu'une séance de résultats modifie durablement, parce qu'elle réécrit la trajectoire que les analystes inscrivent dans leurs modèles.
La coupe affichée approche 13%, mais elle est plus profonde que cela, et la mécanique mérite d'être suivie pas à pas. La prévision de juin excluait explicitement tout remboursement de droits de douane. La nouvelle, elle, intègre les 0,86 dollar encaissés au deuxième trimestre. On compare donc une fourchette sans ces recettes exceptionnelles à une fourchette qui les contient. À périmètre comparable, la nouvelle prévision revient à 8,62 - 8,87 dollars, soit une coupe de plus de 20%.
L'ancrage remet le mouvement à sa place. Au cours du 3 septembre, le marché intégrait une décroissance du free cash flow, l'argent qui reste une fois le fonctionnement et les investissements payés, de 2,54% par an sur dix ans, quand le bénéfice par action a progressé de 24,13% par an sur les cinq derniers exercices. L'écart entre les deux atteint 26,68 points. Autrement dit, le prix incorporait déjà un déclin durable avant la publication : la mauvaise nouvelle ne crée pas le pessimisme, elle le rend plus crédible.
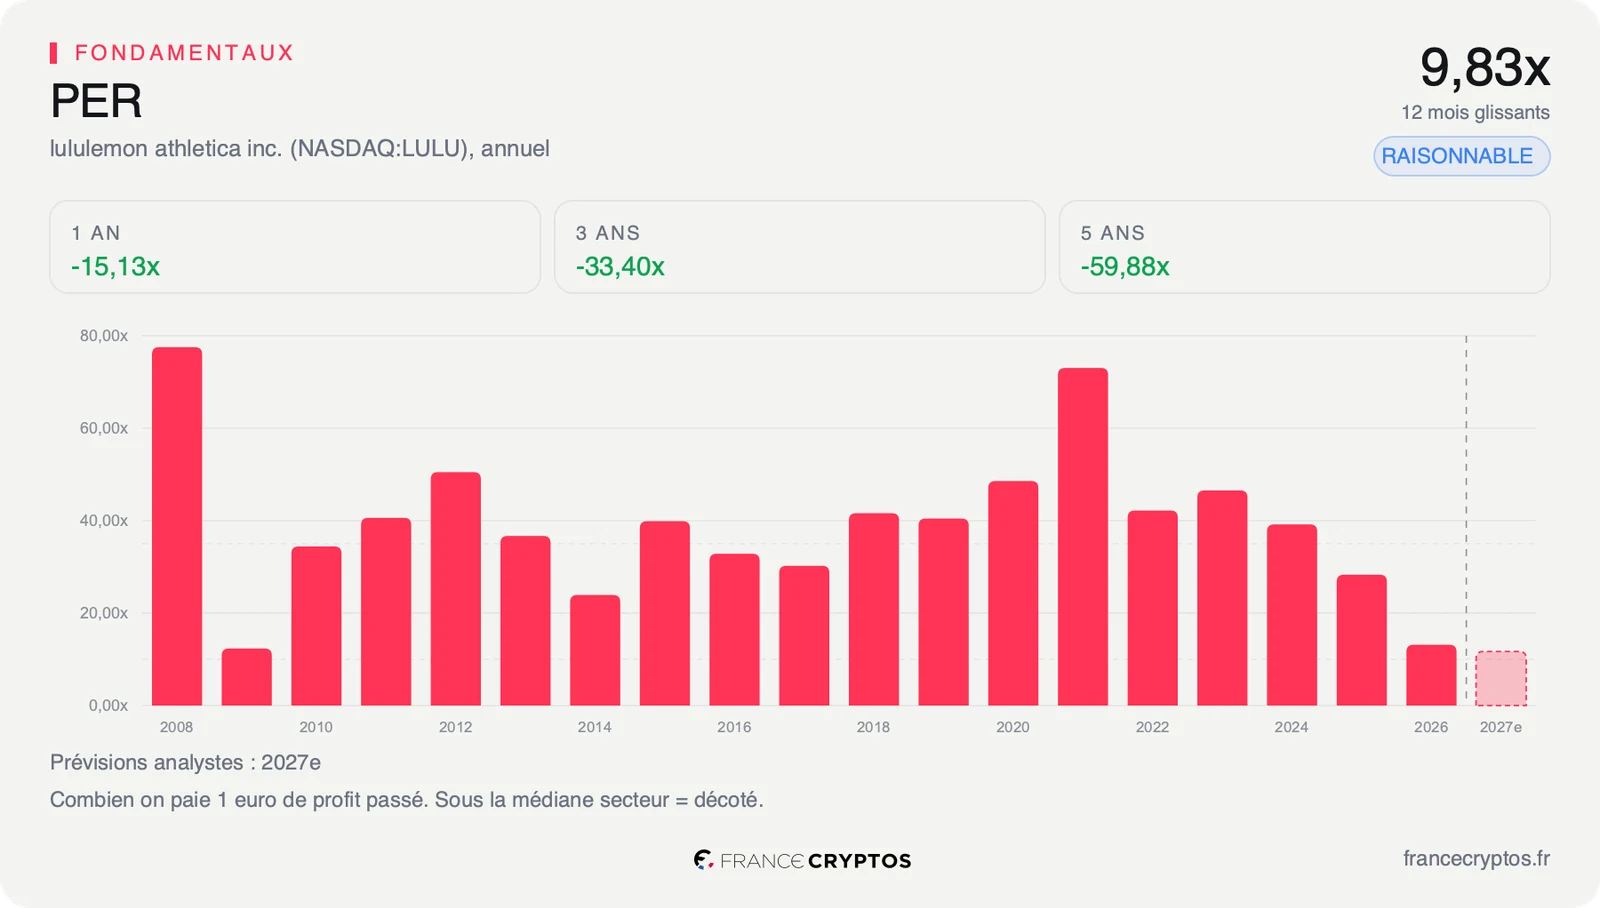
Le multiple raconte la même histoire, et sous une forme spectaculaire. Le titre se paie 11,72 fois les bénéfices attendus, contre 13,33 fois pour la médiane de son sous-secteur, et surtout au 4,92e centile de sa propre distribution sur cinq ans. En clair : Lululemon n'a été aussi peu cher que dans 5% des séances des cinq dernières années. Ce niveau ne dit pas que le titre est bon marché, il dit que le marché a cessé de le traiter comme une valeur de croissance. L'historique du multiple sur dix ans montre d'où vient cette rupture.
Ce que le marché en fait déjà
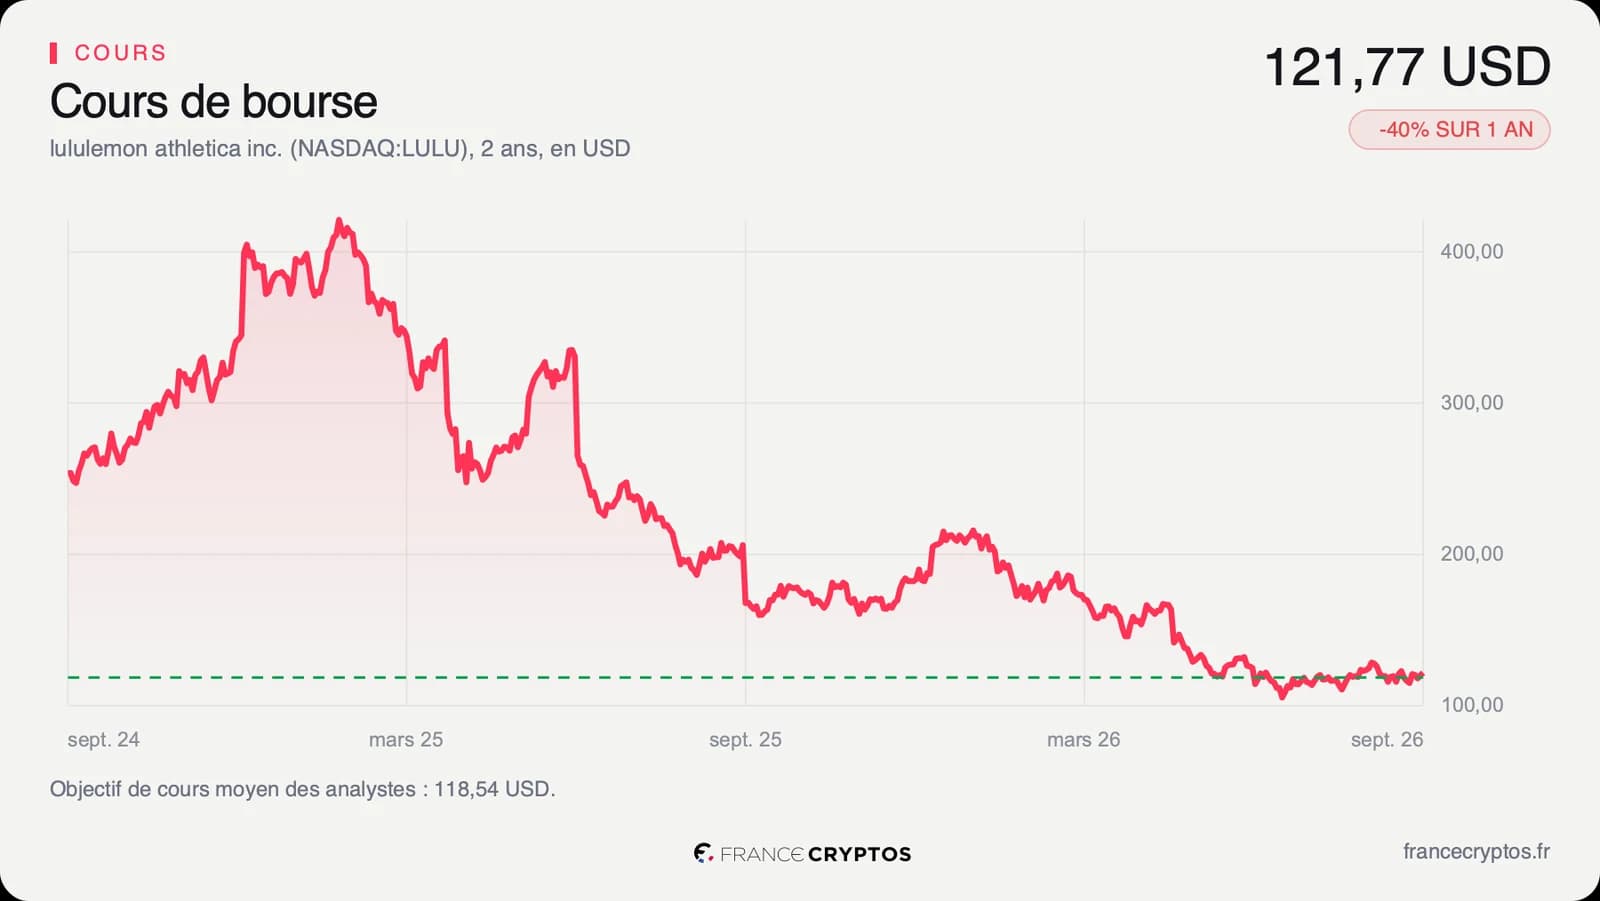
À la clôture du 3 septembre, avant la diffusion du communiqué le soir, l'action valait 121,77 dollars. Le titre abandonnait ensuite 18,17% hors séance, à 99,65 dollars, soit sous le plancher de sa fourchette des cinquante-deux dernières semaines, comprise entre 104,44 et 225,98 dollars.
Cette clôture le laissait déjà à 14,26% de cette fourchette et 46,11% sous son plus haut. Sur un an, il abandonne 39,51%, et 41,80% depuis le 1er janvier. La séance n'avait donc rien anticipé : la baisse était installée depuis des mois, et le communiqué du soir en a ajouté une couche d'un coup.
Le consensus n'offre plus de matelas, et il est en retard. Les 34 analystes qui suivent la valeur affichent un objectif moyen de 118,54 dollars, soit 2,65% en dessous du cours de clôture, avec une note moyenne de 3,15 sur une échelle où 1 est le plus favorable. Dans le détail, 1 seul est positif, 29 sont neutres et 4 négatifs : la couverture a déjà basculé dans l'attentisme.
Surtout, leurs chiffres n'ont pas encore intégré la nouvelle. Ils tablaient sur 10,98 dollars de bénéfice par action pour l'exercice en cours, au-dessus de la borne haute que la société vient elle-même de fixer à 9,73, et leurs estimations avaient déjà reculé de 10,59% en trois mois. Ce n'est pas une divergence de vues, c'est un retard de mise à jour, et il se comblera vers le bas dans les jours qui suivent.
Leur dispersion, de 44,00 à 280,00 dollars, dit le reste : sur cette valeur, plus personne ne s'accorde sur ce que vaut la marque une fois la croissance partie.
Le point de bascule
Le dossier bascule sur une ligne, et ce n'est pas le multiple : les ventes comparables du continent américain. Un titre qui recule pendant que ses bénéfices reculent aussi ne devient pas mécaniquement moins cher. Le prochain rendez-vous est la publication du troisième trimestre, attendue le 10 décembre.
La société a elle-même donné la barre. Elle attend entre 2,29 et 2,32 milliards de dollars de chiffre d'affaires sur ce trimestre, soit un repli de 10% à 11%. C'est le premier test de la nouvelle trajectoire, et il est le seul chiffre qui compte pour l'instant, davantage que le bénéfice, qui restera brouillé par les remboursements douaniers.
Le scénario défavorable est celui de la répétition. Si le repli américain s'installe autour de -12% et que la direction, encore assurée par intérim en attendant sa nouvelle directrice générale, doit couper une deuxième fois sa prévision, le marché cessera de traiter le dossier comme une valeur de croissance temporairement en difficulté pour le traiter comme une marque en perte de désirabilité. À ce moment-là, le 4,92e centile n'est plus un plancher, c'est une étape.
Le scénario favorable ne demande pas un retour à la croissance. Il demande une stabilisation : que le recul des ventes comparables américaines cesse de s'aggraver d'un trimestre à l'autre, et que la prévision de décembre soit tenue plutôt que rabaissée. Sur un multiple à 11,72 fois et une rentabilité qui reste supérieure à celle de son secteur, cette seule stabilisation suffirait à faire remonter la barre.
Tant que les ventes comparables américaines reculent de 12% et que la prévision est révisée vers le bas, le multiple au plus bas de dix ans reste un constat sur la marque, pas une occasion. Si le repli se stabilise et que la prochaine prévision tient, le même multiple devient l'un des points d'entrée les moins chers jamais offerts sur cette valeur.
Les données, en clair
- Prévision annuelle : le chiffre d'affaires et le bénéfice que la société annonce elle-même viser sur l'exercice. Lululemon : de 10,95 - 11,15 dollars par action à 9,48 - 9,73, soit 8,62 - 8,87 à périmètre comparable.
- Ventes comparables : la variation des ventes des seuls magasins ouverts depuis au moins douze mois, plus le commerce en ligne. Elle neutralise l'effet des ouvertures. Lululemon : -9% au total, -12% sur le continent américain.
- Free cash flow (flux de trésorerie disponible) : l'argent qui reste une fois payés le fonctionnement et les investissements. Lululemon : 1,28 milliard de dollars sur douze mois.
- Reverse-DCF : le calcul qui déduit du cours la croissance que le marché suppose déjà. Lululemon : -2,54% par an sur dix ans, contre +24,13% de croissance annuelle du bénéfice par action sur cinq ans, soit un écart de 26,68 points.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice à venir. Lululemon : 11,72 fois, contre 13,33 fois pour la médiane de son sous-secteur.
- Centile de valorisation : la position du multiple actuel dans sa propre distribution passée. Lululemon : 4,92e centile sur cinq ans, donc moins cher que dans 95% des séances depuis 2021.
- Résultat par action : la part du bénéfice net revenant à chaque action. Lululemon : 2,92 dollars au deuxième trimestre, dont 0,86 dollar de remboursements de droits de douane non récurrents.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Lululemon : 118,54 dollars pour 34 analystes, de 44,00 à 280,00 dollars.