
Apple (AAPL), qui vend l'iPhone, le Mac et des abonnements comme Apple Music ou iCloud, a vendu pour 114,48 milliards de dollars au trimestre clos fin septembre. C'est plus que ce qu'attendait Wall Street, mais le groupe prévoit une marge en baisse pour les fêtes et son action recule le lendemain de la publication.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, génération de trésorerie |
Ce qu'Apple a publié
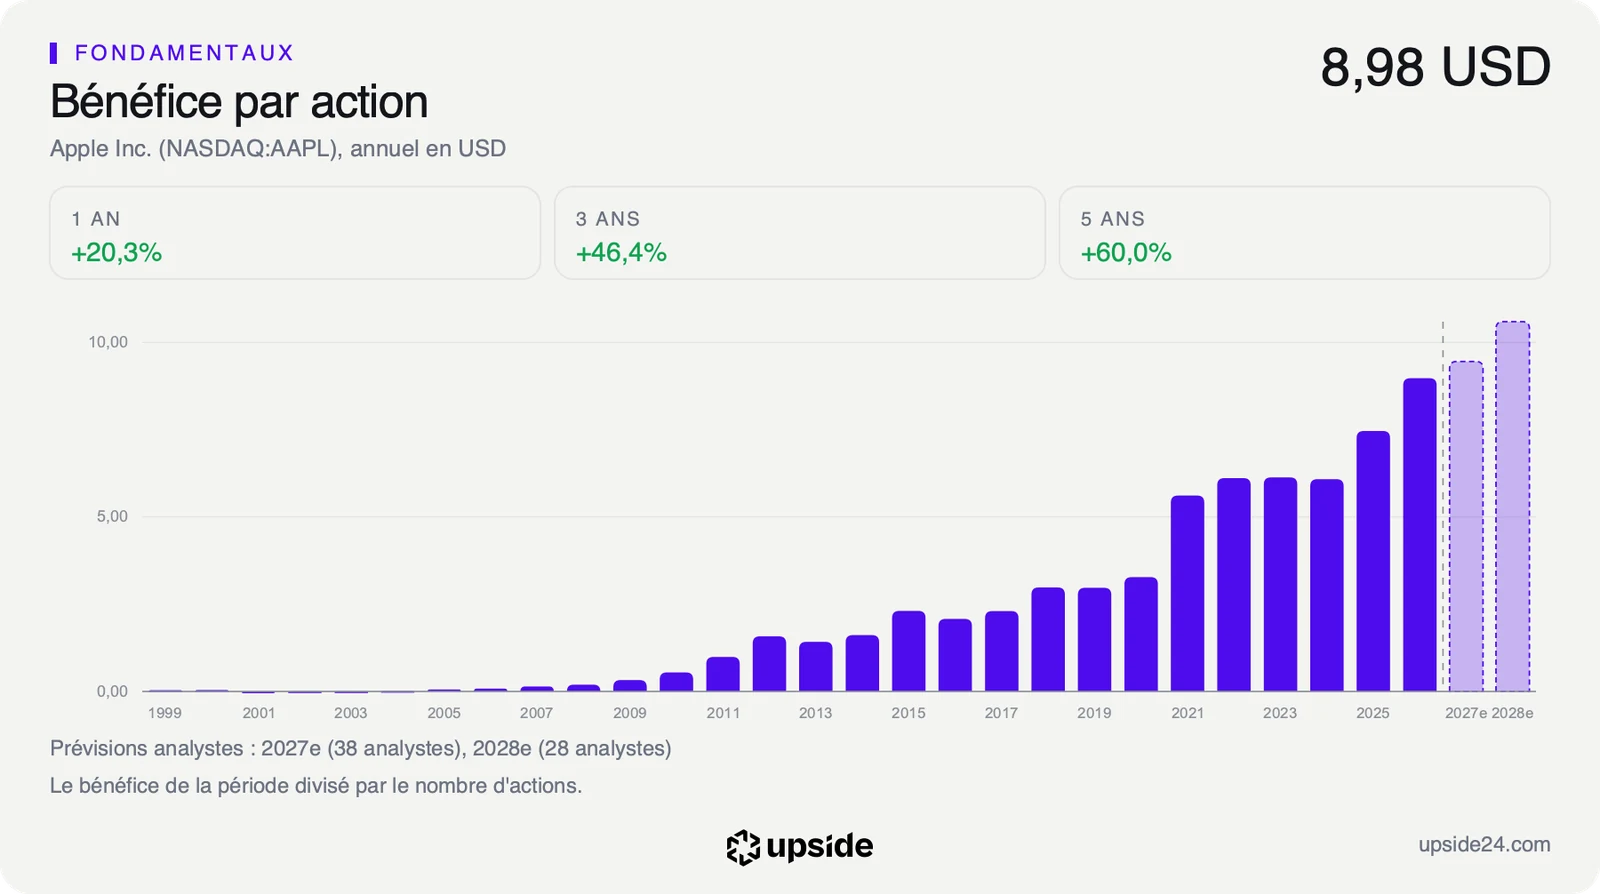
Les ventes progressent de 12% sur un an, contre 102,47 milliards de dollars entre juillet et septembre 2025. Les analystes attendaient environ 113,4 milliards. Le bénéfice par action, c'est-à-dire le bénéfice divisé par le nombre d'actions, ressort à 2,10 dollars contre 1,99 dollar attendu.
L'iPhone porte le trimestre avec 57,58 milliards de dollars de ventes, contre 49,03 milliards un an plus tôt et environ 56,5 milliards attendus. Le Mac atteint 10,79 milliards de dollars contre 8,73 milliards un an plus tôt. Les abonnements et services rapportent 31,57 milliards, un record selon le communiqué déposé auprès de la SEC, le gendarme boursier américain. Ces revenus réguliers comptent parce qu'ils dégagent une marge bien plus forte que la vente d'appareils, à 76% des ventes de services une fois leurs coûts payés.
Les ventes de la région Grande Chine, qui regroupe la Chine continentale, Hong Kong et Taïwan, restent sous les attentes. Elles progressent de 21% à 17,54 milliards de dollars, contre environ 18,6 milliards espérés par les analystes.
Sur l'exercice clos fin septembre, Apple a vendu pour 478,83 milliards de dollars, son meilleur exercice. Sur le seul trimestre, l'activité a généré 28,1 milliards de dollars de trésorerie. Le groupe en a rendu presque autant à ses actionnaires en rachats d'actions et en dividendes.
C'était aussi le premier appel de résultats de John Ternus comme directeur général. Le directeur financier Kevan Parekh y a confirmé l'abandon de l'objectif de « trésorerie nette neutre », qui visait à ramener à zéro l'écart entre la trésorerie et la dette du groupe. Apple traitera désormais sa trésorerie et sa dette séparément, sans dire ce que cela change pour les rachats d'actions.
Le prix de la mémoire passe avant les records
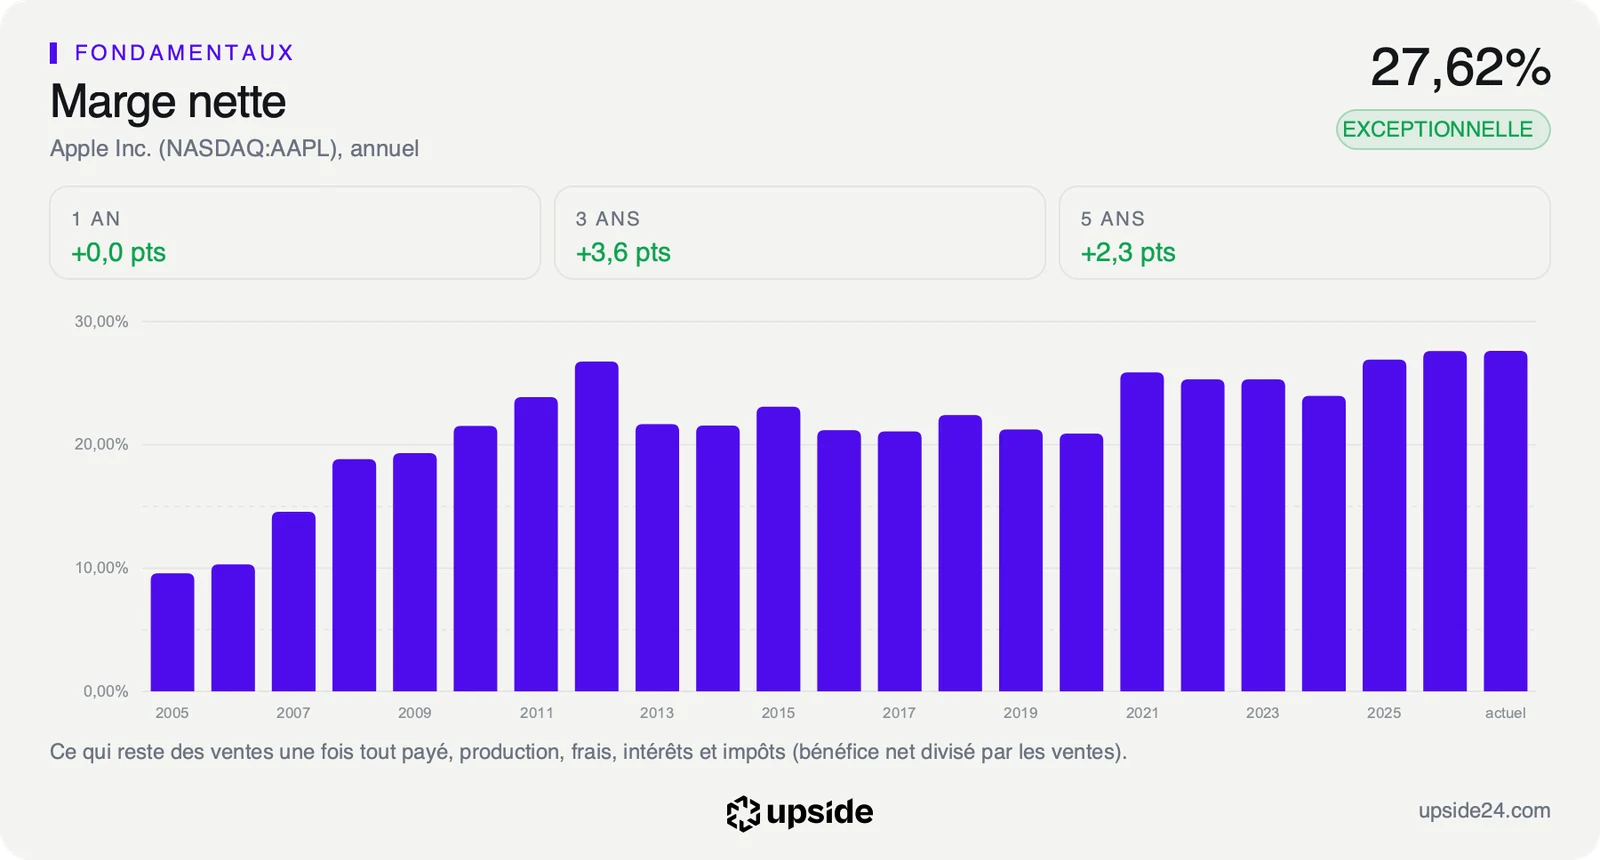
La hausse du prix de la mémoire frappe d'abord la marge brute, la part des ventes qui reste une fois payés les composants et la fabrication. Elle atteint 47,9% au trimestre de septembre, dont environ un point grâce à des remboursements de droits de douane. Pour le trimestre de décembre, Kevan Parekh l'attend entre 45% et 46%.
La mémoire désigne les puces qui stockent les données dans chaque iPhone et chaque Mac. John Ternus a qualifié la hausse de leur prix de « sans précédent » lors de l'appel avec les analystes. Il l'attend encore après décembre.
Pour amortir le choc, Apple puise d'abord dans les stocks de mémoire achetés avant la hausse et profite de la baisse du prix d'autres composants. Cet amortisseur s'use à mesure que les stocks se vident. Pour sécuriser ses approvisionnements, le groupe a aussi relevé de 33 milliards de dollars ses engagements d'achat auprès de ses fabricants entre juin et septembre.
Apple a déjà relevé ses prix pour compenser, sur l'iPad et le Mac en juin puis sur l'iPhone en septembre. La direction a reconnu l'avoir fait « à contrecœur » et juge qu'il est trop tôt pour mesurer l'effet sur la demande. Le lancement du nouvel assistant Siri ajoute des coûts au même moment. Mémoire et Siri pèsent tous deux sur la marge pendant le trimestre des fêtes, celui où Apple réalise ses plus grosses ventes.
Ce recul pèse sur une action déjà payée 34,62 fois les bénéfices attendus, contre 12,22 fois pour la médiane des 140 sociétés de son sous-secteur du matériel technologique, soit près de trois fois le prix d'une société comparable.
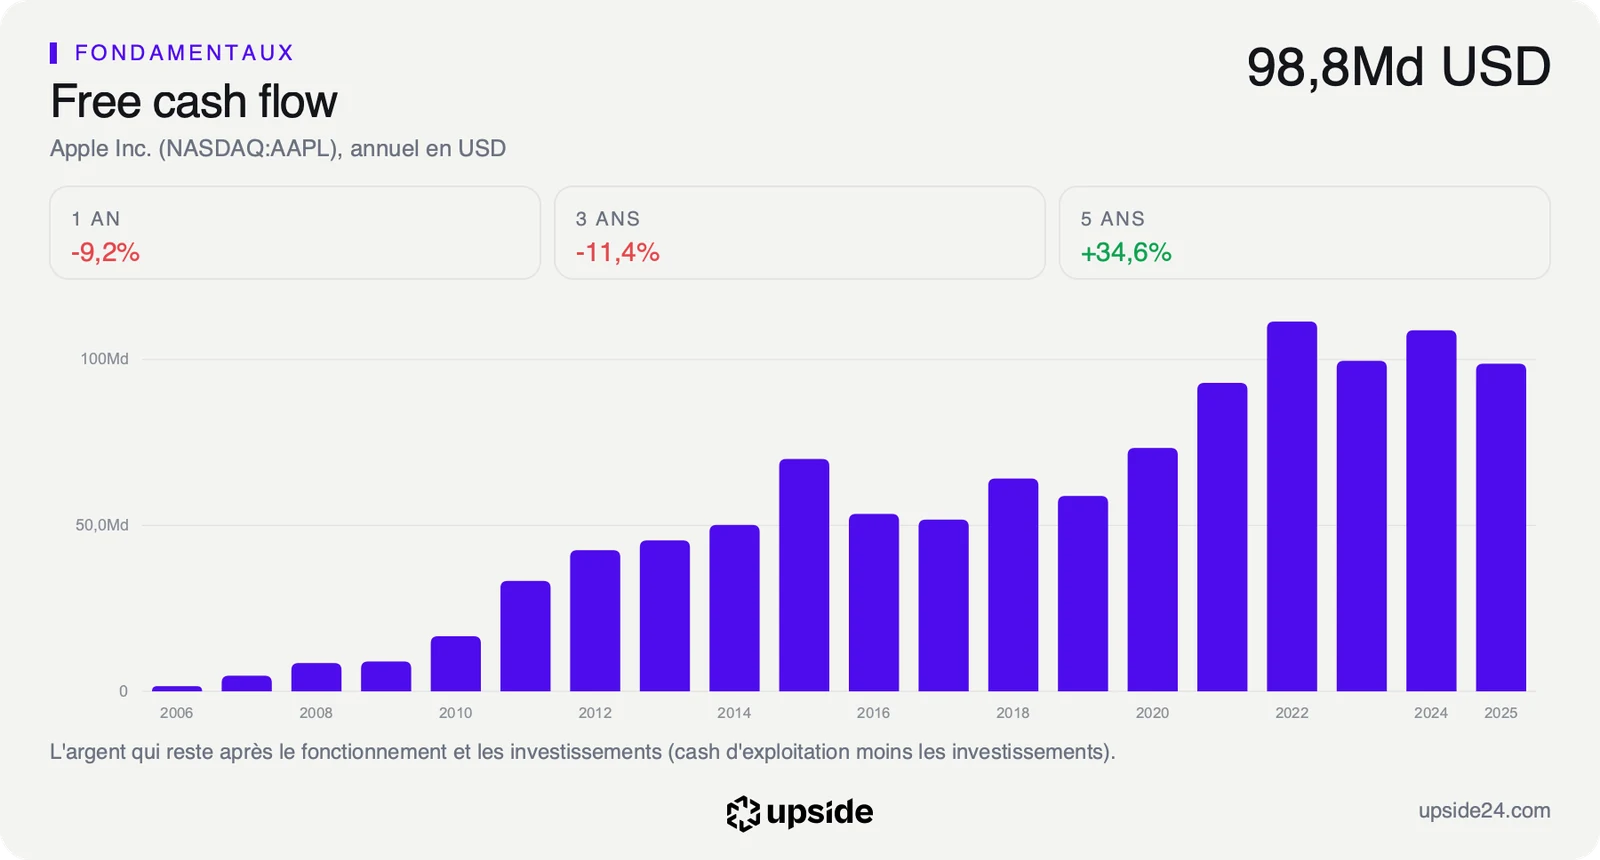
Au cours actuel, le marché intègre une croissance d'environ 12% par an sur dix ans de la trésorerie disponible, ou free cash flow, ce qui reste une fois les dépenses et les investissements payés. Cette trésorerie est restée proche de 100 milliards de dollars par an de l'exercice 2021 à l'exercice 2025, avant de bondir à 136,06 milliards sur l'exercice 2026. Une telle croissance devient difficile à tenir si la mémoire renchérit plus vite qu'Apple ne relève ses prix.
La valorisation d'Apple face à son sous-secteur est détaillée dans le rapport Upside consacré à la société.
Ce que le marché en fait déjà
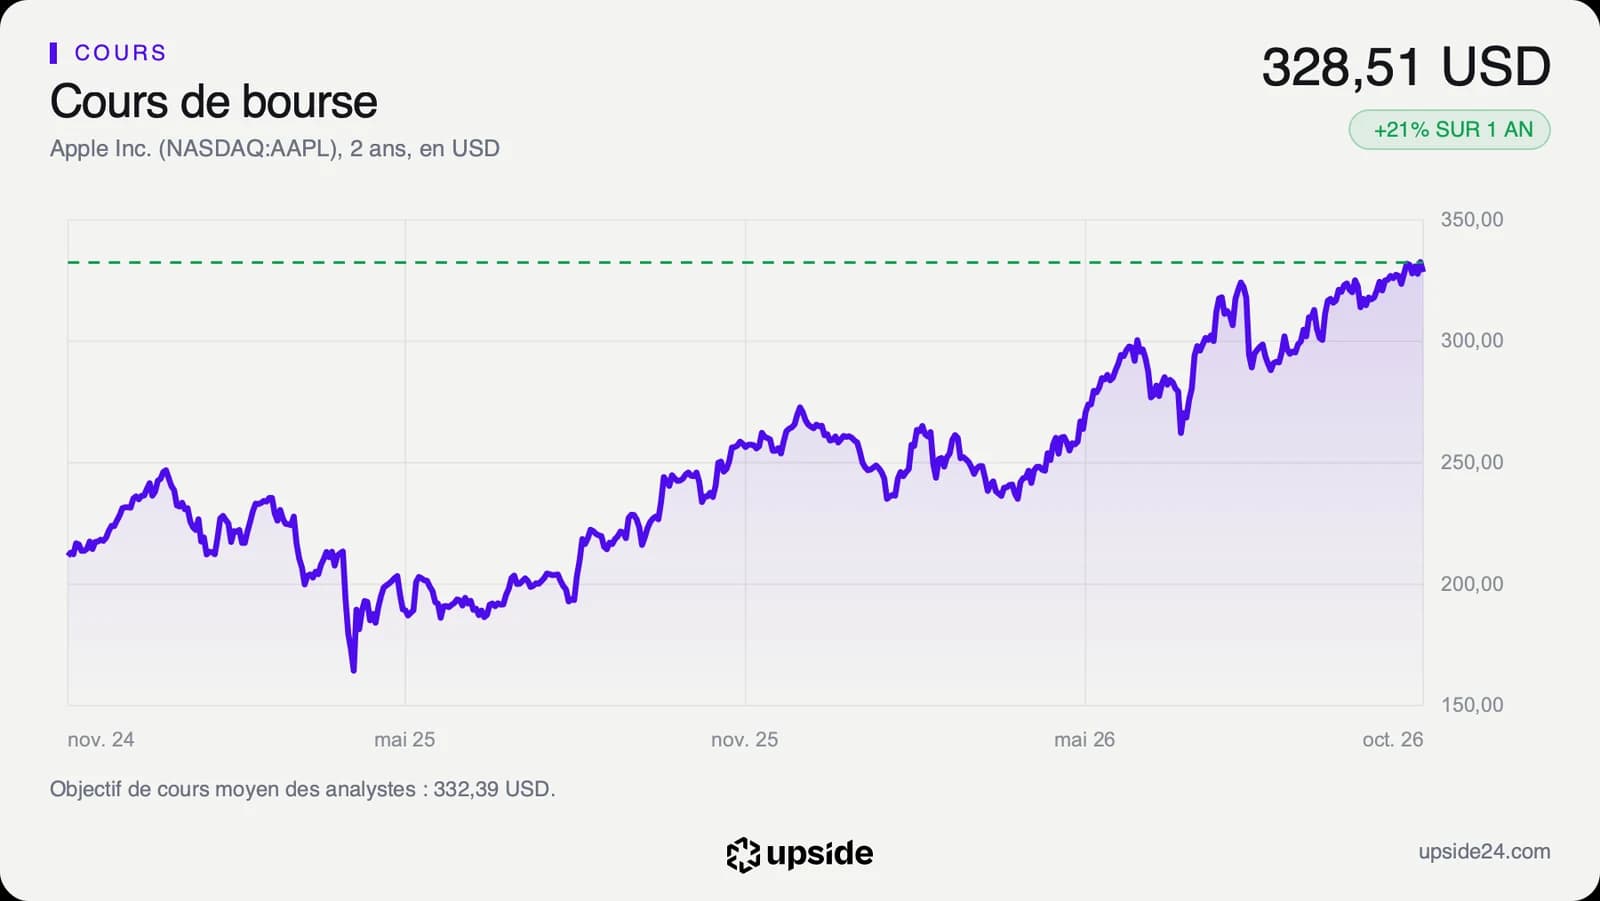
L'action Apple s'échangeait à 330,84 dollars le 3 novembre à 17h30, heure de Paris, en baisse de 2,21% sur la clôture de la veille à 338,32 dollars. Elle avait déjà cédé 1,83% le 2 novembre avant la publication, après une clôture à 344,63 dollars le 30 octobre.
Le titre reste proche de son plus haut des douze derniers mois, à 351,73 dollars. Il gagne encore plus d'un cinquième depuis le 1er janvier, ce qui rend la baisse du jour mesurée au regard de son parcours.
Le cours baisse alors que les comptes progressent parce que l'action est déjà payée au prix fort. Un groupe valorisé aussi cher doit livrer des ventes record et une rentabilité qui tient. Le premier point est acquis, le second recule pour au moins un trimestre. Les investisseurs jugent moins le trimestre écoulé que celui des fêtes, le plus important de l'année pour le groupe.
Apple attend une hausse de 7% à 10% de son chiffre d'affaires sur le trimestre des fêtes, au-dessus des 6,1% sur lesquels tablait la moyenne des analystes interrogés par LSEG. Le consensus relevé le 3 novembre vise environ 156 milliards de dollars de ventes pour ce trimestre, soit une hausse d'environ 8%.
Sur les 43 analystes qui suivent la valeur, 24 sont positifs, 13 neutres et 6 négatifs. Leur objectif de cours moyen, environ 332 dollars, se situe à peine au-dessus du cours actuel. Le consensus a ramené le bénéfice par action attendu sur l'exercice 2027 à 9,38 dollars, contre 9,57 dollars au relevé précédent.
Le point de bascule
Le prochain rendez-vous est la publication du trimestre de décembre, attendue vers le 4 février 2027 (date estimée). La marge brute sera le premier chiffre à regarder, avant même les ventes d'iPhone. La publication dira aussi si les pénuries de Mac et d'iPad annoncées pour décembre par Sabih Khan, le directeur des opérations, ont coûté des ventes. Sur les ventes attendues, chaque point de marge perdu retire près de 1,6 milliard de dollars de bénéfice brut au trimestre.
Tant que la marge brute tient entre 45% et 46% et que les ventes de Noël progressent comme annoncé, la hausse du prix de la mémoire reste un coût absorbé. Le bénéfice attendu sur l'exercice reste alors proche du consensus actuel et le multiple payé repose sur une croissance réelle.
Si la marge passe sous 45% malgré les hausses de prix, le consensus devra baisser encore. L'action resterait payée bien plus cher que son sous-secteur pour des bénéfices revus en baisse, avec un cours déjà calé sur l'objectif moyen des analystes.