
Apple (AAPL), le fabricant de l'iPhone, aurait relevé ses commandes de composants pour son premier pliable selon des sources industrielles citées par ZDNet Korea. Mais l'information n'est pas confirmée et l'action a déjà clôturé vendredi à son plus haut annuel.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, Rythme de production |
Un pliable qui bute sur un fil de verre
Apple a demandé à plusieurs de ses fournisseurs d'augmenter la production de pièces pour l'iPhone Duo, selon des sources industrielles citées jeudi 16 octobre par le site coréen ZDNet Korea. Le groupe aurait récemment relevé ses commandes, mais sa cadence dépendrait d'un composant précis, le T-Glass du japonais Nittobo.
Apple, c'est le fabricant de l'iPhone, du Mac et de l'iPad que l'on retrouve dans les poches et sur les bureaux du monde entier.
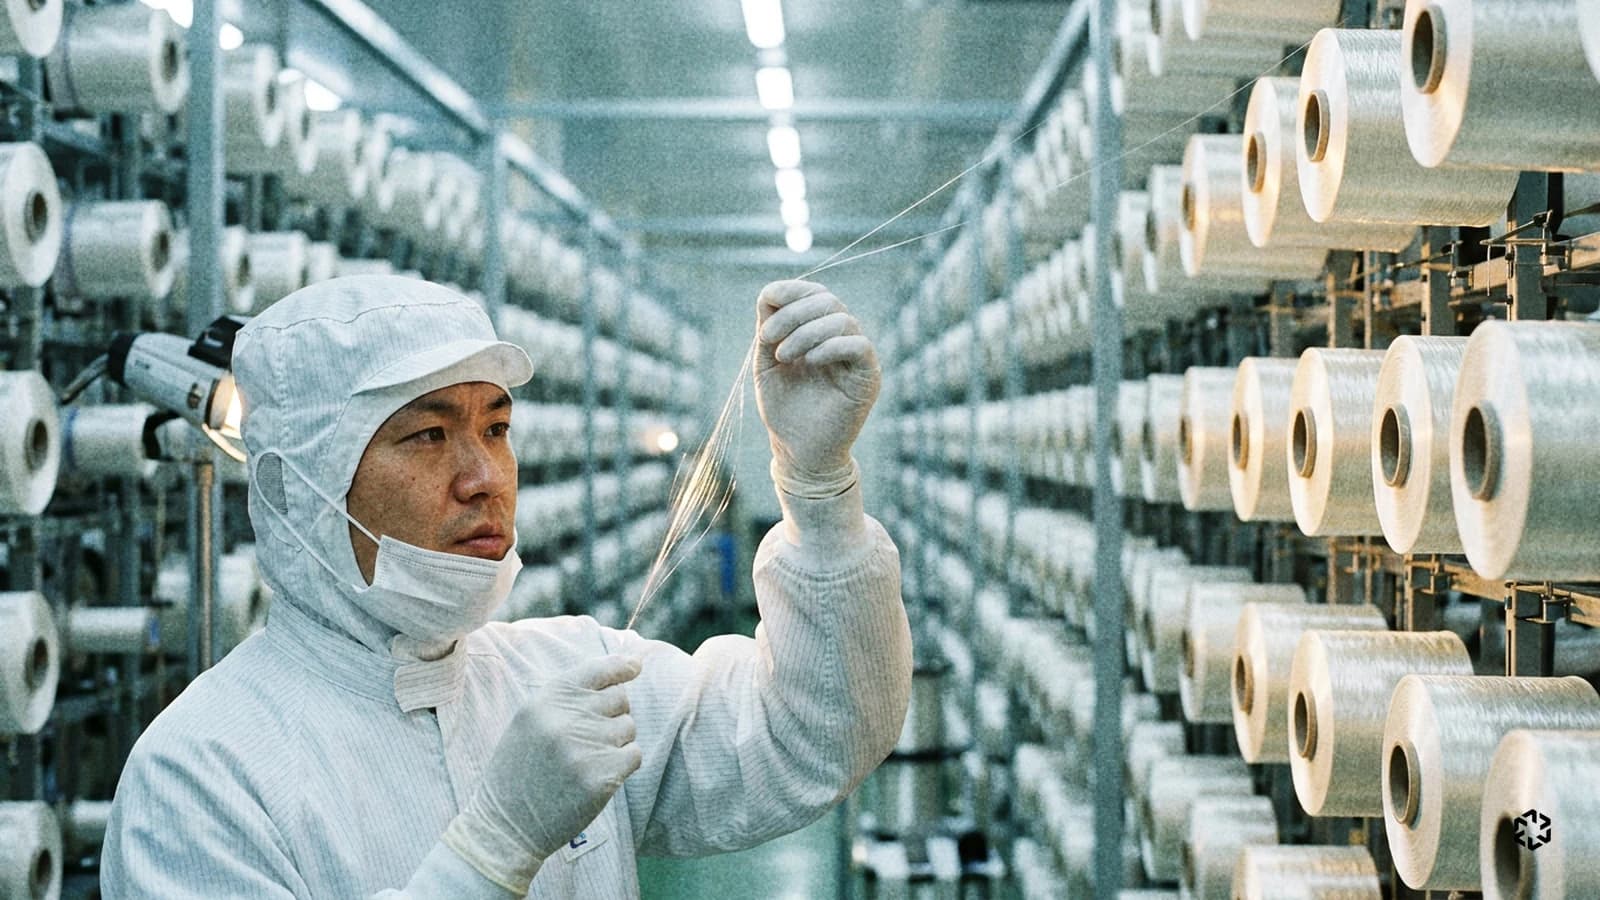
Le T-Glass est un fil de verre haut de gamme qui entre dans la fabrication des circuits imprimés. Nittobo le livre en priorité aux fabricants de puces d'IA comme Nvidia, plus rentables pour lui. La demande dépasse l'offre. L'iPhone Duo se retrouve donc en concurrence avec les serveurs d'IA pour le même matériau.
Le site coréen avance deux lectures de ces commandes. La première est une demande supérieure aux attentes. La seconde tient à des rendements de production encore bas dans les usines d'assemblage de Foxconn, qui obligeraient Apple à sécuriser des pièces d'avance. L'objectif serait de livrer environ 6 millions d'iPhone Duo d'ici la fin de l'année. À titre de repère, Samsung devrait écouler autour de 7 millions de pliables sur l'année, selon le même article.
Apple n'a pas commenté ces informations, qui viennent toutes de sources anonymes. L'iPhone Duo, présenté début septembre et analysé ici à son lancement, arrive en magasin dans les prochains jours.
Rapportée à l'iPhone, qui a rapporté 54,25 Md USD sur le trimestre clos fin juin, une cadence plus ou moins rapide sur un seul modèle reste difficile à chiffrer depuis l'extérieur. Elle compte surtout pour le trimestre de fin d'année, le plus gros de l'exercice d'Apple.
Ce que le prix incorpore déjà
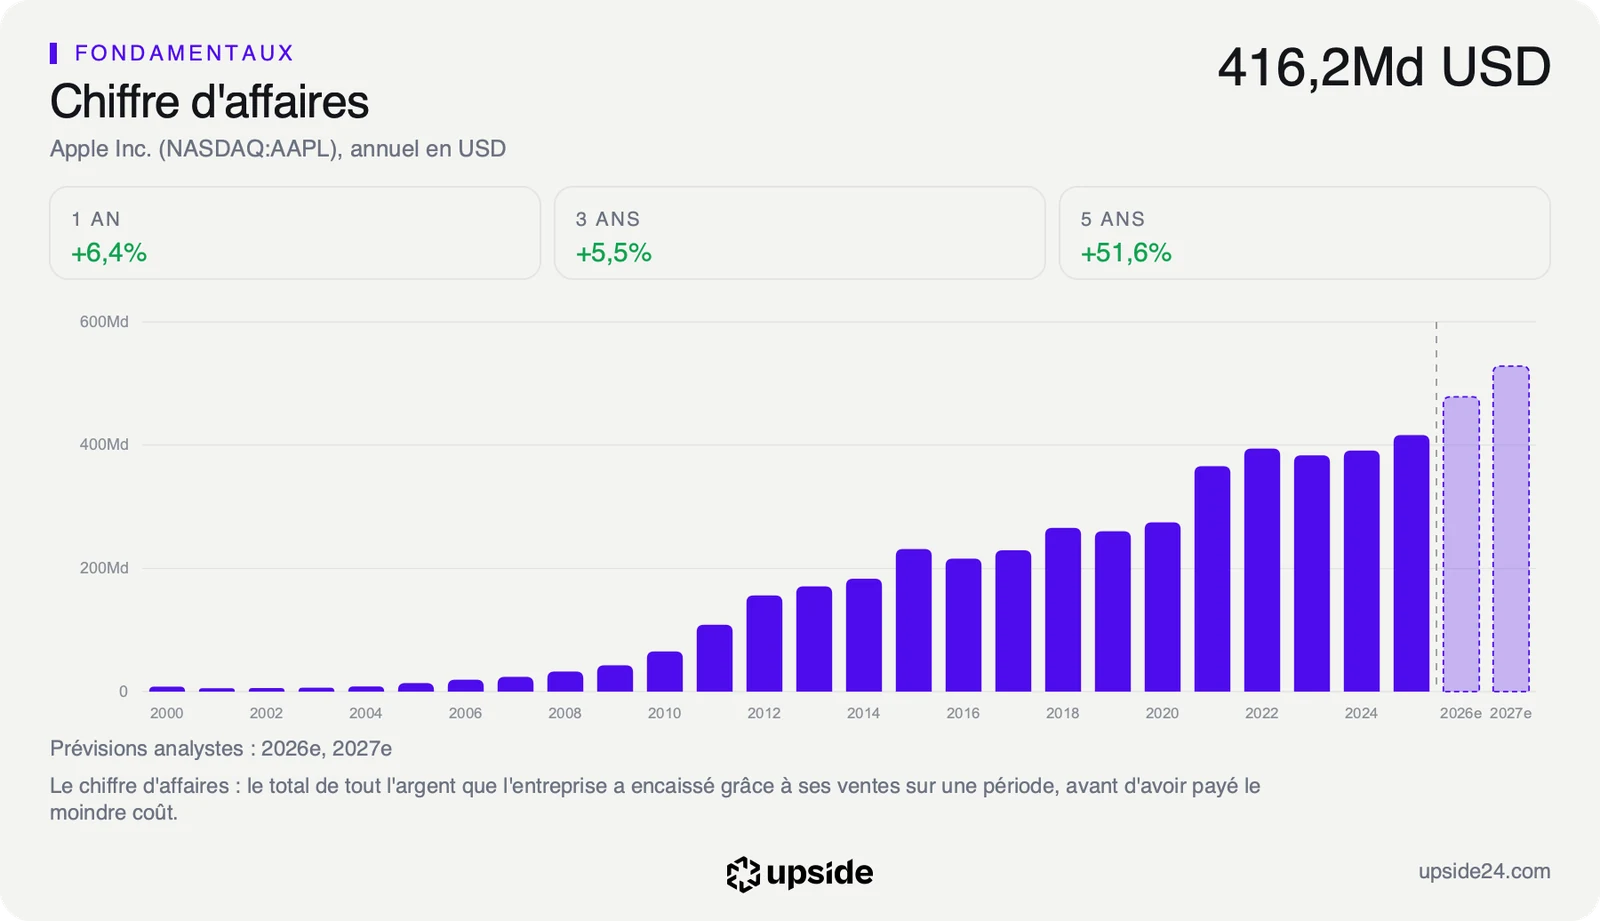
Une rumeur de production agit sur la perception du titre avant d'agir sur ses comptes. L'iPhone a pesé 54,25 Md USD sur 109,42 Md USD de chiffre d'affaires au dernier trimestre, soit près de la moitié des ventes. Chaque signal sur un nouveau modèle se lit donc comme un signal sur le coeur du groupe. Le pliable, vendu nettement plus cher que les iPhone classiques, pèse en valeur bien plus que ses volumes ne le laissent penser.
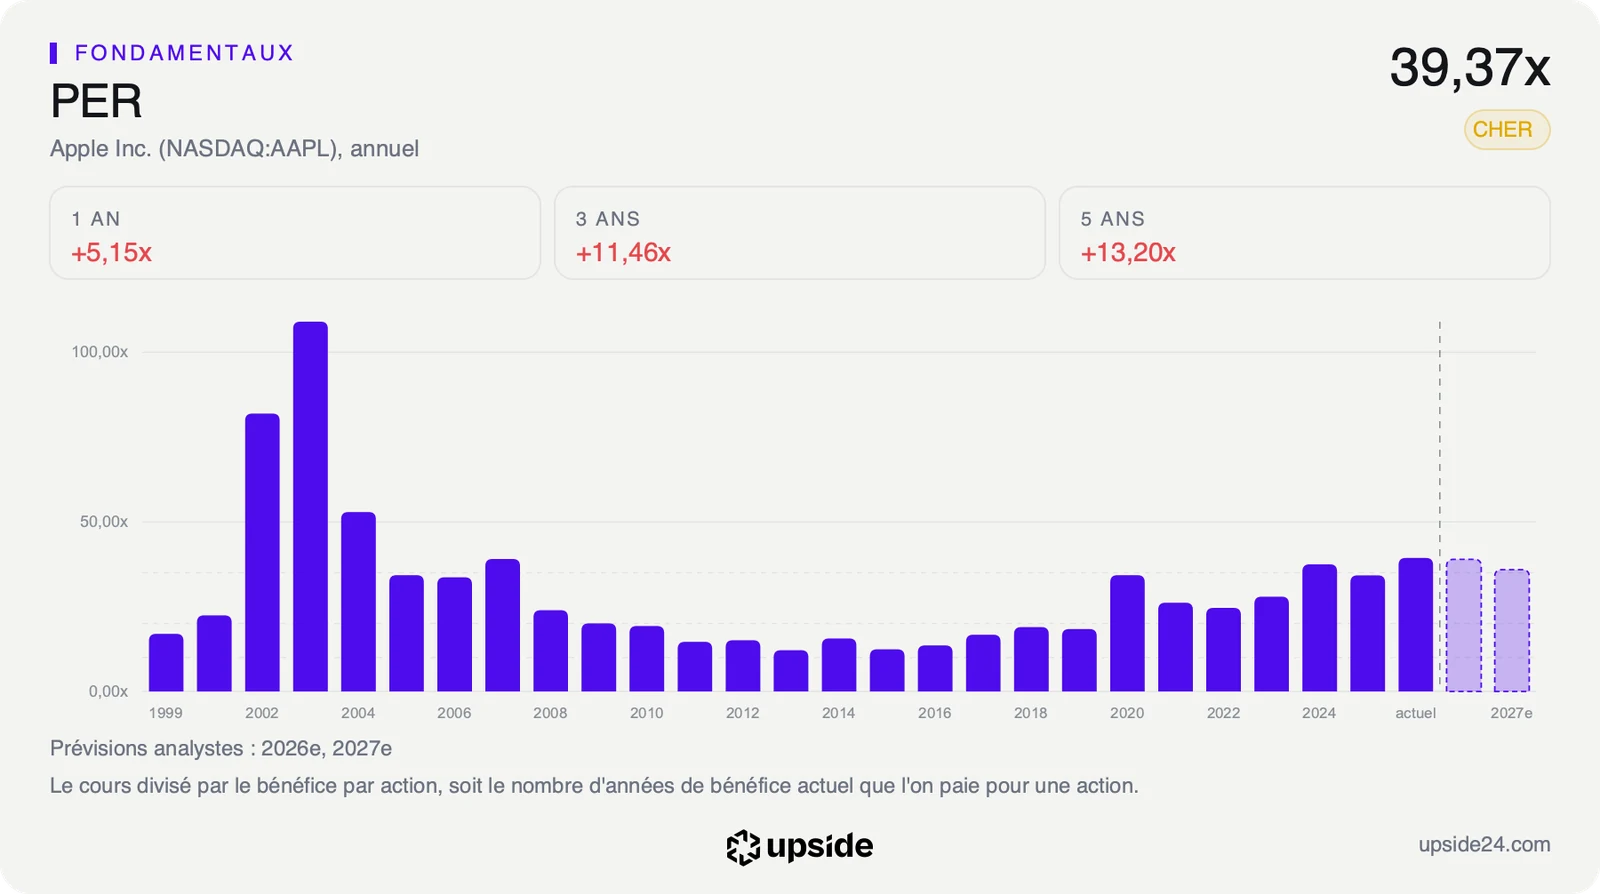
Le prix, lui, a déjà pris de l'avance. Le titre se paie 39,37 fois ses bénéfices des douze derniers mois, contre 20,92 fois pour la médiane des 147 sociétés de son sous-secteur du matériel technologique, la société du milieu du classement. Un acheteur paie donc près de deux fois plus cher chaque dollar de bénéfice d'Apple que celui de l'entreprise type de son secteur. Cette prime rémunère une rentabilité hors norme et une clientèle fidèle, deux atouts que le pliable doit prolonger.
Face à sa propre histoire, ce multiple n'a jamais été aussi élevé sur cinq ans. Il valait 36,2 fois les bénéfices attendus lors du lancement de l'iPhone Duo début septembre. La hausse du titre a donc devancé les ventes du pliable plutôt que de les suivre. Les investisseurs paient déjà un succès commercial dont les premiers chiffres ne seront connus qu'au début de l'année prochaine.
Au cours du 16 octobre, le marché suppose que le free cash flow, la trésorerie qui reste une fois payées les dépenses courantes et les investissements, progressera d'environ 12,9% par an pendant dix ans. Le chiffre d'affaires a progressé de 8,71% par an sur cinq ans. Le cours suppose donc une accélération que l'iPhone Duo doit en partie fournir.
Pour un particulier, cette croissance implicite se lit comme une barre à franchir. Plus elle est haute face au rythme passé, plus le prix actuel exige de la société pour être justifié. Une rumeur de production ne déplace pas cette barre, elle change la probabilité de la franchir. Une cadence rapide rapprocherait Apple de cette hypothèse, un retard l'en éloignerait sans rien changer au prix déjà payé.
La comparaison avec les 147 sociétés du sous-secteur dit si cette prime se justifie, dimension par dimension.
Ce que le marché en fait déjà
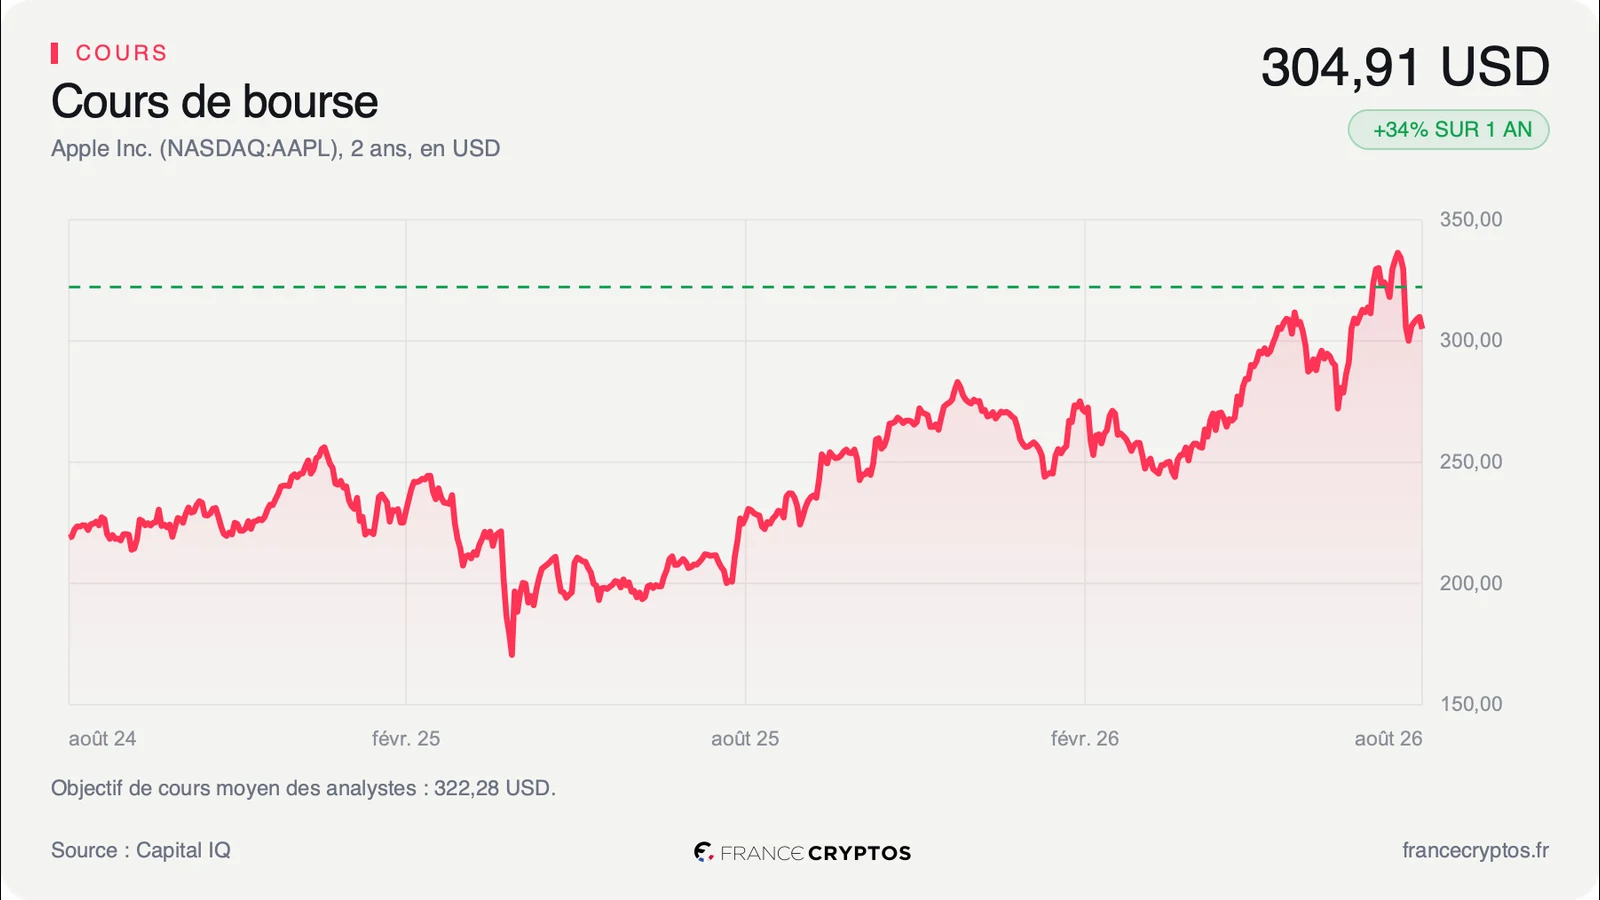
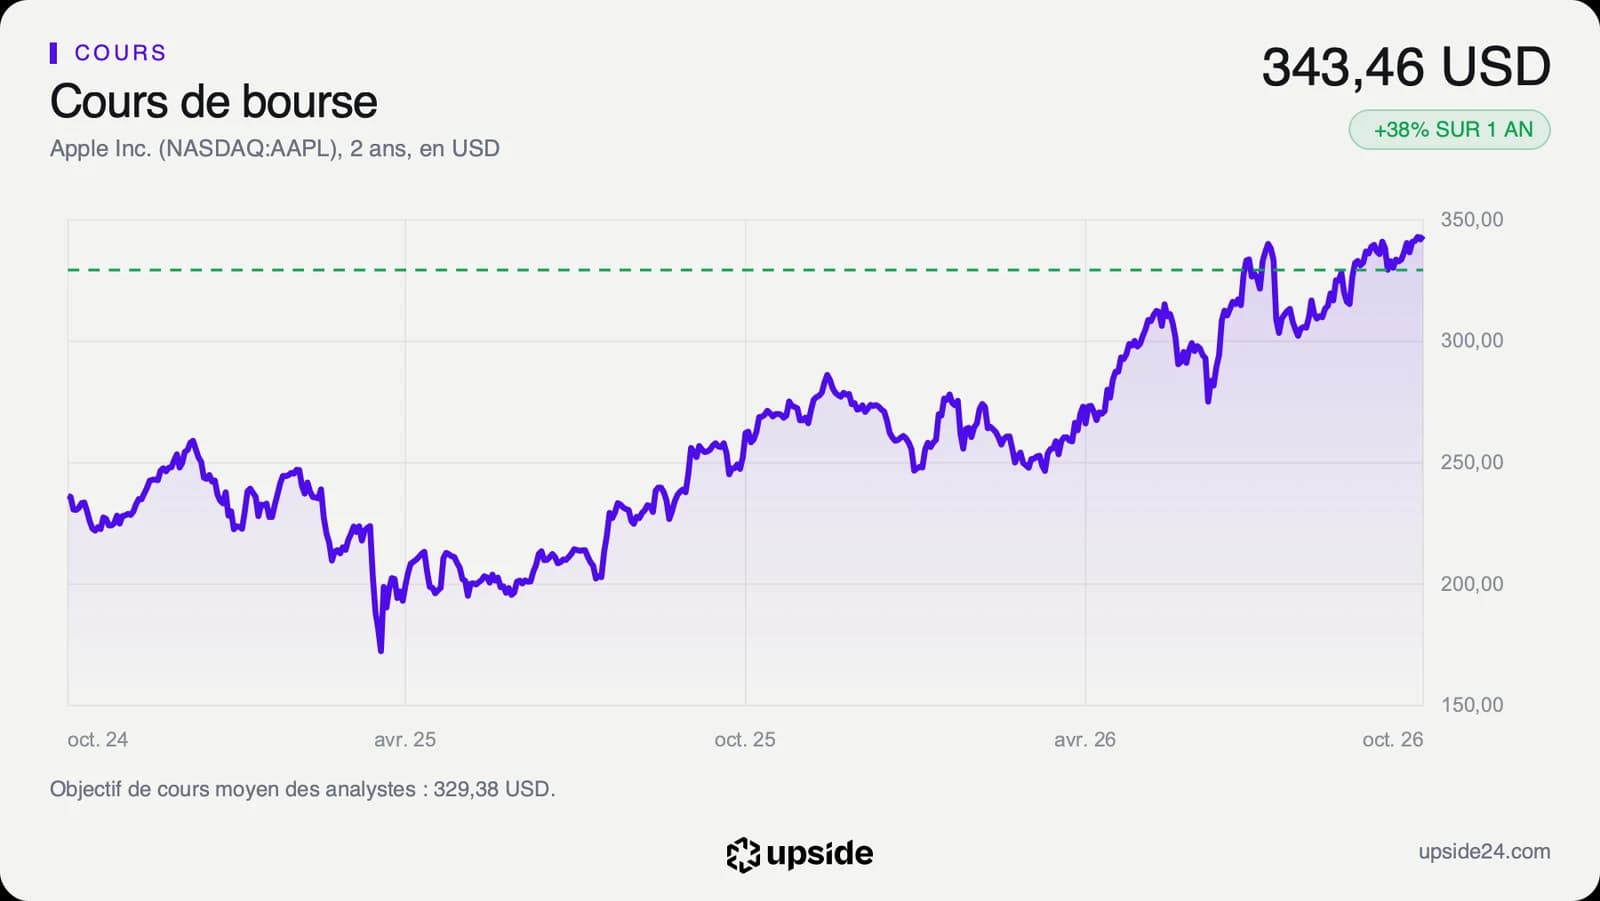
L'action Apple a terminé à 343,46 dollars à la clôture du vendredi 16 octobre à New York, son plus haut niveau de clôture sur un an. Depuis le 31 décembre, elle a gagné 26,15%. Sur un an, le titre a progressé de 38,35%, quand l'action médiane de son sous-secteur a pris 9,5%.
Le cours évolue 17,44% au-dessus de sa moyenne des 200 dernières séances, le cours moyen sur cette période qui sert de repère de tendance de fond. L'indice de force relative (RSI), un indicateur qui mesure la vitesse des derniers mouvements du cours, ressort à 62,08, sans excès.
Sur les 44 analystes qui suivent la valeur, 25 sont positifs, 13 neutres et 6 négatifs. Leur objectif moyen ressort à environ 329 dollars, sous le cours actuel. Les cibles s'étalent de 215 à 405 dollars, un écart qui dit que le consensus reste partagé sur la suite des ventes d'iPhone.
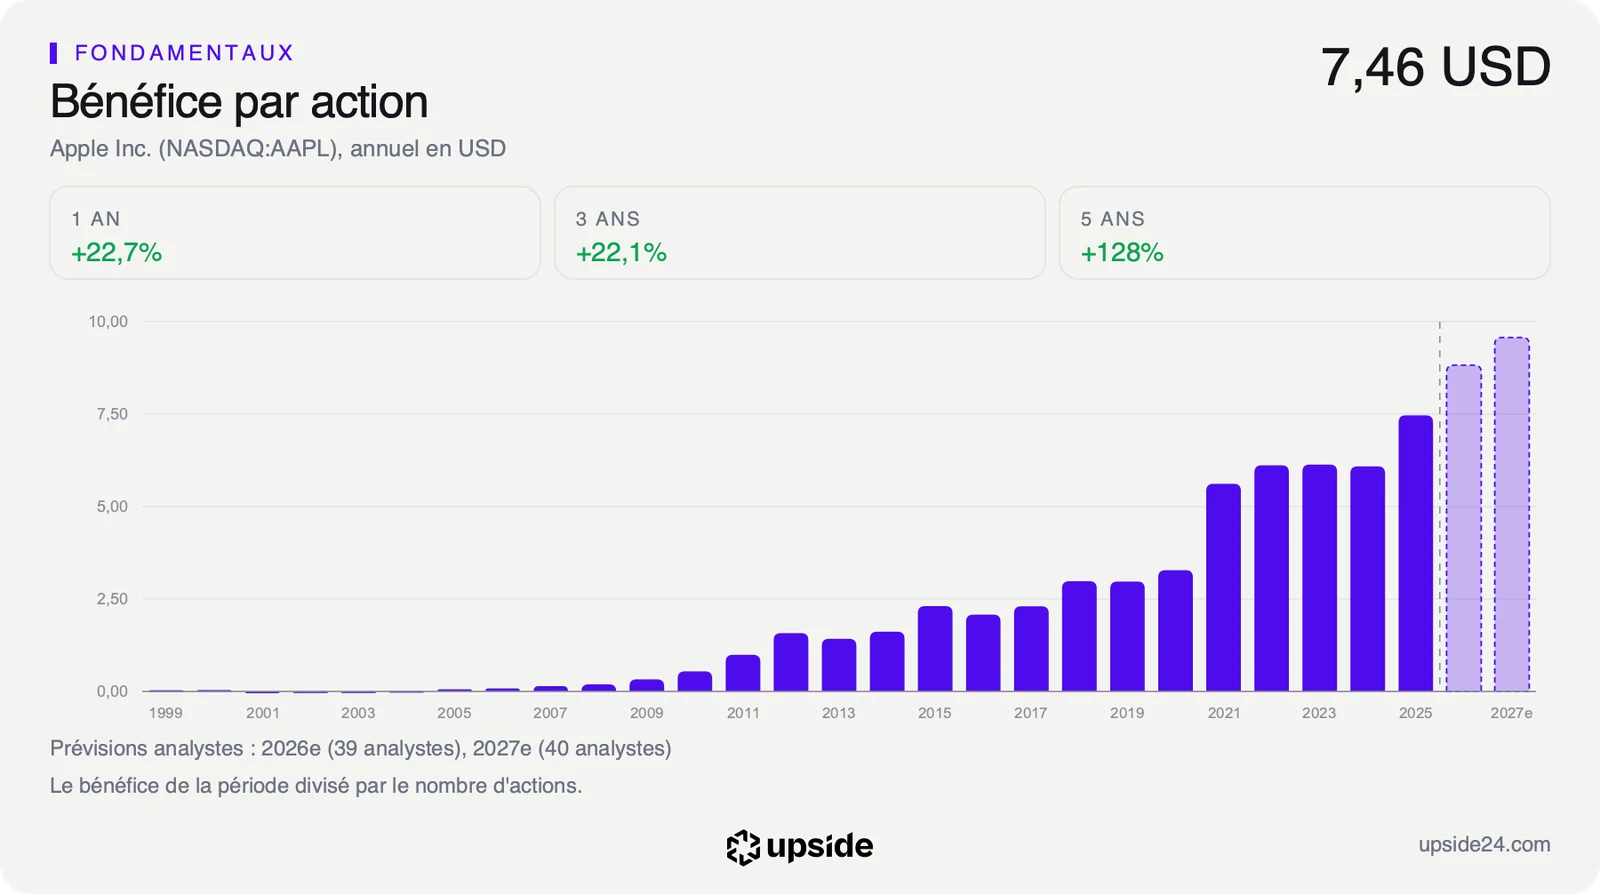
Un objectif de cours est une projection à douze mois, révisée au fil des publications. Il dit où les analystes situent la valeur aujourd'hui, pas où le cours sera. Leur estimation de bénéfice par action pour l'exercice en cours n'a été relevée que de 0,6% en trois mois, alors que le cours a fortement monté.
Une rumeur non établie tombe donc sur un titre qui a déjà dépassé l'objectif moyen des analystes. Le marché semble avoir intégré un lancement réussi du pliable avant d'en connaître les volumes.
Ce décalage n'a rien d'inhabituel pour Apple, dont le cours anticipe souvent les cycles de renouvellement de l'iPhone. Il rend en revanche le titre plus sensible à une mauvaise surprise sur les livraisons qu'à une bonne nouvelle supplémentaire, puisque la bonne nouvelle est déjà dans le prix.
Le point de bascule
L'indicateur à suivre est le chiffre d'affaires de l'iPhone, qui dira si le pliable s'ajoute aux ventes ou les déplace. Le prochain rendez-vous est la publication des résultats annuels, attendue le 2 novembre. Le trimestre publié ce jour-là s'arrête fin septembre, avant l'arrivée de l'iPhone Duo en magasin. Ce sont donc surtout les prévisions de la direction pour la fin d'année qui diront si la cadence suit.
Tant que les ventes de l'iPhone restent proches des 54,25 Md USD du dernier trimestre et que le bénéfice attendu tient près de 8,8 dollars par action, le multiple de 39,37 fois reste porté par la perspective du pliable. Les commandes de composants relevées vont alors dans le sens d'une demande réelle plutôt que d'une simple précaution face aux usines. Le pliable deviendrait alors un relais de croissance pour l'iPhone dès l'exercice en cours.
Si le manque de T-Glass ou les rendements de Foxconn limitent les livraisons de fin d'année, le pliable arrivera plus lentement que ce que le cours suppose. Un titre déjà au-dessus de l'objectif moyen des analystes laisserait alors peu de marge à la déception.