
Apple (AAPL) a réalisé 109,4 milliards de dollars de ventes au dernier trimestre de Tim Cook, plus que sur tout l'exercice 2011, l'année de son arrivée. Mais John Ternus hérite de ce groupe au prix le plus élevé de ces cinq dernières années.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Prime de risque, croissance long terme |
Ce que Tim Cook laisse à John Ternus
John Ternus dirige Apple depuis le 1er septembre 2026. L'ancien responsable de l'ingénierie matérielle succède à Tim Cook, qui reste dans le groupe comme président exécutif. La transition avait été annoncée dès le 20 avril, ce qui a laissé plus de quatre mois au marché pour s'y préparer.
Apple, c'est l'entreprise de l'iPhone, du Mac et de l'App Store, la marque qui a fait du smartphone un objet du quotidien. Tim Cook en avait pris la tête en août 2011, après Steve Jobs.
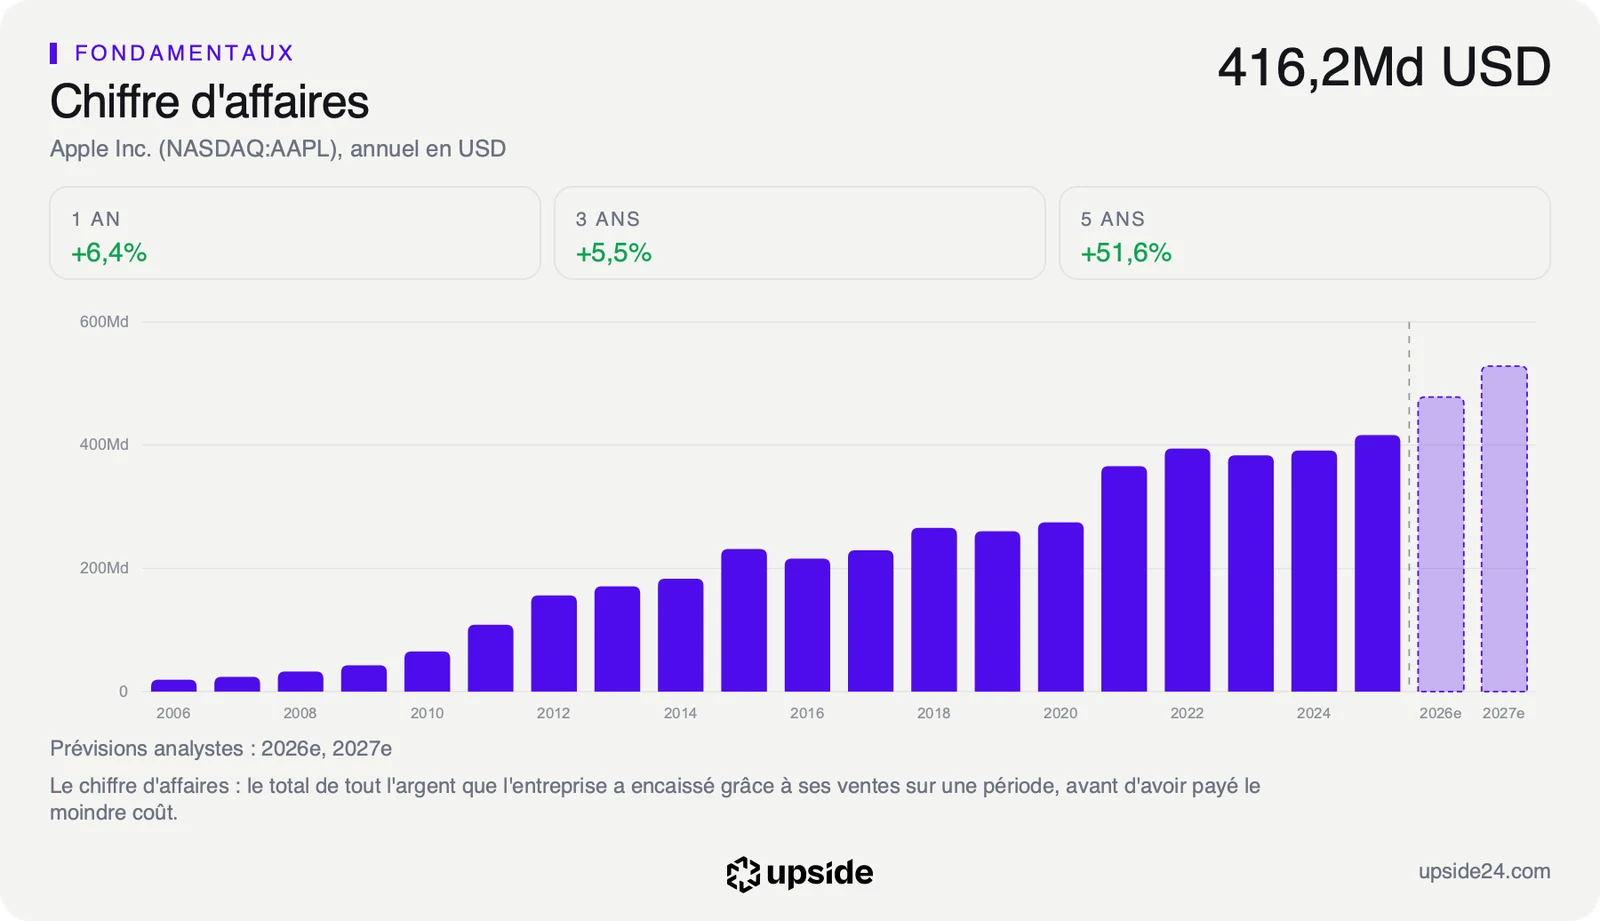
Sa dernière présentation de résultats, le 30 juillet, résume quinze ans de croissance. Sur le troisième trimestre de l'exercice, clos le 27 juin, Apple a réalisé 109,4 milliards de dollars de chiffre d'affaires, en hausse de 16% sur un an. C'est davantage que les 108,2 milliards de tout l'exercice 2011, selon le calcul publié par Motley Fool. L'iPhone a pesé 54,3 milliards, en hausse de 22%, soit environ la moitié des ventes, et les services, comme l'App Store ou la publicité, ont progressé de 12%.
Le groupe est donc plus grand, mais aussi plus concentré. En 2011, l'iPhone représentait 43% des ventes. Sur l'exercice 2025, il a rapporté 209,60 Md USD sur 416,16 Md USD, plus de la moitié du chiffre d'affaires. Les tentatives de diversification ont déçu, de la voiture autonome abandonnée au casque Vision Pro, qui s'est peu vendu.
Ternus voudrait alléger l'organisation et lancer des produits tout au long de l'année plutôt que lors de grands événements, selon les informations relayées par Motley Fool. Apple ne l'a pas confirmé officiellement. Le premier test est déjà en rayon avec l'iPhone Duo, le premier iPhone pliable, vendu 2 000 dollars, dont l'arrivée a été analysée en septembre.
Ce que le prix incorpore déjà
Un changement de dirigeant ne modifie aucune ligne des comptes. Il touche la confiance que le marché accorde à la suite, ce qu'on appelle la prime de risque. Pour Apple, cette confiance repose sur une machine à profits que Ternus doit faire durer.
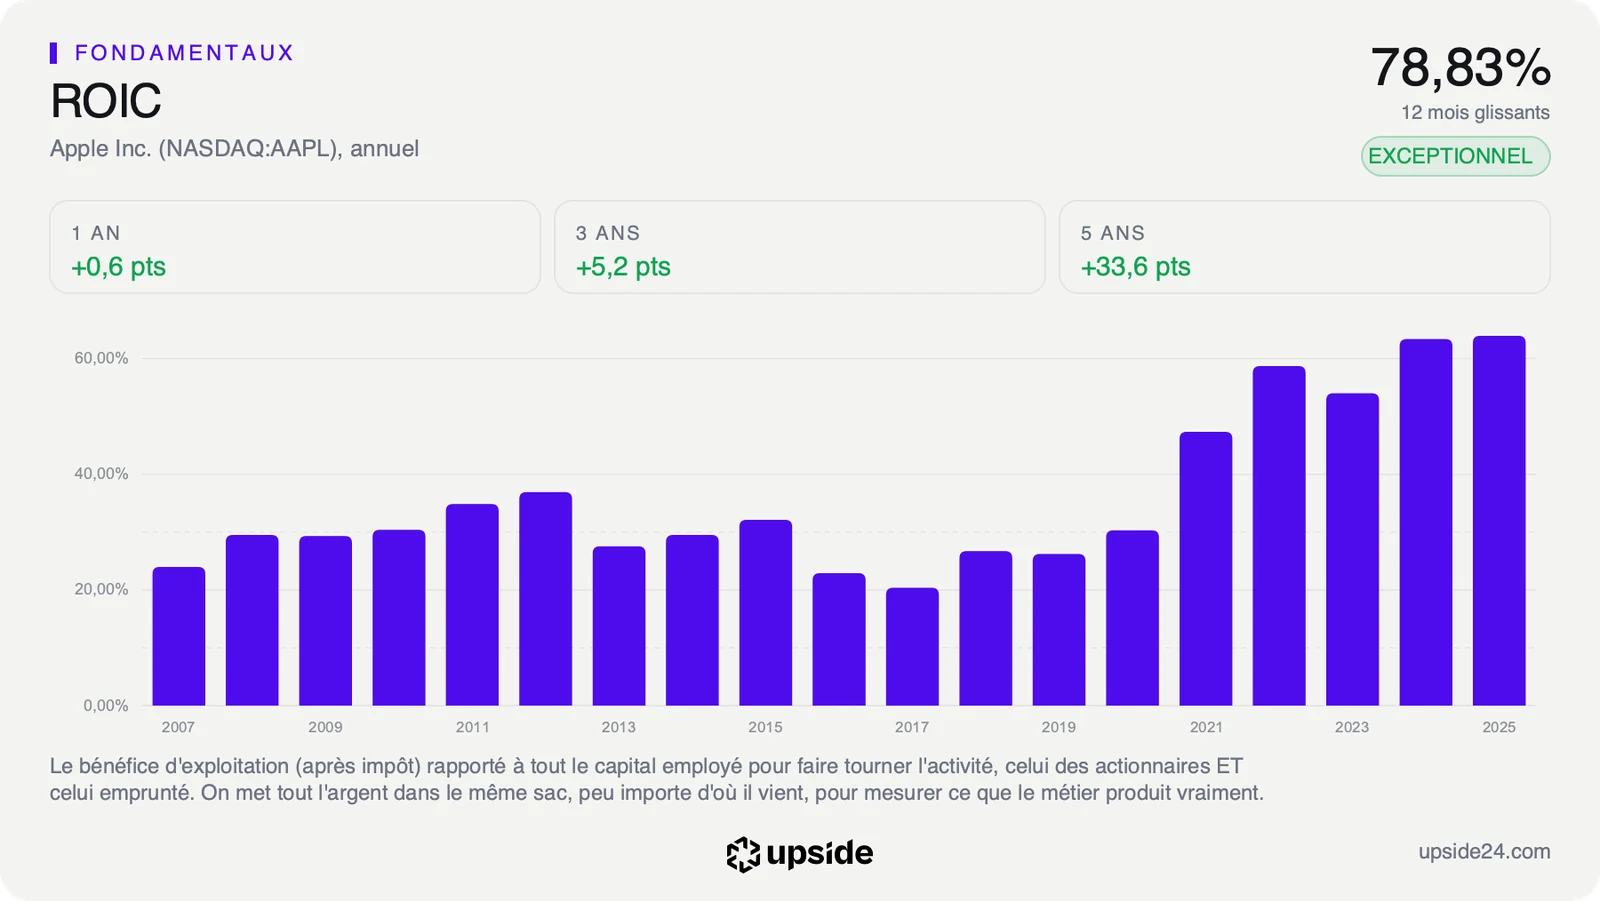
Cette machine est hors norme. Le ROIC, ce que l'entreprise gagne pour chaque dollar investi dans son activité, ressort à 78,83% sur douze mois, contre 11,14% pour la médiane des 151 sociétés de son sous-secteur. Il n'était que de 30,3% sur l'exercice 2020. Pour 100 dollars investis dans ses usines, ses magasins et ses logiciels, Apple en dégage aujourd'hui près de 79 par an, une rentabilité que presque aucun fabricant de matériel n'approche. C'est cette rentabilité que la nouvelle direction doit protéger avant de chercher à l'étendre.
La croissance, elle, est plus modeste qu'on ne le croit. Le chiffre d'affaires a progressé de 8,71% par an sur cinq ans, à peine plus que les 6,76% de la médiane du sous-secteur. Les bénéfices ont crû plus vite grâce aux rachats d'actions et à la hausse des marges, pas grâce à un nouvel iPhone. Les services, plus rentables que les appareils, restent la principale piste pour faire mieux. Ils représentaient 28% des ventes du dernier trimestre et progressent plus vite que l'ensemble, mais ils dépendent eux aussi du nombre d'iPhone en circulation, puisque l'App Store et les abonnements se vendent d'abord aux utilisateurs du téléphone.
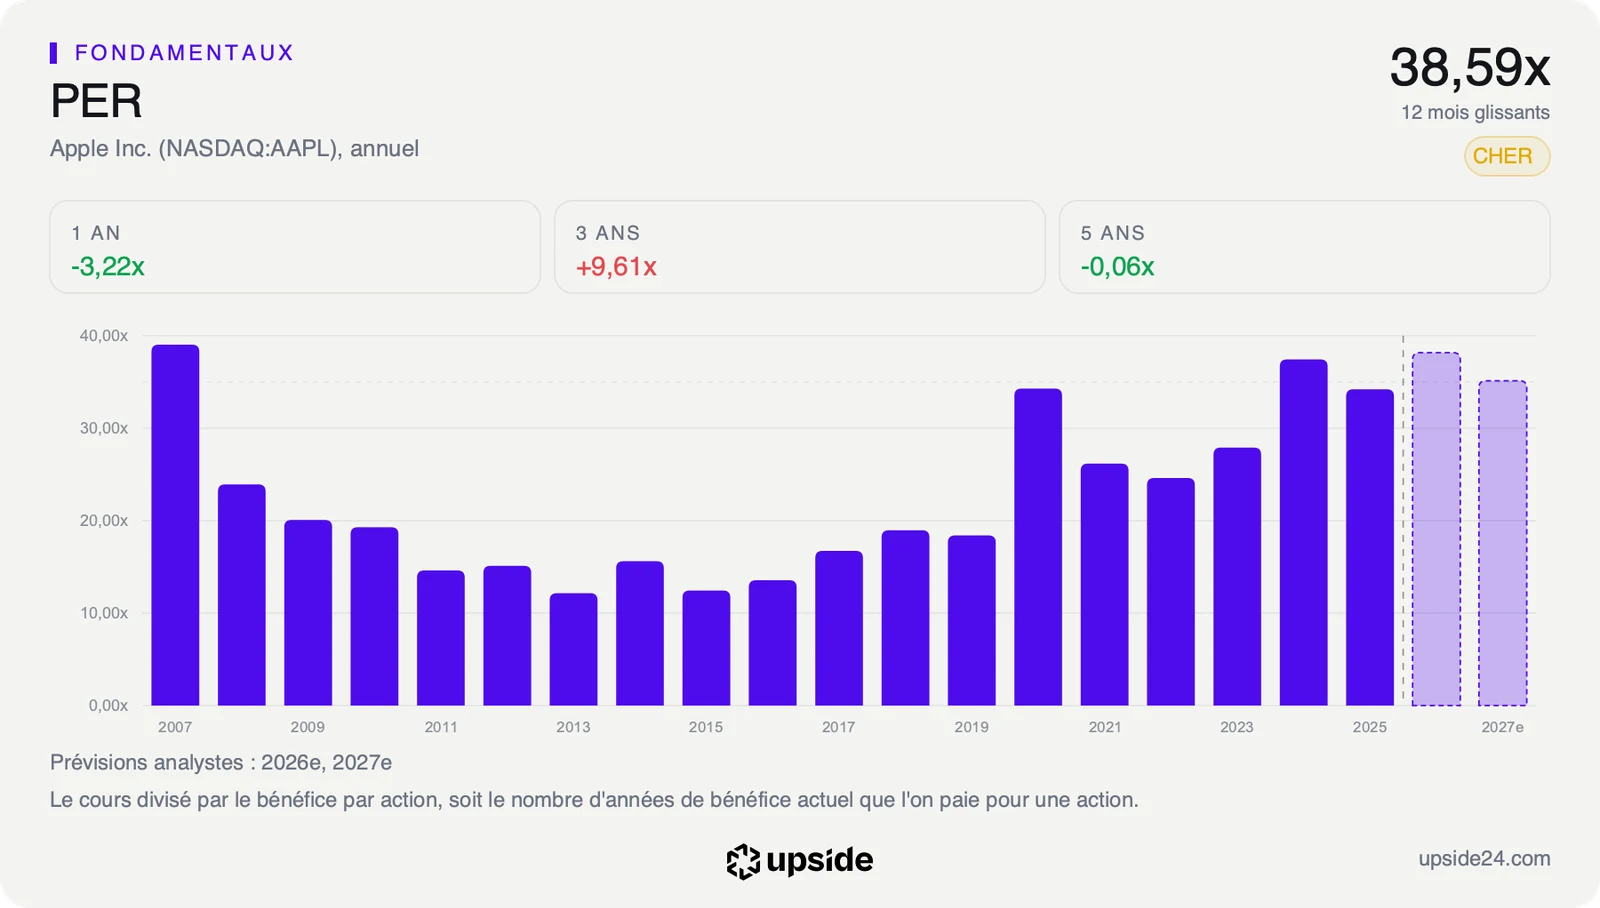
Le prix, lui, n'a jamais été aussi élevé sur la période. L'action vaut 38,59 fois ses bénéfices des douze derniers mois, au plus haut de ses cinq dernières années, contre 21,55 fois pour la médiane du sous-secteur. L'acheteur d'une action Apple paie donc près de 39 années de bénéfices actuels, quand le fabricant médian en vaut moins de 22.
Le free cash flow, l'argent qui reste une fois l'activité et les investissements payés, sert de dernier repère. Au cours du 9 octobre, le prix suppose qu'il va progresser d'environ 13% par an pendant dix ans. C'est nettement plus que le rythme des ventes des cinq dernières années.
Ternus hérite donc d'un pari déjà inscrit dans le cours, celui d'une croissance plus rapide qu'au cours des dernières années. La fiche d'Apple détaille ce calcul et le compare aux 151 sociétés de son sous-secteur.
Ce que le marché en fait déjà
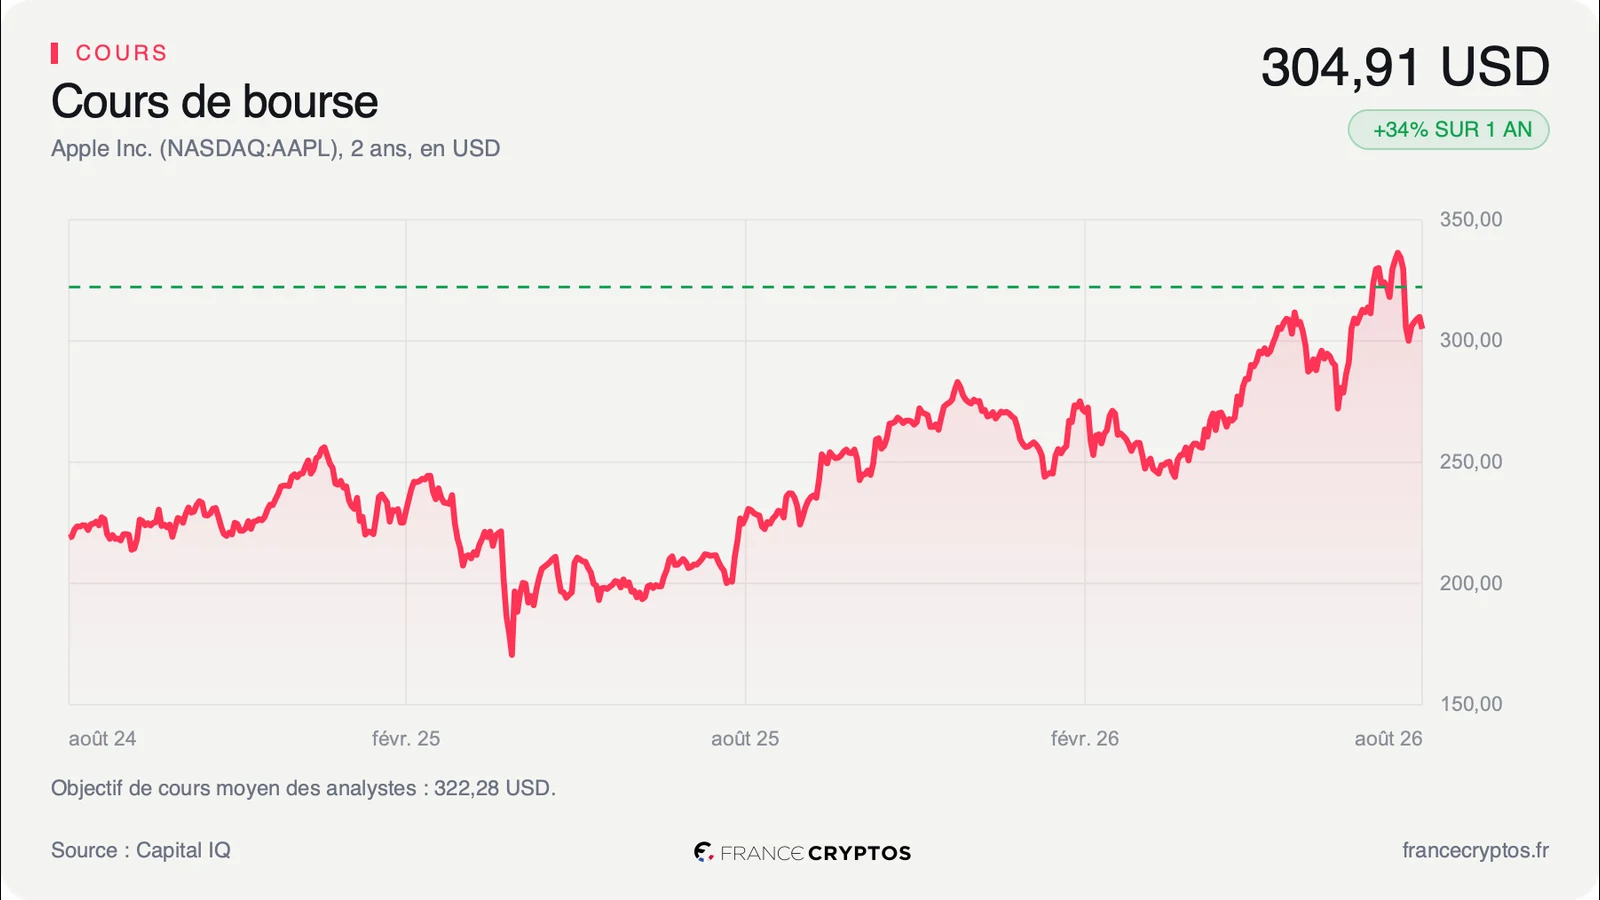
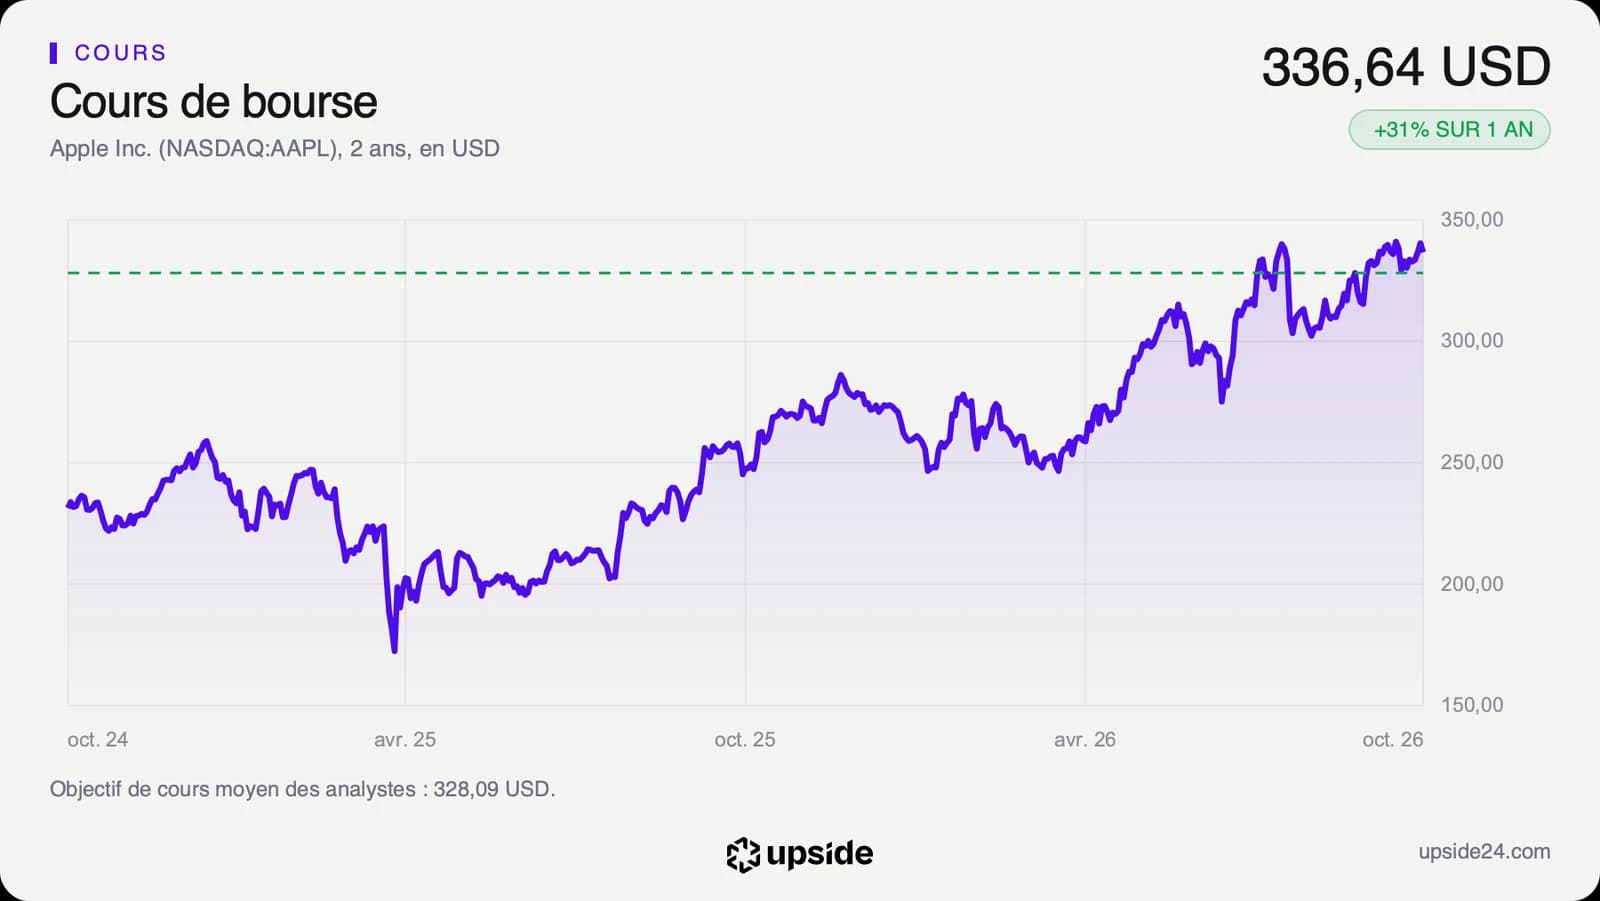
L'action Apple a terminé la séance du vendredi 9 octobre à 336,64 dollars, en recul de 1,11%. La succession, effective depuis plus d'un mois, n'a provoqué aucun mouvement brutal, ce qui confirme qu'elle était attendue.
Le titre a surtout beaucoup monté. Il gagne 30,58% sur un an et 23,65% depuis janvier, et ne cote qu'à 2,52% de son plus haut des douze derniers mois, à 345,34 dollars, loin de son plus bas de 243,42 dollars. Sur quinze ans, l'action a rapporté 2 720%, dividendes compris, contre 758,8% pour le S&P 500, selon Motley Fool. Cook part donc au sommet, et c'est précisément ce qui rend la suite exigeante.
La hausse n'a pas suivi les comptes au même rythme. Les ventes progressent d'environ 9% par an, le cours de plus de 30% en un an. L'écart s'est comblé par le multiple, ce que le marché accepte de payer pour chaque dollar de bénéfice, qui a atteint son plus haut de cinq ans. Une partie de la confiance accordée à Apple est donc déjà payée d'avance.
Une partie du soutien au cours vient d'Apple elle-même. Le groupe rend chaque année à ses actionnaires, en dividendes et en rachats d'actions nets, l'équivalent de 1,97% de sa valeur en Bourse. Ces rachats réduisent le nombre d'actions et font monter le bénéfice par action, même quand les ventes progressent peu. Ternus hérite aussi de cette politique, qui dépend de la capacité de l'iPhone à continuer de produire autant de trésorerie.
Les analystes restent plus prudents que le cours. Sur les 44 qui suivent la valeur, 25 sont positifs, 13 neutres et 6 négatifs. Leur objectif moyen se situe autour de 328 dollars, sous le cours actuel. Ce consensus est celui des analystes, pas une estimation de la publication.
Le point de bascule
Le prochain rendez-vous est fixé au 2 novembre 2026, avec les comptes du quatrième trimestre, les premiers à intégrer les ventes de l'iPhone Duo. Les analystes attendent un chiffre d'affaires en hausse d'environ 11% sur un an pour ce trimestre.
Dans le scénario favorable, l'iPhone Duo relance le renouvellement des téléphones et Ternus accélère les lancements comme annoncé. La croissance des ventes se rapprocherait alors du rythme que le cours suppose, et le multiple élevé trouverait une justification dans les comptes.
Dans le scénario défavorable, le pliable reste un produit de niche à 2 000 dollars et les ventes reviennent à leur rythme passé. Apple resterait une machine à profits, mais un multiple au plus haut de cinq ans laisserait peu de place à une déception.
Tant que les ventes progressent nettement au-dessus des 8,71% par an des cinq dernières années, le PER de 38,59 fois s'appuie sur une accélération réelle. Si elles retombent à ce rythme ou en dessous, la croissance d'environ 13% par an que suppose le cours devient difficile à atteindre, et le multiple redevient la principale fragilité du dossier.
Les données, en clair
- Chiffre d'affaires : le total des ventes sur une période. Apple : 109,4 Md USD sur le troisième trimestre de l'exercice 2026. Sur l'exercice 2025, le groupe a vendu pour 416,16 Md USD, et pour 466,82 Md USD sur douze mois, en hausse de 8,71% par an sur cinq ans, contre 6,76% pour la médiane du sous-secteur.
- Poids de l'iPhone : la part des ventes réalisée par le téléphone. Apple : 209,60 Md USD sur l'exercice 2025, plus de la moitié du chiffre d'affaires, contre 43% sur l'exercice 2011.
- ROIC : ce que l'entreprise gagne pour chaque dollar investi dans son activité. Apple : 78,83% sur douze mois, contre 11,14% pour la médiane du sous-secteur (151 sociétés).
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Apple : 38,59 fois, contre 21,55 pour la médiane du sous-secteur, au plus haut de ses cinq dernières années, au 9 octobre 2026.
- Free cash flow : l'argent qui reste une fois l'activité et les investissements payés, celui qui finance dividendes et rachats d'actions. Apple : 136,68 Md USD sur douze mois.
- Croissance implicite : l'évolution annuelle du free cash flow sur dix ans que le cours suppose. Apple : environ 13% par an, au cours du 9 octobre 2026.
- Objectif moyen des analystes : la moyenne des cours visés par les analystes qui suivent la valeur. Apple : environ 328 dollars, sur 44 analystes (Capital IQ).