
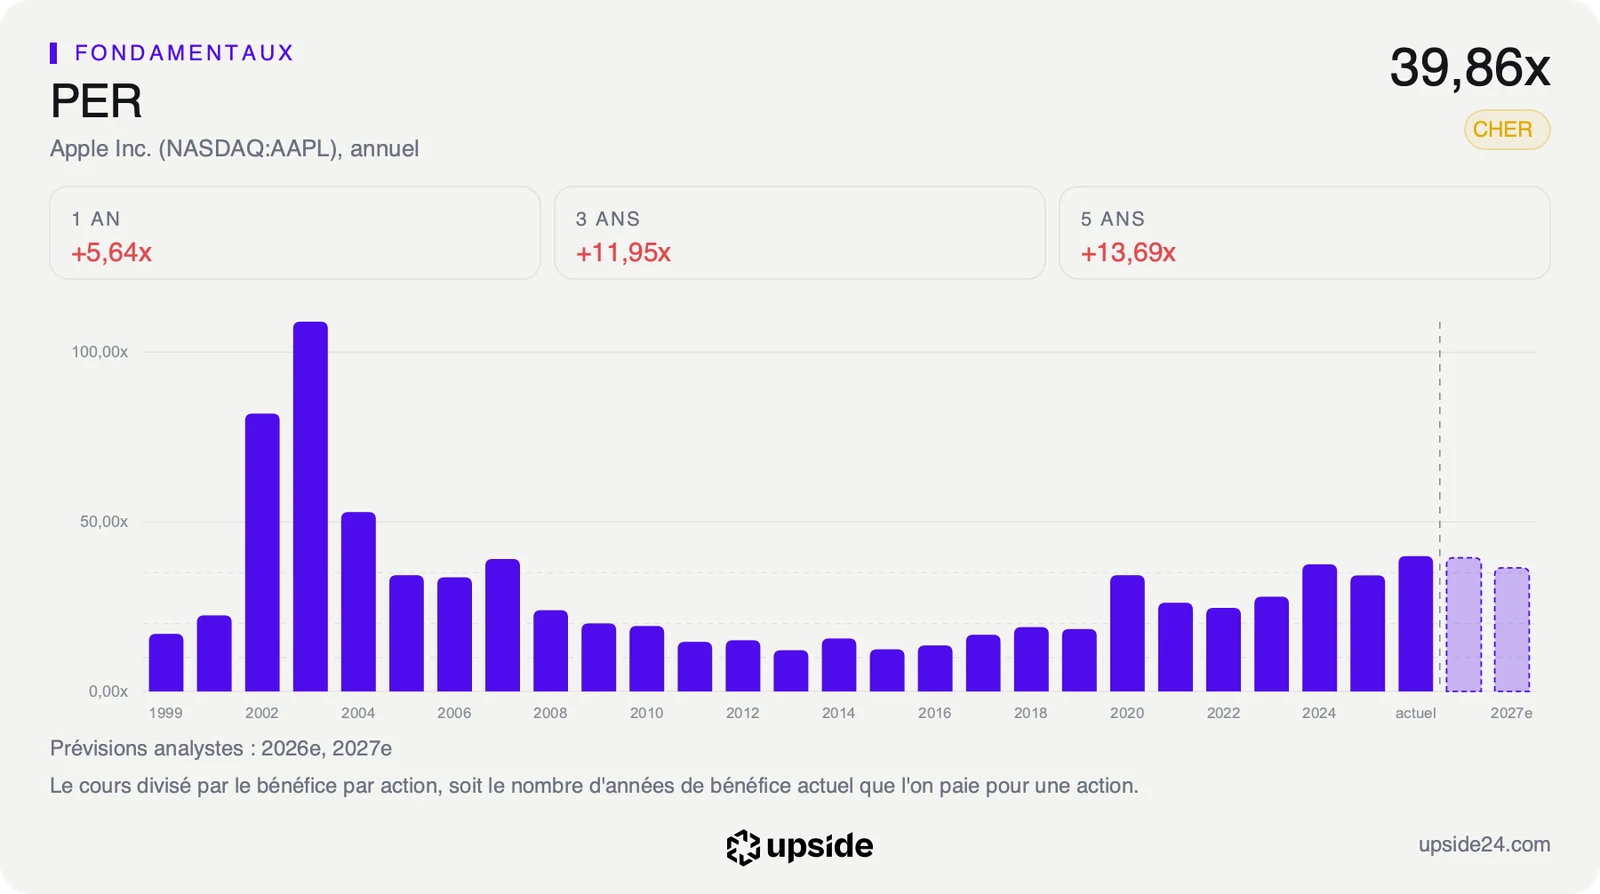
Le premier iPhone pliable d'Apple (AAPL), l'iPhone Duo, aurait été épuisé dès le jour de son lancement. Le groupe aurait demandé à ses fournisseurs 30% de commandes en plus, selon la presse économique taïwanaise. Le signal tombe sur une action qui se paie déjà 39,86 fois ses bénéfices, son niveau le plus cher en cinq ans.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, qualité de la demande, rythme de production |
Un pliable épuisé en un jour
L'iPhone Duo est en vente depuis le vendredi 23 octobre sur le site d'Apple et chez les distributeurs. Tous les modèles auraient été épuisés le jour même, selon l'Economic Daily News, l'un des grands quotidiens économiques de Taïwan, qui cite des sources de la chaîne d'approvisionnement. L'information a été relayée dimanche sur X par Jukan, un compte suivi de près par les investisseurs du secteur.
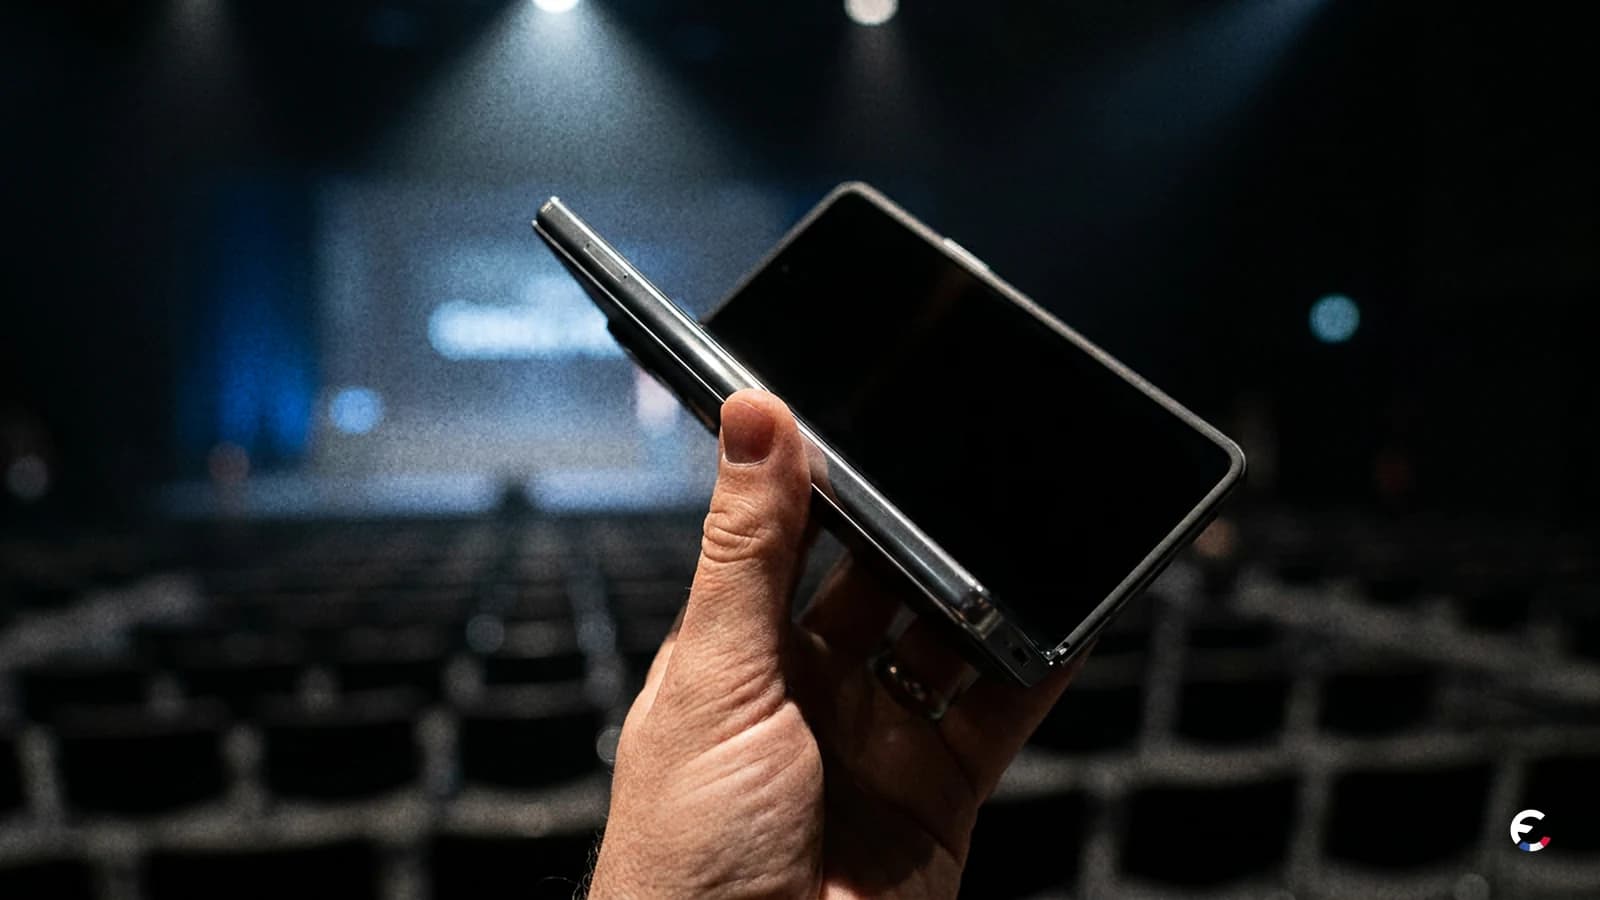
Apple, c'est le fabricant de l'iPhone, du Mac et de l'iPad que l'on retrouve dans les poches et sur les bureaux du monde entier. L'iPhone Duo est son premier téléphone à écran pliable.
Face à cette demande, Apple aurait demandé à ses fournisseurs d'accélérer la production et d'augmenter ses commandes de 30%. La deuxième vague de livraisons ne serait pas attendue avant le 22 janvier 2027. Sur le marché de la revente à Taïwan, certains exemplaires seraient partis jusqu'à 100 000 dollars taïwanais, contre un prix d'entrée de 74 900, soit une prime d'environ 33%.
Le journal avance deux causes à la pénurie. Les commandes des clients ont dépassé ce qu'Apple attendait. La production peine aussi à suivre. La charnière, la pièce qui permet à l'écran de se plier, manquerait de capacité chez son fabricant, une coentreprise entre Foxconn et le taïwanais Shin Zu Shing. L'assemblage du téléphone, confié au seul Foxconn, resterait difficile à réussir du premier coup.
La rupture se lit donc dans les deux sens. Une demande forte est une bonne nouvelle pour les ventes. Une production qui ne suit pas l'est moins, car chaque client qui doit attendre janvier peut aussi changer d'avis ou se reporter sur un modèle concurrent.
Les cabinets d'études cités par le journal relèvent leurs estimations. Le stock prévu pour cette année passerait d'environ 6 millions d'iPhone Duo à 8 à 10 millions. Les livraisons de 2027 atteindraient 33 millions d'unités. Apple prendrait ainsi environ 40% du marché mondial des téléphones pliables l'an prochain, devant Samsung.
Sans commentaire d'Apple à ce stade, cette rupture prolonge ce que la presse coréenne évoquait déjà le 16 octobre, une hausse des commandes de pièces pour l'iPhone Duo, freinée par un fil de verre que se disputent aussi les puces d'IA. La rupture de stock donne une première mesure de la demande, mais elle confirme aussi que la cadence reste le point faible du lancement.
Ce que le prix incorpore déjà
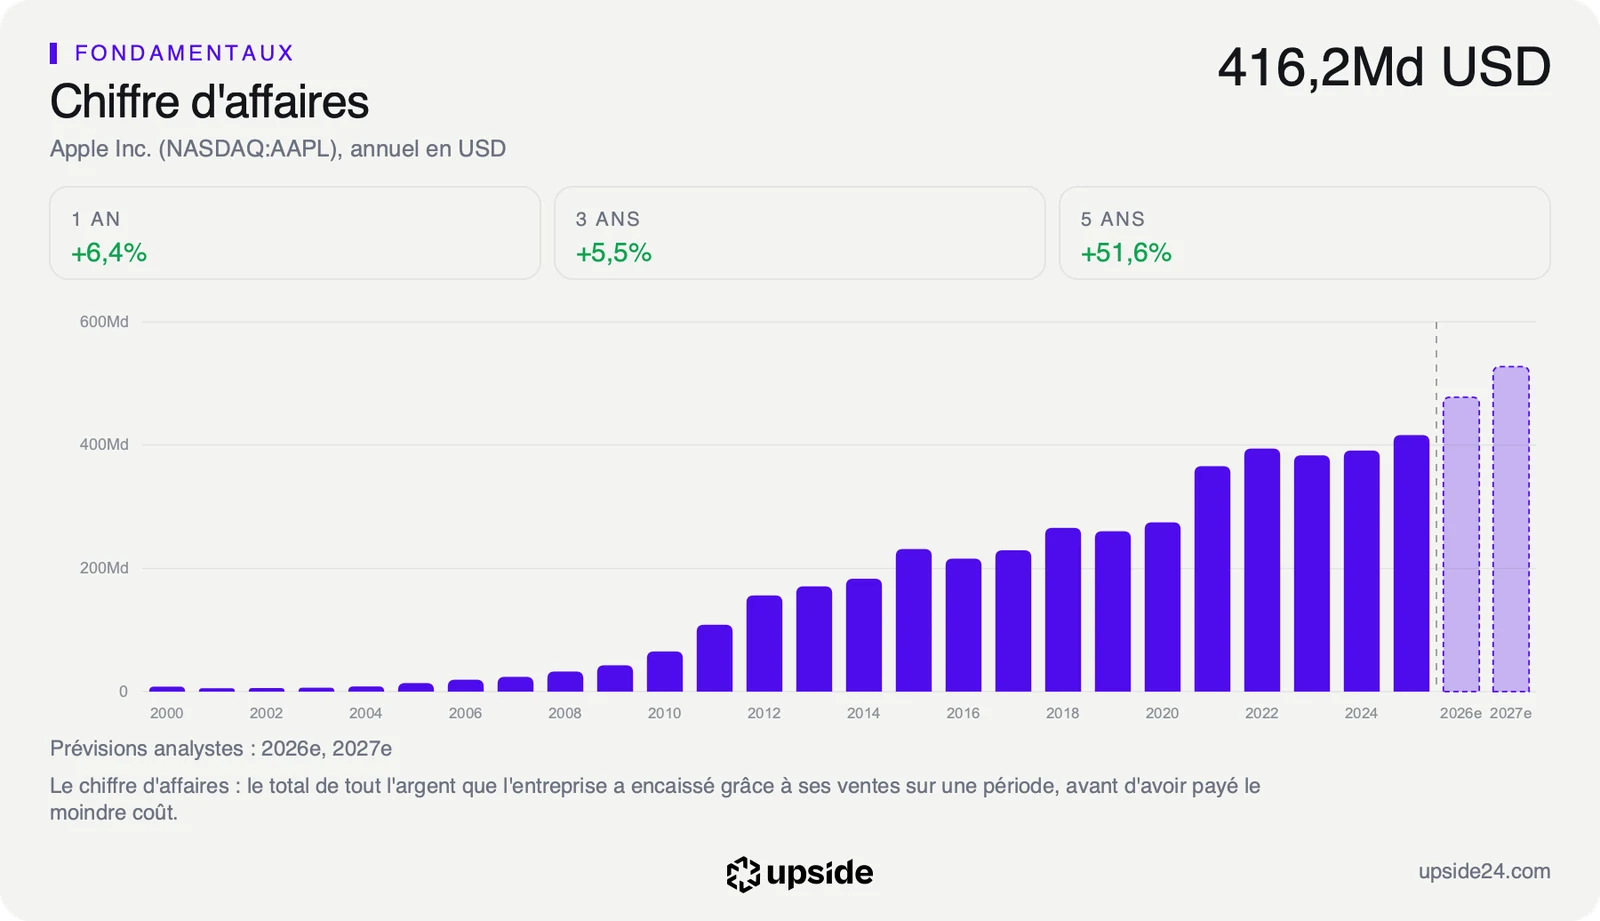
Une rumeur de production agit sur la perception du titre avant d'agir sur ses comptes. L'iPhone a rapporté 54,25 milliards de dollars au trimestre clos fin juin, sur 109,42 milliards de chiffre d'affaires, soit près de la moitié des ventes du groupe. Un nouveau modèle qui se vend mieux que prévu touche donc le coeur de l'activité. Le pliable étant vendu plus cher que les iPhone classiques, il pèse en valeur plus lourd que ses volumes.
Le prix a pourtant pris de l'avance sur ce succès, avec un titre qui se paie 39,86 fois ses bénéfices des douze derniers mois, contre 20,93 fois pour la médiane des 146 sociétés de son sous-secteur du matériel technologique, soit près du double. Il valait 39,37 fois lors de l'article du 18 octobre. Face à sa propre histoire, ce multiple n'a jamais été aussi élevé sur cinq ans.
Cette prime s'appuie sur une rentabilité hors norme. Le ROIC, ce que l'entreprise gagne pour chaque dollar investi dans son activité, atteint 78,83%, contre 10,5% pour la médiane du sous-secteur. Sa marge nette, à 27,62%, dépasse de loin la médiane de 5,96%.
Au cours du 23 octobre, le marché suppose que le free cash flow, l'argent qui reste une fois payés les dépenses et les investissements, progressera d'environ 13% par an pendant dix ans. Ce flux atteint 136,68 milliards de dollars sur douze mois, mais il ne représente que 2,69% de la valeur en Bourse, soit moins de 3 dollars de trésorerie par an pour 100 dollars d'actions.
Le PEG, ce multiple rapporté à la croissance attendue des bénéfices, ressort à 2,23. Au-dessus de 1, le marché paie plus que la croissance prévue ne le justifierait à elle seule. Un pliable qui s'arrache rend cette hypothèse de croissance plus crédible, sans rien retirer au prix déjà payé.
La valorisation d'Apple face aux 146 sociétés de son sous-secteur est détaillée dans son rapport.
Ce que le marché en fait déjà
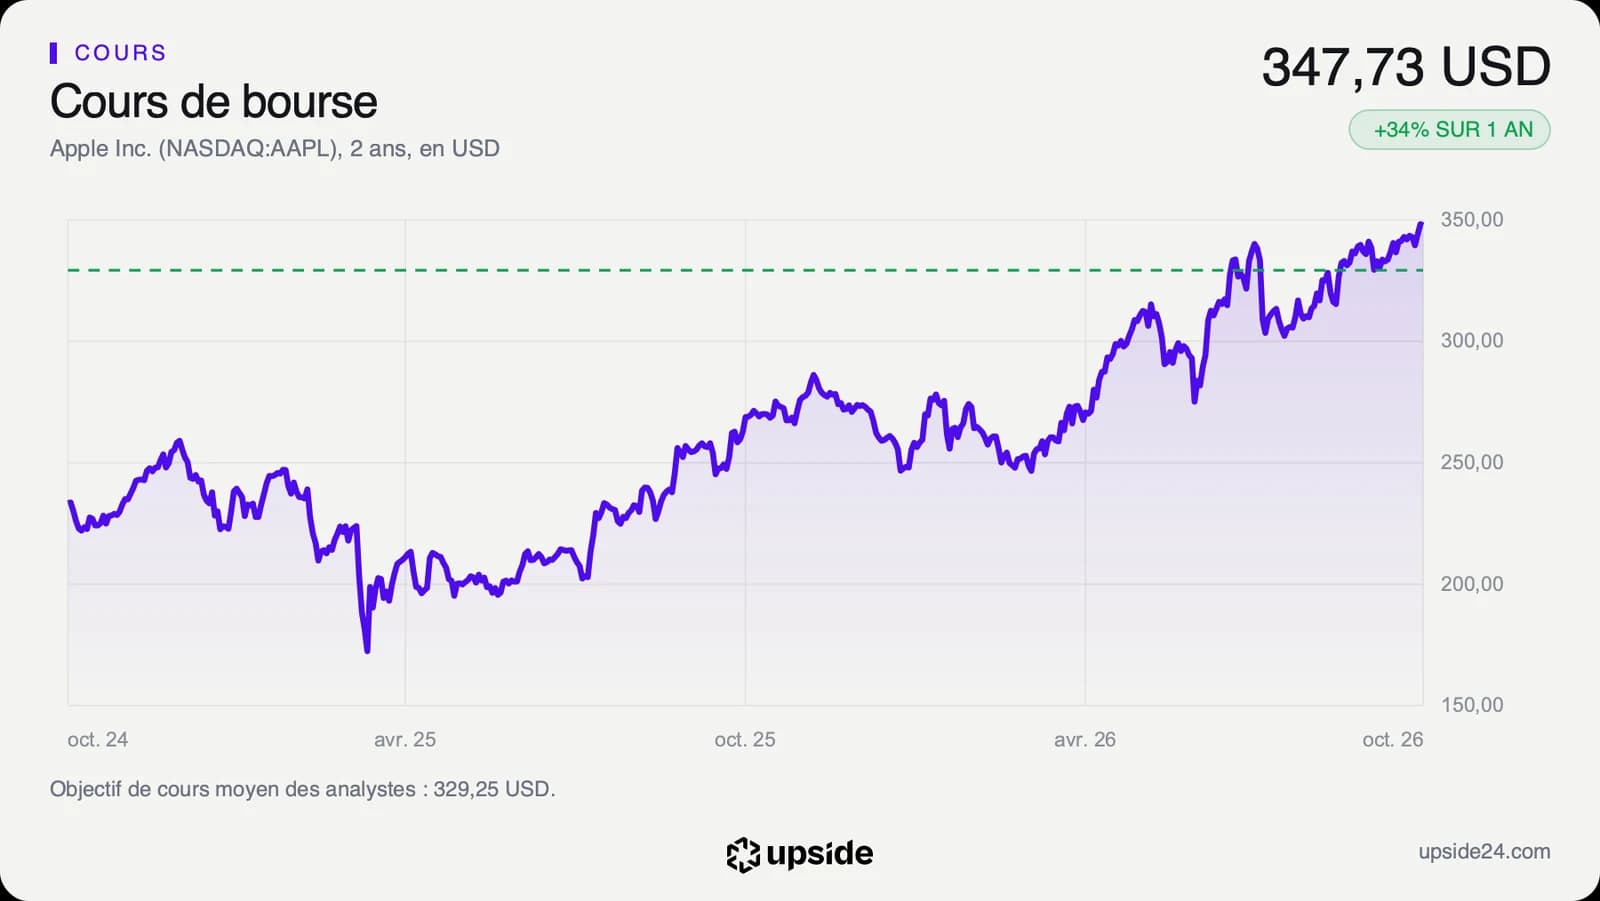
L'action Apple a clôturé vendredi 23 octobre, le jour du lancement, à 347,73 dollars à la Bourse de New York. Elle se situe 1,14% sous son plus haut des douze derniers mois, à 351,73 dollars en séance. Le titre a gagné 33,77% sur un an et 27,91% depuis le 1er janvier. Il cotait 343,46 dollars lors de l'article du 18 octobre.
Apple vaut plus de 5 000 milliards de dollars en Bourse. Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières variations, ressort à 63,92. Il reste sous 70, le seuil au-delà duquel un titre est jugé suracheté.
Sur les 44 analystes qui suivent la valeur, 24 sont positifs, 14 neutres et 6 négatifs. Leur objectif de cours moyen, environ 329 dollars, se situe 5,31% sous le cours. Le marché a donc déjà dépassé ce que le consensus attendait.
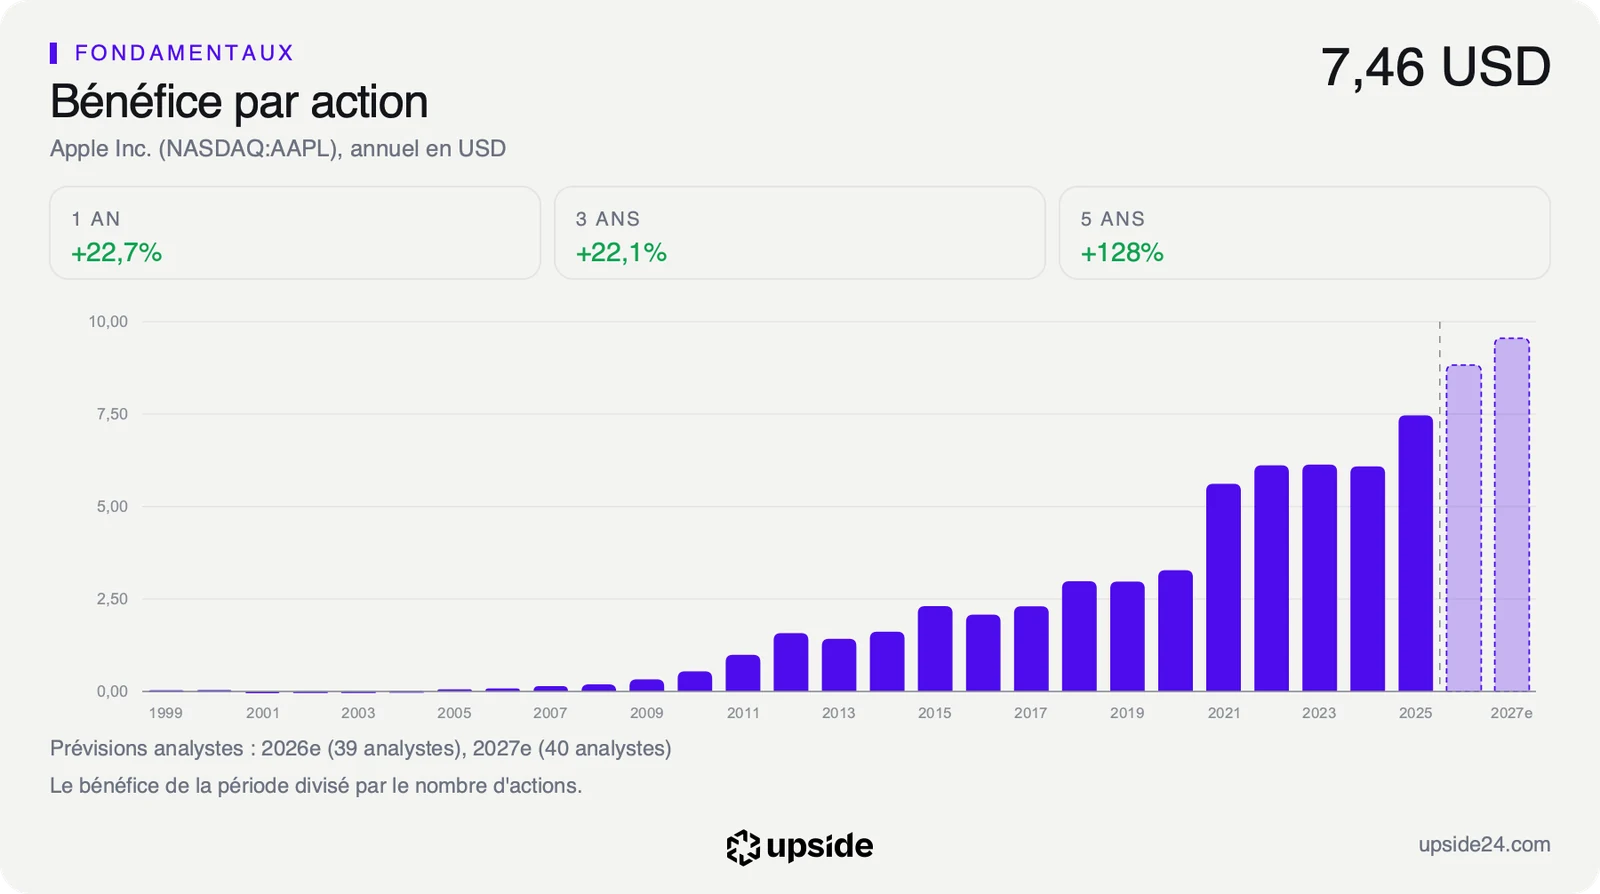
Les analystes prévoient un bénéfice par action de 8,83 dollars sur l'exercice ouvert fin septembre, en hausse de 18,33%. Cette prévision n'a été relevée que de 0,77% en trois mois. Le cours a avancé plus vite que leurs chiffres. La rupture de stock n'y est pas encore intégrée.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du quatrième trimestre de l'exercice d'Apple, le 2 novembre. Ce trimestre, clos fin septembre, ne contient aucune vente d'iPhone Duo. Les analystes y attendent environ 113 milliards de dollars de chiffre d'affaires et 1,98 dollar de bénéfice par action.
Ce soir-là, l'essentiel se jouera sur les commentaires du groupe pour le trimestre des fêtes, le premier avec le pliable. Les analystes y attendent environ 154 milliards de dollars de ventes, en hausse de 6,81% sur un an. Une rupture qui dure jusqu'au 22 janvier peut aussi décaler des ventes vers le trimestre suivant.
Tant que la production rattrape la demande avant la fin de l'année et que le bénéfice par action attendu reste proche de 8,83 dollars, le multiple de 39,86 fois repose sur une croissance réelle. Le pliable deviendrait alors un relais de ventes visible dès le trimestre des fêtes.
Si la charnière et l'assemblage limitent les livraisons jusqu'en janvier, le succès du pliable se lirait dans les commandes en attente plutôt que dans les comptes. Le titre resterait payé près de deux fois plus que son sous-secteur, au-dessus de l'objectif moyen des analystes, avec des ventes du trimestre des fêtes repoussées d'un trimestre.