
Amazon (AMZN) négocierait le rachat de la start-up d'IA Decart pour environ 7 milliards de dollars, selon le Wall Street Journal. Mais le vrai sujet est ailleurs, puisque la course à l'IA a déjà fait passer son flux de trésorerie disponible dans le rouge.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Perception, valorisation |
Ce qui a été rapporté
Samedi 11 octobre, le Wall Street Journal a rapporté, en citant des personnes proches du dossier, qu'Amazon discute du rachat de Decart pour environ 7 milliards de dollars. Un accord pourrait être conclu dans les prochains jours, si les discussions n'échouent pas et si aucun autre acheteur ne se manifeste. Ni Amazon ni Decart n'ont confirmé, et rien n'est signé à ce stade.
Amazon, c'est le site de commerce en ligne que tout le monde connaît, mais c'est aussi AWS, son activité de location de serveurs aux entreprises, qui fait tourner une bonne partie des applications et des outils d'IA du quotidien.
Decart est une jeune pousse fondée en 2023 par trois ingénieurs israéliens. Son logiciel adapte les modèles d'IA à un processeur précis, ce qui permet de les faire tourner sur différentes puces et de réduire de plusieurs mois à quelques semaines le travail des développeurs. Elle développe aussi Lucy et Oasis, des modèles qui génèrent des mondes en 3D pour le jeu vidéo et l'entraînement des robots. Decart a eu un accès anticipé aux puces Trainium3 conçues par AWS, selon SiliconANGLE.
Le prix évoqué marque une forte hausse. Decart était valorisée 4 milliards de dollars en mai lors de sa dernière levée de fonds, et Anthropic aurait renoncé le mois dernier à la racheter pour 6 milliards après un audit, sans que ses raisons soient connues.
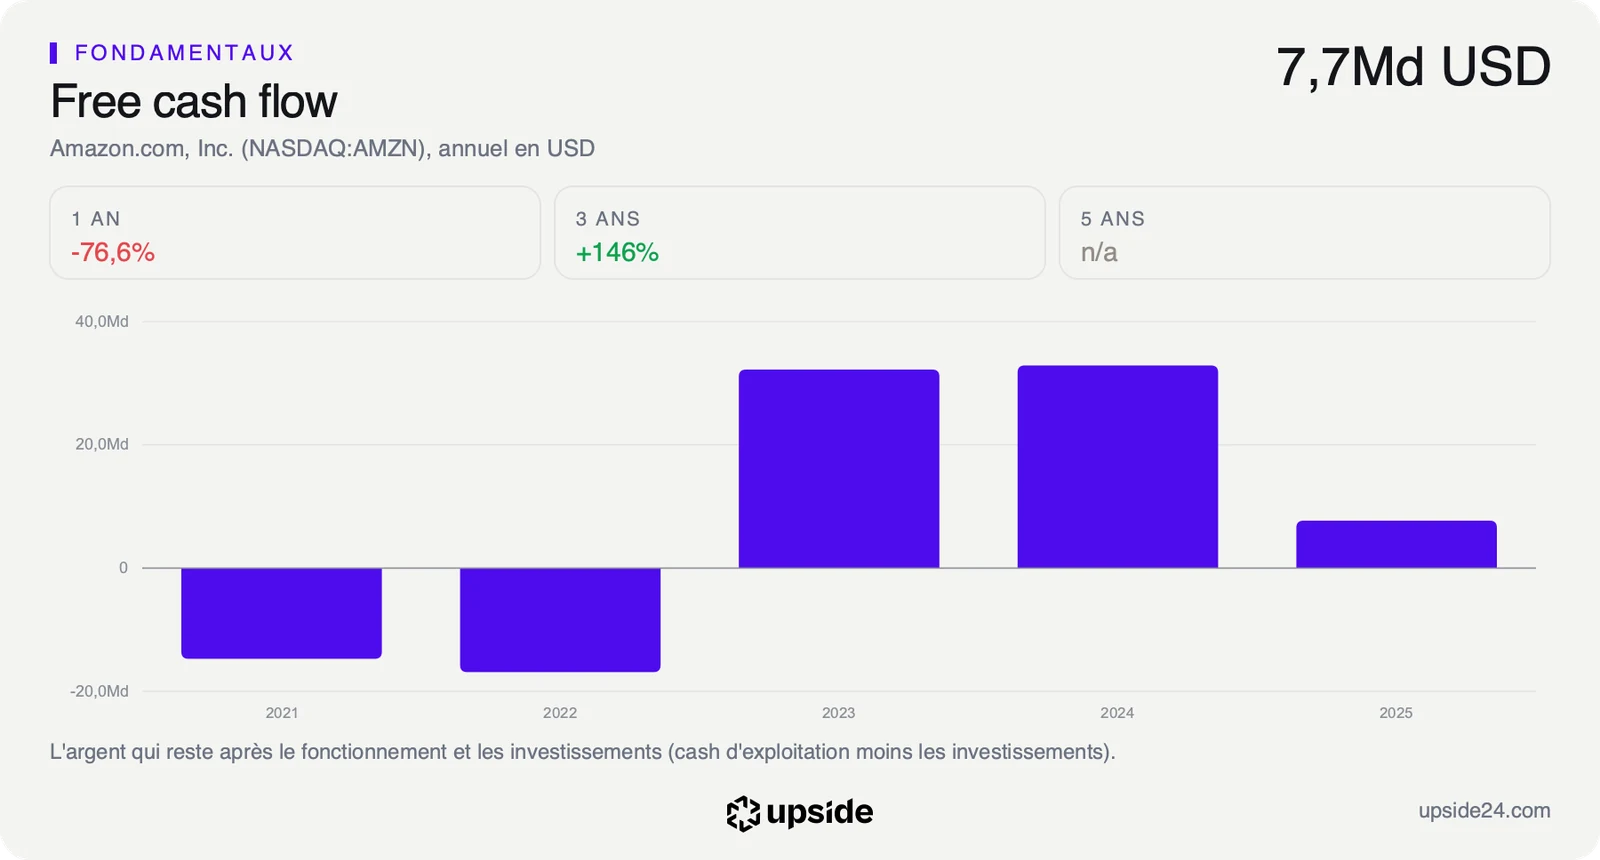
Rapporté à Amazon, le montant reste modeste. Les 7 milliards représentent moins de 6% de sa trésorerie, qui atteint 123,27 Md USD au dernier bilan. Ils équivalent en revanche à tout le flux de trésorerie disponible de l'exercice 2025, qui n'a été que de 7,70 Md USD.
Ce que le prix incorpore déjà
Tant que l'opération n'est pas confirmée, elle ne modifie aucun chiffre d'Amazon. Elle renseigne en revanche sur la direction que prend le groupe, et sur l'argent qu'il est prêt à mettre dans la bataille des puces et de l'IA.
Cette bataille coûte déjà cher. Le free cash flow, l'argent qui reste une fois l'activité et les investissements payés, est négatif de 11,63 Md USD sur les douze derniers mois, après 32,88 Md USD positifs sur l'exercice 2024. Amazon dépense dans ses centres de données plus que ce que son activité lui rapporte, et un rachat payé en numéraire s'ajouterait à cet effort.
Le bilan absorbe cet effort sans difficulté. Le résultat d'exploitation couvre 28,13 fois les intérêts de la dette, et la dette nette de 118,72 Md USD représente moins d'une année de résultat d'exploitation avant amortissements. Amazon a donc largement les moyens de payer 7 milliards.
L'intérêt d'un tel logiciel pour Amazon tient à ses propres puces. AWS conçoit les processeurs Trainium pour proposer à ses clients une solution maison et réduire sa dépendance aux fournisseurs extérieurs. Le principal frein à leur adoption est le travail nécessaire pour adapter un modèle d'IA à une nouvelle puce. Un outil qui raccourcit ce travail rendrait ces processeurs plus faciles à choisir, et donc les investissements d'AWS plus rentables.
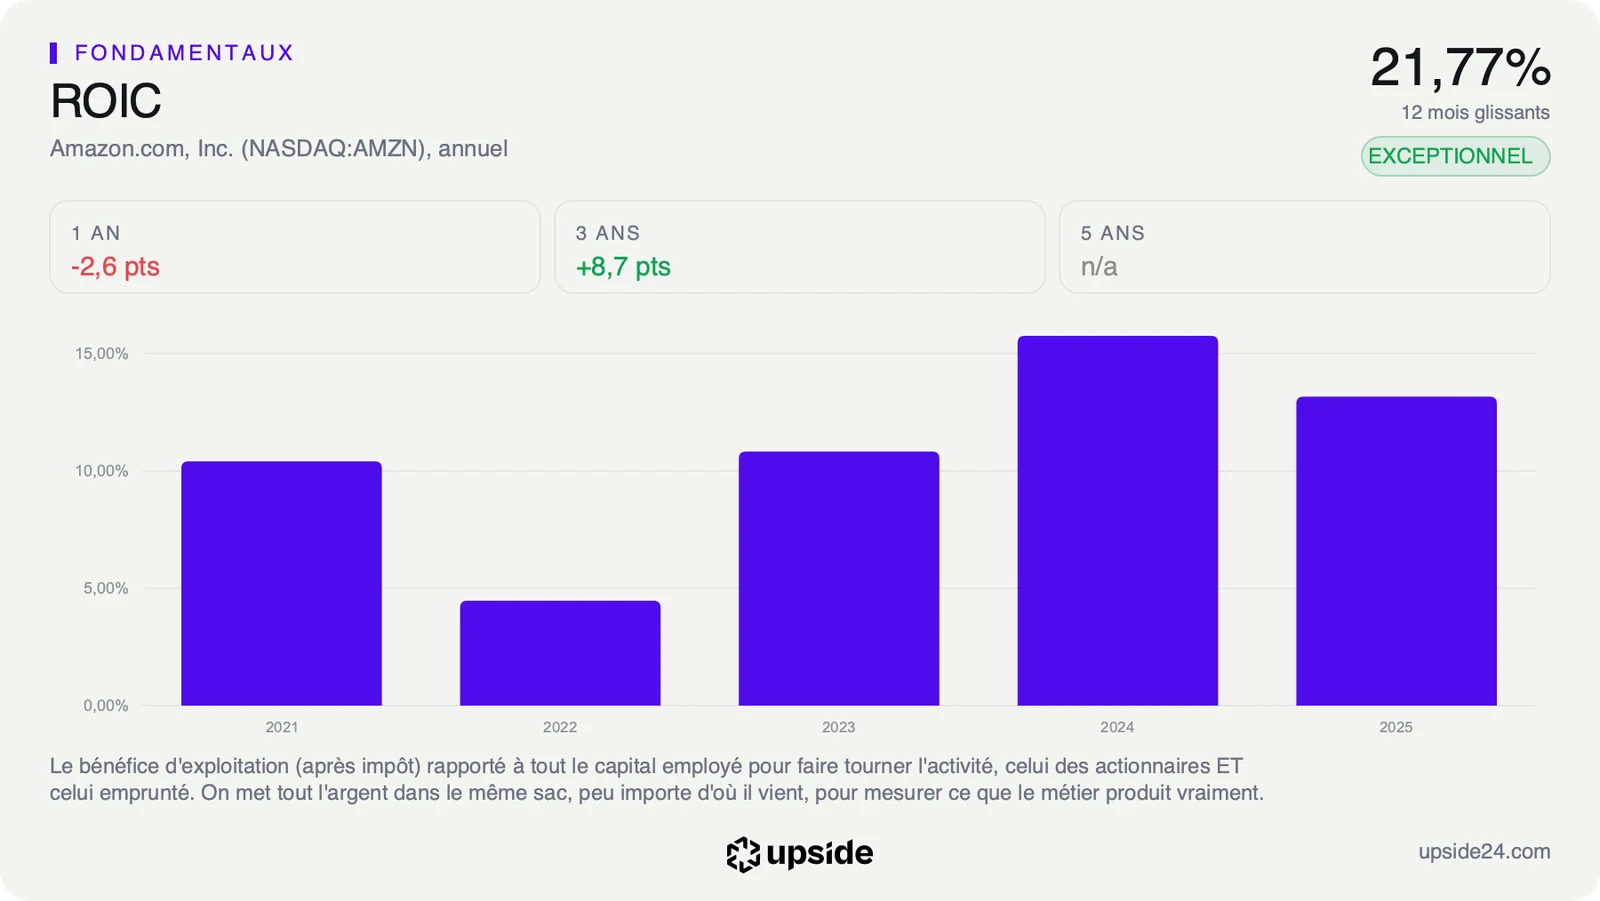
L'activité reste très rentable. Le ROIC de l'exercice 2025, ce que l'entreprise gagne pour chaque dollar investi, atteint 13,17%, contre 4,69% pour la médiane des 118 sociétés de son sous-secteur. Autrement dit, chaque dollar placé par Amazon dans son activité rapporte près de trois fois plus que chez le distributeur médian.
Une précision s'impose sur les bénéfices récents. Au deuxième trimestre 2026, le résultat net a atteint 62,6 milliards de dollars pour un résultat d'exploitation de 27,5 milliards, l'écart venant de gains étrangers à l'activité. Les ratios calculés sur les douze derniers mois sont donc flatteurs, et ce sont les bénéfices attendus qui servent de repère.
Sur ces bénéfices attendus, l'action se paie 20,53 fois, contre 18,53 fois pour la médiane du sous-secteur. Le marché ne paie donc qu'une prime modeste pour un groupe qui investit massivement. Rapporté à la valeur en Bourse du groupe, un chèque de 7 milliards reste un détail. La fiche d'Amazon compare ce multiple aux 118 sociétés de son sous-secteur.
Ce que le marché en fait déjà
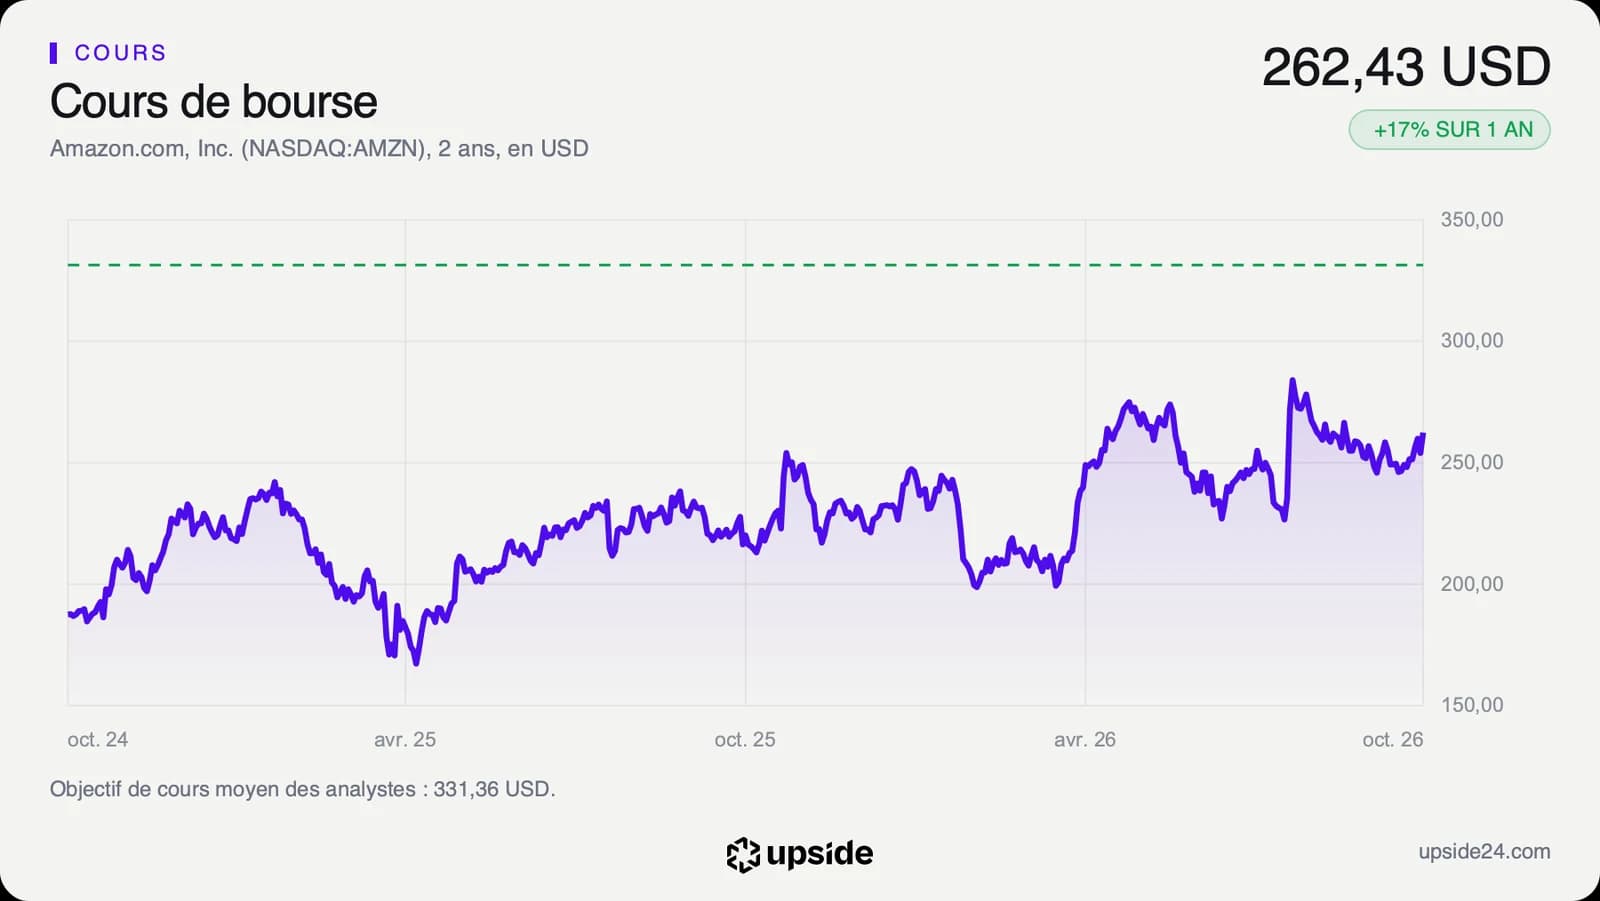
L'action Amazon a terminé la séance du vendredi 9 octobre à 262,43 dollars, avant l'article du Wall Street Journal, publié un samedi, marché fermé. La première réaction se lira donc à l'ouverture de Wall Street lundi. Le titre avait déjà gagné 3,29% ce vendredi, sans lien avec Decart, après une clôture à 254,06 dollars la veille.
Le titre arrive sur cette nouvelle en léger retrait de ses sommets. Il cote 8,62% sous son plus haut des douze derniers mois, à 287,20 dollars, et loin de son plus bas de 196 dollars. Sur un an, il gagne 16,64%, et 13,44% depuis janvier. Sur la même période, le flux de trésorerie disponible est devenu négatif sans que le cours ne recule, signe de la confiance que le marché accorde encore à ces investissements.
Les analystes sont presque unanimes. Sur les 60 qui suivent la valeur, 58 sont positifs, 2 neutres et aucun n'est négatif. Leur objectif moyen se situe autour de 331 dollars, au-dessus du cours actuel. Ce consensus est celui des analystes, pas une estimation de la publication.
Le prix évoqué ajoute une incertitude. Il dépasse de 75% la valorisation de Decart en mai, et le Wall Street Journal n'exclut pas l'arrivée d'un autre acheteur, ce qui pourrait encore le faire monter. Pour Amazon, la question n'est pas de pouvoir payer, mais de savoir combien de rachats de ce type s'ajouteront aux dépenses déjà engagées dans les centres de données.
Cette unanimité rend la suite sensible. Le marché accepte aujourd'hui qu'Amazon dépense plus que ce qu'il encaisse, parce qu'il attend des revenus de l'IA dans les années à venir. Un rachat ciblé sur les puces irait dans ce sens, mais il rappellerait aussi que la facture continue de grossir avant que les revenus ne suivent.
Le point de bascule
Le prochain rendez-vous est attendu autour du 29 octobre 2026, avec les comptes du troisième trimestre, une date encore estimée. Ils diront si le flux de trésorerie disponible reste négatif, et la direction pourrait commenter l'opération si elle est conclue d'ici là.
Dans le scénario favorable, le rachat est confirmé et Decart aide AWS à vendre ses propres puces Trainium à davantage de clients. Les investissements massifs commenceraient alors à se traduire en revenus, et le multiple modeste deviendrait un atout.
Dans le scénario défavorable, les dépenses continuent d'augmenter sans accélération visible des revenus d'AWS. Le flux de trésorerie resterait négatif plus longtemps, et un rachat de 7 milliards apparaîtrait comme une dépense de plus dans une course déjà coûteuse.
Tant que le flux de trésorerie disponible reste proche des -11,63 Md USD actuels et que les ventes progressent au rythme de 13,18% par an des cinq dernières années, le multiple de 20,53 fois reste celui d'un groupe qui investit pour sa croissance. Si ce flux continue de se creuser sans que les ventes accélèrent, ce même multiple paiera des dépenses plutôt que des revenus.
Les données, en clair
- Free cash flow : l'argent qui reste une fois l'activité et les investissements payés. Amazon : -11,63 Md USD sur douze mois, après 7,70 Md USD sur l'exercice 2025 et 32,88 Md USD sur l'exercice 2024.
- Trésorerie : l'argent disponible au bilan. Amazon : 123,27 Md USD au dernier bilan.
- Couverture des intérêts : combien de fois le résultat d'exploitation couvre les intérêts de la dette. Amazon : 28,13 fois.
- Dette nette : la dette moins la trésorerie. Amazon : 118,72 Md USD.
- ROIC : ce que l'entreprise gagne pour chaque dollar investi dans son activité. Amazon : 13,17% sur l'exercice 2025, contre 4,69% pour la médiane du sous-secteur (118 sociétés).
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours. Amazon : 20,53 fois, contre 18,53 pour la médiane du sous-secteur, au 9 octobre 2026.
- Objectif moyen des analystes : la moyenne des cours visés par les analystes qui suivent la valeur. Amazon : environ 331 dollars, sur 60 analystes (Capital IQ).