
Amazon (AMZN) a gagné 4,98% le 19 octobre, sa plus forte séance depuis fin juillet, après que Morgan Stanley l'a placée parmi ses valeurs préférées avec un objectif de 350 dollars. Mais ce scénario mise sur une accélération d'AWS que les comptes ne montrent pas encore.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, perception |
Ce qui a été annoncé
Lundi 19 octobre, Morgan Stanley a placé Amazon parmi ses « Top Picks », la courte liste de ses valeurs préférées, en gardant sa note Surpondérer. Brian Nowak, l'analyste qui suit le groupe, a relevé son objectif de cours de 335 à 350 dollars, selon investingLive et 24/7 Wall St. Son scénario pessimiste s'arrête à 220 dollars et son scénario optimiste monte à 410 dollars.
Amazon est le site où l'on commande un livre ou un chargeur livré le lendemain. C'est aussi AWS, le service qui loue aux entreprises les serveurs sur lesquels tournent une bonne partie des applications et des outils d'IA du quotidien.
Le relèvement tient d'abord à AWS, pour qui la banque attend désormais une croissance de 47% en 2027 puis de 42% en 2028, contre 41% et 37% auparavant. Elle s'appuie sur l'annonce par Nvidia qu'AWS achèterait environ 2 millions de ses processeurs graphiques sur ces deux années. Au deuxième trimestre, AWS a facturé 42,23 Md USD, près de 37% de plus qu'un an plus tôt.
Ces prévisions sont celles d'une seule banque et n'engagent pas Amazon, qui ne publie aucune prévision pour AWS à cet horizon. Morgan Stanley fonde son objectif sur environ 21 fois le bénéfice par action qu'elle attend en 2028, autour de 16,50 dollars.
Le même jour, Amazon a présenté TorchNeuron, un logiciel qui fait tourner sur ses puces Trainium2 et Trainium3 le code écrit avec PyTorch, l'outil qu'utilisent 85% des chercheurs en IA selon le groupe. Il suffit d'un changement de configuration, sans réécriture, et le logiciel passe en accès libre ce 20 octobre.
TorchNeuron répond au même problème que Decart, la jeune pousse qu'Amazon négocierait de racheter selon le Wall Street Journal. Les deux visent à rendre les puces d'AWS plus faciles à adopter face à celles de Nvidia, dont le logiciel CUDA retient les développeurs.
Ce que le prix incorpore déjà
Une note de banque ne modifie aucune ligne des comptes d'Amazon. Elle agit sur les attentes, qui bougent peu, puisque le bénéfice par action attendu pour 2026 n'a varié que de 0,12% en un mois. Morgan Stanley rejoint un consensus plus qu'elle ne le déplace.
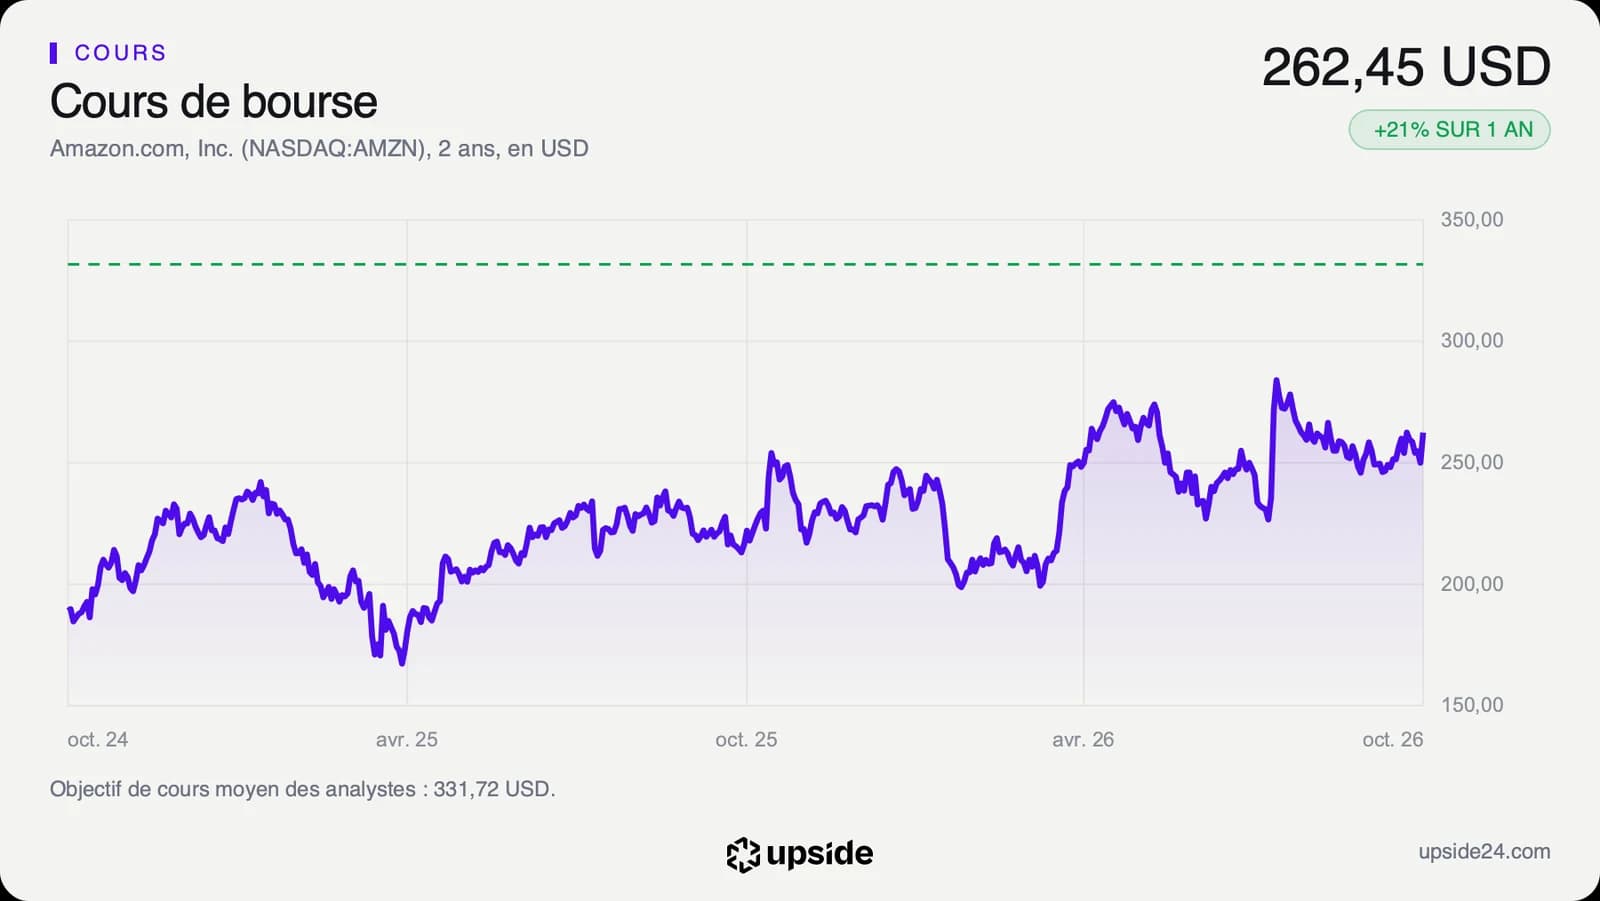
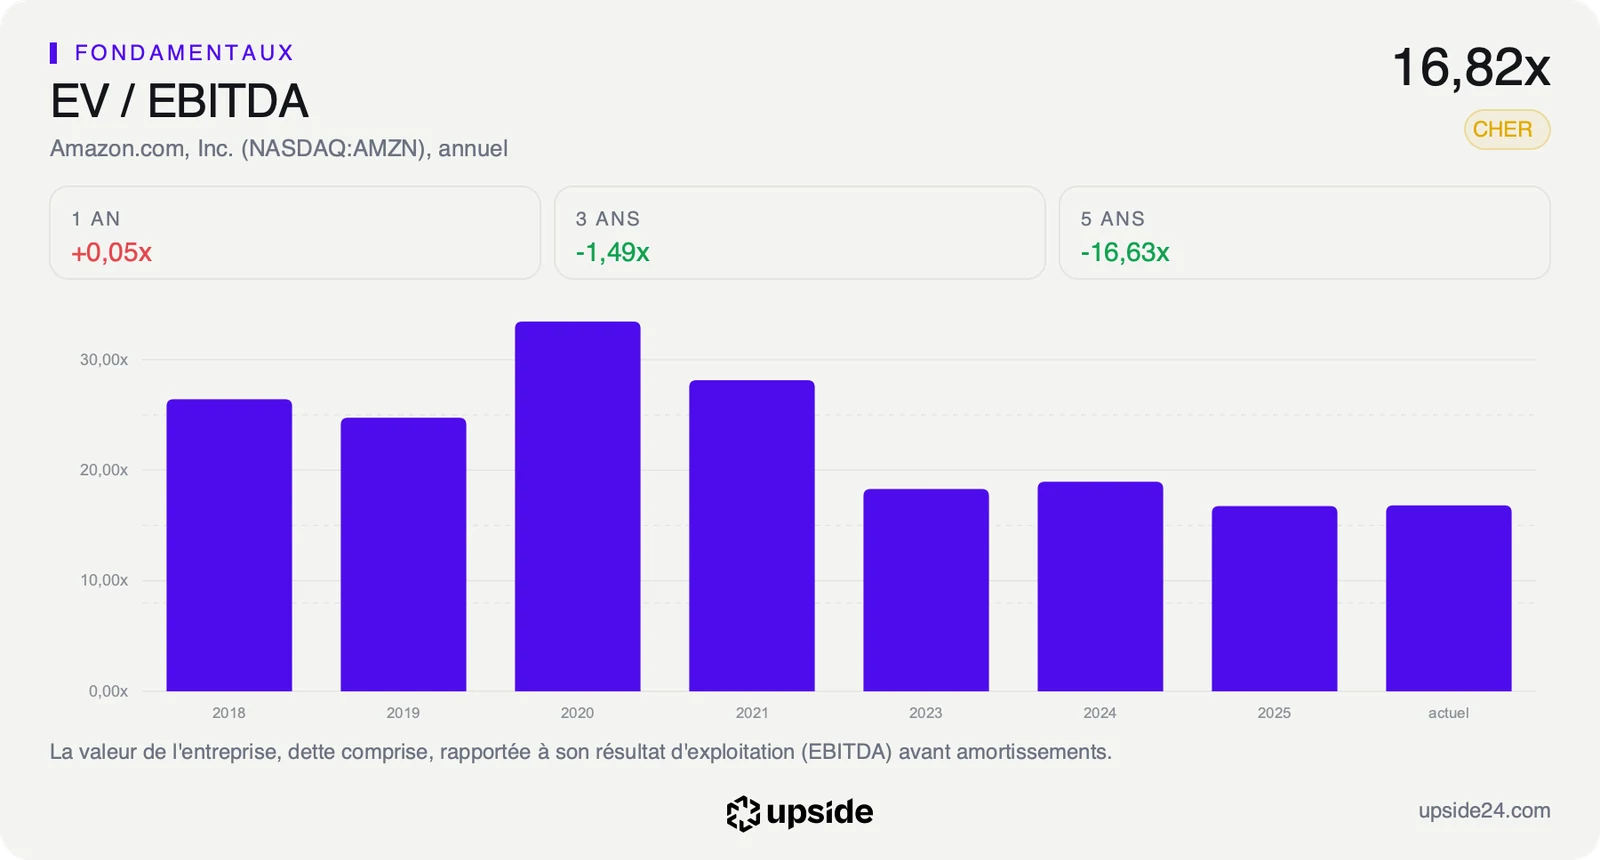
L'entreprise entière se paie 16,82 fois son EBITDA, le résultat d'exploitation avant amortissements, contre 11,79 fois pour la médiane des 117 sociétés de son sous-secteur, soit environ 40% plus cher qu'une société comparable. Cette prime rémunère AWS plus que le commerce en ligne.
L'EBITDA a ici un avantage sur le bénéfice net, car il ne contient ni les gains sur participations ni les amortissements des centres de données. Il mesure ce que rapportent les ventes elles-mêmes, commerce en ligne, publicité et AWS réunis.
Le PER, le cours divisé par le bénéfice par action, demande ici une précaution. Au deuxième trimestre, des gains étrangers à l'activité ont porté le résultat net bien au-dessus du résultat d'exploitation, ce qui rend flatteurs les multiples calculés sur les douze derniers mois. Sur les bénéfices attendus en 2027, plus représentatifs de l'activité, l'action se paie 24,83 fois.
Ce multiple dépasse celui de l'EBITDA, notamment parce que les amortissements des serveurs réduisent le bénéfice et pas l'EBITDA. Plus Amazon investit aujourd'hui, plus ces amortissements pèseront demain sur le bénéfice par action.
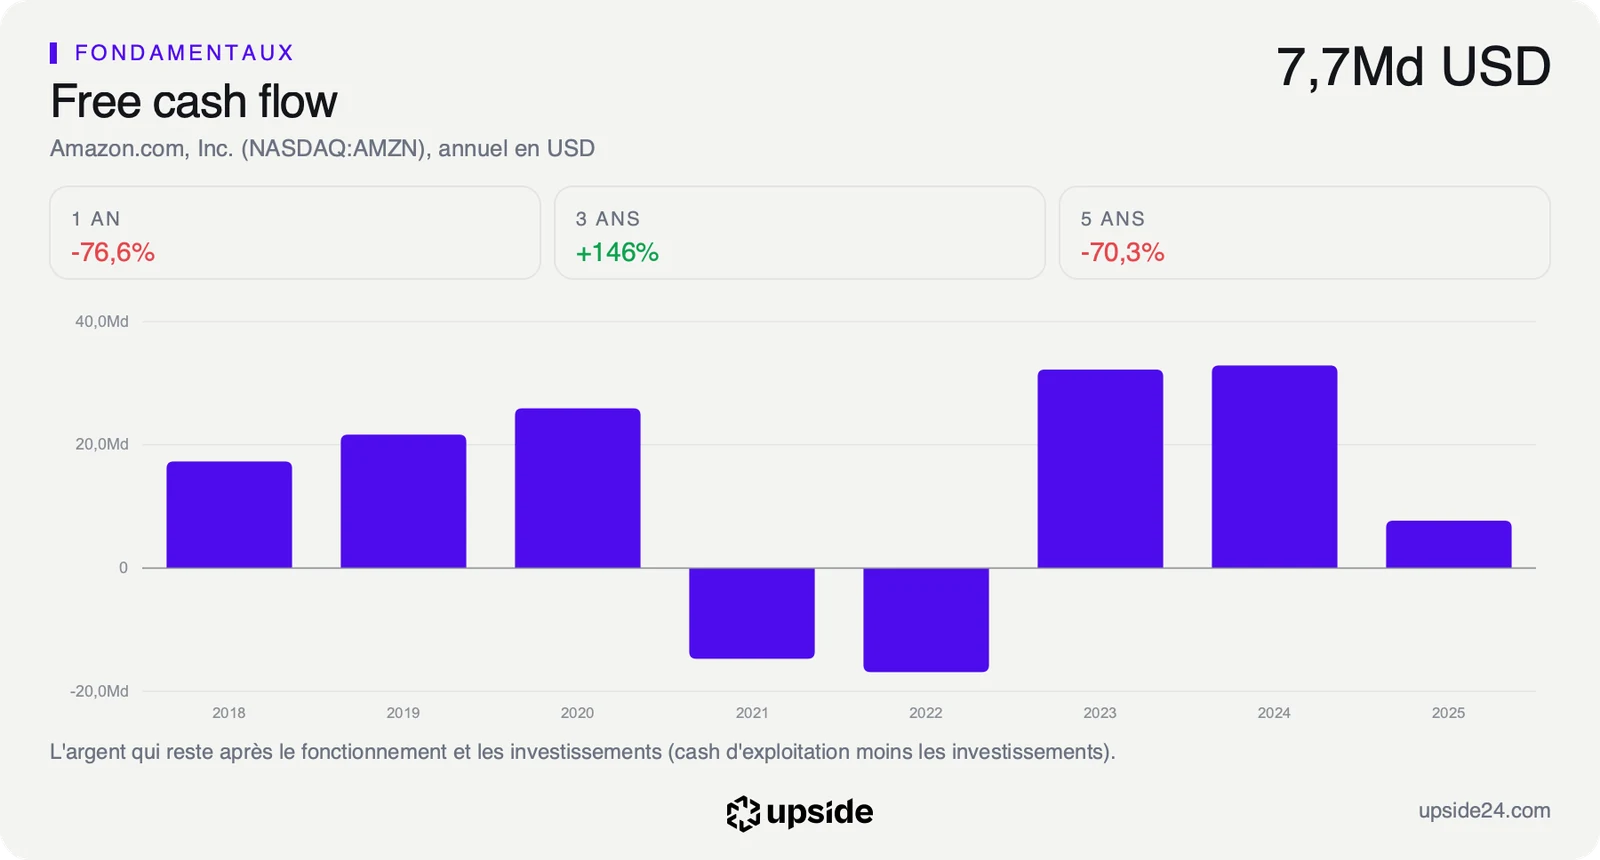
Le marché ne livre pas ici de croissance implicite, ce taux que le cours suppose pour le free cash flow, l'argent qui reste une fois l'activité et les investissements payés. Celui d'Amazon est négatif de 11,63 Md USD sur douze mois, absorbé par la construction de centres de données. Ces investissements achètent des serveurs, des puces et des bâtiments, qui ne produiront des ventes qu'une fois installés et loués aux clients d'AWS. Le prix s'appuie donc sur la trésorerie qu'AWS doit dégager une fois ces investissements amortis.
C'est précisément sur ce point que porte l'objectif de Morgan Stanley, qui projette des marges d'exploitation d'AWS de 42% en 2027 et 44% en 2028. Une telle rentabilité transformerait les investissements actuels en bénéfices, et c'est elle qui justifie aux yeux de la banque un multiple supérieur à celui du secteur. Le rapport d'Amazon compare ce multiple aux 117 sociétés de son sous-secteur.
Ce que le marché en fait déjà
L'action Amazon a terminé la séance du lundi 19 octobre à 262,45 dollars, contre 250 dollars à la clôture du vendredi 16 octobre. La hausse de 4,98% est la plus forte depuis le 31 juillet, lendemain des résultats du deuxième trimestre, où le titre avait pris 15,32%. Lundi, 54,6 millions d'actions ont changé de mains, contre 38,9 millions vendredi.
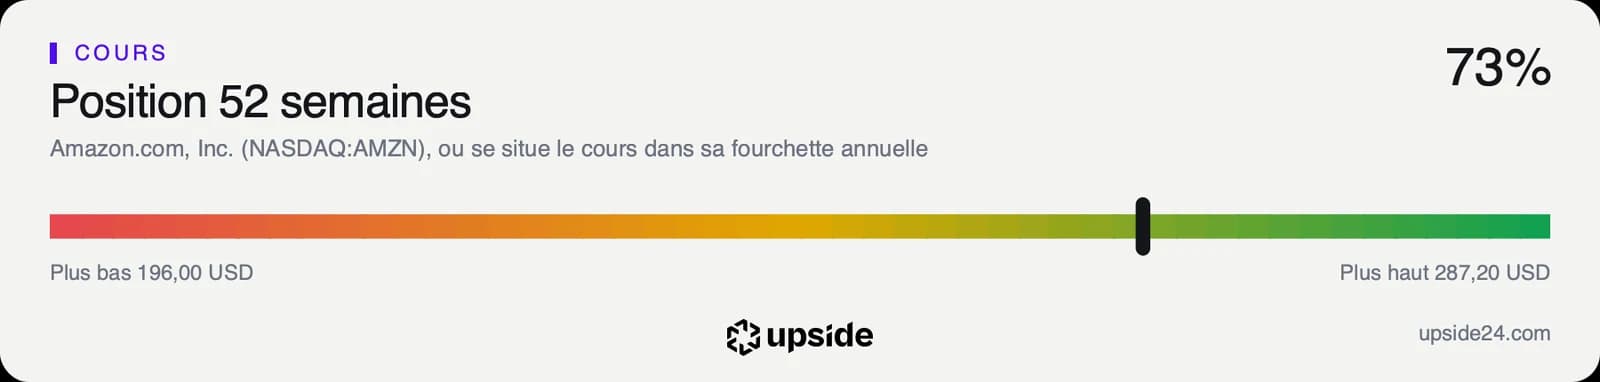
Le cours reste 8,62% sous son plus haut des douze derniers mois, à 287,20 dollars, et loin de son plus bas de 196 dollars. La séance de lundi n'a donc effacé qu'une partie du recul depuis ce sommet. Sur un an, il gagne 21,24% d'après les cours de clôture.
Sur cinq ans, le titre a pourtant pris du retard. Entre le 20 octobre 2021 et le 19 octobre 2026, Amazon gagne 53,7% quand le fonds QQQ, qui réplique le Nasdaq 100, progresse de 91,6%. Le marché attend depuis plusieurs années l'accélération d'AWS que Morgan Stanley annonce pour 2027. Ce retard pèse dans la lecture de la note, car les investisseurs ont déjà entendu cette promesse sans la voir se traduire dans le cours.
Sur les 60 analystes qui suivent la valeur, 58 sont positifs, 2 neutres et aucun n'est négatif. Leur objectif moyen se situe autour de 332 dollars, sous les 350 dollars de Morgan Stanley, qui placent la barre environ un tiers au-dessus du cours de lundi. L'objectif le plus haut du consensus atteint 405 dollars. La banque se place donc dans le haut du consensus, sans en être l'extrême.
Cette unanimité laisse peu de place à la surprise positive. Le soutien d'une banque de plus déplace le cours d'une séance, mais c'est la croissance publiée d'AWS qui décidera si l'écart avec le Nasdaq se referme.
Le point de bascule
Le prochain rendez-vous tombe le 29 octobre 2026, avec les comptes du troisième trimestre. Ils diront si la croissance d'AWS accélère au-delà des près de 37% du deuxième trimestre, et si le free cash flow reste négatif. La direction donnera aussi son estimation de chiffre d'affaires et de résultat d'exploitation pour le quatrième trimestre, celui des fêtes, qui pèse le plus dans l'année du commerce en ligne.
Sur les dépenses aussi, Morgan Stanley prévoit 355 milliards de dollars d'investissements en 2027, quand le consensus des analystes en attend environ 278 milliards. La banque suppose donc qu'Amazon dépensera davantage, et que ces dépenses se transformeront en ventes.
Tant que la croissance d'AWS se maintient autour de 37% et que le free cash flow reste proche des -11,63 Md USD actuels, le multiple de 24,83 fois les bénéfices de 2027 paie un effort d'investissement que les ventes commencent à justifier.
Si la croissance d'AWS ralentit sous ce rythme pendant que les investissements montent vers les 355 milliards de la banque, ce même multiple paiera des dépenses plutôt que des revenus, et l'objectif de 350 dollars perdra son principal appui.