
Adobe (ADBE), l'éditeur de Photoshop, a perdu 15,22% depuis le 3 septembre, alors que ses résultats publiés entre-temps sont en hausse. Mais le recul a surtout changé ce que le prix suppose, qui ne parie plus sur un ralentissement mais sur un déclin.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, valorisation |
Dix ans de croissance, dix ans de retard
The Motley Fool a publié le 10 octobre une analyse signée Daniel Sparks qui pose un paradoxe. Selon ses calculs, 10 000 dollars investis dans Adobe en octobre 2016 en valent environ 22 300 aujourd'hui, contre environ 42 100 dans un fonds qui réplique le S&P 500, dividendes réinvestis. Sur la même période, le bénéfice par action ajusté de la société doit être multiplié par huit environ.
Adobe, c'est l'éditeur de Photoshop, d'Illustrator, d'Acrobat et d'outils de montage vidéo, les logiciels que les photographes, les monteurs vidéo, les graphistes et les services marketing utilisent chaque jour, payés par abonnement et le plus souvent par poste.
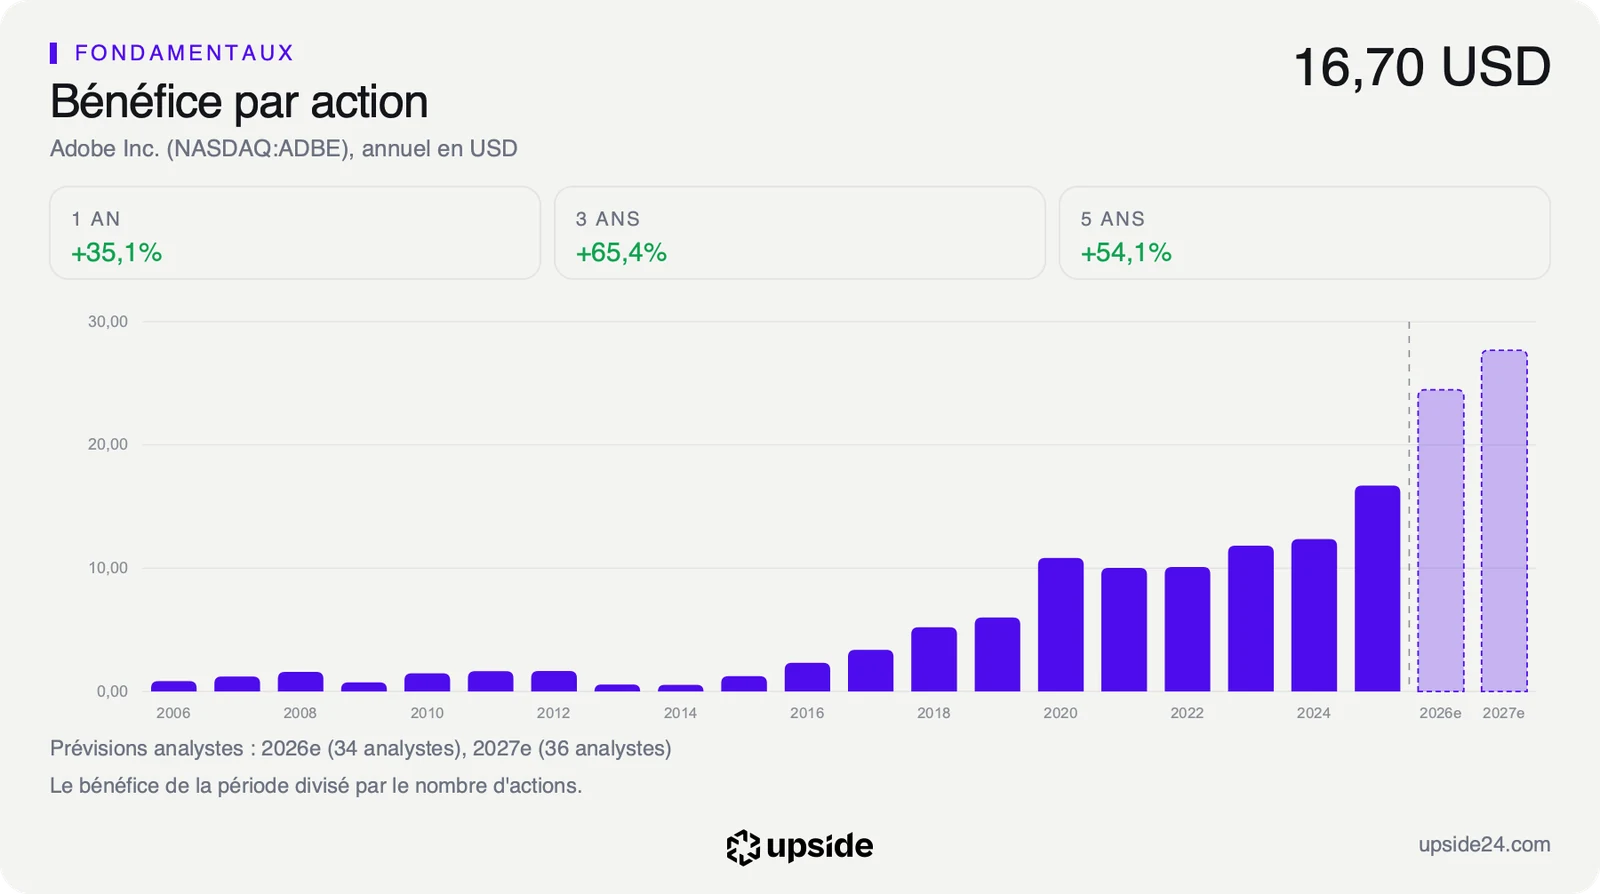
L'auteur situe tout le retard sur les cinq dernières années. Le titre a clôturé à un record de 688,37 dollars en novembre 2021, quand il se payait environ 55 fois ses bénéfices ajustés. Il en vaut aujourd'hui environ 10 fois, sur l'objectif de la direction pour l'exercice en cours, qui vise entre 24,45 et 24,50 dollars de bénéfice par action ajusté pour environ 26,6 milliards de dollars de chiffre d'affaires.
L'article rappelle aussi la cause principale du repli de 2026. Les investisseurs craignent que des agents d'intelligence artificielle remplacent une partie du travail que les entreprises paient poste par poste, exactement la façon dont Adobe vend ses licences.
Les comptes, eux, continuent de progresser. Au troisième trimestre de l'exercice, clos le 28 août et publié le 10 septembre, le bénéfice par action ajusté a progressé de 15% à 6,13 dollars, selon l'article. Le chiffre d'affaires du trimestre a atteint 6 760,00 M USD, 12,89% de plus qu'un an plus tôt. L'analyse du Motley Fool n'apporte pas d'information nouvelle, et la société n'a rien publié depuis.
Ce que le prix incorpore désormais
Un repli de cours ne modifie aucune ligne des comptes. Il change le prix payé pour les mêmes comptes, et c'est ce prix qui se relit.
La baisse est plus forte chez Adobe que dans son secteur. La société médiane de son sous-secteur du logiciel applicatif, celle qui se situe au milieu de 330 sociétés cotées, recule de 20,71% sur un an, contre 30,28% pour Adobe.
Toute l'industrie du logiciel paie la crainte de l'intelligence artificielle, mais Adobe davantage. Son modèle, des licences vendues poste par poste à des créatifs dont une partie du travail peut être automatisée, est exactement celui que le marché juge le plus exposé.
Ce repli a ramené le titre à un multiple très bas. Adobe se paie 13,52 fois ses bénéfices des douze derniers mois, contre 38,54 pour la société médiane du sous-secteur.
Rapporté à sa propre histoire, ce PER, le nombre d'années de bénéfice que l'on paie en achetant l'action, se situe dans les 5% les plus bas de ses cinq dernières années. Autrement dit, l'action a rarement été aussi bon marché, rapportée à ses bénéfices, depuis cinq ans. Ce n'est pas le niveau d'une société qu'on croit en croissance, c'est celui d'une société qu'on soupçonne d'avoir atteint son sommet.
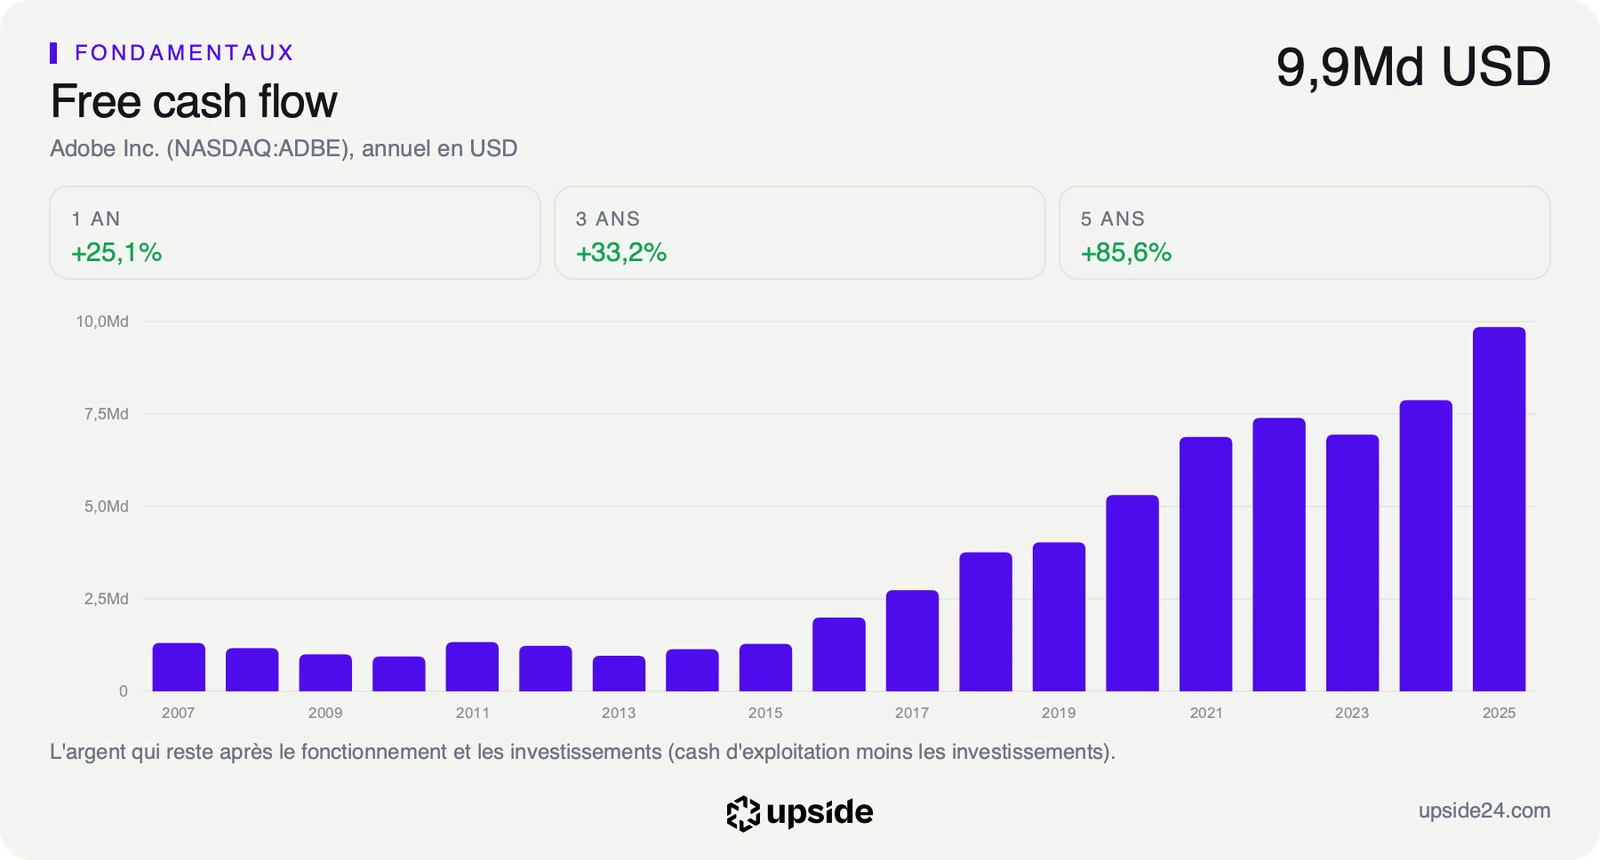
Le flux de trésorerie raconte la même chose sous un autre angle. Rapporté au prix de l'action, l'argent que dégage Adobe chaque année rend 11,23% par an, soit 11 dollars de trésorerie pour 100 dollars d'actions achetées, contre 2,66% pour la société médiane du sous-secteur.
Reste ce que le prix suppose pour l'avenir. Le Reverse-DCF part du cours payé aujourd'hui et remonte à l'envers jusqu'à la performance nécessaire pour le justifier. À la clôture du 9 octobre, il suppose que le free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, baisse de 5,76% par an pendant dix ans.
Au 3 septembre, le même calcul donnait une baisse de 2,83% par an. En un mois et une publication de résultats en hausse, le pessimisme que le prix incorpore a donc doublé. Le cours ne parie plus sur une croissance qui ralentit, il parie sur une activité qui recule pendant une décennie. La comparaison avec les 330 sociétés du sous-secteur situe chacun de ces ratios face aux concurrents.
Ce que le marché en fait déjà
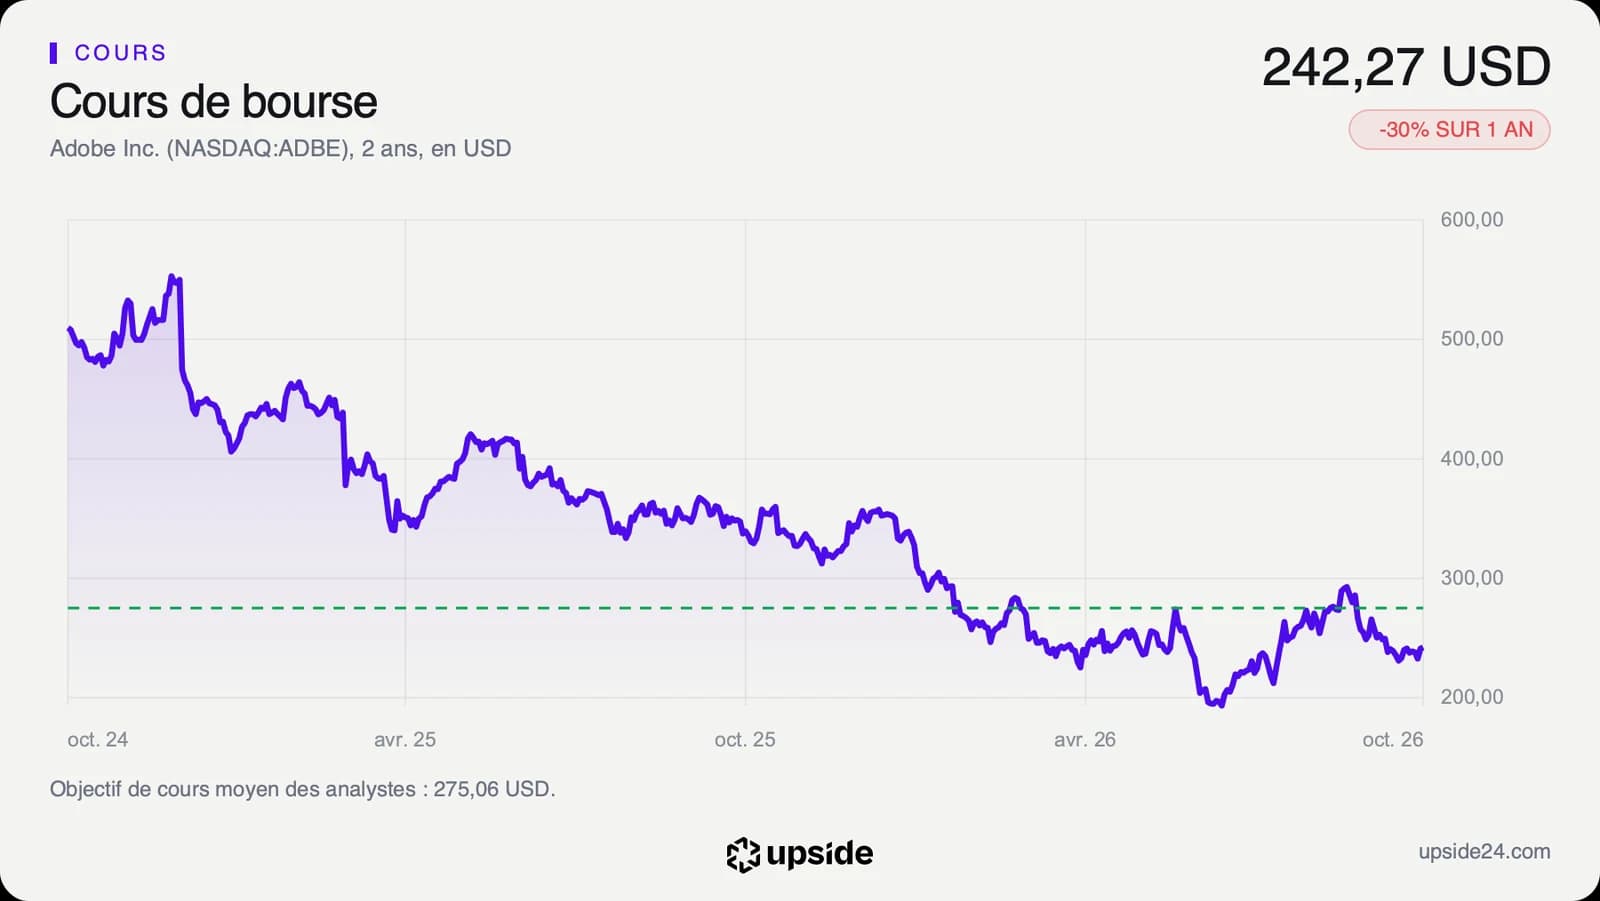
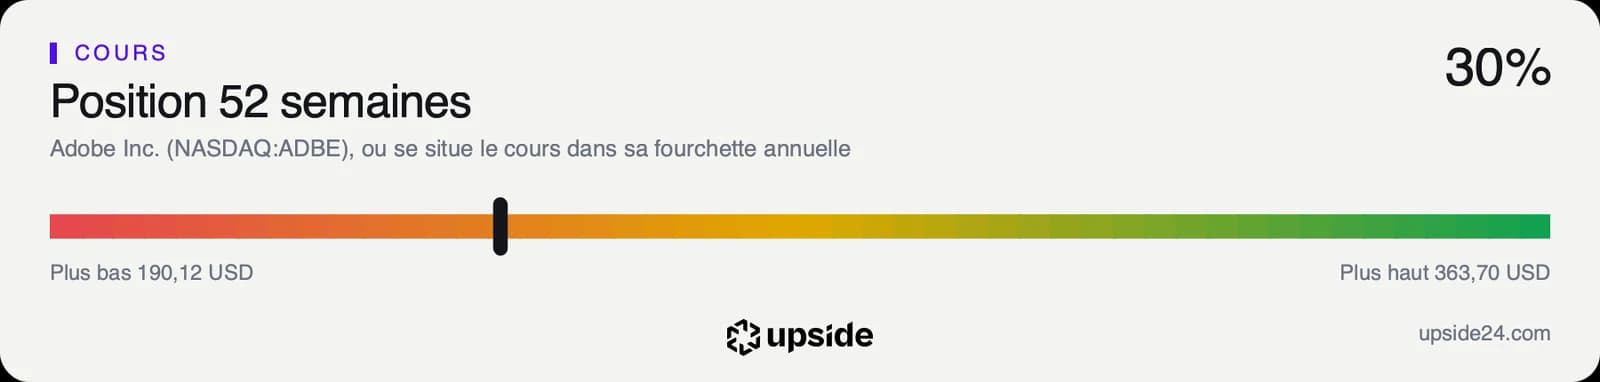
À la clôture du vendredi 9 octobre, l'action valait 242,27 dollars, en hausse de 0,51% sur la séance. Elle perd 30,78% depuis le 1er janvier et se situe 33,39% sous son plus haut des 52 dernières semaines, à 363,70 dollars. Sa fourchette annuelle va de 190,12 à 363,70 dollars, et le cours se trouve dans le tiers bas de cet intervalle.
La tendance de fond reste baissière, mais elle se tasse. Le titre cote 5,72% sous sa moyenne des 200 dernières séances, dont la pente a reculé de 9,67% en trois mois. Ses points bas, en revanche, remontent.
Le plus bas de l'année, à 193,41 dollars en clôture, date du 25 juin, et le cours en reste 25,26% au-dessus. Son RSI, un indicateur qui mesure sur 100 l'intensité des mouvements récents, ressort à 46,77, en zone neutre.
Le consensus est devenu prudent. Sur les 39 analystes qui suivent la valeur, 11 seulement affichent un avis positif, 23 un avis neutre et 5 un avis négatif. Leur objectif moyen ressort à environ 275 dollars, soit un potentiel d'environ 14%, et leurs cibles vont de 195 à 373 dollars.
Les prévisions de bénéfice, elles, ne baissent pas. Le bénéfice par action ajusté attendu pour l'exercice, 24,48 dollars, a même été relevé de 0,28% en 30 jours. Les analystes doutent du multiple, pas des comptes. Ils ne voient pas les bénéfices baisser, ils hésitent sur le prix à payer pour des bénéfices dont personne ne sait combien de temps ils resteront à ce niveau.
C'est la divergence du dossier. Les bénéfices progressent et les prévisions tiennent, mais le cours recule et le consensus hésite. Le marché ne conteste pas le présent, il doute de la durée. Sur un titre dont l'essentiel de la valeur repose sur les années qui viennent, ce doute pèse plus lourd que n'importe quel trimestre.
Le point de bascule
Le prochain rendez-vous est la publication du quatrième trimestre de l'exercice, le 9 décembre. Les analystes y attendent un chiffre d'affaires d'environ 6,8 milliards de dollars, en hausse d'environ 10% sur un an, et un bénéfice par action ajusté d'environ 6,33 dollars.
Le scénario favorable tient à la régularité. Si la croissance trimestrielle reste autour de 10% et que l'objectif de revenus récurrents, en hausse de 10,2% cette année selon l'article, est confirmé, un prix qui suppose un déclin de 5,76% par an devient difficile à tenir.
Le scénario défavorable tient à l'effet de l'intelligence artificielle. Si les entreprises réduisent le nombre de postes qu'elles paient, la croissance des revenus récurrents glisserait vers quelques points par an, et le multiple actuel deviendrait le juste prix d'une activité qui stagne, et le titre perdrait ce qui le distingue aujourd'hui de ses concurrents.
Tant que le chiffre d'affaires trimestriel progresse d'environ 10% par an, comme l'attend le consensus pour le trimestre en cours, le prix qui suppose une baisse de 5,76% par an des flux reste en contradiction avec les comptes. Si la publication du 9 décembre montre une croissance qui passe nettement sous ce rythme, le pari du marché commence à se vérifier.
Les données, en clair
- Reverse-DCF : le calcul qui part du cours et remonte à la croissance que le marché suppose déjà. Adobe : une baisse de 5,76% par an sur dix ans pour le free cash flow, au 9 octobre 2026, contre une baisse de 2,83% au 3 septembre.
- Free cash flow (flux de trésorerie disponible) : l'argent qui reste une fois payés le fonctionnement et les investissements. Adobe : 10 592,00 M USD sur les douze derniers mois.
- Rendement du free cash flow : le free cash flow rapporté à la valeur en Bourse de la société. Adobe : 11,23%, contre 2,66% pour la médiane de son sous-secteur, soit 330 sociétés.
- PER : le cours divisé par le bénéfice par action, soit le nombre d'années de bénéfice actuel que l'on paie pour une action. Adobe : 13,52 fois sur douze mois, contre 38,54 pour la médiane du sous-secteur, et dans les 5% les plus bas de ses cinq dernières années.
- Bénéfice par action ajusté : le bénéfice retraité par la société de certains éléments, comme les rémunérations en actions. Adobe : 24,48 dollars attendus par le consensus pour l'exercice en cours, contre un objectif de la direction entre 24,45 et 24,50 dollars.
- Performance sur un an : la variation du cours entre deux clôtures distantes d'un an. Adobe : -30,28% entre le 9 octobre 2025 et le 9 octobre 2026, contre -20,71% pour la médiane de son sous-secteur.
- Moyenne des 200 dernières séances : le cours moyen sur environ dix mois de Bourse, qui sert à lire la tendance de fond. Adobe : 256,98 dollars, le cours étant 5,72% en dessous.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Adobe : environ 275 dollars pour 39 analystes, de 195 à 373 dollars, avec 11 avis positifs, 23 neutres et 5 négatifs.