
UBS (UBSG), la première banque suisse, devra peut-être trouver 16 milliards de dollars de fonds propres en plus pour rester en Suisse. Mais c'est son retour aux actionnaires, plus que son siège, qui se joue dans ce choix.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Retour aux actionnaires, prime de risque |
Ce que le Parlement a voté
Le 23 septembre, le Conseil des États a adopté par 29 voix contre 16 une règle qui oblige UBS à couvrir ses filiales étrangères à hauteur de 90% avec des fonds propres durs, c'est-à-dire le capital le plus solide d'une banque, celui qui absorbe les pertes en premier. Les 10% restants peuvent prendre la forme d'obligations spéciales. C'est un compromis entre les 100% voulus par le gouvernement et le partage à 50% défendu par la banque. UBS a dénoncé un « durcissement excessif », selon la RTS.
UBS, c'est la banque suisse qui gère la fortune de clients aisés dans le monde entier, et qui a repris Credit Suisse lors de son sauvetage organisé par Berne en 2023. Elle est devenue si grande par rapport à l'économie suisse que les autorités veulent l'obliger à mettre davantage de capital de côté pour éviter une nouvelle crise.
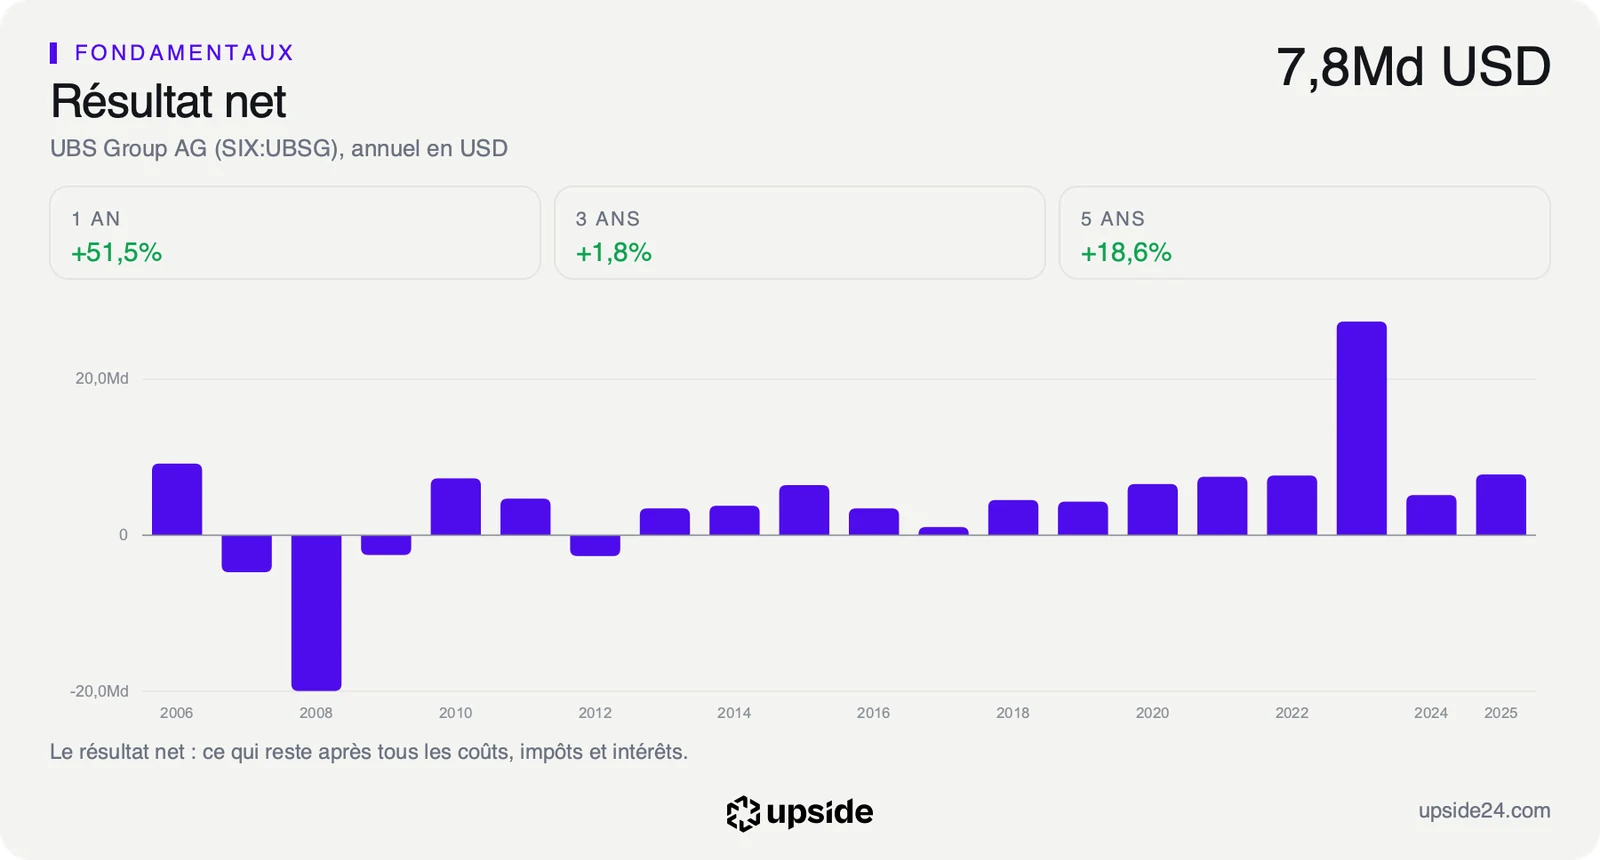
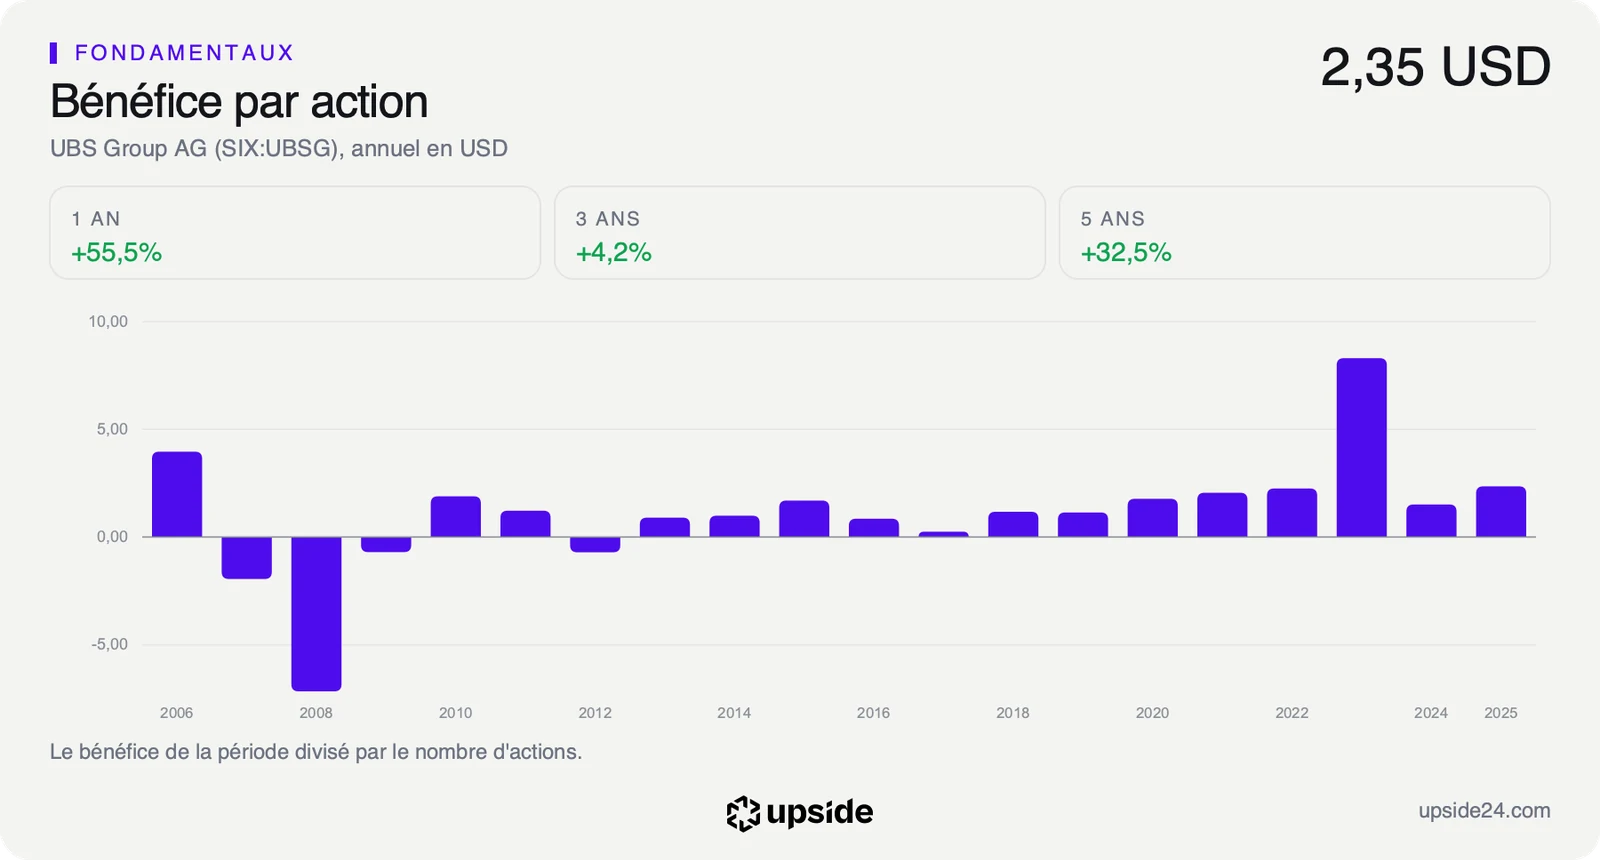
Cette version de la règle représenterait 16 milliards de dollars de fonds propres supplémentaires, selon Swissinfo, qui précise que des analystes estiment le manque réel plutôt entre 6 et 8 milliards une fois pris en compte le capital que la banque détient déjà en excès. Les 16 milliards équivalent à environ deux années du bénéfice net de 2025, qui s'élevait à 7,80 Md USD, et à plus de cinq années des dividendes versés.
En face, les analystes de Morgan Stanley estiment qu'une taxe de sortie pourrait atteindre 10 milliards de dollars si la banque quittait le pays, un chiffre repris par Zonebourse et le Financial Times. Partir serait « beaucoup plus coûteux et juridiquement très complexe » que d'accepter les nouvelles règles, a prévenu la ministre des Finances Karin Keller-Sutter. UBS répète que son objectif reste de continuer à opérer comme banque mondiale depuis la Suisse. Zonebourse en donne un ordre de grandeur. Avec un coût du capital supposé de 10%, immobiliser 16 milliards coûterait environ 1,6 milliard par an, et il faudrait un peu plus de six ans pour amortir une facture de départ de 10 milliards.
Rien n'est encore définitif. Le Conseil national, la seconde chambre du Parlement, doit à son tour se prononcer, sans date annoncée.
Ce que le prix incorpore déjà
Les fonds propres réglementaires ne sont pas une dépense. Ils restent dans le bilan de la banque, mais ils ne peuvent plus repartir vers les actionnaires sous forme de dividendes ou de rachats d'actions. C'est cette ligne que la règle touche, et c'est elle qui fait la valeur d'UBS en Bourse.
Les outils habituels d'analyse s'appliquent mal à une banque. Les dépôts des clients y sont la matière première, pas une dette, et l'argent qui circule dans son bilan suit les mouvements des marchés plutôt que la santé de l'activité. Le free cash flow, l'argent qui reste une fois l'activité et les investissements payés, ne veut donc rien dire ici, pas plus que les ratios d'endettement. Ce sont les fonds propres, la rentabilité et le prix payé qui comptent.
Les fonds propres comptables atteignent 89,24 Md USD, pour une valeur en Bourse de 145,24 Md USD. Les 16 milliards demandés représentent donc près d'un cinquième du capital actuel de la banque.
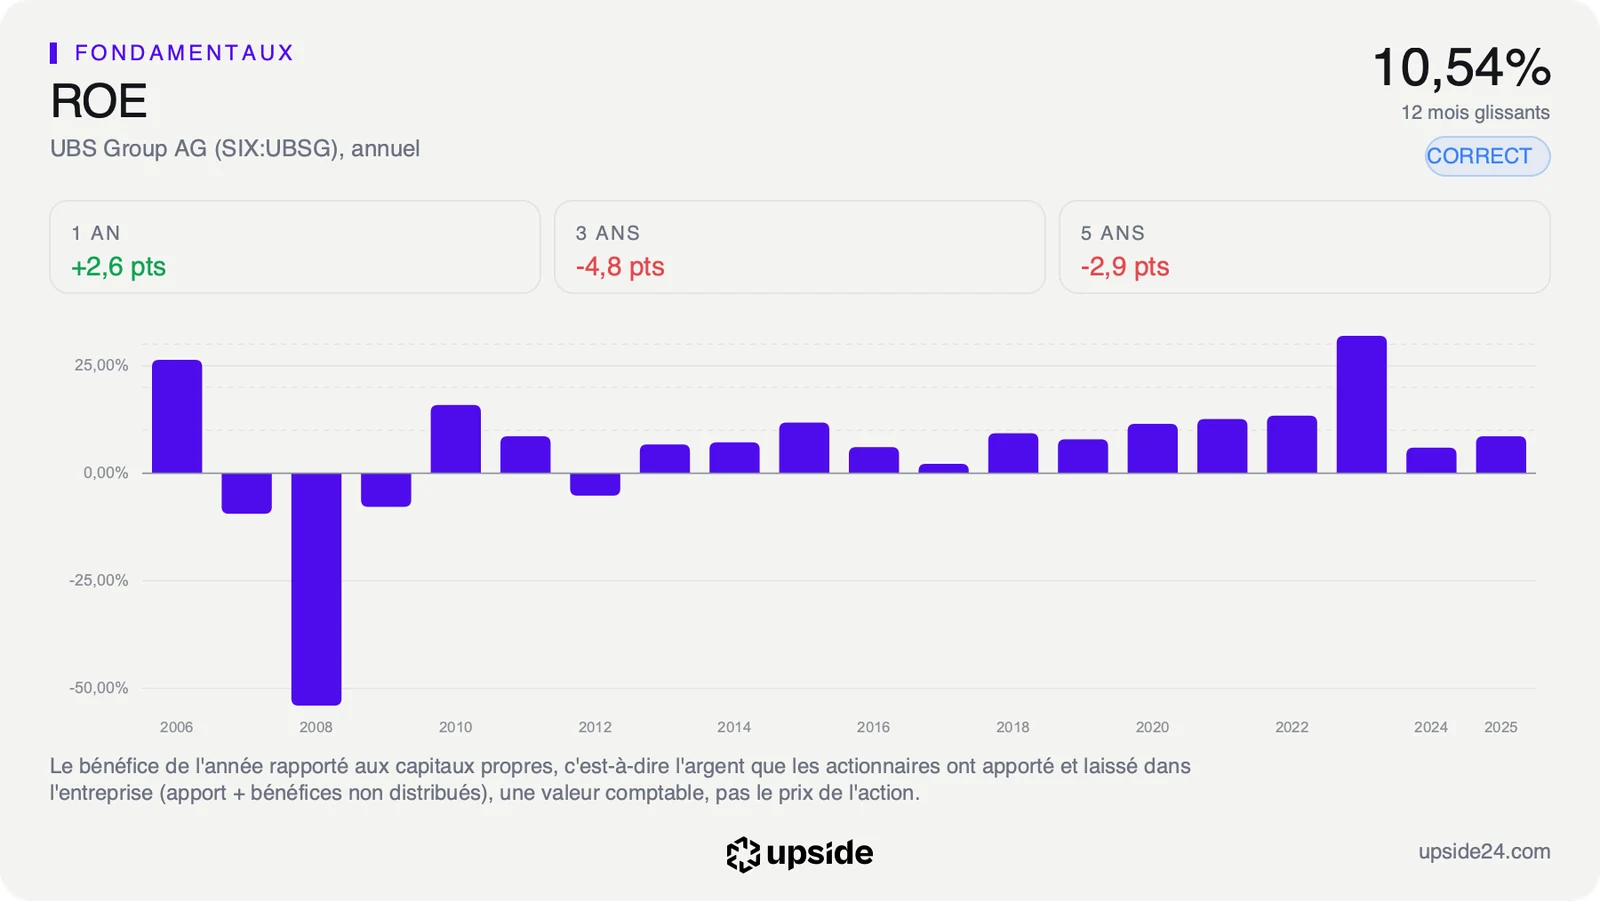
Ce capital rapporte moins que celui de ses pairs. Le ROE, ce que la banque gagne sur l'argent de ses actionnaires, ressort à 10,54% sur douze mois, juste sous les 10,98% de la médiane de son sous-secteur. La marge nette, la part des revenus qui reste en bénéfice, atteint 16,94%, contre 26,08% pour la médiane. Ajouter des fonds propres sans gagner davantage ferait mécaniquement baisser ce rendement. Le ROE se calcule en divisant le bénéfice par les fonds propres. Si ces derniers grossissent de plusieurs milliards sans que le bénéfice suive, le ratio recule, et avec lui l'argument de ceux qui paient l'action plus cher que celle de ses concurrents.
Le marché paie pourtant cher ce rendement. L'action vaut 16,69 fois ses bénéfices des douze derniers mois, contre 9,05 fois pour la médiane de son sous-secteur, et ce multiple est plus élevé que 77% du temps sur les cinq dernières années. Autrement dit, l'acheteur d'une action UBS paie aujourd'hui près de 17 années de bénéfices, quand la banque médiane en vaut à peine plus de 9.
Ce prix suppose qu'UBS continuera à rendre beaucoup d'argent à ses actionnaires. La nouvelle règle n'efface pas ce scénario, elle en réduit l'ampleur. La fiche d'UBS compare ce multiple à ceux de son sous-secteur.
Ce que le marché en fait déjà
L'action UBS a terminé la séance du vendredi 9 octobre à 39,90 francs suisses, en hausse de 2,76% sur la clôture de la veille à 38,83 francs. À New York, le certificat coté de la banque a gagné 2,27% le même jour.
Le cours contredit donc la direction négative de l'impact, et c'est le point à retenir. Le marché a lu la journée comme un rappel que la banque a des options, plutôt que comme une nouvelle contrainte. Partir coûterait cher, rester aussi, mais les deux chiffres donnent un cadre à une négociation qui n'est pas terminée. Le Conseil national peut encore modifier le texte, et UBS dispose d'autres leviers, comme réduire certaines activités à l'étranger ou revoir sa structure juridique, relève Zonebourse.
Deux éléments soutiennent cette lecture. Le manque réel de capital, estimé entre 6 et 8 milliards par des analystes, est nettement inférieur aux 16 milliards affichés, et la banque dégage chaque année des bénéfices qui peuvent le combler progressivement. Le chiffre de 10 milliards pour un départ montre aussi que la menace de quitter la Suisse a un prix élevé, ce qui la rend moins probable à court terme.
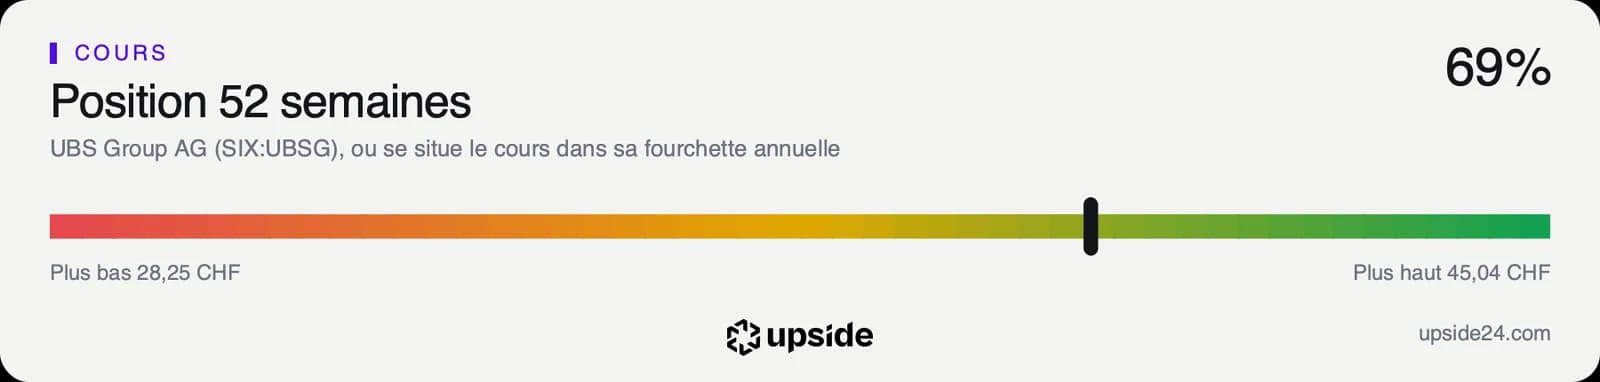
Le titre arrivait en bonne forme. Il gagne 22,81% sur un an et 6,97% depuis janvier, et cote 11,41% sous son plus haut des douze derniers mois, à 45,04 francs, loin de son plus bas de 28,25 francs. La rallonge de fonds propres n'a donc pas encore entamé la confiance acquise depuis l'intégration de Credit Suisse.
Les analystes restent partagés. Sur les 17 qui suivent la valeur, 7 sont positifs, 8 neutres et 2 négatifs. Cette répartition est celle des analystes, pas une estimation de la publication, et elle traduit l'incertitude sur la version finale de la règle plus qu'un doute sur l'activité.
Le point de bascule
Le prochain rendez-vous est fixé au 28 octobre 2026, avec les comptes du troisième trimestre, où la direction devrait préciser comment elle compte absorber la règle. Le second calendrier est politique, celui du Conseil national.
Dans le scénario favorable, le Conseil national adoucit le texte ou étale son entrée en vigueur, et le capital que la banque détient déjà couvre une bonne partie du besoin. UBS garderait alors l'essentiel de sa politique de dividendes et de rachats, et sa rentabilité continuerait de se rapprocher de celle de ses pairs.
Dans le scénario défavorable, les 90% sont confirmés sans délai. La banque devrait garder une plus grande part de ses bénéfices pour bâtir son capital, au détriment des actionnaires, ou réduire ses activités à l'étranger, au détriment de sa croissance.
Tant que le ROE reste autour de 10,54%, proche de la médiane de 10,98%, le multiple élevé s'appuie sur une rentabilité en redressement. Si les nouvelles exigences le font retomber vers les 8,61% de l'exercice 2025, ce multiple, déjà plus élevé que 77% du temps sur cinq ans, devient difficile à tenir.
Les données, en clair
- Fonds propres durs (CET1) : le capital le plus solide d'une banque, qui absorbe les pertes en premier. UBS : 90% de couverture des filiales étrangères selon la version votée par le Conseil des États le 23 septembre 2026.
- Fonds propres comptables : la valeur de ce qui appartient aux actionnaires dans le bilan. UBS : 89,24 Md USD.
- Résultat net : ce qui reste une fois tous les coûts, impôts et intérêts payés. UBS : 7,80 Md USD sur l'exercice 2025, après 27,38 Md USD sur l'exercice 2023, gonflé par le rachat de Credit Suisse.
- ROE : ce que la banque gagne sur l'argent de ses actionnaires. UBS : 10,54% sur douze mois, contre 10,98% pour la médiane du sous-secteur, et 8,61% sur l'exercice 2025.
- Marge nette : la part des revenus qui reste en bénéfice. UBS : 16,94% sur douze mois, contre 26,08% pour la médiane du sous-secteur.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. UBS : 16,69 fois, contre 9,05 pour la médiane du sous-secteur, au 9 octobre 2026.
- Centile sur cinq ans : la position du PER actuel dans l'historique du titre. UBS : plus cher que 77% du temps sur cinq ans.
- Dividendes versés : l'argent redistribué aux actionnaires. UBS : 3,00 Md USD sur douze mois.
- Consensus des analystes : la répartition des avis des analystes qui suivent la valeur. UBS : 7 positifs, 8 neutres et 2 négatifs sur 17, selon Capital IQ.