
Palantir Technologies (PLTR), l'éditeur américain de logiciels d'analyse de données pour la défense, dont les dirigeants n'ont acheté aucune action en 2026 et en ont vendu pour 696,7 millions de dollars. Mais ces ventes, en majorité programmées, tombent alors que le cours a dépassé l'objectif moyen des analystes.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Structure de détention, perception |
Zéro achat en dix mois
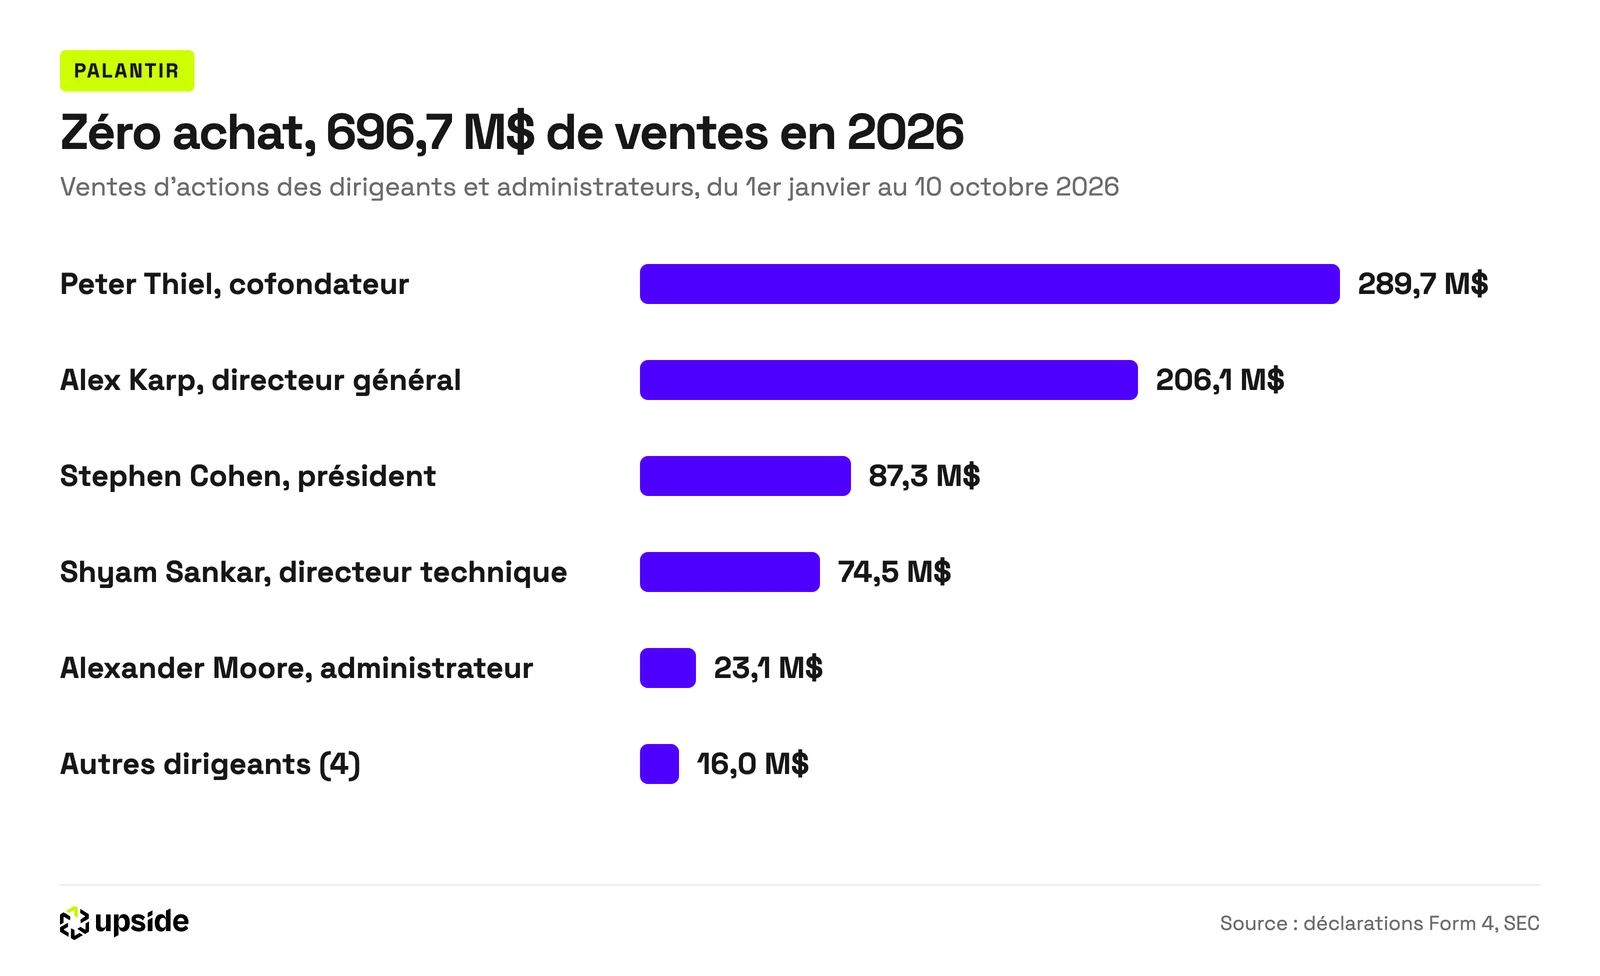
Le compte The Assembly, suivi par plus de 500 000 personnes sur X, a relevé le 11 octobre que les dirigeants de Palantir n'avaient acheté aucune action depuis janvier. Les 45 déclarations Form 4 déposées entre le 1er janvier et le 10 octobre auprès de la SEC, le gendarme boursier américain, le confirment. Il n'y a eu aucun achat et 159 ventes, réalisées par 9 dirigeants et administrateurs, pour un total de 696,7 millions de dollars.
Palantir, c'est le logiciel que l'armée américaine et les agences de renseignement utilisent pour croiser leurs données et décider sur le terrain, et que les grandes entreprises emploient pour réunir toutes leurs informations au même endroit.
Deux noms concentrent l'essentiel. Peter Thiel, cofondateur et administrateur, a vendu 2 000 000 d'actions le 2 mars, pour 289,7 millions de dollars. Alex Karp, le directeur général, a vendu à trois reprises, le 20 février, le 20 mai et le 20 août, pour 206,1 millions de dollars au total. Suivent Stephen Cohen, le président, avec 87,3 millions, et Shyam Sankar, le directeur technique, avec 74,5 millions.
La portée de ces ventes reste limitée. 71,8% du montant vendu passait par des plans programmés, fixés des mois à l'avance précisément pour que le dirigeant ne choisisse pas le moment de vendre. Une partie des ventes d'août de Karp servait aussi à payer les impôts dus sur des actions reçues en rémunération. Peter Thiel détient encore environ 3% du capital.
Le calendrier des ventes suit celui des rémunérations. Les cessions se concentrent sur quatre mois, avec 140,7 millions de dollars en février, 292,1 millions en mars avec l'opération de Peter Thiel, 127,9 millions en mai et 95,4 millions en août. Ce rythme régulier, fixé à l'avance, correspond au fonctionnement des plans programmés. Le tweet de The Assembly ne mentionnait pas les ventes de mai, pourtant les deuxièmes plus importantes de l'année.
Rapporté à la société, le montant reste faible. Les 696,7 millions de dollars vendus en dix mois représentent environ 0,14% de la valeur boursière de Palantir, qui atteint 502,36 milliards de dollars.
Ce que le prix incorpore déjà
Des ventes de dirigeants ne modifient aucune ligne des comptes. Elles changent la répartition du capital et, surtout, la façon dont le marché regarde le prix déjà atteint. C'est sur ce prix qu'elles attirent l'attention.
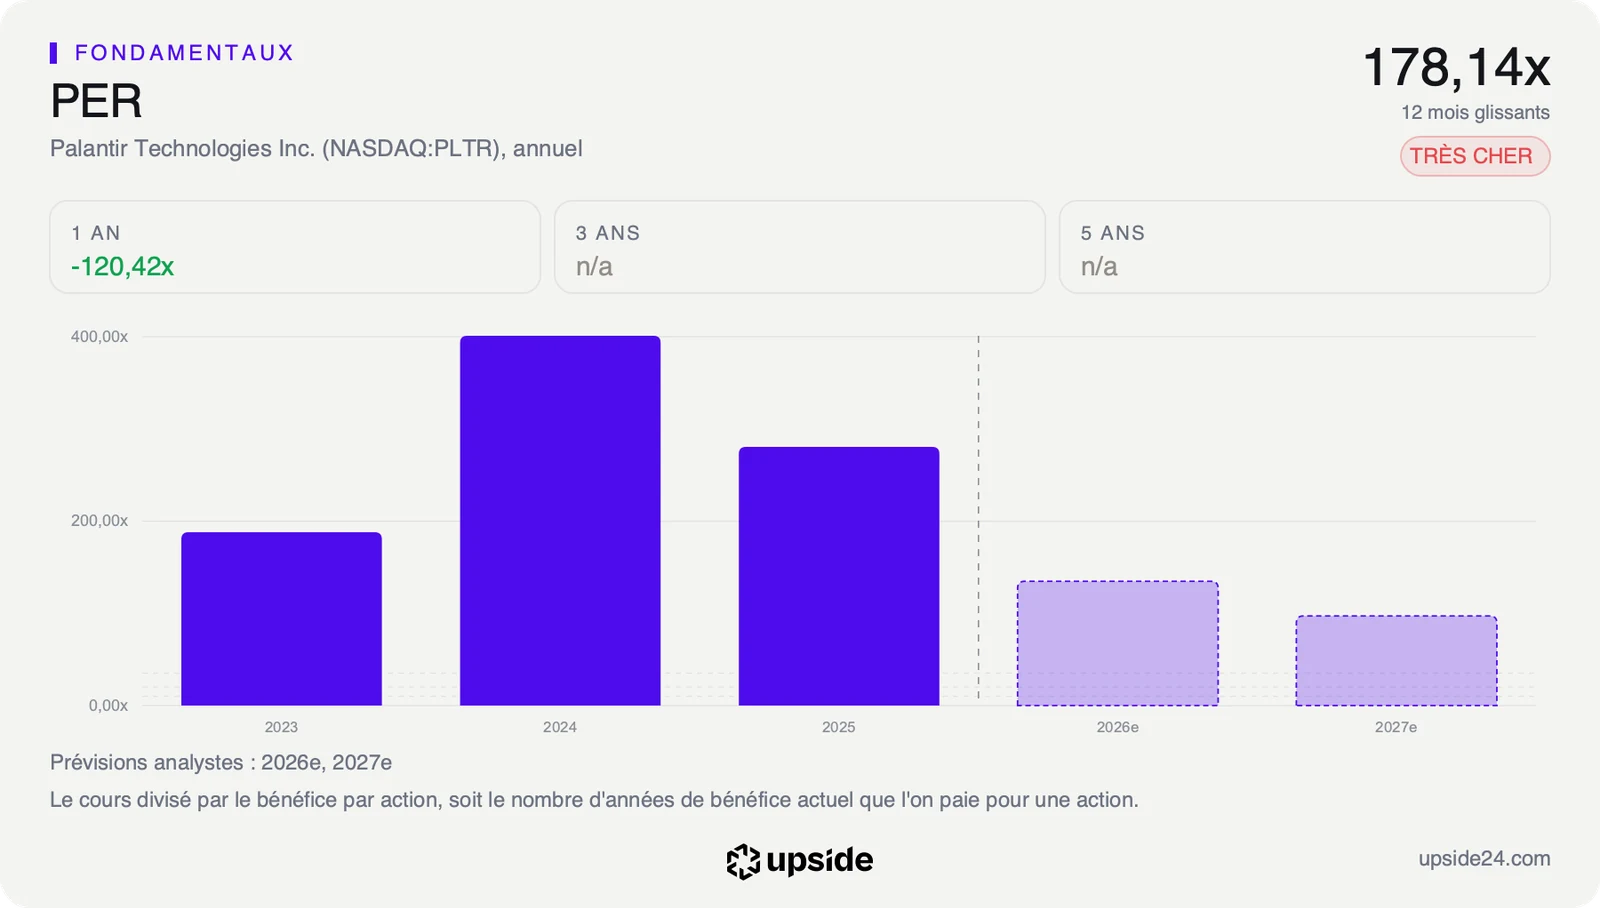
Il est élevé. L'action se paie 130,79 fois les bénéfices attendus sur douze mois, contre 18,88 fois pour la médiane des 330 éditeurs de logiciels d'application de son sous-secteur. Un acheteur paie donc environ sept fois plus que pour le concurrent médian, pour chaque dollar de bénéfice futur. Rapporté à sa propre histoire, ce multiple reste pourtant dans la moyenne de ses cinq dernières années, car Palantir a toujours coûté cher.
Une vente de dirigeant peut avoir mille raisons, payer des impôts, financer un achat personnel ou diversifier un patrimoine concentré sur une seule société. Un achat, lui, n'en a guère qu'une, le dirigeant pense que l'action va monter. C'est pourquoi l'absence totale d'achat sur dix mois pèse davantage dans la lecture du marché que le montant des ventes, sans pour autant dire quoi que ce soit des comptes.
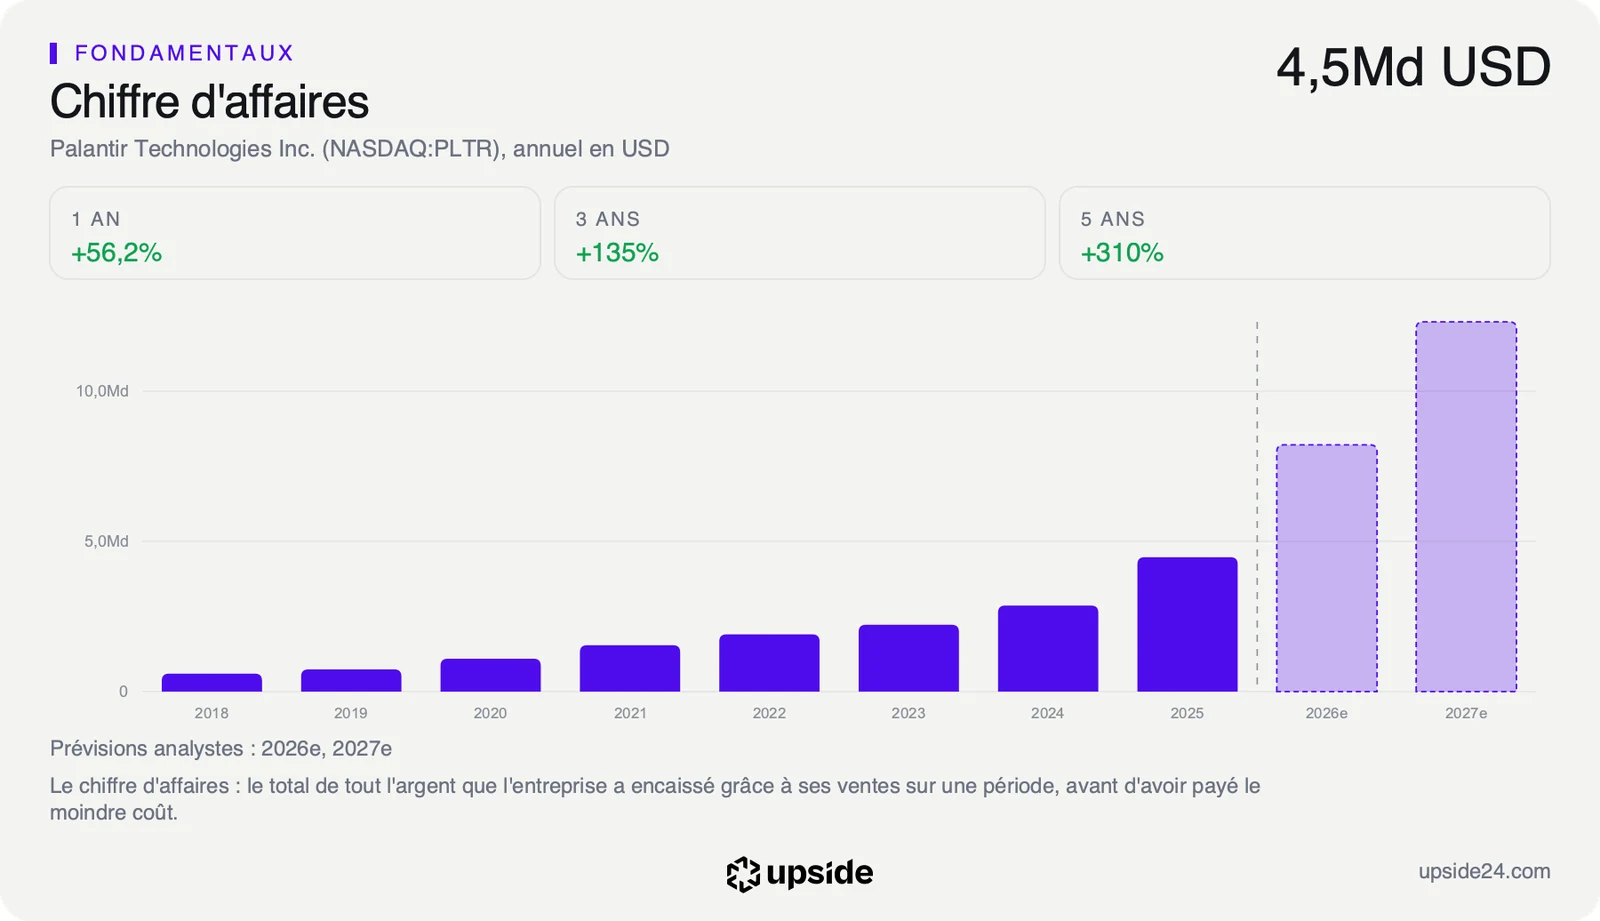
Le free cash flow, l'argent qui reste une fois payées les dépenses courantes et les investissements, sert de dernier repère. Au cours actuel, le marché suppose que ce free cash flow va croître de près de 32% par an pendant dix ans. C'est à peu près le rythme auquel son chiffre d'affaires a progressé ces cinq dernières années, 32,58% par an, mais maintenu deux fois plus longtemps. Les ventes des dirigeants ne modifient pas cette hypothèse, elles rappellent seulement ce qu'elle exige.
Le retour à l'actionnaire, enfin, est presque nul. Palantir ne verse aucun dividende, et ses rachats d'actions compensent à peine les actions qu'il émet pour rémunérer ses salariés. Le rendement net pour l'actionnaire ressort à 0,62% par an, et tout repose donc sur la hausse du cours. La fiche de Palantir compare ce prix aux 330 sociétés de son sous-secteur.
Ce que le marché en fait déjà
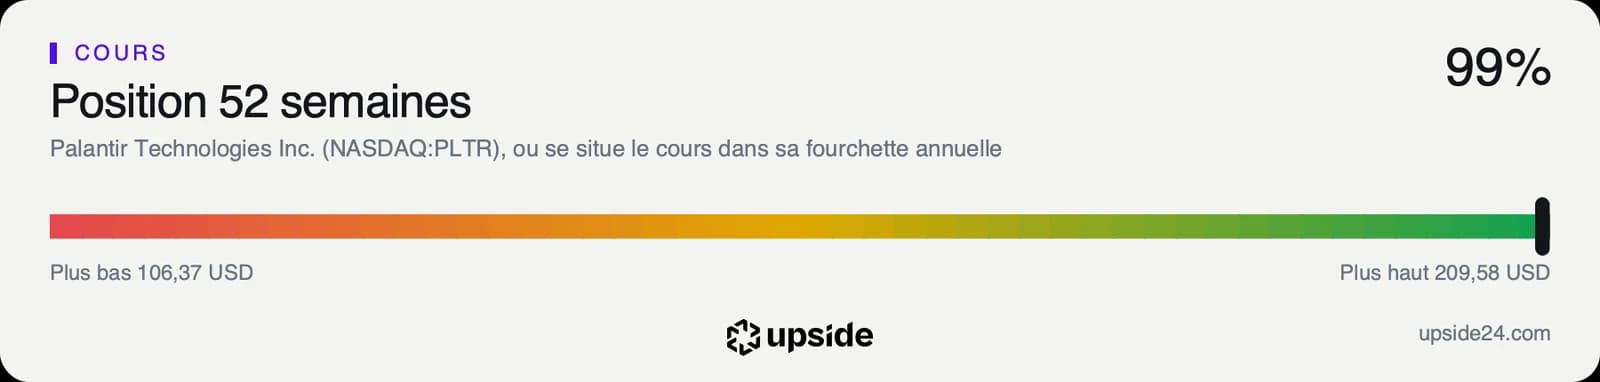
L'action Palantir a clôturé la séance du vendredi 9 octobre à 209,05 dollars, tout près de son plus haut des douze derniers mois, à 209,58 dollars, et loin de son plus bas, à 106,37 dollars. Elle gagne 17,61% depuis le 31 décembre. Le 6 octobre, elle cotait encore 192,07 dollars, comme le détaillait l'analyse de son troisième trimestre boursier.
Le titre chauffe. Le cours évolue 37,23% au-dessus de sa moyenne des 200 dernières séances, et l'indicateur RSI, qui mesure la vitesse des dernières variations, ressort à 76,29, en zone de surchauffe.
Surtout, le cours a dépassé ce que visent les analystes. Sur les 32 qui suivent la valeur, 22 sont positifs, 7 neutres et 3 négatifs, et leur objectif moyen se situe autour de 203 dollars, sous le cours actuel. Leurs cibles s'étalent de 80 à 265 dollars.
Ce consensus a bougé moins vite que le cours. Le 6 octobre, l'objectif moyen ressortait à environ 196 dollars pour 31 analystes ; quelques jours plus tard, il a progressé, mais le cours est monté plus vite encore. Pour que le titre continue de progresser sans devenir plus cher qu'il ne l'est déjà, il faudra donc que les analystes relèvent leurs prévisions de bénéfices, pas seulement leurs objectifs.
C'est la divergence du dossier. La croissance nourrit l'enthousiasme, mais ceux qui connaissent le mieux la société vendent pendant que le marché achète. Le signal reste faible, puisque la plupart de ces ventes étaient programmées. Il rappelle simplement que le prix a pris de l'avance sur les attentes des analystes.
Le point de bascule
Le prochain rendez-vous est la publication du troisième trimestre, attendue autour du 2 novembre, date encore estimée. Les analystes attendent environ 2,18 milliards de dollars de chiffre d'affaires, contre 1,94 milliard au deuxième trimestre. Les prochaines déclarations Form 4 compteront aussi, en particulier les ventes réalisées hors plan programmé.
Dans le scénario favorable, le trimestre dépasse ces attentes et la croissance du chiffre d'affaires reste au-dessus de 32% par an. Les analystes relèvent alors leurs objectifs, et les ventes des dirigeants redeviennent ce qu'elles sont en majorité, des opérations de routine.
Dans le scénario défavorable, la croissance ralentit pendant que les dirigeants continuent de vendre hors plan. Le marché lirait alors ces ventes comme un avis sur le prix, au moment où le cours dépasse déjà l'objectif moyen.
Tant que le chiffre d'affaires progresse au rythme des 32,58% par an des cinq dernières années, l'hypothèse que suppose le cours reste crédible et les ventes des dirigeants restent un bruit de fond. Si la croissance retombe nettement sous ce rythme, le prix de 130,79 fois les bénéfices attendus perd son principal soutien, et les 696,7 millions de dollars vendus prendront un autre sens.
Les données, en clair
- Form 4 : la déclaration qu'un dirigeant ou un administrateur d'une société américaine doit déposer auprès de la SEC dans les deux jours ouvrés qui suivent un achat ou une vente d'actions. Palantir : 45 déclarations, aucun achat et 159 ventes pour 696,7 millions de dollars, du 1er janvier au 10 octobre 2026.
- Plan programmé (règle 10b5-1) : un calendrier de ventes fixé à l'avance par le dirigeant, qui ne peut plus choisir le moment de vendre. Palantir : 71,8% des ventes de 2026, soit 500,3 millions de dollars.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur les douze prochains mois. Palantir : 130,79 fois, contre 18,88 fois pour la médiane de son sous-secteur (330 sociétés), au 11 octobre 2026.
- Free cash flow et croissance implicite : l'argent qui reste une fois payées les dépenses courantes et les investissements, et la croissance annuelle de cet argent que le cours actuel suppose sur dix ans. Palantir : 31,99% par an, au 11 octobre 2026.
- Rendement net pour l'actionnaire : les rachats d'actions et dividendes, moins les actions nouvelles émises, rapportés à la valeur boursière. Palantir : 0,62%, sans dividende.