
Meta Platforms (META), maison mère de Facebook, voit son agent IA Muse s'imposer et son titre gagner 21,87% depuis la veille du lancement. Mais les analystes attendent près de 192 milliards de dollars d'investissements en 2027, de quoi rendre sa trésorerie disponible négative.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, commerce par agent, justification des investissements |
Un agent qui chasse les abonnements oubliés
Lancé le 8 septembre et présenté lors de Meta Connect, la conférence annuelle du groupe, Muse s'est hissé en quelques jours en tête des classements d'applications, rapportent le Wall Street Journal et Yahoo Finance. L'une de ses fonctions attire particulièrement : une fois que l'utilisateur lui ouvre l'accès à ses comptes bancaires et à ses cartes, l'agent repère les prélèvements récurrents, identifie les abonnements oubliés et aide à les résilier, détaille CNBC.
Meta, c'est Facebook, Instagram, WhatsApp et Messenger : les applications qu'une bonne partie des gens ouvrent plusieurs fois par jour, et qui vivent de la publicité qui s'y affiche. Muse fonctionne autrement. L'agent ne montre aucune publicité, et Meta prévoit de se rémunérer par une petite commission sur les transactions réalisées à travers lui, selon Yahoo Finance.
Ce choix change la nature de la relation. Sur Facebook ou Instagram, l'attention de l'utilisateur est ce que Meta vend aux annonceurs. Avec Muse, l'utilisateur devient un client dont l'agent défend les intérêts, y compris face aux entreprises qui achètent de la publicité chez Meta. Le groupe parie qu'un agent utile rapportera davantage par les transactions qu'il facilite que par le temps d'écran qu'il capte.
La cible n'a rien d'anecdotique. D'après une étude de Mastercard menée avec le cabinet de conseil du Financial Times, citée par CNBC, la dépense moyenne en abonnements atteint 1 887 dollars par an aux États-Unis, et 44% des consommateurs américains l'ont augmentée en 2025. Une partie de cette économie repose sur l'oubli et sur la difficulté de résilier : un agent qui fait ce travail à la place de l'utilisateur s'attaque à l'un de ses ressorts les plus rentables.
La source a ses limites. Meta n'a publié ni nombre d'utilisateurs, ni montant de transactions, ni prévision de revenus pour Muse. Pour mesurer l'enjeu, le plus sûr est de le rapporter aux comptes actuels. Hors publicité, les applications du groupe ont facturé 1 007 M USD au deuxième trimestre, contre 59 363 M USD pour la publicité. C'est dans la première ligne que tomberont les commissions de Muse, et elle représente aujourd'hui moins de 2% de la seconde.
Ce que le prix incorpore déjà
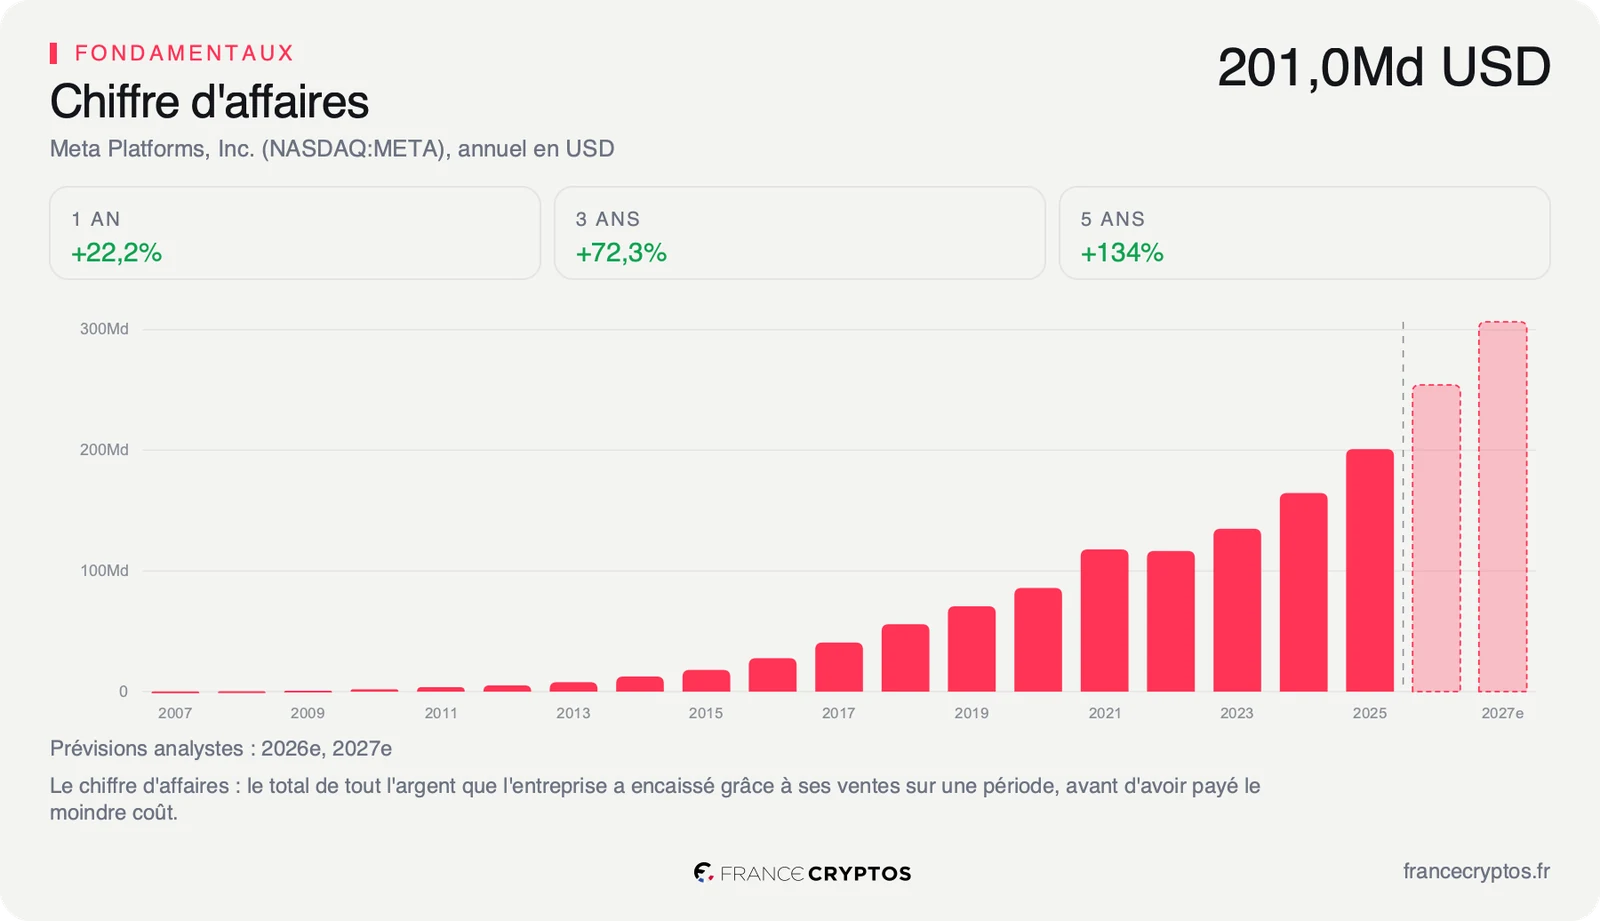
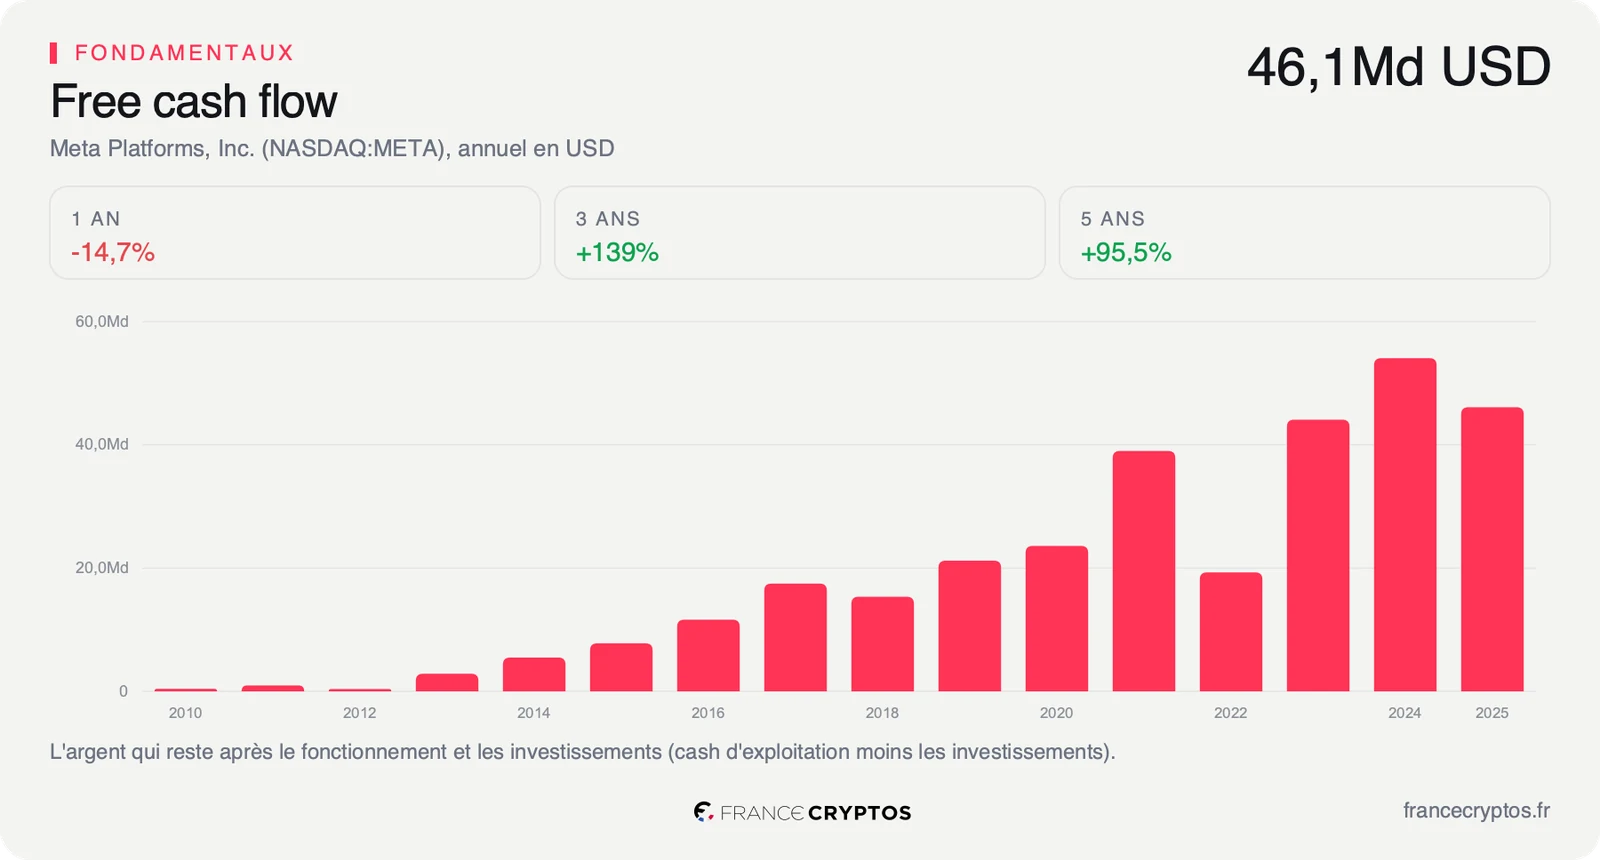
Le lien entre Muse et l'action passe par une ligne précise des comptes : l'investissement. Pour faire tourner ses modèles, Meta construit des centres de calcul à une échelle inédite. Le consensus attend environ 139 milliards de dollars d'investissements en 2026, puis près de 192 milliards en 2027. Conséquence directe sur le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés : 46 109 M USD sur l'exercice 2025, puis un solde négatif attendu sur les deux exercices suivants, d'environ 25 milliards de dollars en 2027.
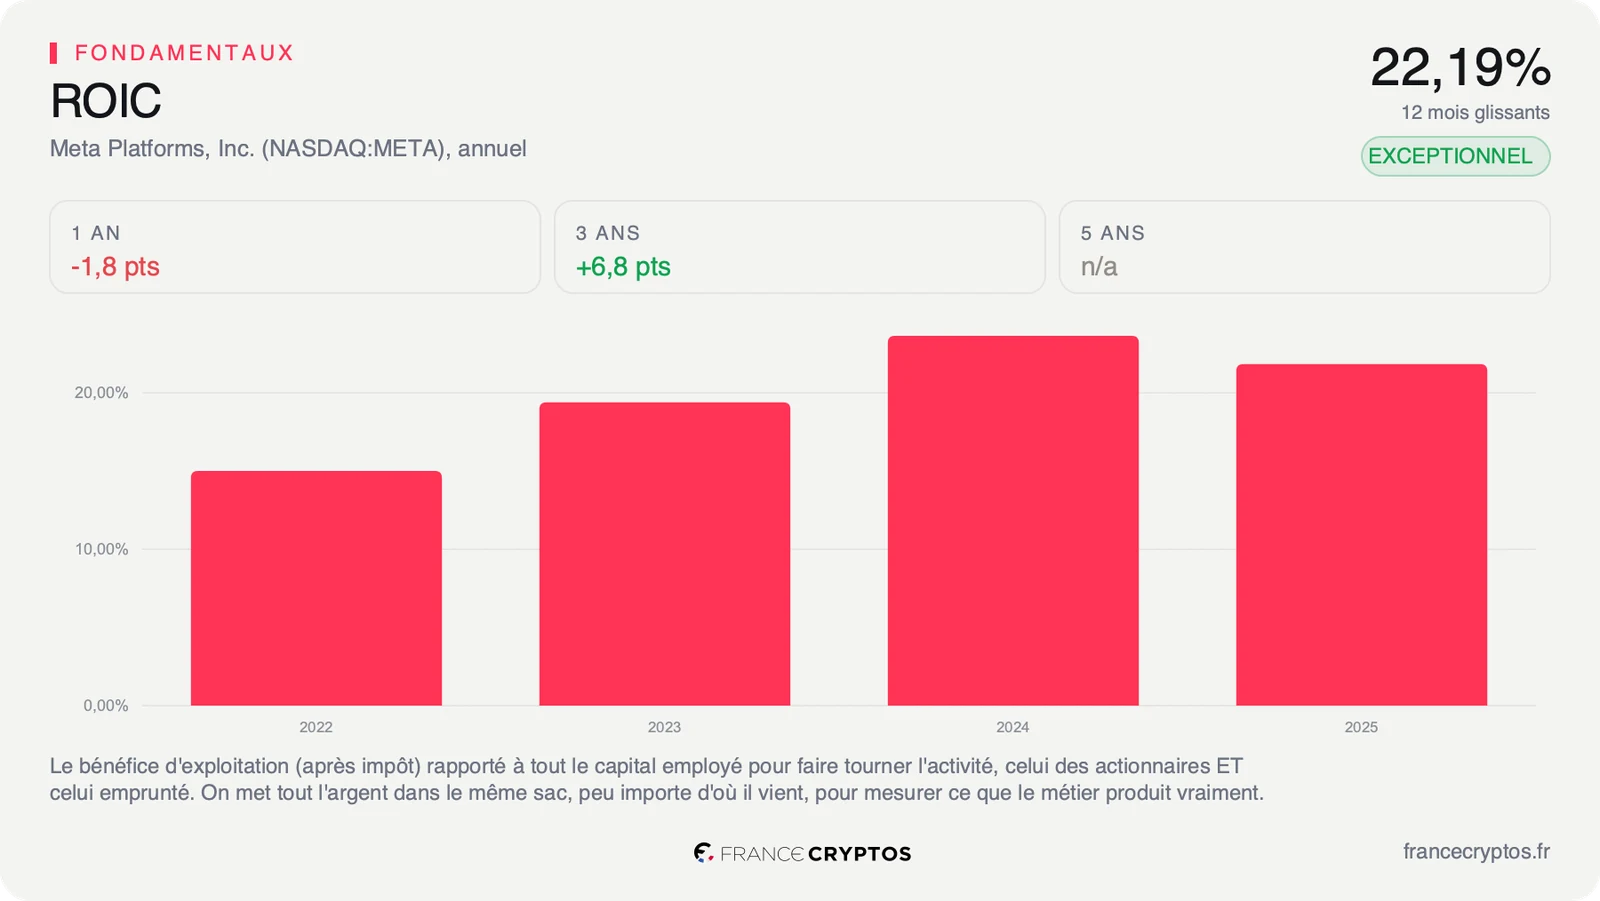
Le métier, lui, reste d'une rentabilité rare. Le ROIC, ce que l'entreprise gagne sur chaque dollar investi dans son activité, ressort à 22,19%, contre 7,85% pour la médiane de son sous-secteur, qui regroupe 69 sociétés de médias et de services en ligne. En clair, Meta tire près de trois fois plus de profit de son capital que l'acteur médian. C'est ce rendement qui rend l'effort d'investissement défendable : chaque dollar placé dans le métier historique a rapporté bien plus que chez les concurrents.
Le prix, de son côté, reste mesuré sur ce qu'il suppose. En remontant du cours vers la croissance nécessaire pour le justifier, le marché intègre une progression du free cash flow d'environ 16% par an sur dix ans. Le bénéfice par action a progressé de 18,41% par an sur les cinq dernières années : l'exigence du cours reste en dessous de ce que la société a déjà réalisé. Ce calcul suppose toutefois que le free cash flow reparte, ce que les deux prochains exercices ne montreront pas.
Le multiple, enfin, est déjà tendu. Le titre se paie 24,07 fois les bénéfices attendus, contre 11,11 fois pour la médiane du sous-secteur, soit plus du double du prix payé pour l'acteur médian. Face à sa propre histoire, ce multiple se situe dans les 30% les plus élevés des cinq dernières années : l'action a rarement coûté aussi cher par rapport à ses bénéfices. Le détail des multiples, des marges et des comparables reprend le dossier ligne par ligne.
Ce que le marché en fait déjà
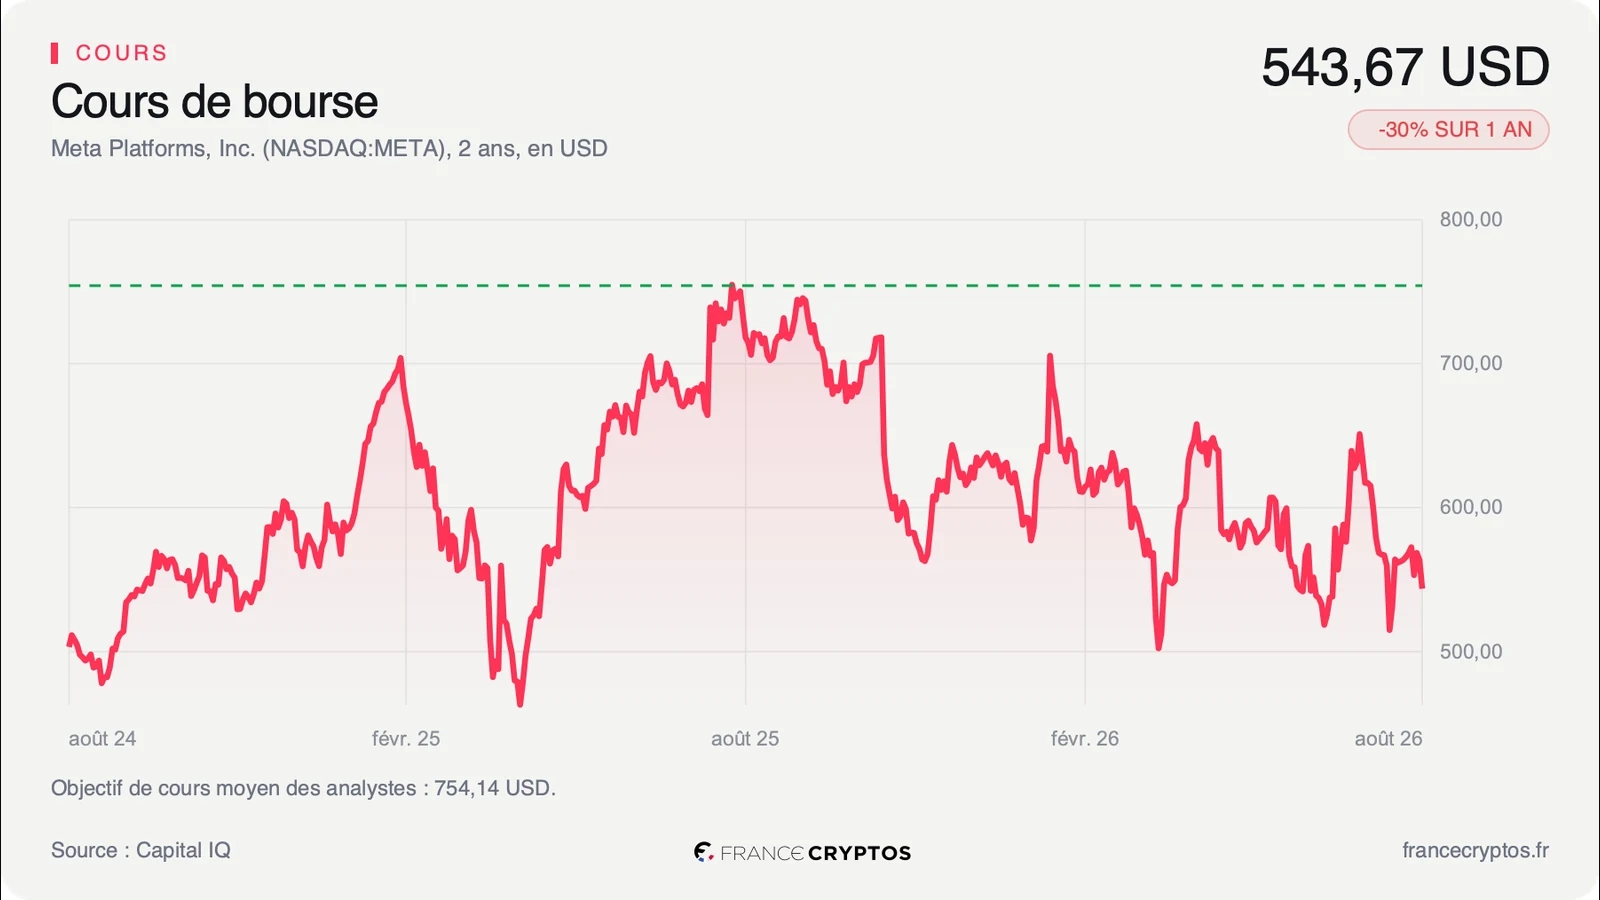
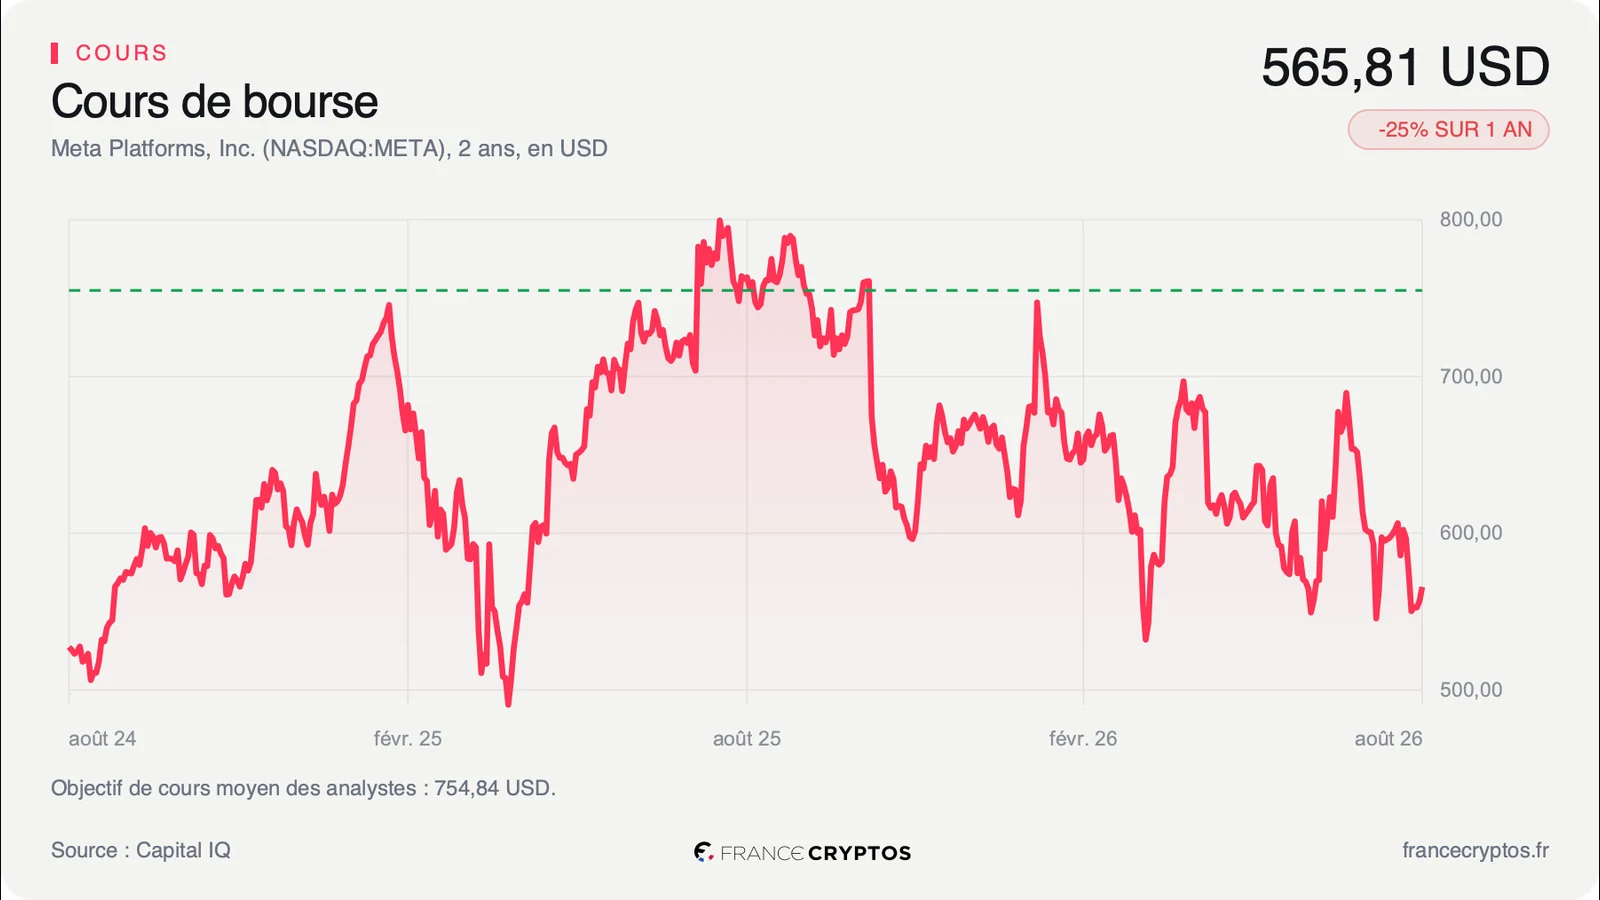
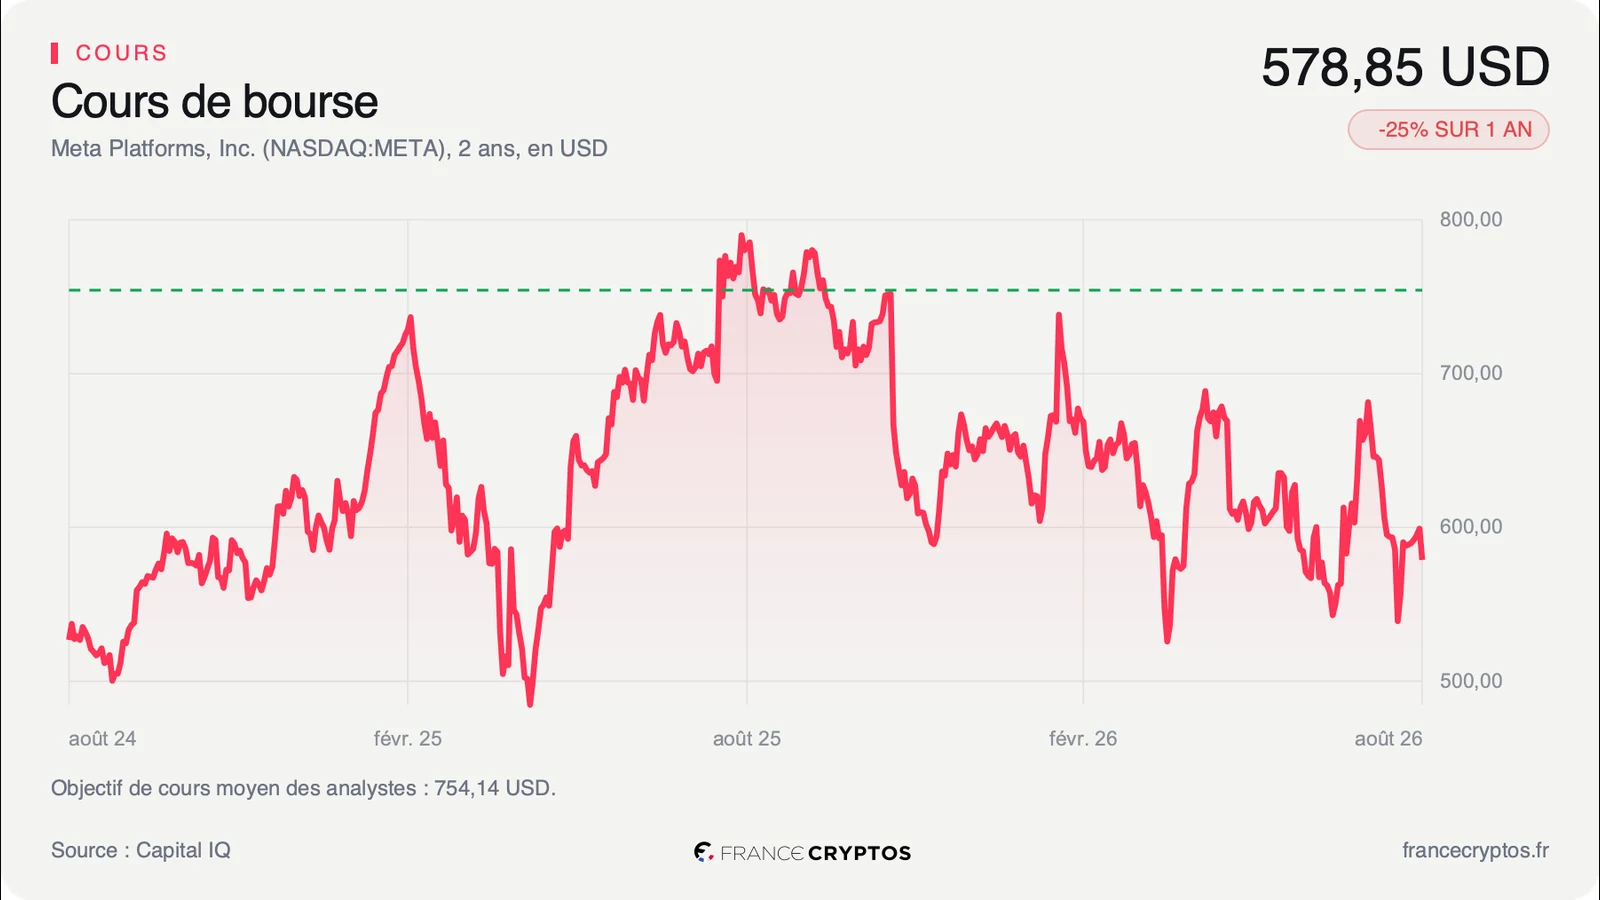
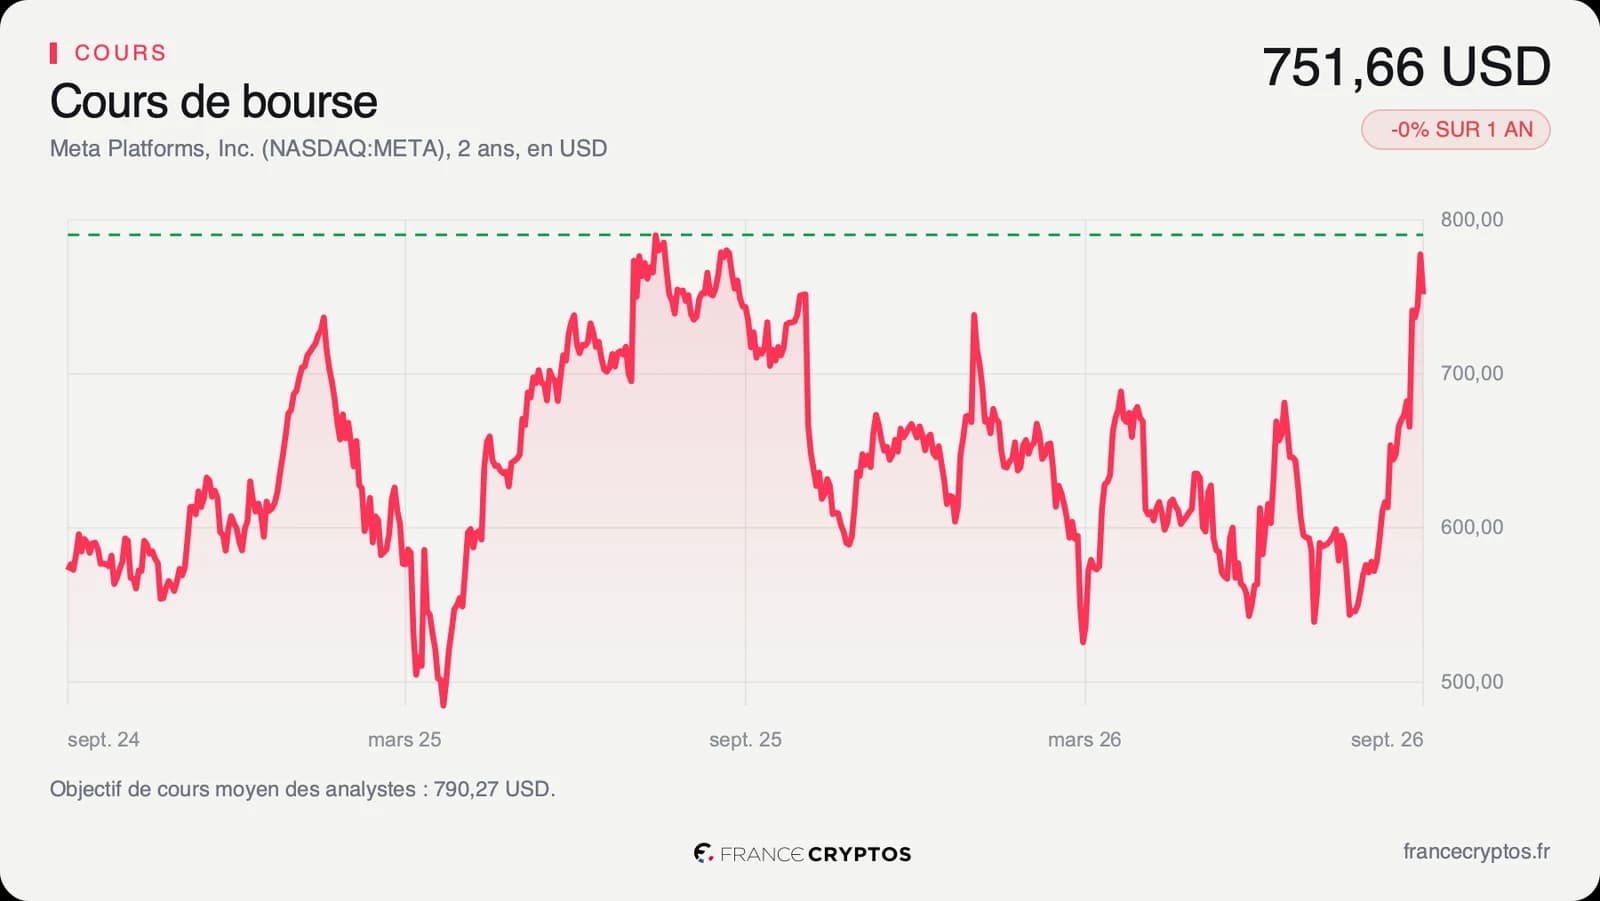
Le cours a clôturé à 751,66 USD le vendredi 25 septembre. Il avait terminé à 616,77 USD le 4 septembre, dernière séance avant le lancement de Muse : le titre a donc gagné 21,87% en trois semaines. Il évolue désormais à 89% de sa fourchette annuelle, à 3,61% seulement de son plus haut de 779,82 USD.
La hausse a été rapide. Le cours se situe 22,07% au-dessus de sa moyenne des 50 dernières séances, et l'indice de force relative, un indicateur qui mesure la vitesse d'une hausse sur quatorze séances, atteint 71,33. Au-delà de 70, un titre est généralement considéré comme acheté trop vite à court terme.
Le consensus reste très favorable. Sur les 62 analystes qui suivent la valeur, 54 sont positifs, 7 neutres et 1 négatif. Leur objectif moyen s'établit à environ 790 USD, avec des cibles allant de 580 à 1 000 USD : le potentiel moyen n'est plus que d'environ 5%. Le parcours du cours a donc déjà absorbé l'essentiel de ce que la moyenne des analystes attendait.
La divergence est ailleurs. Pendant que le cours montait, les bénéfices attendus baissaient : le consensus a abaissé de 5,05% en trois mois son estimation de bénéfice par action pour l'exercice en cours, à 31,21 USD. Le marché paie le succès de Muse, alors que les prévisions de résultat, elles, reculent sous le poids des charges de recherche et de calcul.
Le point de bascule
Le prochain rendez-vous est la publication du troisième trimestre, attendue le 28 octobre, une date encore estimée. L'indicateur à surveiller est le free cash flow du trimestre, et avec lui le budget d'investissement que la direction annoncera pour 2027.
Le scénario favorable passe par la publicité. Au deuxième trimestre, le chiffre d'affaires a progressé de 27,96% sur un an, contre 12,21% pour la médiane du sous-secteur. Si ce rythme se maintient, la publicité continue de financer l'effort pendant que Muse cherche son modèle de revenus. L'agent n'a pas besoin de rapporter beaucoup tout de suite : il lui suffit de montrer que ses utilisateurs lui confient leurs paiements, ce qui ouvrirait la voie aux commissions.
Le scénario défavorable passe par les bénéfices. Au deuxième trimestre, le bénéfice par action a reculé de 13,44% sur un an, à 6,18 USD contre 7,14 USD, parce que les charges montent plus vite que les ventes. Un budget d'investissement relevé au-delà de ce qu'attend le consensus prolongerait ce recul.
Tant que le free cash flow attendu reste négatif sur 2026 et 2027, le multiple de 24,07 fois repose sur une promesse que Muse commence à peine à illustrer. Si la publication du 28 octobre confirme des ventes en hausse d'environ 26% sur l'exercice sans relever le budget d'investissement, le succès de l'agent deviendra la première preuve que ces dépenses peuvent payer.
Les données, en clair
- Free cash flow : l'argent qui reste à l'entreprise une fois ses dépenses courantes et ses investissements payés. Meta : 46 109 M USD sur l'exercice 2025 ; le consensus attend un solde négatif d'environ 6,5 milliards de dollars en 2026 et d'environ 25 milliards en 2027.
- Investissements : les dépenses consacrées aux centres de calcul, aux serveurs et aux équipements. Meta : environ 139 milliards de dollars attendus par le consensus en 2026, près de 192 milliards en 2027.
- Croissance implicite du free cash flow : la progression annuelle que le cours suppose pour la trésorerie disponible. Meta : environ 16% par an sur dix ans, au cours du 25 septembre 2026.
- Croissance du bénéfice par action sur cinq ans : le rythme annuel moyen de progression du bénéfice rapporté à chaque action. Meta : 18,41% par an.
- ROIC : le bénéfice d'exploitation après impôt rapporté à tout le capital employé. Meta : 22,19% sur douze mois, contre 7,85% pour la médiane de son sous-secteur Interactive Media and Services, soit 69 sociétés.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours. Meta : 24,07 fois, contre 11,11 fois pour cette médiane, dans les 30% les plus élevés de ses cinq dernières années.
- Indice de force relative : un indicateur de la vitesse d'une hausse ou d'une baisse sur quatorze séances, de 0 à 100. Meta : 71,33.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Meta : 790,27 USD pour 62 analystes, de 580 à 1 000 USD.
- Révision du bénéfice attendu : la variation de l'estimation moyenne des analystes. Meta : -5,05% en trois mois, à 31,21 USD par action pour 2026.