
Un plan en quatre piliers, une cible à 112% du PIB
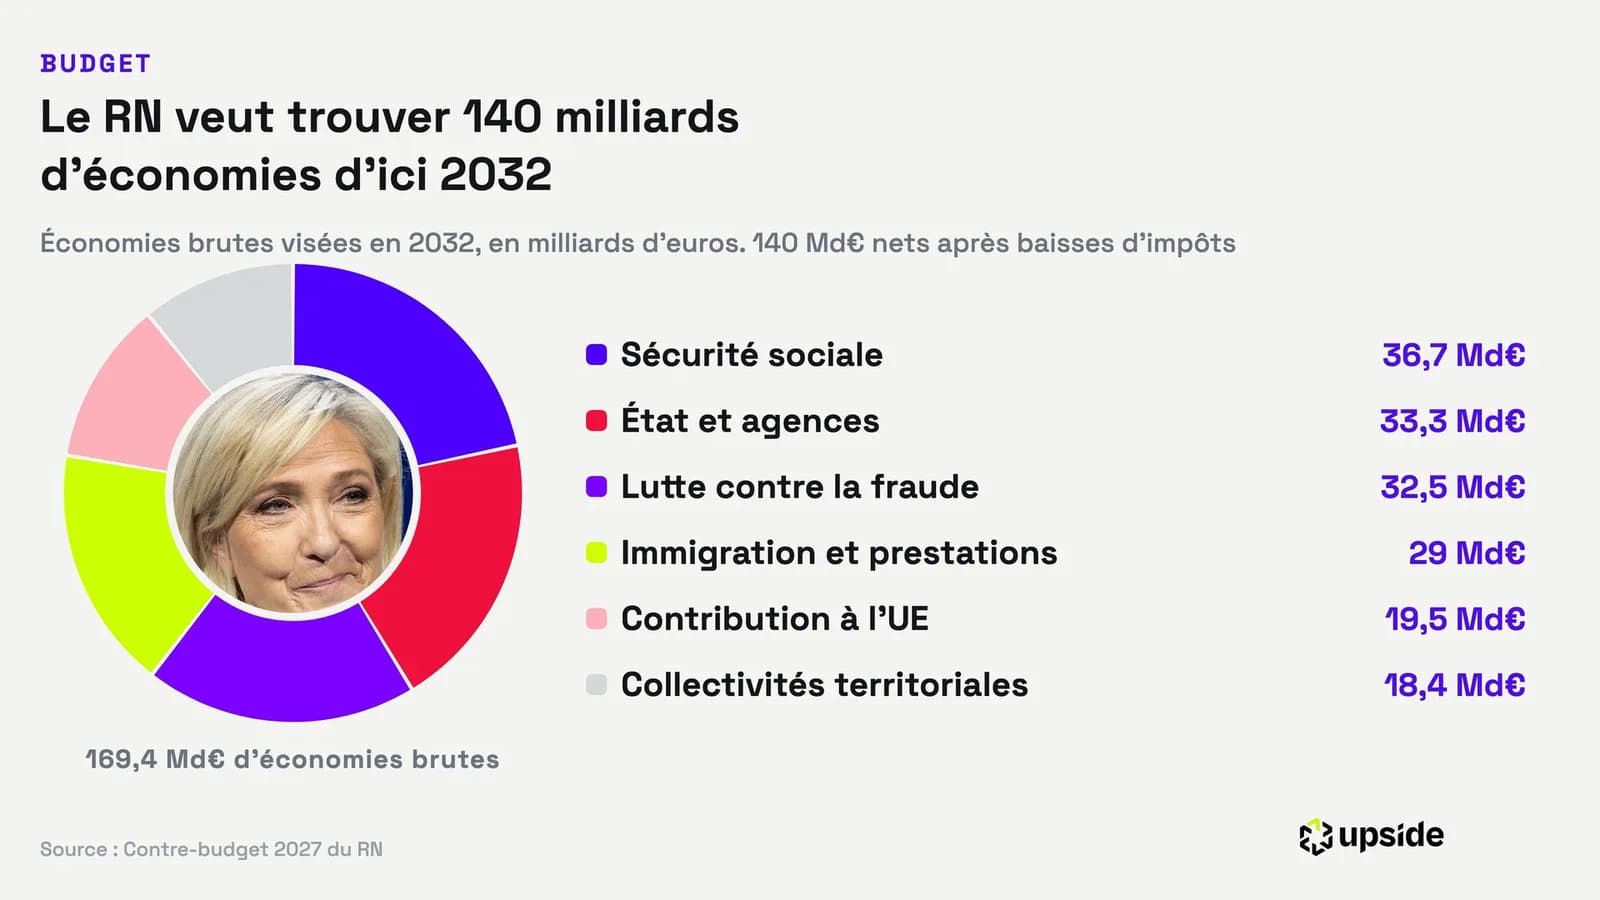
Marine Le Pen a présenté un contre-budget structuré autour de 140 milliards d'euros d'économies nettes d'ici 2032. L'objectif affiché : ramener la dette publique à 112% du PIB, atteindre l'équilibre primaire en 18 mois, réduire le déficit sous 3% en 2030 et financer 30 milliards d'euros de baisses d'impôts.
Le plan concentre ses coupes sur quatre postes. La Sécurité sociale porte la plus grande part avec 36,7 milliards d'euros d'économies, suivie de l'État et de ses agences (33,3 milliards), de la lutte contre la fraude (32,5 milliards) et de l'immigration (29 milliards). En parallèle, le programme prévoit le retour de l'âge légal de départ à la retraite à 62 ans et l'instauration par référendum d'une règle d'or budgétaire imposant une réduction annuelle de la dette. Sans rupture politique, Marine Le Pen estime que la France se dirige vers le défaut de paiement.
La variable que le budget ne contrôle pas
Le point sensible du plan n'est pas dans les coupes, mais dans les taux. La France emprunte aujourd'hui plus cher que ce que lui rapporte sa croissance nominale : sa dette grossit mécaniquement, indépendamment des efforts budgétaires votés. C'est le piège de l'effet boule de neige.
D'après les chiffres d'Emmanuelle Gave, la dette française en 2032 varie fortement selon le contexte macroéconomique, à effort budgétaire identique. Avec une croissance en valeur de 3% et des taux de marché à 3,5%, la dette atteindrait 114% du PIB. Elle monterait à 120% avec 2,5% de croissance et des taux à 4,5%. Dans le scénario le plus dégradé, 2% de croissance et des taux à 5%, la dette grimperait à 125% malgré des excédents primaires.
Ce cadrage illustre une réalité arithmétique : la cible de 112% suppose un scénario de taux favorable que le gouvernement français ne maîtrise pas seul. Le RN ayant acté qu'il ne veut plus sortir de l'euro, la Banque centrale européenne conserverait le dernier mot en cas de tension sur la dette souveraine française. Le premier juge de ce plan ne sera pas l'électeur, mais le marché obligataire.
Pourquoi c'est important pour vos actifs
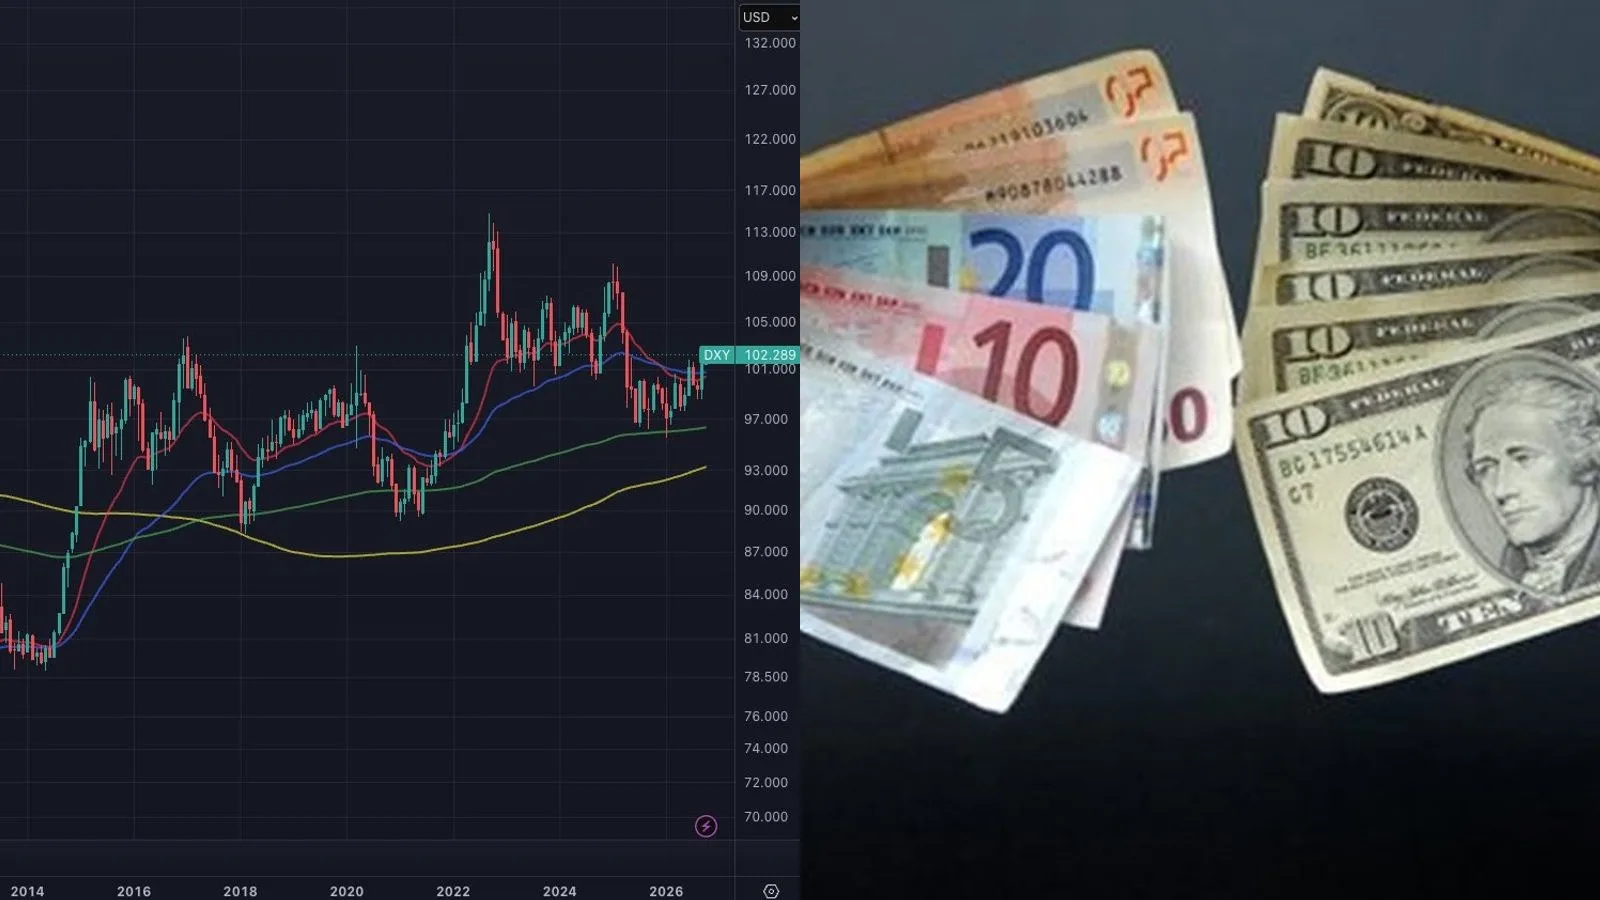
Une instabilité politique persistante dans la deuxième économie de la zone euro pèse sur l'euro, selon nos modèles de corrélation historique. À l'inverse, un assouplissement monétaire en zone euro ou une réduction des tensions sur les spreads souverains soutient généralement les actifs risqués libellés en euros. La trajectoire de la dette française et la réaction de la BCE à d'éventuelles tensions obligataires sont donc des variables à surveiller pour quiconque est exposé à l'euro ou aux marchés européens. Aucun de ces mécanismes ne constitue un conseil d'achat ou de vente.