
Points clés
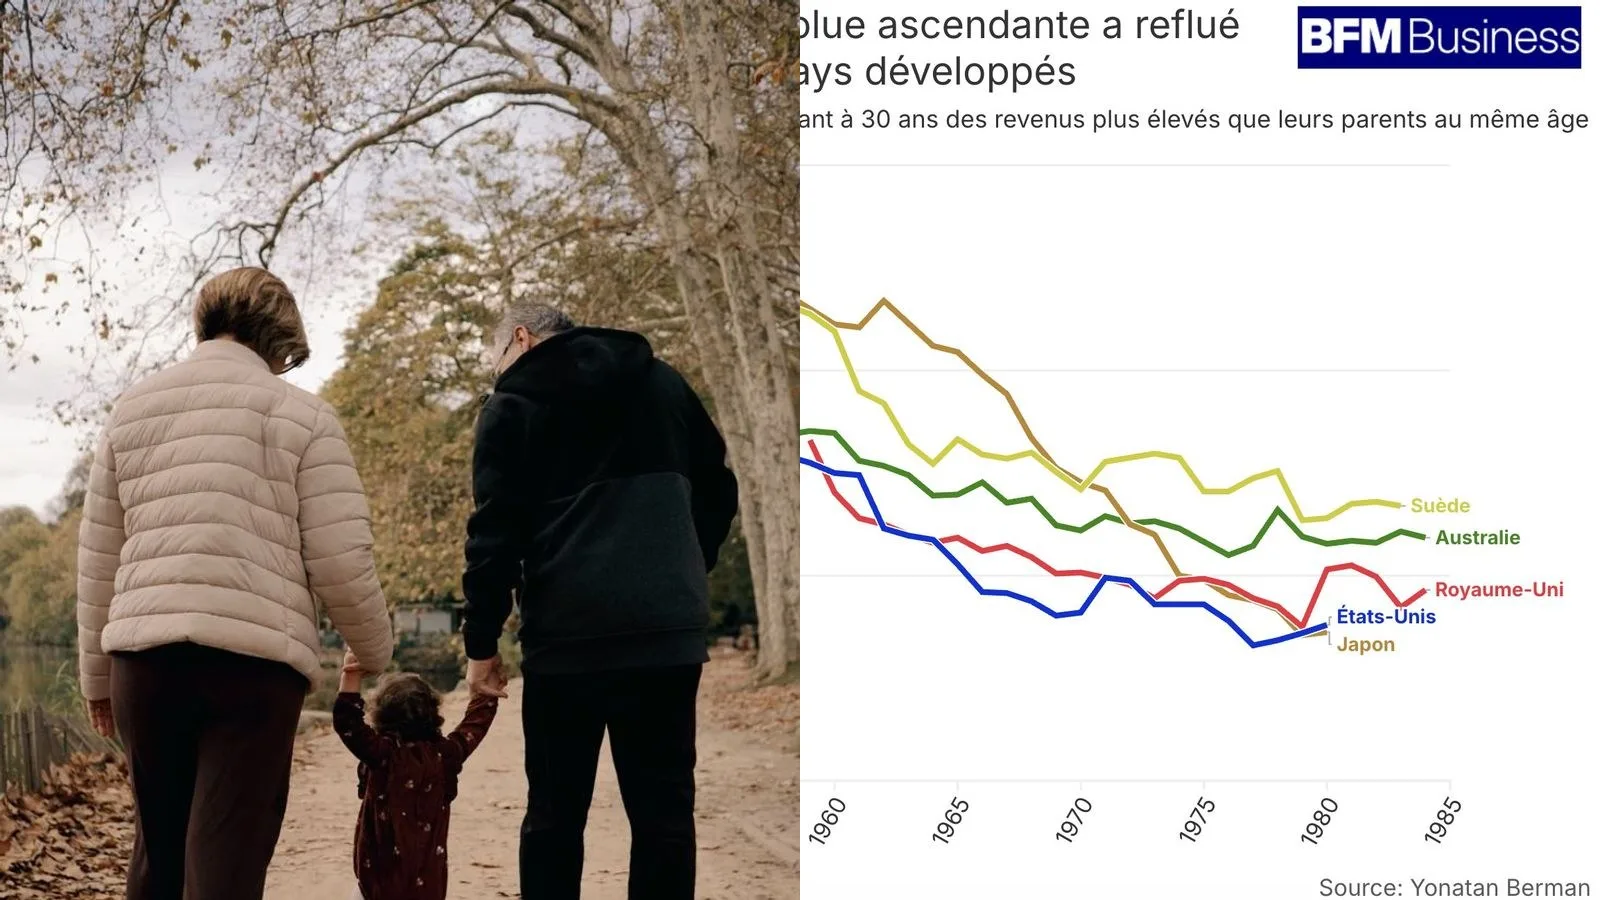
- À 30 ans, seuls 58% des Français vivent mieux que leurs parents au même âge, contre 95% auparavant.
- La chute atteint 37 points, effaçant ce qui était perçu comme une progression quasi automatique d'une génération à l'autre.
- Une génération qui démarre plus bas garde mécaniquement moins de marge pour épargner et investir, ce qui pèse sur le pouvoir d'achat des années à venir.
Une rupture de 37 points dans la progression sociale
Pendant des décennies, dépasser le niveau de vie de ses parents à 30 ans relevait de la norme : 95% des Français y parvenaient. Ce chiffre est aujourd'hui tombé à 58%, selon des données relayées par BFM Business. En clair, quatre trentenaires sur dix se retrouvent en dessous du niveau de vie qu'avaient leurs parents au même âge. Une chute de 37 points qui efface l'un des ressorts les plus profonds de la société française : l'idée que chaque génération fait mieux que la précédente.
L'indicateur utilisé compare le niveau de vie relatif, génération par génération, à l'âge précis de 30 ans. Ce point de mesure n'est pas anodin : c'est l'âge charnière où s'installent les premières décisions patrimoniales structurantes, logement, épargne, famille. Partir de plus bas à ce moment-là, c'est comprimer toute la trajectoire qui suit. Autrement dit, le handicap de départ ne se limite pas à une photographie instantanée du portefeuille à 30 ans ; il conditionne l'ensemble des arbitrages financiers qui vont s'enchaîner sur les décennies suivantes.
Ce que révèle ce recul de 37 points, c'est aussi la fin d'une certitude collective. Pendant longtemps, la progression sociale intergénérationnelle fonctionnait comme un horizon garanti, presque indépendant des efforts individuels : la croissance économique portait mécaniquement chaque nouvelle cohorte au-dessus de la précédente. Ce mécanisme s'est grippé. Aujourd'hui, six Français sur dix seulement franchissent ce seuil à 30 ans, là où neuf sur dix y parvenaient dans les générations antérieures. La progression d'une génération à l'autre n'a plus rien d'automatique.
Un frein durable sur le pouvoir d'achat et l'épargne
L'enjeu dépasse le constat générationnel. Une génération qui démarre sous le niveau de ses parents dispose mécaniquement de moins de marge pour épargner et investir. L'effet se cumule dans le temps : moins d'apport pour un premier achat immobilier, moins de capital placé tôt, moins de coussin face aux aléas. Le pouvoir d'achat des années à venir s'en trouve directement affecté, non pas par un choc ponctuel, mais par une base de départ structurellement plus étroite.
Ce recul s'inscrit dans un contexte où les coûts fixes pesant sur les jeunes actifs, logement en tête, ont progressé bien plus vite que les salaires d'entrée de carrière. La progression sociale, longtemps perçue comme quasi automatique en France, est devenue un résultat incertain plutôt qu'un point de départ garanti.
La dynamique est d'autant plus préoccupante qu'elle se joue précisément à l'âge où les fondations patrimoniales se posent. Un ménage qui ne peut pas constituer d'apport à 30 ans reporte son accès à la propriété, voire y renonce. Un jeune actif qui ne dégage pas de capacité d'épargne à cet âge accumule moins de capital sur la durée. Ces effets ne sont pas spectaculaires à court terme, mais ils s'additionnent silencieusement sur l'ensemble d'une vie active, creusant l'écart entre les générations qui ont bénéficié de la progression automatique et celles qui en sont privées. La rupture de 37 points n'est donc pas seulement un indicateur statistique : elle dessine le profil d'une société où la mobilité ascendante est redevenue un pari et non plus une certitude.