
Meta Platforms (META), la maison mère de Facebook et d'Instagram, a publié jeudi les poids de son modèle Muse Spark, téléchargeable par tous. Mais un modèle offert ne rapporte rien en direct, et le consensus attend près de 194 milliards de dollars d'investissements en 2027.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, justification des investissements |
Ce que Meta met en libre accès
Meta a mis en ligne le jeudi 15 octobre une version à poids ouverts de Muse Spark, son modèle d'intelligence artificielle destiné à la programmation et aux agents, rapporte Reuters. Les poids sont les réglages appris pendant l'entraînement. Les publier permet à n'importe quel développeur de télécharger le modèle, de l'adapter et de le faire tourner sur ses propres machines.
Meta édite Facebook, Instagram, WhatsApp et Messenger, ces applications que la plupart des gens ouvrent plusieurs fois par jour.
Le modèle compte 816 milliards de paramètres, dont 42 milliards actifs à la fois. Il peut traiter jusqu'à un million de jetons, les unités de texte que lit un modèle, en une seule requête. Il tourne en local sur deux ordinateurs Mac Studio M5 Ultra d'Apple et reste disponible chez des fournisseurs d'accès en ligne. Meta avait déjà ouvert en août Muse Glimmer, un modèle plus petit.
La dépêche ne chiffre ni le coût d'entraînement ni l'usage attendu. Mark Zuckerberg défend cette stratégie en expliquant que l'intelligence artificielle avancée ne doit pas être concentrée entre les mains d'un petit nombre d'entreprises. L'ouverture prolonge le lancement de Muse en septembre et la déclaration du 13 octobre, où le dirigeant plaçait Meta à la frontière de l'IA.
Ce que le prix incorpore déjà
Un modèle à poids ouverts ne se facture pas. Il n'ouvre donc aucune ligne de revenus et pèse sur l'investissement, le poste qui finance les centres de calcul nécessaires à son entraînement. Le consensus des analystes attend près de 194 milliards de dollars d'investissements en 2027, après environ 139 milliards en 2026. L'estimation 2027 a encore progressé d'environ 800 millions depuis le 13 octobre.
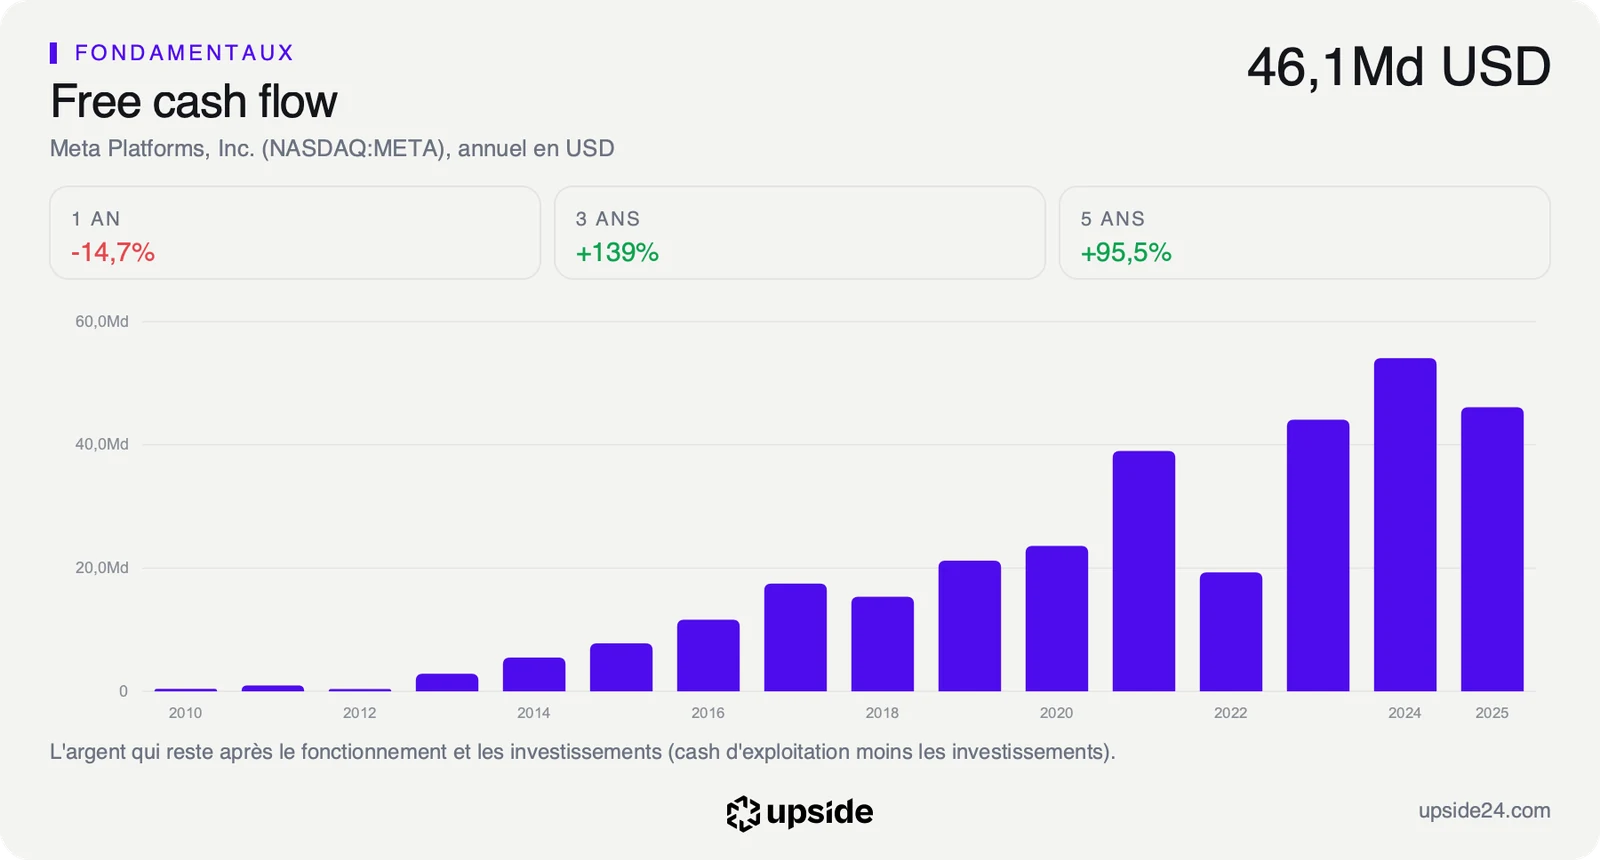
Cette facture pèse directement sur le free cash flow, l'argent qui reste une fois les dépenses courantes et les investissements payés. Meta en a dégagé 46 109 M USD sur l'exercice 2025. Le consensus attend un solde négatif d'environ 6 milliards de dollars en 2026, puis d'environ 25 milliards en 2027.
Le ROIC mesure ce que l'entreprise gagne pour chaque dollar investi dans son activité. Il atteint 22,19% chez Meta, contre 8,01% pour la médiane de son sous-secteur de 72 sociétés. Le groupe tire près de trois fois plus de profit de son capital que l'acteur médian. C'est ce rendement que le marché espère retrouver sur les nouveaux investissements.
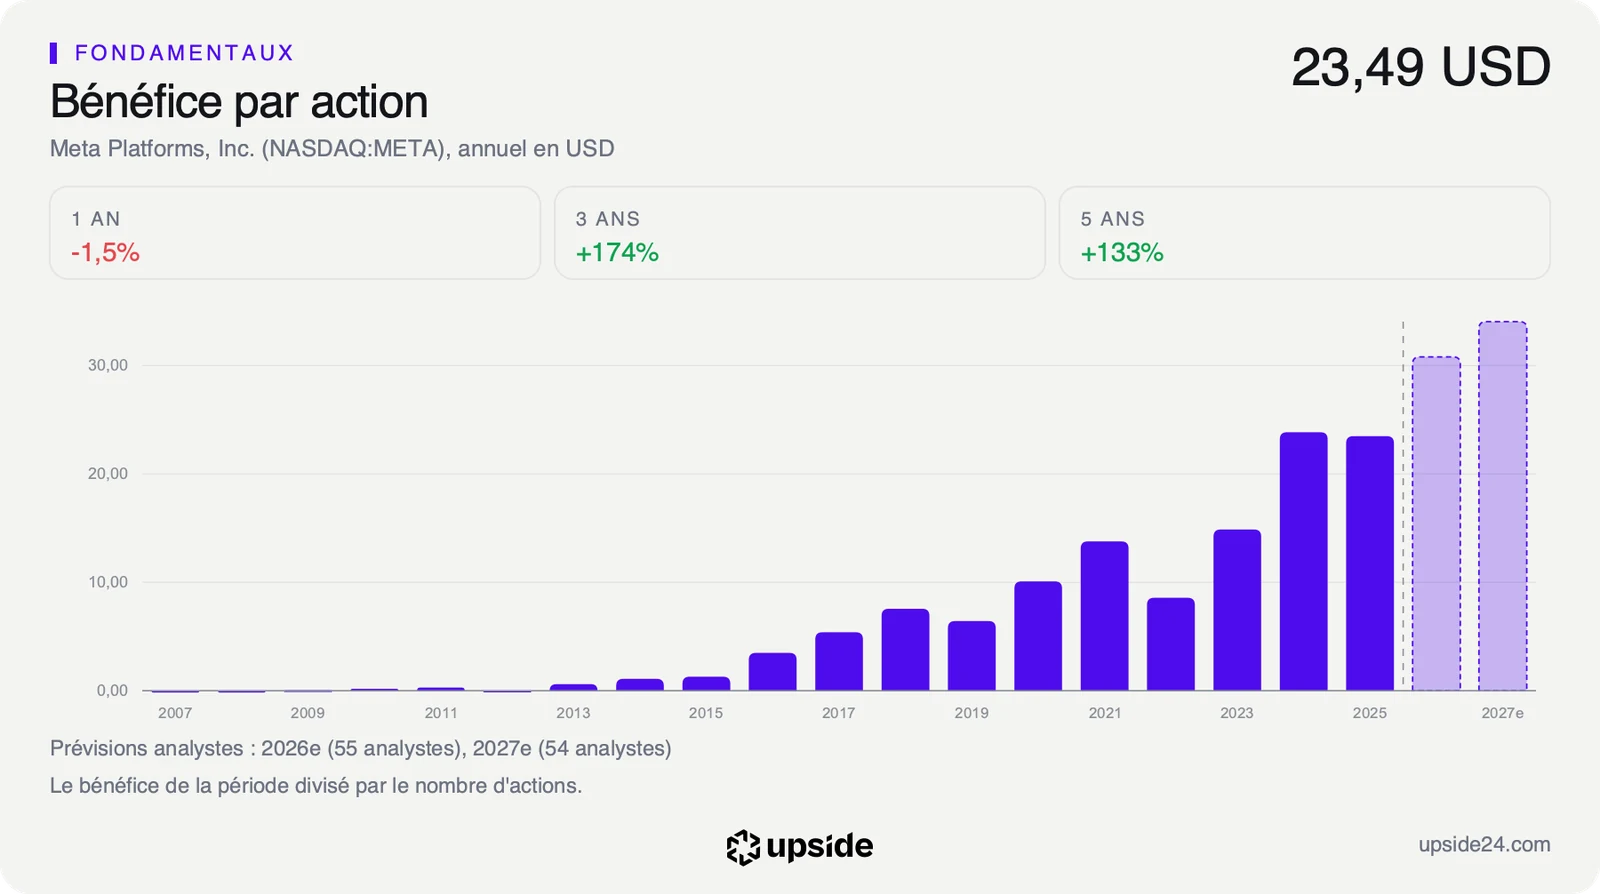
En partant du cours pour remonter à la croissance qui le justifie, le marché intègre une progression du free cash flow d'environ 16% par an sur dix ans. Le bénéfice par action a progressé de 18,41% par an sur cinq ans. L'exigence du cours reste donc sous ce que la société a déjà réalisé, à condition que la trésorerie reparte après 2027. La comparaison de Meta avec les 72 sociétés de son sous-secteur détaille ce rendement ligne par ligne.
Ce que le marché en fait déjà
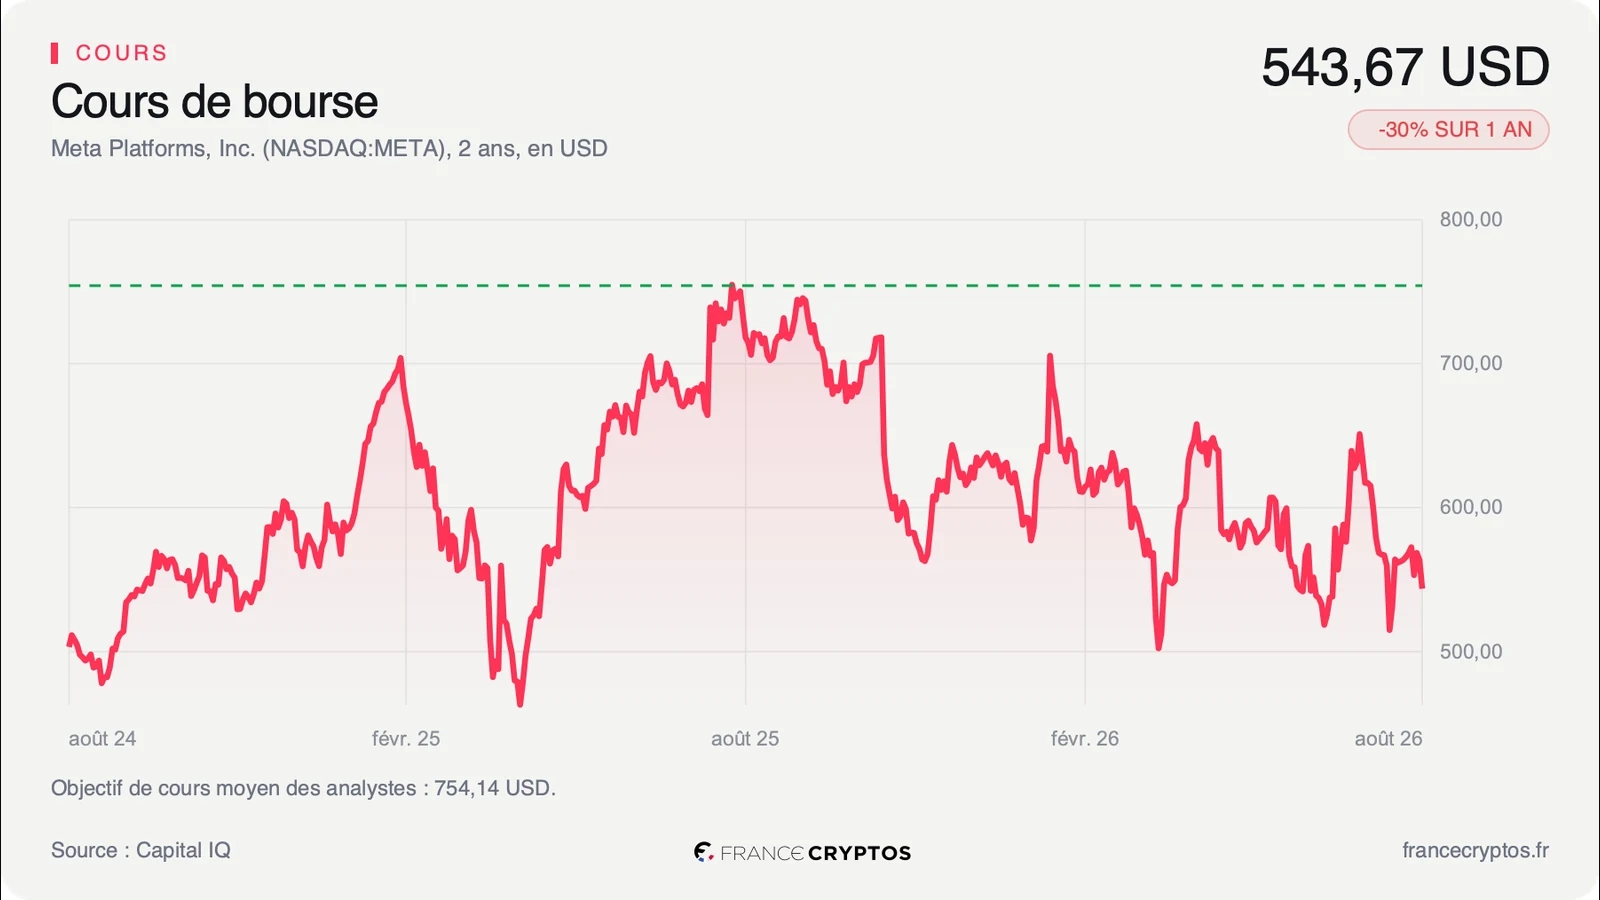
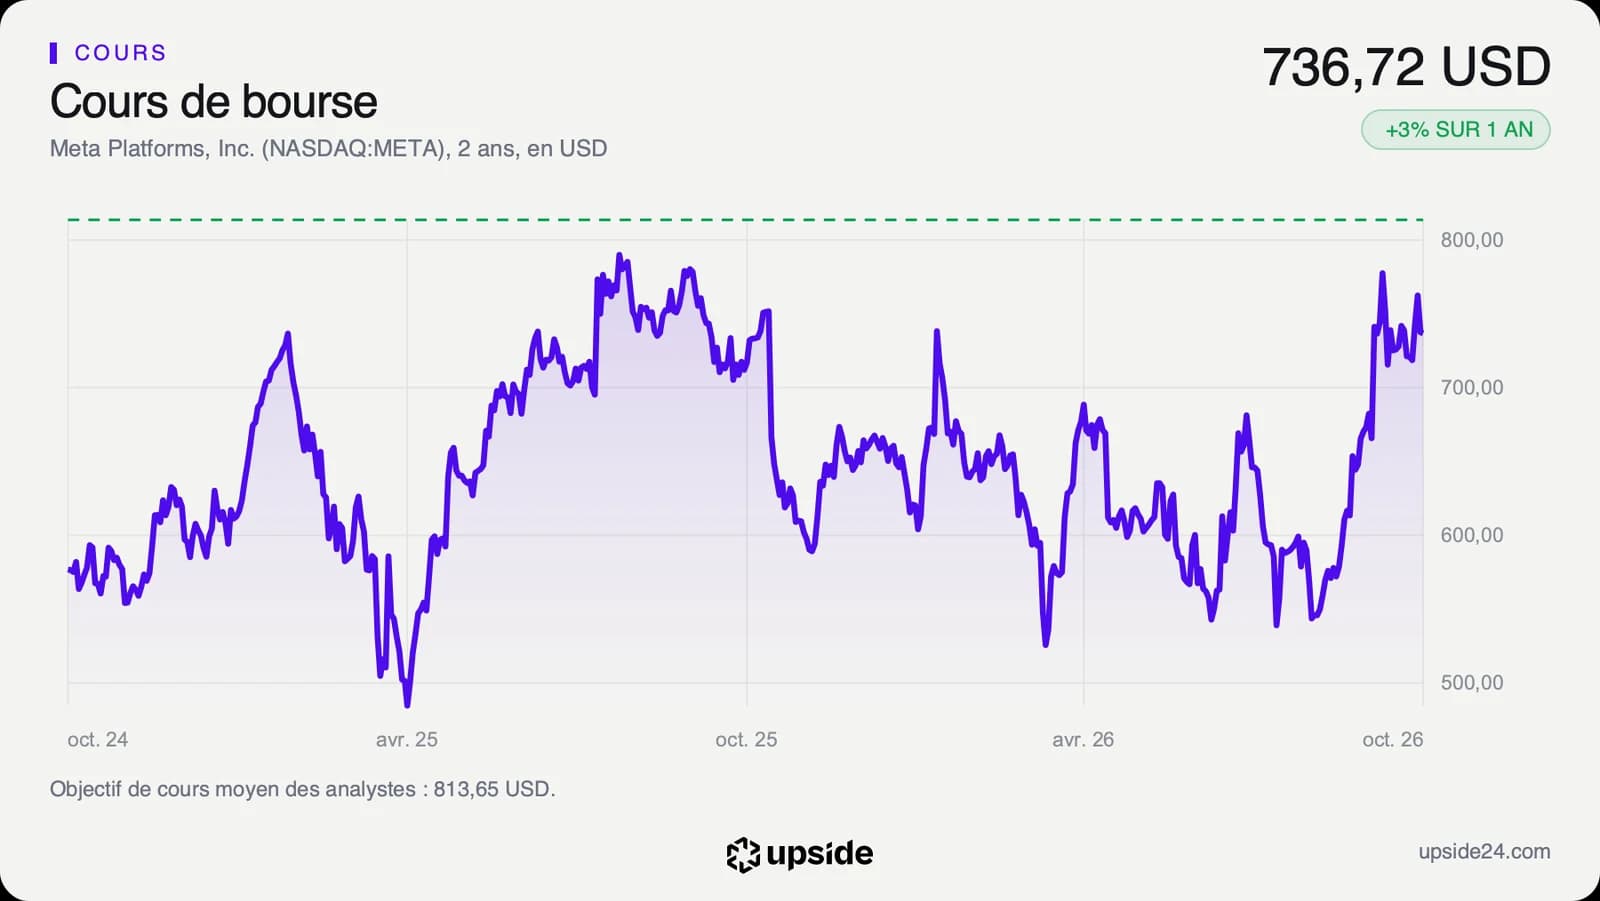
L'action a clôturé à 736,72 USD le jeudi 15 octobre, 0,84% sous sa clôture du lundi 12 octobre. Elle évolue à 5,53% de son plus haut annuel de 779,82 USD, et 12,85% au-dessus de sa moyenne des 50 dernières séances.
L'indice de force relative mesure la vitesse d'une hausse sur quatorze séances. Il ressort à 57,85, alors qu'un titre est généralement jugé acheté trop vite au-delà de 70. L'annonce de Muse Spark n'a pas ravivé l'emballement de septembre.
Sur les 63 analystes qui suivent la valeur, 55 sont positifs, 7 neutres et 1 négatif. Leur objectif moyen s'établit à environ 814 USD, soit un potentiel d'environ 10%. Les cibles vont de 580 à 1 050 USD, un écart de près du simple au double.
Le consensus a abaissé de 6,65% en trois mois son estimation de bénéfice par action pour 2026, à 30,81 USD, dont 1,99% sur le seul dernier mois. Les prévisions de résultat reculent pendant que les modèles se multiplient, sous le poids des charges de calcul et de recherche.
Le point de bascule
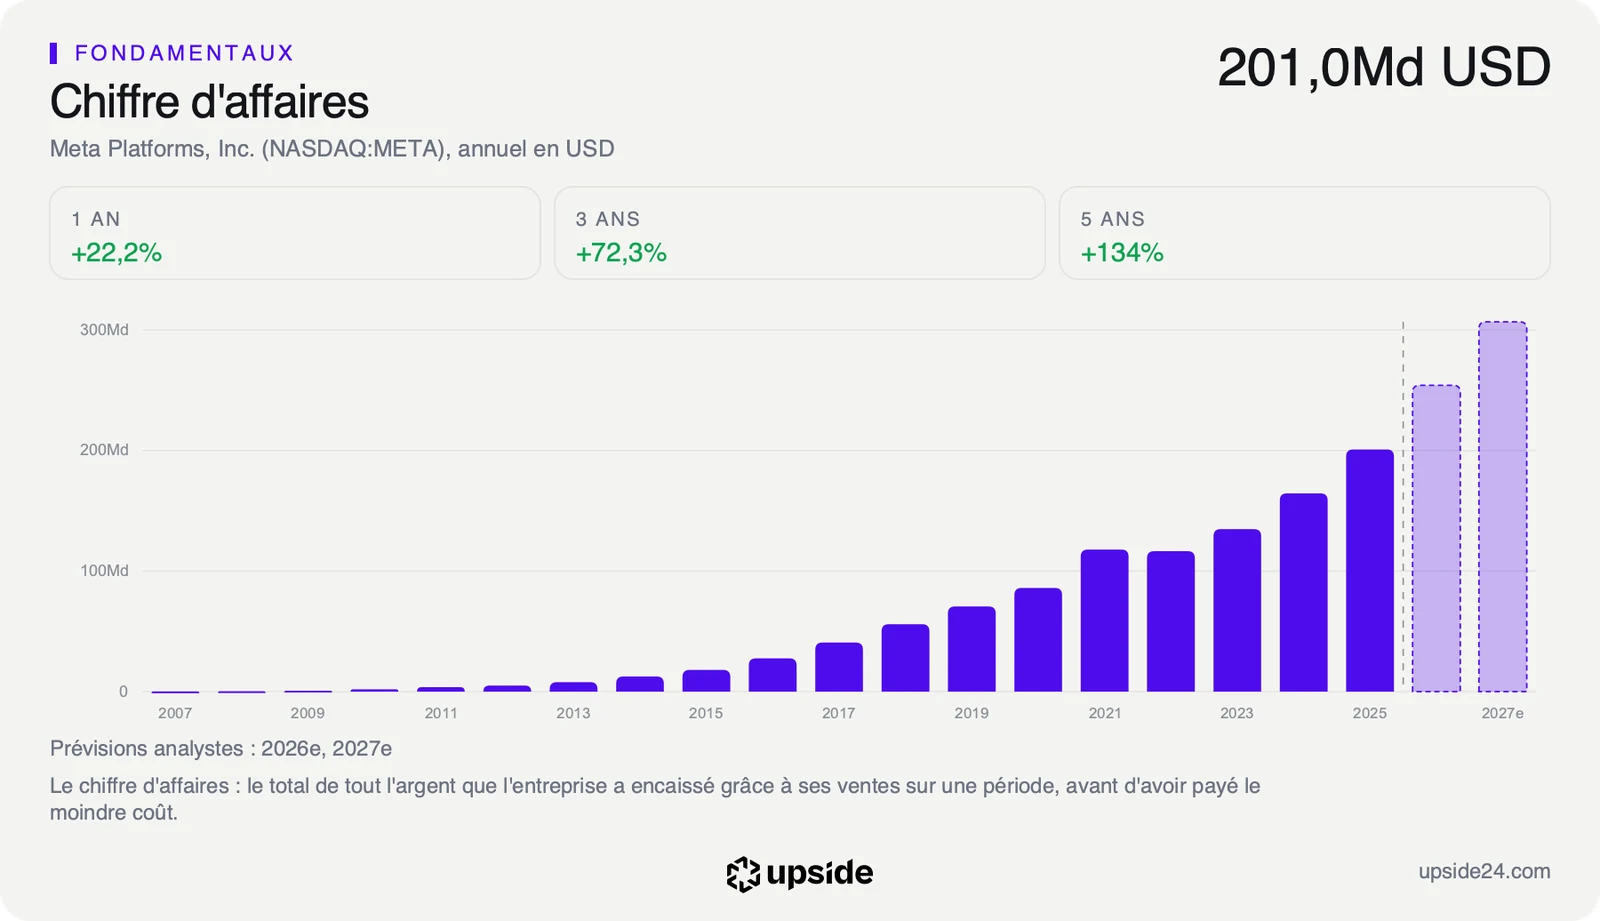
Le prochain rendez-vous est la publication du troisième trimestre, le mercredi 21 octobre. Les analystes attendent environ 63 milliards de dollars de chiffre d'affaires, en hausse d'environ 24% face aux 51 243 M USD du même trimestre de 2025. Le budget d'investissement annoncé pour 2027 comptera autant que les ventes.
Tant que le chiffre d'affaires progresse de plus de 20% par an, la publicité finance l'effort que le consensus chiffre à près de 194 milliards de dollars en 2027. Le titre se paie alors 23,95 fois ses bénéfices attendus, contre 10,91 pour la médiane de son sous-secteur, soit plus du double. Ouvrir Muse Spark reste dans ce cas une façon d'attirer les développeurs vers l'écosystème du groupe.
Si le chiffre d'affaires du 21 octobre ressort sous les environ 63 milliards attendus alors que le budget 2027 est relevé, ce même multiple paiera des dépenses plutôt que des usages. Un modèle offert à tous deviendrait alors un coût de plus sans recette en face.