
Deux hausses en deux ans : le calendrier qui dérange
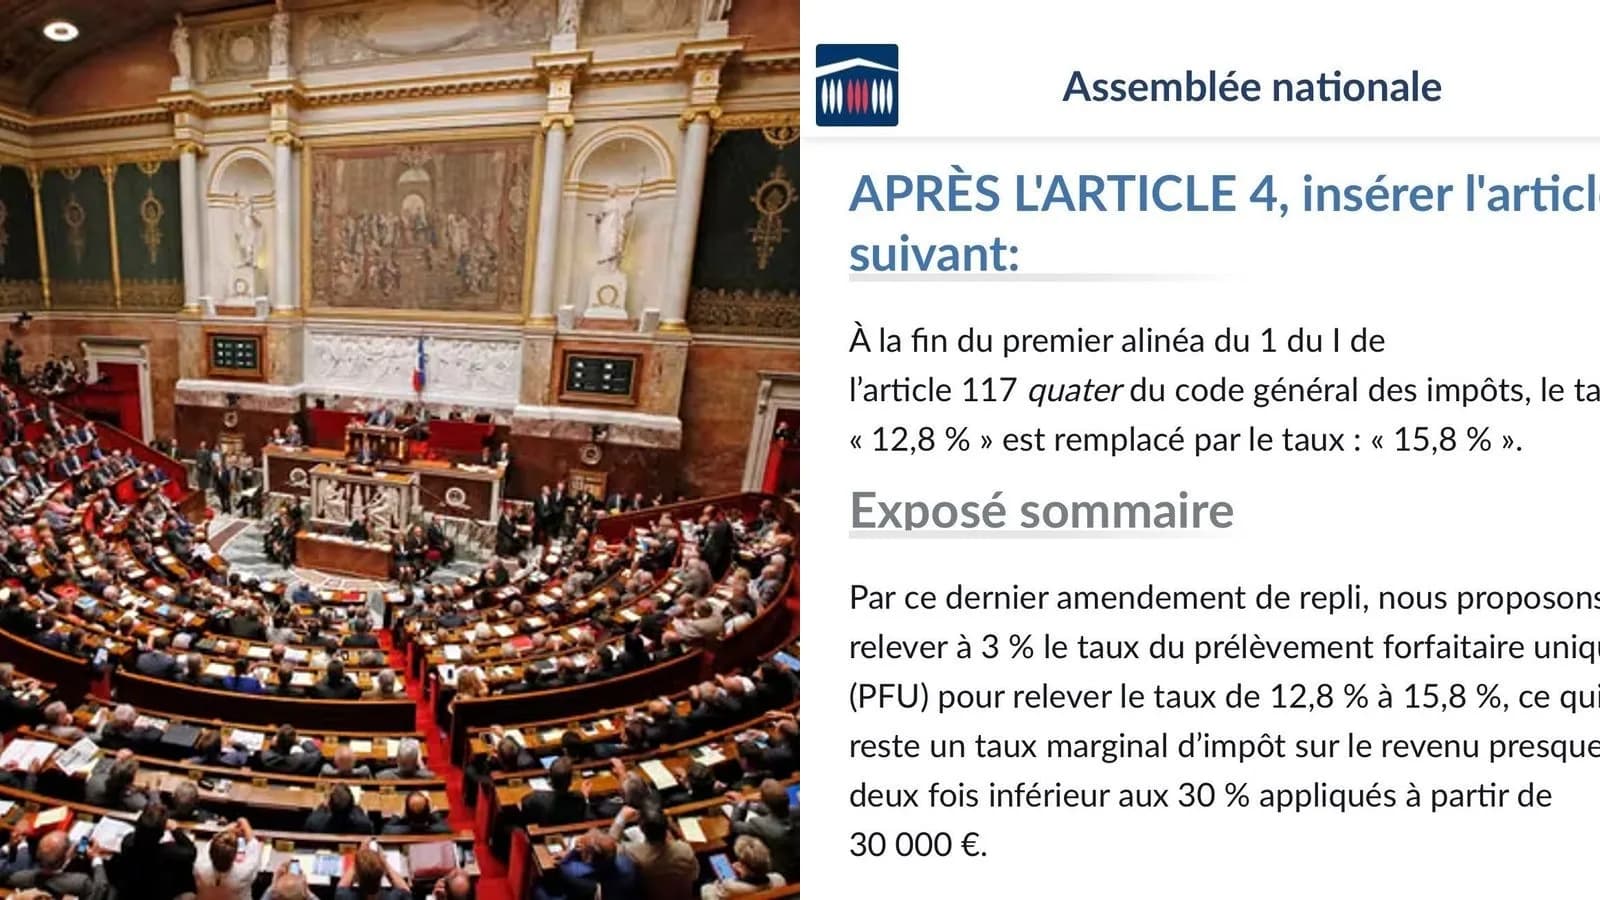
Un relèvement à 34,4% de la flat tax constituerait la deuxième hausse en l'espace de deux ans. La première est déjà actée : depuis le 1er janvier 2026, le prélèvement forfaitaire unique (PFU) est passé de 30 à 31,4%. Le mécanisme est connu, la mécanique comptable moins. La part d'impôt sur le revenu reste fixée à 12,8 points, mais les prélèvements sociaux ont été relevés à 18,6 points via une hausse de la CSG. Résultat concret : pour chaque tranche de 1 000 euros de gains, l'État prélève 14 euros de plus qu'en 2025.
Sont directement touchés les dividendes, les intérêts des livrets fiscalisés et les plus-values sur actions. Deux catégories ont jusqu'ici été préservées : l'assurance-vie et les plus-values immobilières, qui restent sur l'ancien taux de prélèvements sociaux.
Ce que les épargnants peuvent encore faire
Face à cette pression fiscale croissante sur les revenus du capital, l'option pour le barème progressif de l'impôt sur le revenu demeure ouverte. Elle s'avère souvent plus avantageuse pour les foyers faiblement imposés, dont le taux marginal reste inférieur aux 12,8 points du PFU. Ce choix mérite d'être recalculé chaque année, d'autant plus si un nouveau relèvement du taux forfaitaire venait à être voté.
Selon les marchés de prédiction, la probabilité que la France adopte un budget national d'ici le 31 décembre est estimée à 50% au moment du tweet, ce qui laisse entière l'incertitude sur la concrétisation d'un passage à 34,4%. Pour les investisseurs exposés aux actions françaises, une fiscalité alourdie sur les dividendes et les plus-values réduit mécaniquement le rendement net, un signal que les corrélations de marché qualifient de baissier pour les flux vers les titres domestiques.
Pour les détenteurs d'actifs numériques, la logique fiscale est similaire : notre guide complet sur la fiscalité crypto en France détaille comment s'articule le PFU sur les cessions de cryptomonnaies et quand le barème progressif devient préférable. Deux hausses successives de la flat tax en deux ans, c'est un changement de régime fiscal, pas un ajustement technique.