
Dell Technologies (DELL), le fabricant américain d'ordinateurs et de serveurs, a gagné 92,72% depuis le « Go out and buy a Dell » lancé par Donald Trump le 8 mai. Mais l'essentiel de la hausse s'est fait les jours de résultats.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, Valorisation |
Une phrase à la Maison-Blanche, puis deux publications de résultats
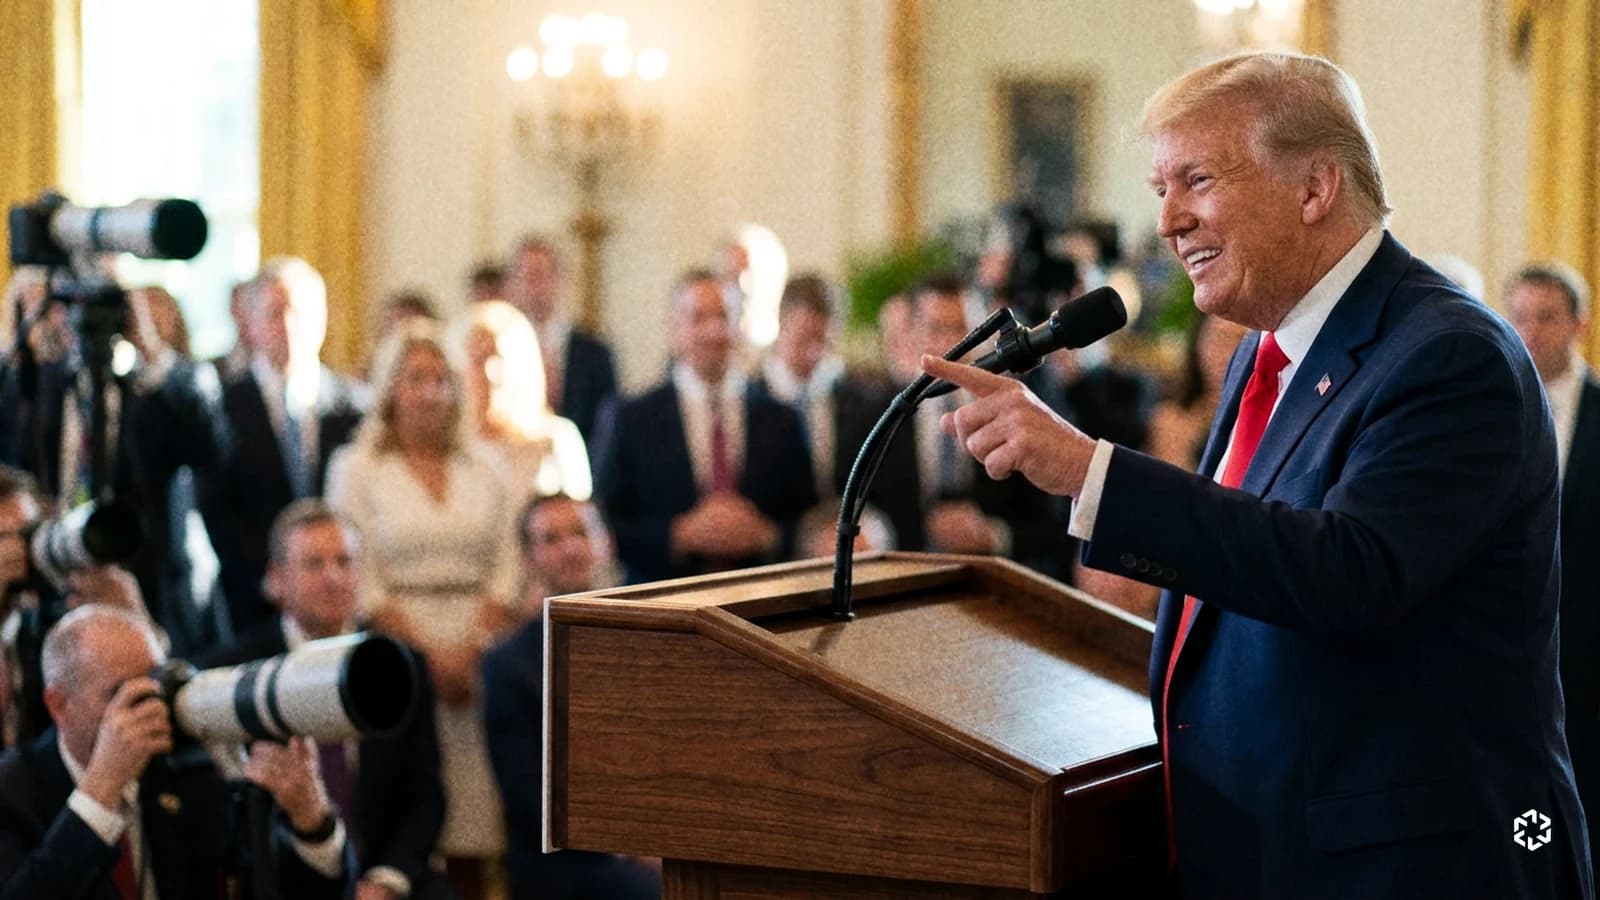
Le 8 mai, lors d'un événement organisé à la Maison-Blanche pour la fête des mères, Donald Trump a lancé « Go out and buy a Dell ». Il venait de saluer le don de 6,25 milliards de dollars fait par Michael Dell, sur sa fortune personnelle, aux « Trump Accounts », des comptes d'épargne ouverts pour les enfants américains. Le jour même, l'action a gagné 13,11%.
Dell fabrique les ordinateurs portables de nombreux bureaux, mais aussi une bonne partie des serveurs installés dans les centres de données qui font tourner l'intelligence artificielle.
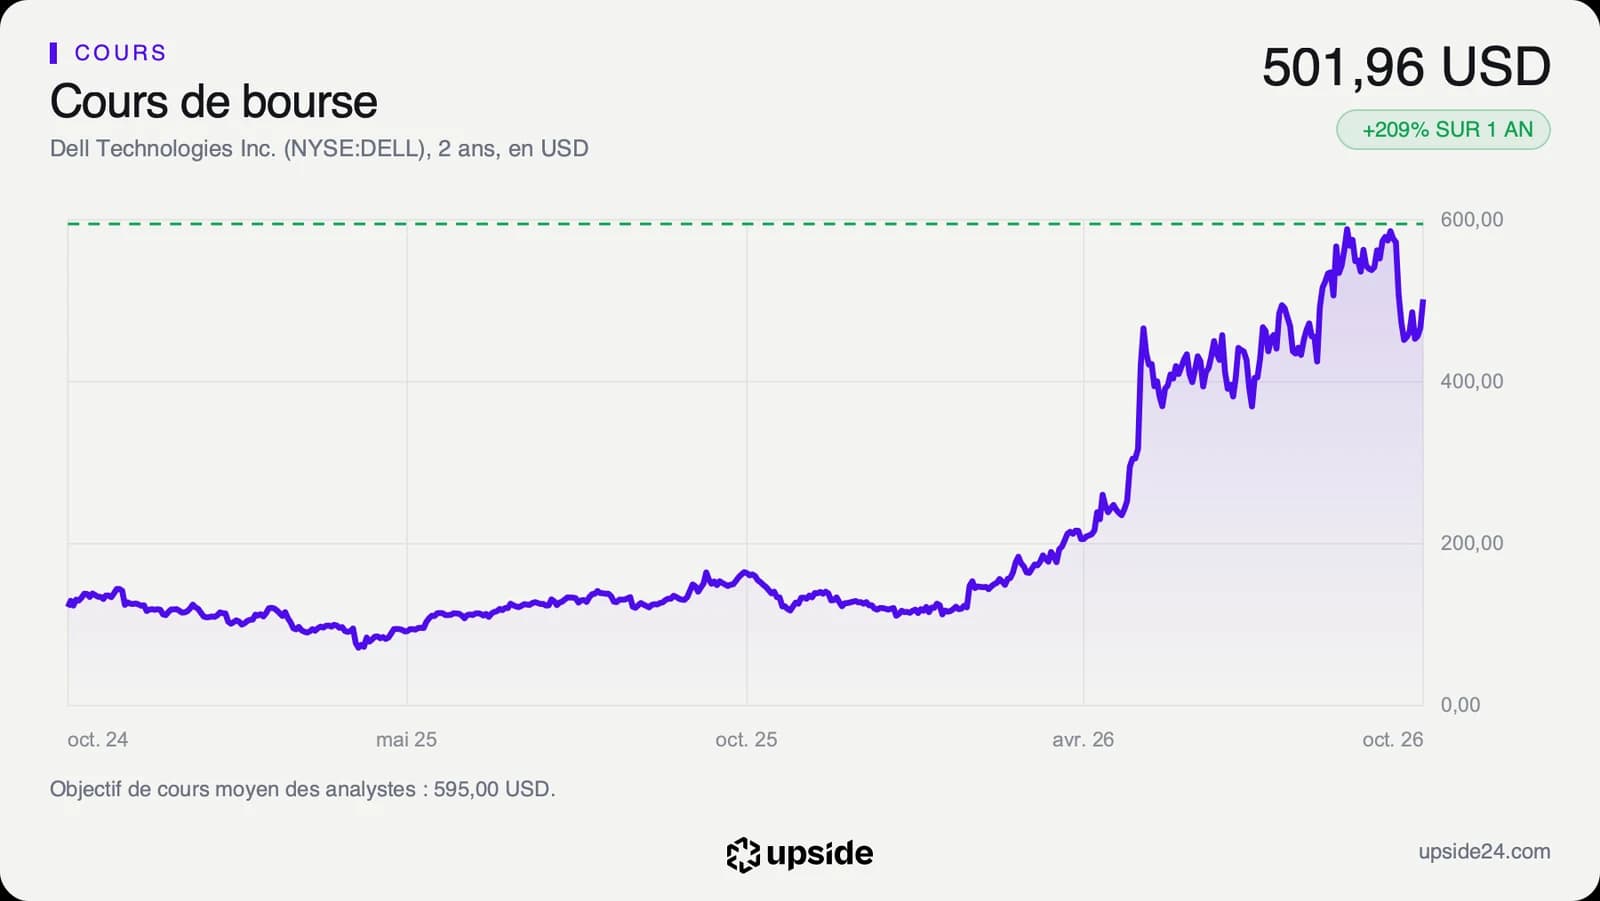
Le 27 octobre, le compte Autopilot, connu pour suivre les achats d'actions des élus américains, a fait le compte sur X avec environ 93% de hausse depuis la phrase. Sur les cours de clôture, la progression atteint 92,72%, de 260,46 dollars le 8 mai à 501,96 dollars le 27 octobre. Upside avait déjà relevé le parcours du titre fin mai, après les premiers résultats.
Donald Trump a lui-même déclaré avoir acheté entre 1 et 5 millions de dollars d'actions Dell en 2026, selon PC Gamer, qui cite sa déclaration de patrimoine. La somme reste infime face aux 319 milliards de dollars de capitalisation du groupe. Elle a surtout relancé les critiques de spécialistes de l'éthique publique sur les conflits d'intérêts.
Le 27 mai, le Pentagone a attribué à Dell un contrat d'environ 9,7 milliards de dollars sur cinq ans pour fournir des logiciels à l'armée, après mise en concurrence selon le ministère, rapporte CNBC. Cela représente environ 1,9 milliard de dollars par an, un peu plus de 1% des 151,16 milliards de chiffre d'affaires des 12 derniers mois.
Le 29 mai, au lendemain des résultats du premier trimestre de l'exercice, l'action a bondi de 32,76% en une séance. Le 2 septembre, après ceux du deuxième trimestre, elle a pris 15,81%. Hors ces deux séances, la hausse depuis le 8 mai se limite à 25,35%.
Ce que le prix incorpore déjà
Une phrase présidentielle déplace des acheteurs, les résultats déplacent les comptes. Au trimestre clos fin juillet, le chiffre d'affaires de Dell a progressé de 56,72% sur un an, porté par les serveurs pour l'intelligence artificielle. La médiane des 146 sociétés de son sous-secteur du matériel informatique progresse de 19,65% sur la même période.
Cette croissance vient surtout des grands groupes et des hébergeurs qui équipent leurs centres de données en serveurs capables de faire tourner des modèles d'IA. Ces commandes sont plus rares et plus grosses que celles d'ordinateurs portables, ce qui rend chaque trimestre plus irrégulier et chaque publication plus attendue.
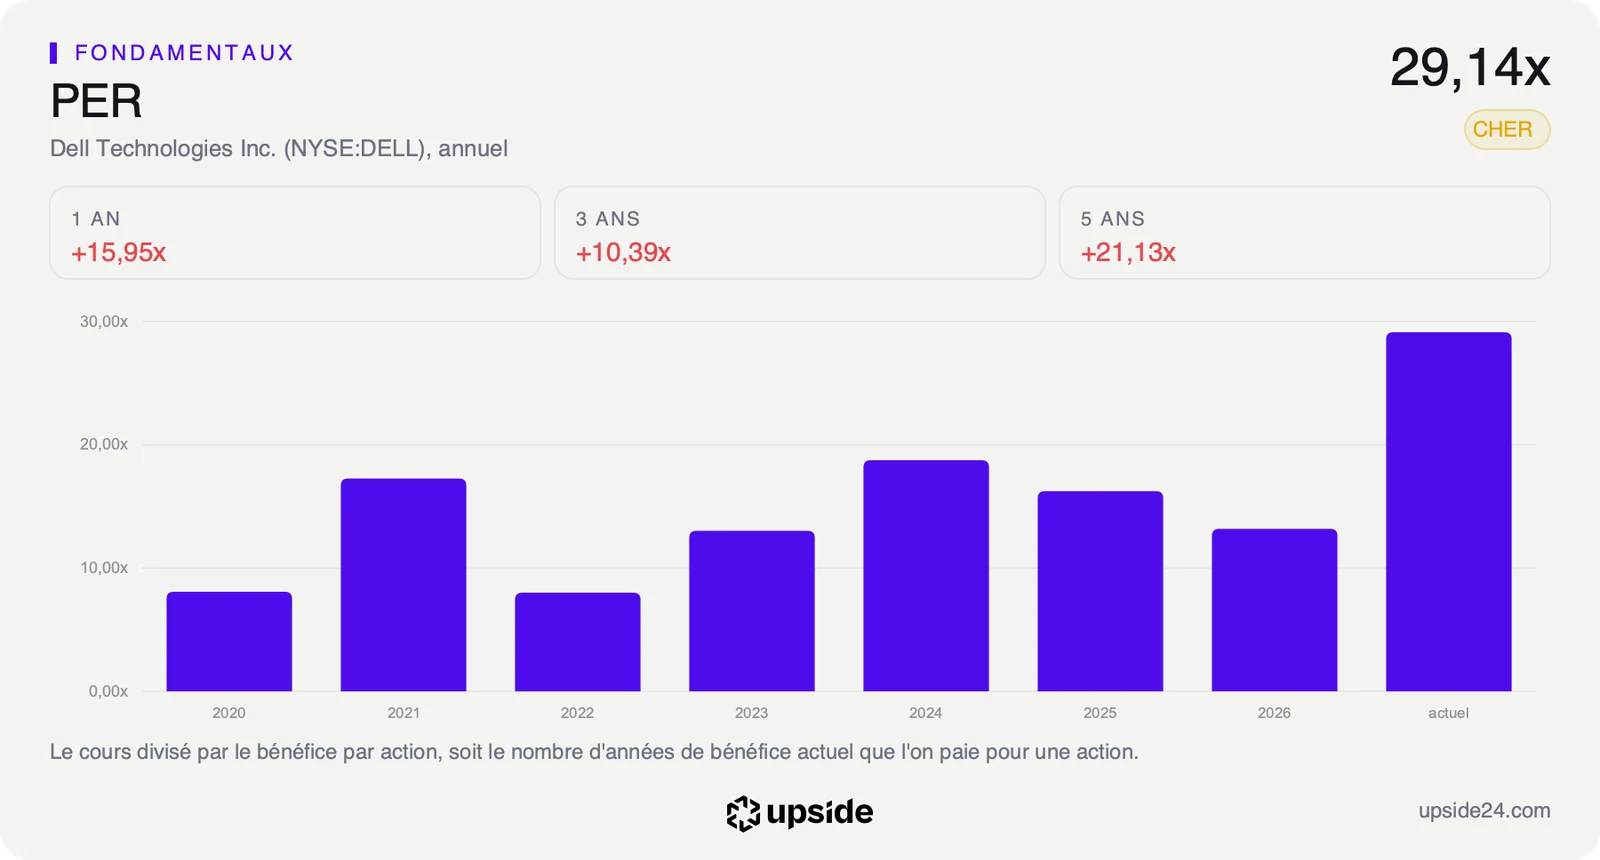
Ces ventes alimentent directement le bénéfice, et c'est lui que le marché paie. Le PER, le prix de l'action divisé par le bénéfice par action des 12 derniers mois, est passé de 13,19 fois à la clôture de l'exercice en janvier à 29,14 fois aujourd'hui. Il dépasse les 20,93 fois de la médiane du sous-secteur. Face à sa propre histoire, il se situe au 98e centile de ses cinq dernières années, c'est-à-dire plus cher que 98% du temps sur la période.
Le multiple a plus que doublé en neuf mois, alors que les bénéfices progressaient eux aussi très vite. L'action a donc monté plus vite que les profits qu'elle représente. Le marché paie d'avance une partie de la croissance des prochains trimestres, et chaque publication doit désormais la confirmer.
Au cours du 27 octobre, le prix suppose que le free cash flow, l'argent qui reste dans les caisses une fois l'activité et les investissements payés, progresse d'environ 13% par an pendant 10 ans. Le bénéfice par action a progressé de 15,51% par an sur les 5 derniers exercices. L'hypothèse reste sous ce rythme, mais l'écart s'est réduit depuis la mi-octobre, quand le prix ne demandait qu'environ 12% par an.
Cet écart mesure la marge de sécurité du prix. Plus il se réduit, plus un trimestre simplement conforme aux attentes suffit à décevoir. Avec un groupe qui vend en gros volumes à marges minces, une petite hausse du coût des composants pèse vite sur le bénéfice, et donc sur la croissance que le prix incorpore.
La note de Dell et son prix face à ses concurrents se lisent dans son rapport sur l'app Upside.
Ce que le marché en fait déjà
L'action Dell a clôturé à 501,96 dollars le 27 octobre à Wall Street, en hausse de 7,47% sur la séance. Benzinga relie ce bond à l'élargissement de l'offre de cybersécurité de Dell pour les environnements d'intelligence artificielle, dans une séance favorable aux valeurs liées à l'IA.
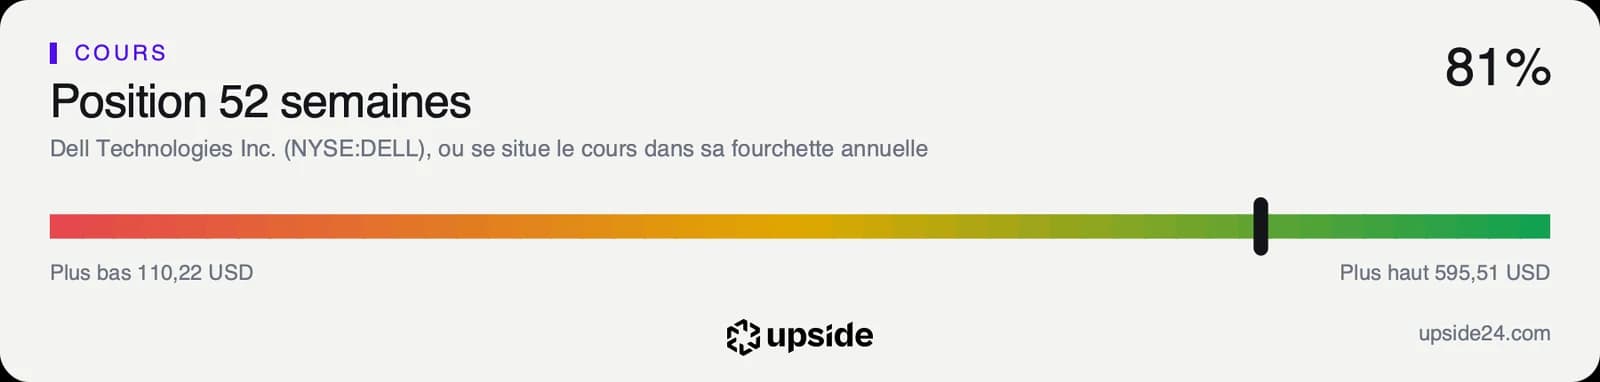
Depuis le 16 octobre, au plus bas de la semaine qui avait suivi la note de Barclays, le titre a regagné 11,12%. Il reste 15,71% sous son plus haut annuel de 595,51 dollars. Sur un an, il a gagné 209,49%, et il a presque quadruplé depuis le 1er janvier.
Le cours évolue 2,12% sous sa moyenne des 50 dernières séances, signe d'une tendance de court terme hésitante. Il reste 53,93% au-dessus de sa moyenne des 200 dernières séances, qui mesure la tendance de fond. Le RSI, un indicateur de 0 à 100 qui mesure la vigueur des mouvements récents, s'établit à 48,87, en zone neutre.
Sur les 29 analystes qui suivent la valeur, 19 sont positifs, 10 neutres et aucun négatif. Leurs objectifs vont de 490 à 735 dollars, pour une moyenne d'environ 595 dollars, soit environ 19% au-dessus du cours. Ces objectifs sont ceux des analystes, pas une estimation de la publication.
La hausse depuis mai a suivi les révisions des analystes plus qu'elle ne les a devancées. Le bénéfice par action attendu pour l'exercice en cours a été relevé de 40,67% en 3 mois, à 25,90 dollars. Les analystes n'y ont presque pas touché depuis un mois, y compris après la note de Barclays. Une phrase présidentielle seule n'aurait pas porté le titre pendant cinq mois sans ces relèvements.
Le point de bascule
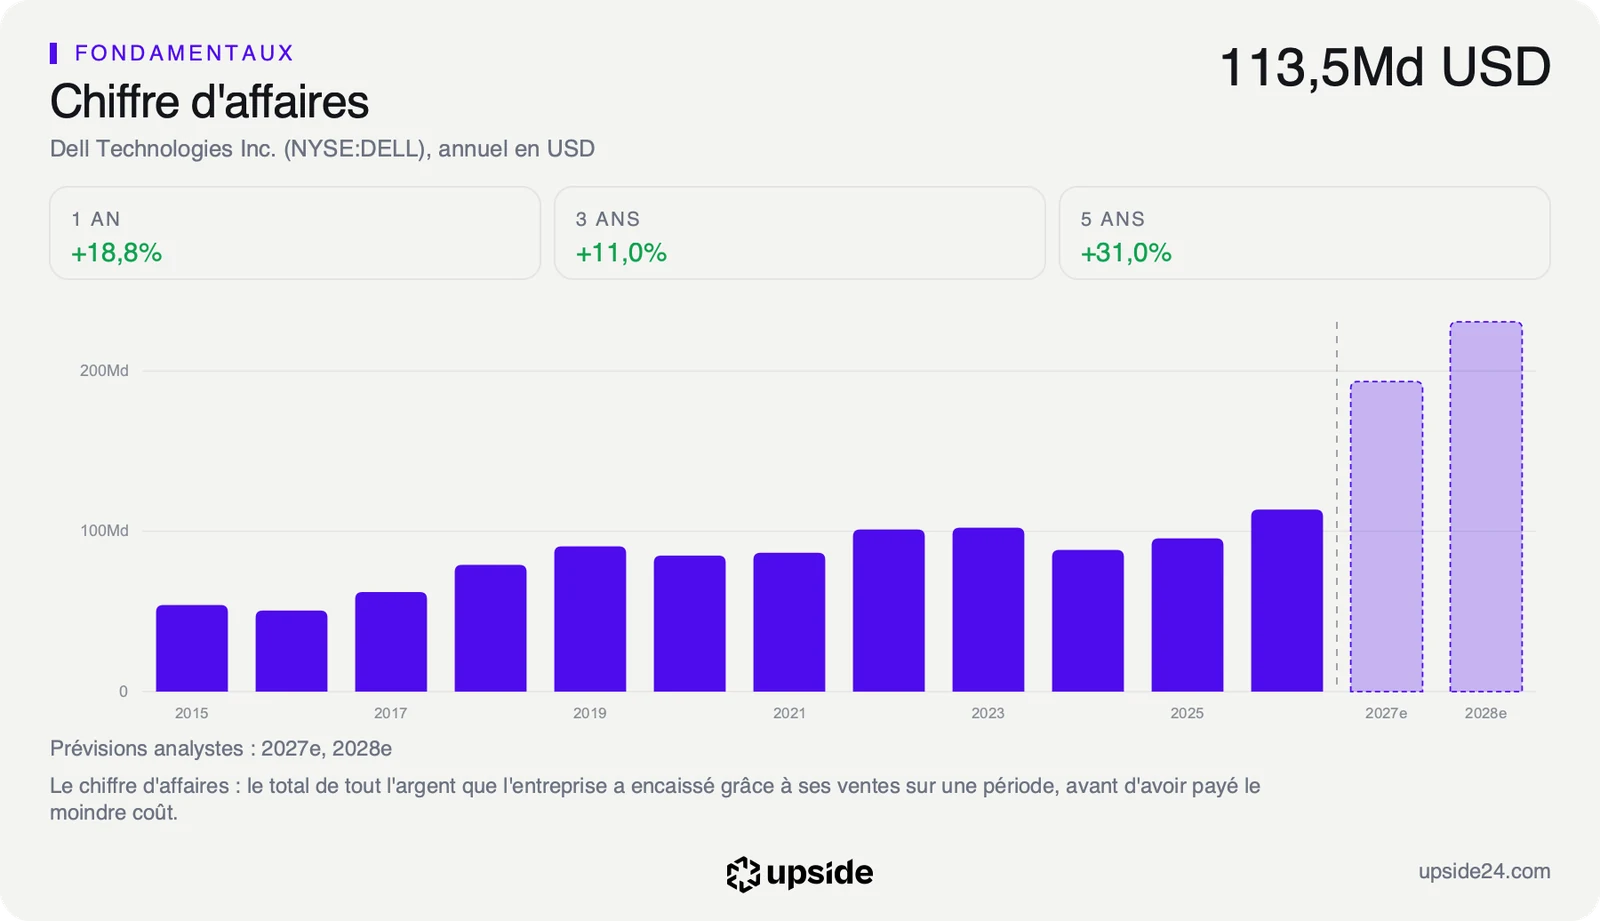
Le prochain rendez-vous est fixé au 24 novembre, avec les résultats du troisième trimestre de l'exercice. Les analystes visent environ 49 milliards de dollars de ventes et environ 6,6 dollars de bénéfice par action ajusté sur le trimestre. Sur l'exercice entier, ils attendent environ 193 milliards de dollars de chiffre d'affaires, contre 113,54 milliards l'exercice précédent. Les commentaires de la direction sur les commandes de serveurs pour l'IA diront si la demande tient au rythme de l'été.
Tant que les ventes trimestrielles dépassent ces attentes et que la marge brute tient autour des 19,70% des 12 derniers mois, le PER de 29,14 fois reste celui d'un groupe dont les bénéfices rattrapent le prix. La hausse depuis mai garderait alors sa base dans les comptes, quel que soit le rôle de la phrase de Donald Trump.
Si les ventes arrivent seulement en ligne avec le consensus ou que la marge brute recule sous l'effet du prix de la mémoire, le multiple n'aurait plus de croissance supplémentaire à payer. Le cours dépendrait alors davantage de l'attention qu'il attire que de ses comptes, comme la séance du 14 octobre l'a déjà montré.