
Dell Technologies (DELL), le fabricant américain d'ordinateurs et de serveurs, a perdu 22,92% entre le 9 et le 16 octobre après la dégradation de Barclays. Mais les analystes n'ont presque pas touché à leurs prévisions de bénéfice, et le doute porte sur la suite.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Valorisation |
Une note de Barclays, puis trois séances de baisse
Le 14 octobre, Tim Long, analyste chez Barclays, a abaissé sa recommandation sur Dell de « surpondérer » à « pondération neutre ». Il a ramené son objectif de cours à 574 dollars. Le même jour, il a pris la même décision sur Hewlett Packard Enterprise, un concurrent direct dans les serveurs.
Dell, c'est la marque des ordinateurs portables qu'on croise dans beaucoup d'entreprises, et aussi l'un des grands fournisseurs des serveurs qui font tourner l'intelligence artificielle. Ses machines équipent les centres de données où les modèles d'IA sont entraînés puis utilisés.
Selon la banque, la hausse des ventes aux entreprises s'explique davantage par la flambée du prix de la mémoire que par une vraie adoption de l'intelligence artificielle. Les entreprises ne consacreraient qu'environ 5% de leurs budgets informatiques à l'IA. Barclays s'attend à ce que Dell continue de battre les prévisions, mais avec des surprises « beaucoup plus petites ».
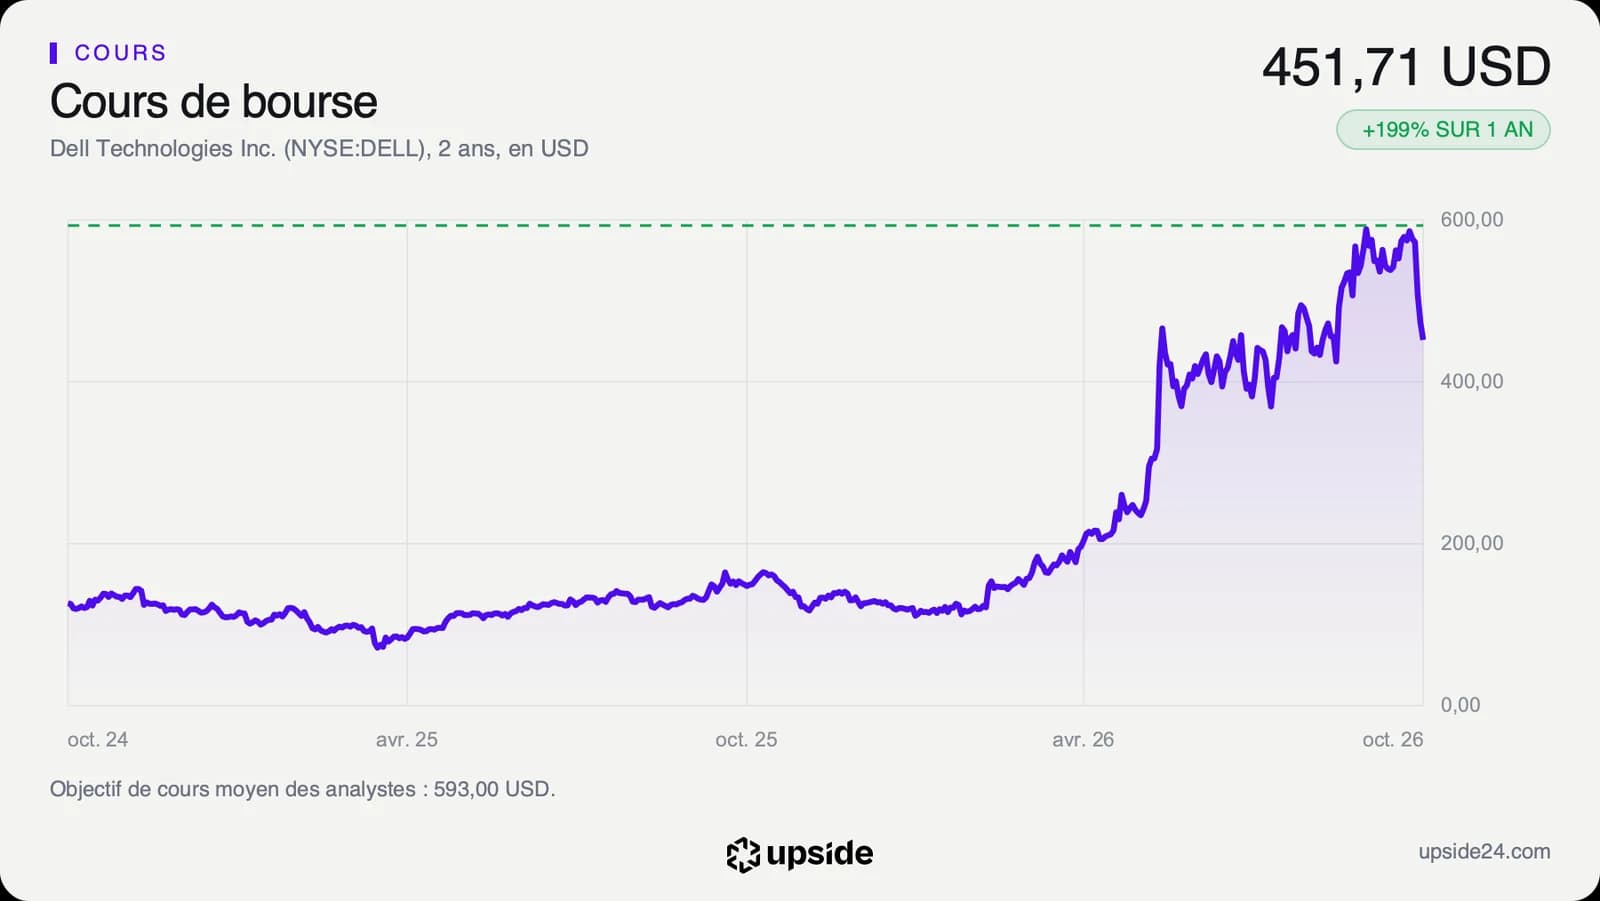
L'action a perdu 11,27% dès le 14 octobre, puis 6,80% le 15 et 4,58% le 16, pour clôturer à 451,71 dollars le vendredi. Sur la semaine, la baisse atteint 22,92%, la pire depuis 2018 selon Brew Markets. Sur les deux dernières années de cours, aucune semaine n'avait été aussi mauvaise.
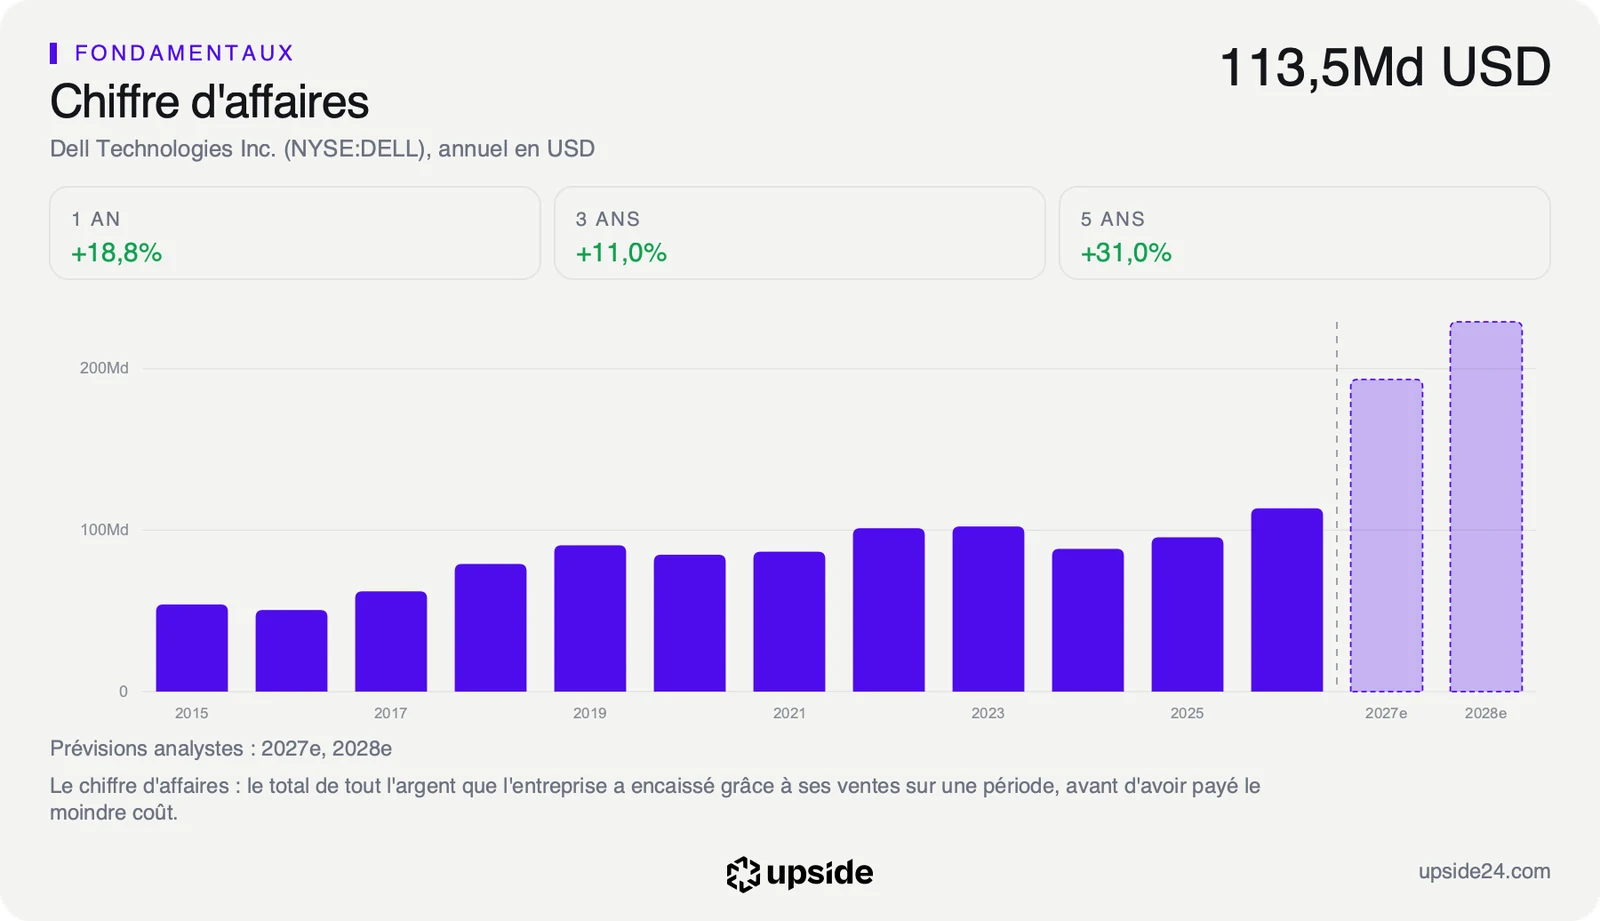
Cette baisse tranche avec les derniers comptes publiés. Au trimestre clos fin juillet, Dell a réalisé 46,97 milliards de dollars de ventes, contre 29,78 milliards un an plus tôt, soit une hausse de 56,72%. Ce sont justement ces chiffres que Barclays relit autrement, en attribuant une partie de la hausse au prix des composants plutôt qu'au nombre de serveurs livrés.
Le titre avait déjà fait l'objet d'une analyse en septembre, au plus fort de sa hausse de l'année.
Ce que le prix incorpore déjà
Une note d'analyste déplace ce que le marché accepte de payer pour les bénéfices à venir. Or les autres analystes ont continué de relever leurs prévisions. Le bénéfice par action attendu pour l'exercice en cours a été relevé de 40,77% en 3 mois, à 25,90 dollars, et il n'a quasiment pas bougé depuis la note de Barclays.
Le mécanisme décrit par Barclays tient en une phrase. Un serveur vendu avec des puces de mémoire plus chères est facturé plus cher, et le chiffre d'affaires monte sans que Dell livre davantage de machines ni gagne beaucoup plus sur chacune. Si le prix de la mémoire se stabilise, cette partie de la croissance disparaît d'elle-même.
Pour l'exercice qui démarre en février 2027, le consensus n'attend plus qu'une hausse de 9,59% du bénéfice par action. C'est un net ralentissement après une année de forte accélération. Les serveurs pour l'IA se vendent en gros volumes, mais avec des marges minces, et une petite déception sur le prix des composants pèse vite sur le bénéfice.
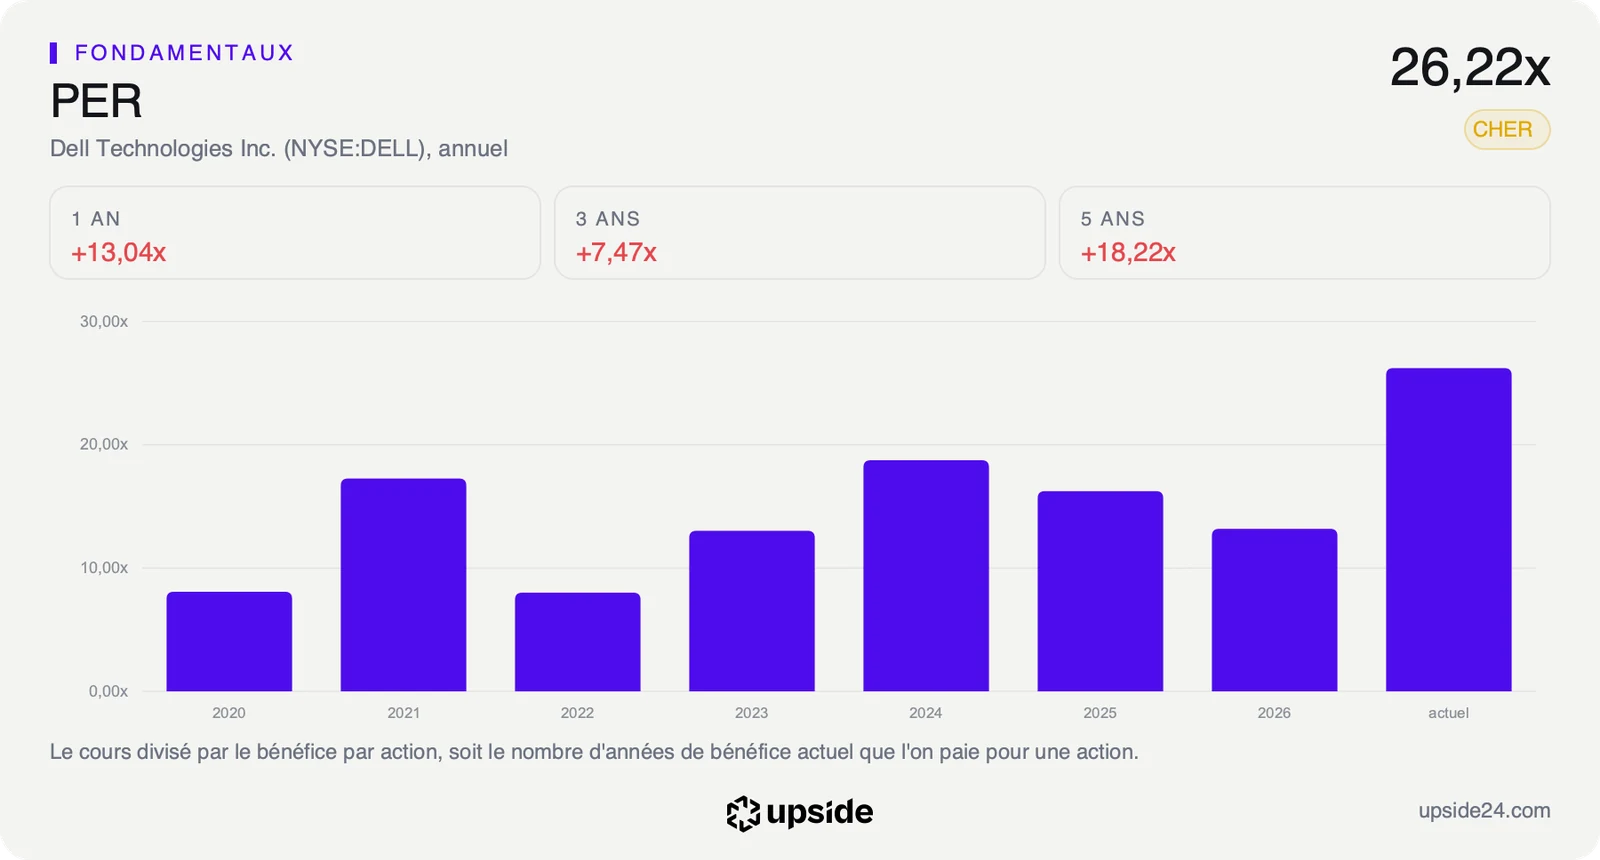
Le PER, le prix de l'action divisé par le bénéfice par action, mesure ce que le marché paie pour cette croissance. Sur les bénéfices attendus cette année, Dell se paie 17,44 fois, contre 13,39 fois pour la médiane des 149 sociétés de son sous-secteur du matériel informatique. Sur les 12 derniers mois, le multiple se situe dans les 10% les plus élevés de ses 5 dernières années, même après la chute de la semaine.
Un multiple élevé se justifie tant que les bénéfices progressent plus vite que ceux des concurrents. Avec une croissance attendue ramenée vers celle d'un fabricant ordinaire, la prime devient plus difficile à défendre, et chaque trimestre doit la regagner.
Au cours du 16 octobre, le prix suppose que le free cash flow, l'argent qui reste dans les caisses une fois l'activité et les investissements payés, progresse d'environ 12% par an pendant 10 ans. C'est une hypothèse exigeante pour un assembleur de matériel. Elle reste pourtant sous le rythme réalisé par le bénéfice par action sur les 5 derniers exercices.
La note de Dell et son prix face à ses concurrents se lisent dans son rapport sur l'app Upside.
Ce que le marché en fait déjà
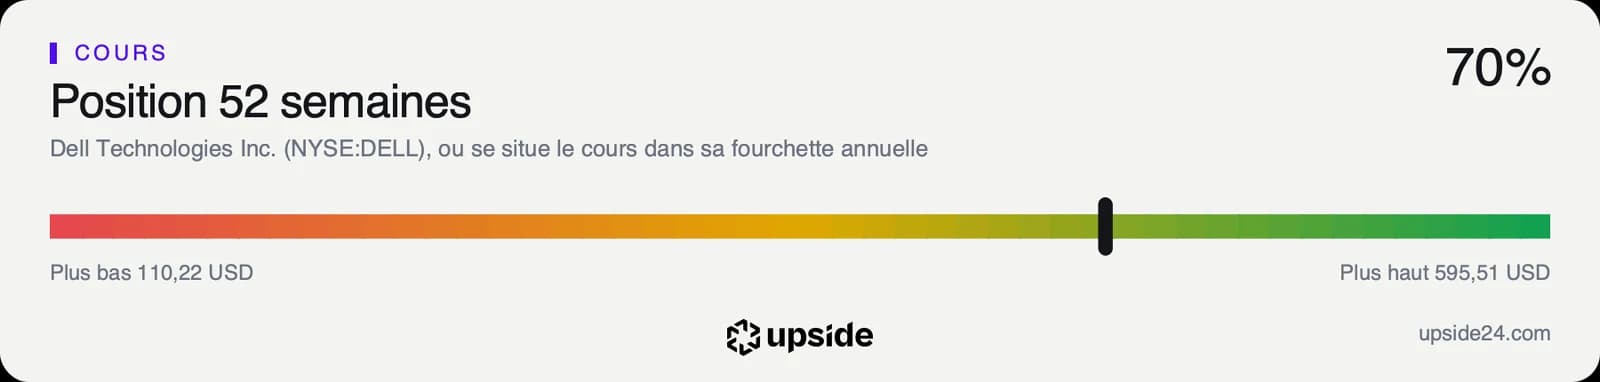
L'action Dell a clôturé à 451,71 dollars le 16 octobre à Wall Street. Elle reste 24,15% sous son plus haut annuel de 595,51 dollars, touché le 18 septembre. Sur un an, elle a pourtant gagné 198,53%, et il a plus que triplé depuis le 1er janvier.
Le cours évolue désormais 11,99% sous sa moyenne des 50 dernières séances, signe que la tendance de court terme s'est retournée. Il reste en revanche 43,86% au-dessus de sa moyenne des 200 dernières séances, qui mesure la tendance de fond. Le RSI, un indicateur de 0 à 100 qui mesure la vigueur des mouvements récents, est tombé à 33,24, près de la zone où un titre est jugé survendu.
Sur les 29 analystes qui suivent la valeur, 19 sont positifs, 10 neutres et aucun négatif. Un mois plus tôt, ils étaient 20 positifs et 9 neutres. Leurs objectifs vont de 480 à 735 dollars, pour une moyenne d'environ 590 dollars. Même après sa dégradation, l'objectif de Barclays reste environ 27% au-dessus du cours de clôture. Ces objectifs sont ceux des analystes, pas une estimation de la publication.
Le marché a donc réagi bien plus fort que le consensus. La séance du 14 octobre a aussi entraîné les autres fabricants de serveurs, signe que la note visait tout le secteur. La banque continue d'attendre environ 75 milliards de dollars de ventes de serveurs d'IA sur l'exercice. La baisse de la semaine efface surtout une partie de la prime payée en septembre, quand l'action approchait des 600 dollars en séance.
Selon GuruFocus, des actionnaires liés au fonds Silver Lake ont aussi déclaré des ventes de plus de 119 000 actions cette semaine-là, ce qui a pesé sur le sentiment sans changer les perspectives du groupe.
Le point de bascule
Le prochain rendez-vous est attendu vers le 3 décembre, avec les résultats du troisième trimestre de l'exercice. Les analystes visent environ 49 milliards de dollars de ventes et environ 6,6 dollars de bénéfice par action ajusté sur le trimestre. L'indicateur à suivre est l'écart entre ces chiffres et ceux publiés, plus encore que les chiffres eux-mêmes. Les commentaires de la direction sur la demande des entreprises, hors grands acheteurs de serveurs pour l'IA, diront si l'analyse de Barclays se vérifie.
Tant que Dell dépasse ces attentes avec une marge brute qui tient autour des 19,70% des 12 derniers mois, le multiple de 17,44 fois reste celui d'un fournisseur qui profite pleinement de la vague de l'IA. La baisse de la semaine ressemblerait alors à une correction du prix, sans changement de l'histoire.
Si les ventes arrivent seulement en ligne avec le consensus ou que la marge brute recule sous l'effet du prix de la mémoire, la thèse de Barclays se vérifie. Le marché paierait alors un groupe dont le bénéfice ne progresse plus que d'environ 10% par an au prix d'un groupe à forte croissance.