
Un dérapage budgétaire sur toute la trajectoire
Les prévisions d'automne publiées par la Commission européenne placent la France en dehors de toute trajectoire de retour sous le plafond de 3% du PIB fixé par les règles européennes. À politique inchangée, le déficit public atteindrait 5,1% du PIB en 2025, puis 5,5% en 2026, 5,4% en 2027 et 5,7% en 2028. Ces quatre années consécutives au-dessus du seuil européen dessinent non pas un décrochage ponctuel, mais une dérive continue sur l'ensemble de la fenêtre de projection.
La dette publique suit la même pente ascendante. Elle s'établirait à 115,7% du PIB en 2025, progresserait à 119,2% l'année suivante, pour culminer à 123,2% en 2028. Chaque année qui passe creuse donc l'écart entre la trajectoire réelle et les engagements pris à Bruxelles, dans un contexte où la procédure pour déficit excessif ouverte contre Paris reste active. Ce n'est pas un simple retard de consolidation : c'est une divergence durable avec les règles budgétaires européennes et Bruxelles le dit explicitement dans ses prévisions d'automne.
Deux freins structurels
Derrière ces chiffres, deux mécanismes se cumulent et s'alimentent mutuellement. Le premier est la faiblesse de la croissance. La France plafonnerait à 0,4% en 2026, soit le rythme le plus faible de la zone euro, qui progresserait de 1,2% sur la même période. L'écart est saisissant : pendant que ses partenaires avancent à un rythme trois fois supérieur, l'économie française marque presque le pas. Une économie qui ralentit génère mécaniquement moins de recettes fiscales, ce qui rend toute réduction du déficit plus difficile à obtenir sans coupes budgétaires supplémentaires ou hausses d'impôts.
Le second frein est le coût du financement de la dette elle-même. Le taux auquel l'État français emprunte figure parmi les plus élevés d'Europe, selon les prévisions de la Commission. Chaque point de taux supplémentaire alourdit la charge d'intérêts inscrite au budget et réduit d'autant la marge de manoeuvre disponible pour d'autres dépenses ou pour la consolidation. Combiné à la faible croissance, ce mécanisme produit un effet de ciseau : les recettes progressent lentement pendant que la charge de la dette s'alourdit, rendant l'équation budgétaire de plus en plus contrainte d'une année sur l'autre.
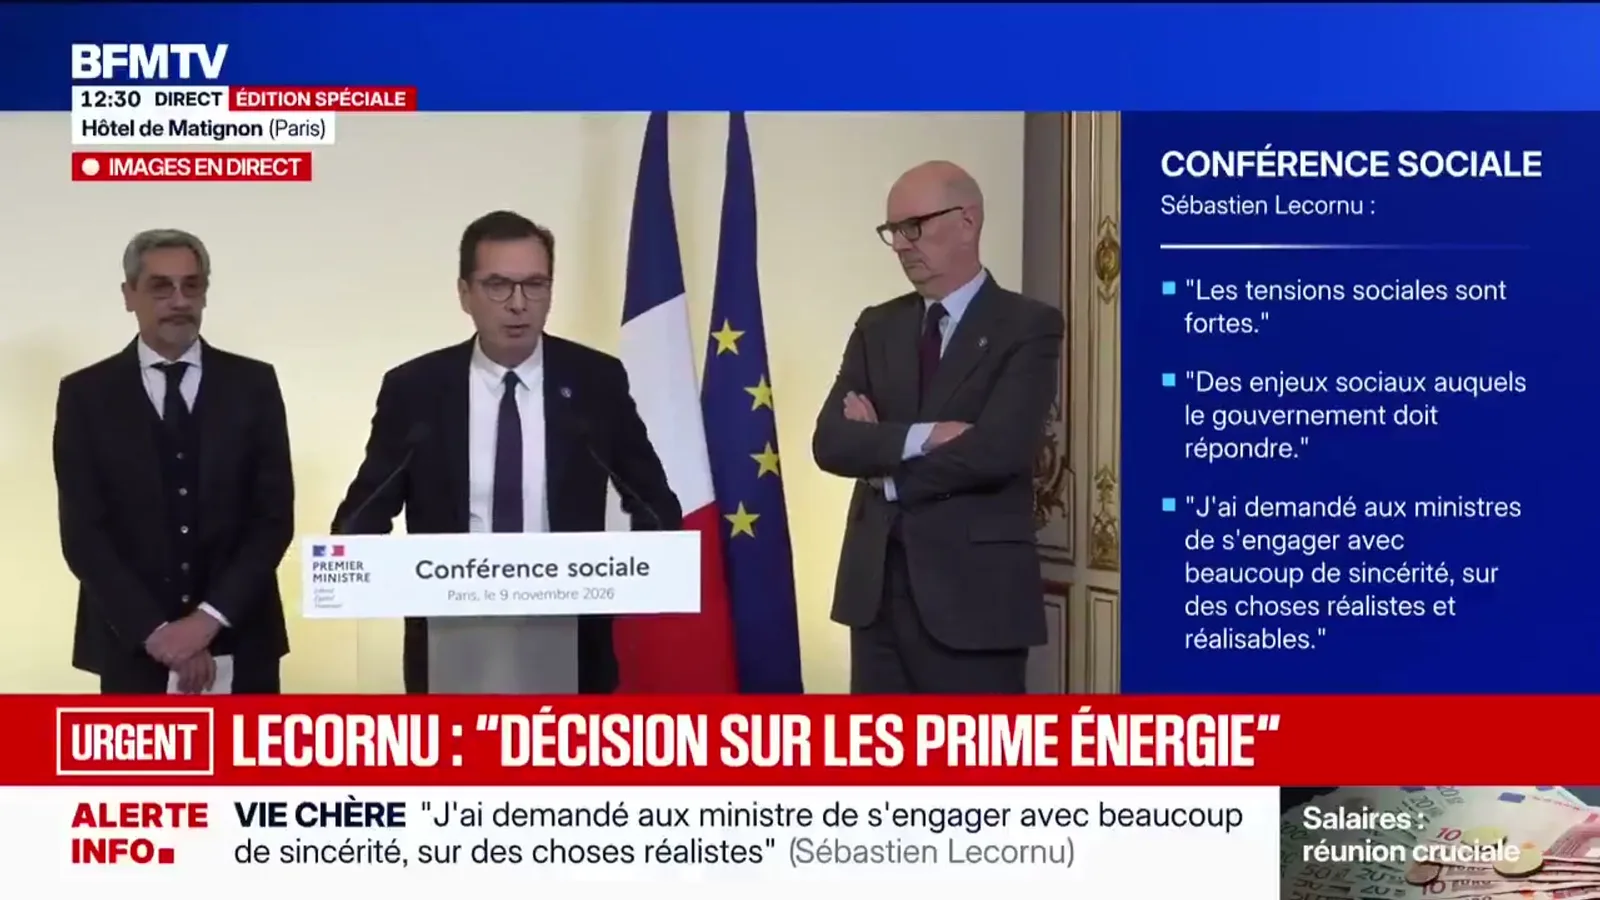
La pression se concentre désormais sur le budget 2027. Le gouvernement de Sébastien Lecornu peine à le faire voter sans majorité au Parlement, ce qui rend toute correction volontariste de la trajectoire incertaine à court terme. Sans vote d'un budget, les marges d'ajustement restent théoriques et les projections de Bruxelles, fondées sur l'hypothèse d'une politique inchangée, risquent de se confirmer.
Pourquoi c'est important pour vos actifs
- $EUR▼ Baissier
Sens qualitatif, sans prévision de prix. Source : nos modèles de corrélation historique.
Une instabilité budgétaire persistante dans la deuxième économie de la zone euro pèse sur la confiance dans la monnaie commune. Les marchés de prédiction suivent déjà plusieurs questions liées à cette trajectoire : le vote d'un budget national avant la fin de l'année, un éventuel défaut sur la dette d'ici fin 2027, ou encore une dégradation de la note souveraine française par Moody's ou S&P. Ces questions reflètent l'incertitude que les prévisions de la Commission font peser sur la signature française.
Selon nos modèles de corrélation historique, un signal de ralentissement marqué comme celui que Bruxelles décrit pour la France peut nourrir l'anticipation d'un soutien monétaire de la BCE, ce qui soutient en principe les actifs risqués. Mais si ce ralentissement s'accompagne d'une dégradation de la signature souveraine française, l'effet inverse prévaut : la pression sur l'euro s'accentue, l'instabilité budgétaire de la deuxième économie de la zone minant la confiance dans la monnaie commune. Ce mécanisme ne constitue pas un conseil d'achat ou de vente.