
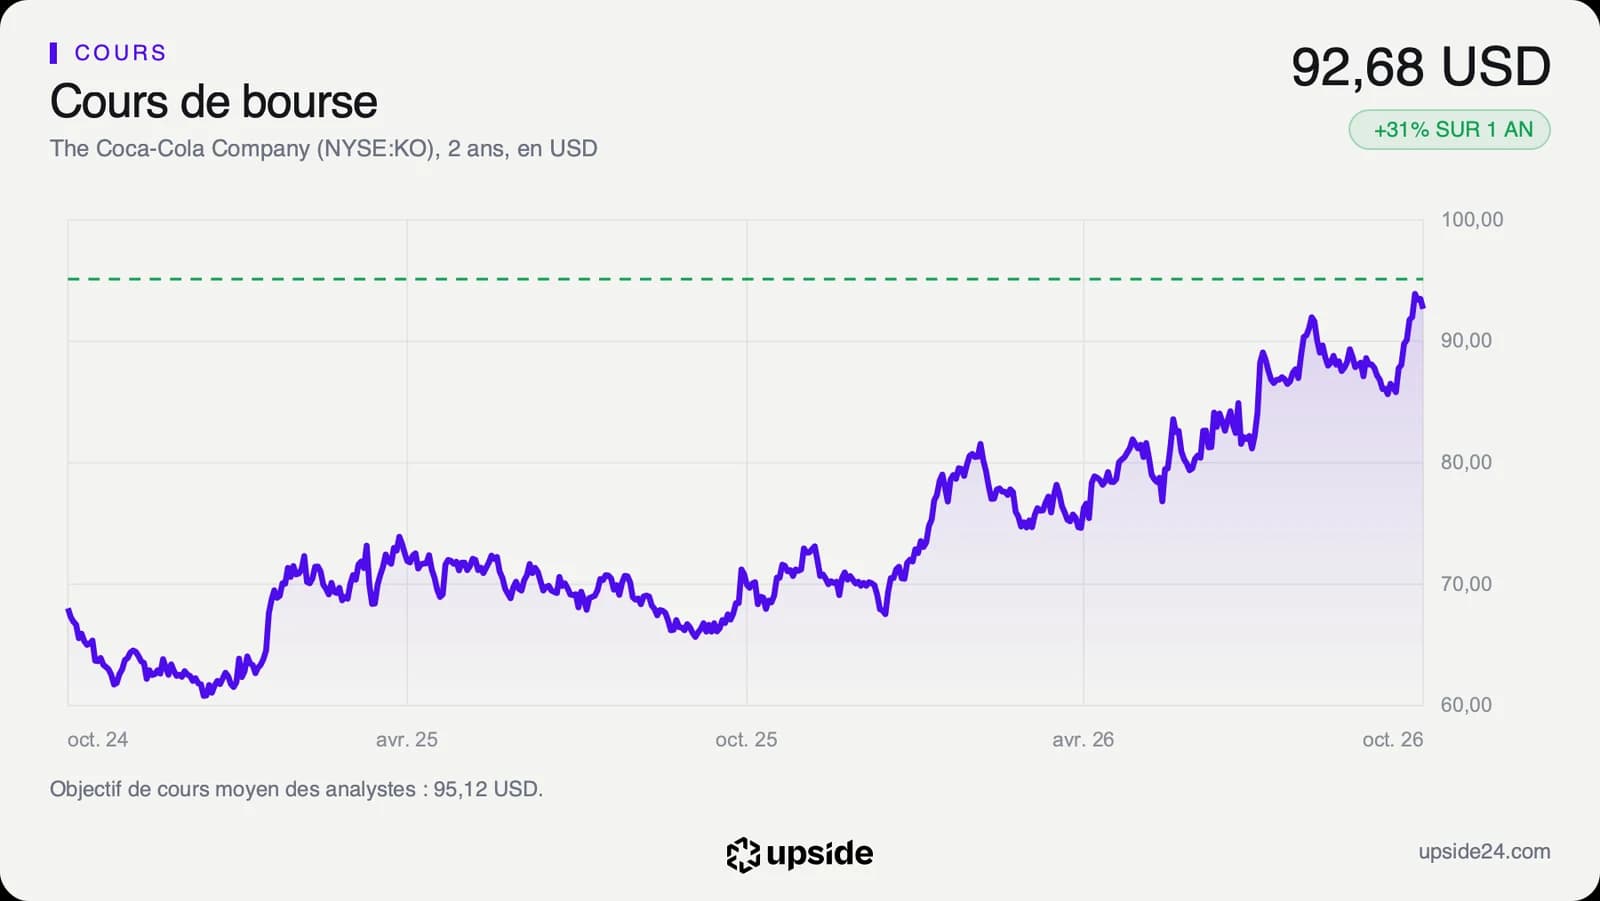
Coca-Cola (KO), le géant d'Atlanta derrière la canette rouge et Sprite, a pris 32,68% depuis le 1er janvier, sa meilleure année en Bourse depuis 1996. Mais l'essentiel de cette hausse vient du prix que les acheteurs acceptent de payer pour chaque dollar de bénéfice, bien plus que du bénéfice lui-même.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Perception, valorisation |
Ce que Motley Fool a mesuré
Dans un article publié le 21 octobre, Daniel Sparks, auteur chez Motley Fool, a comparé l'année 2026 de Coca-Cola à l'histoire du titre. L'action est passée de 69,91 dollars fin 2025 à environ 93 dollars, sa plus forte hausse annuelle depuis 1996. Coca-Cola n'a rien annoncé, et c'est le cours seul qui fait l'événement. Avec une valeur en Bourse de 398,76 milliards de dollars, cette hausse représente environ 98 milliards de dollars gagnés par les actionnaires depuis janvier.
Coca-Cola, c'est la boisson la plus connue du monde mais aussi Sprite, Fanta, Minute Maid et Powerade. Le groupe vend surtout des concentrés et des sirops à des embouteilleurs, qui fabriquent les bouteilles et les livrent aux magasins et aux restaurants.
Selon le décompte de Motley Fool, l'action a connu 11 années à plus de 30% de hausse entre 1963 et 1996. Dans 10 cas sur 11, elle a encore monté l'année suivante, d'environ 20% en médiane. En 1995, le titre avait pris 44%, puis 42% en 1996. En 1989, il avait gagné 73%, puis 20% l'année d'après. Seule exception, 1975 et ses 55% de hausse, suivis d'une baisse de 4%.
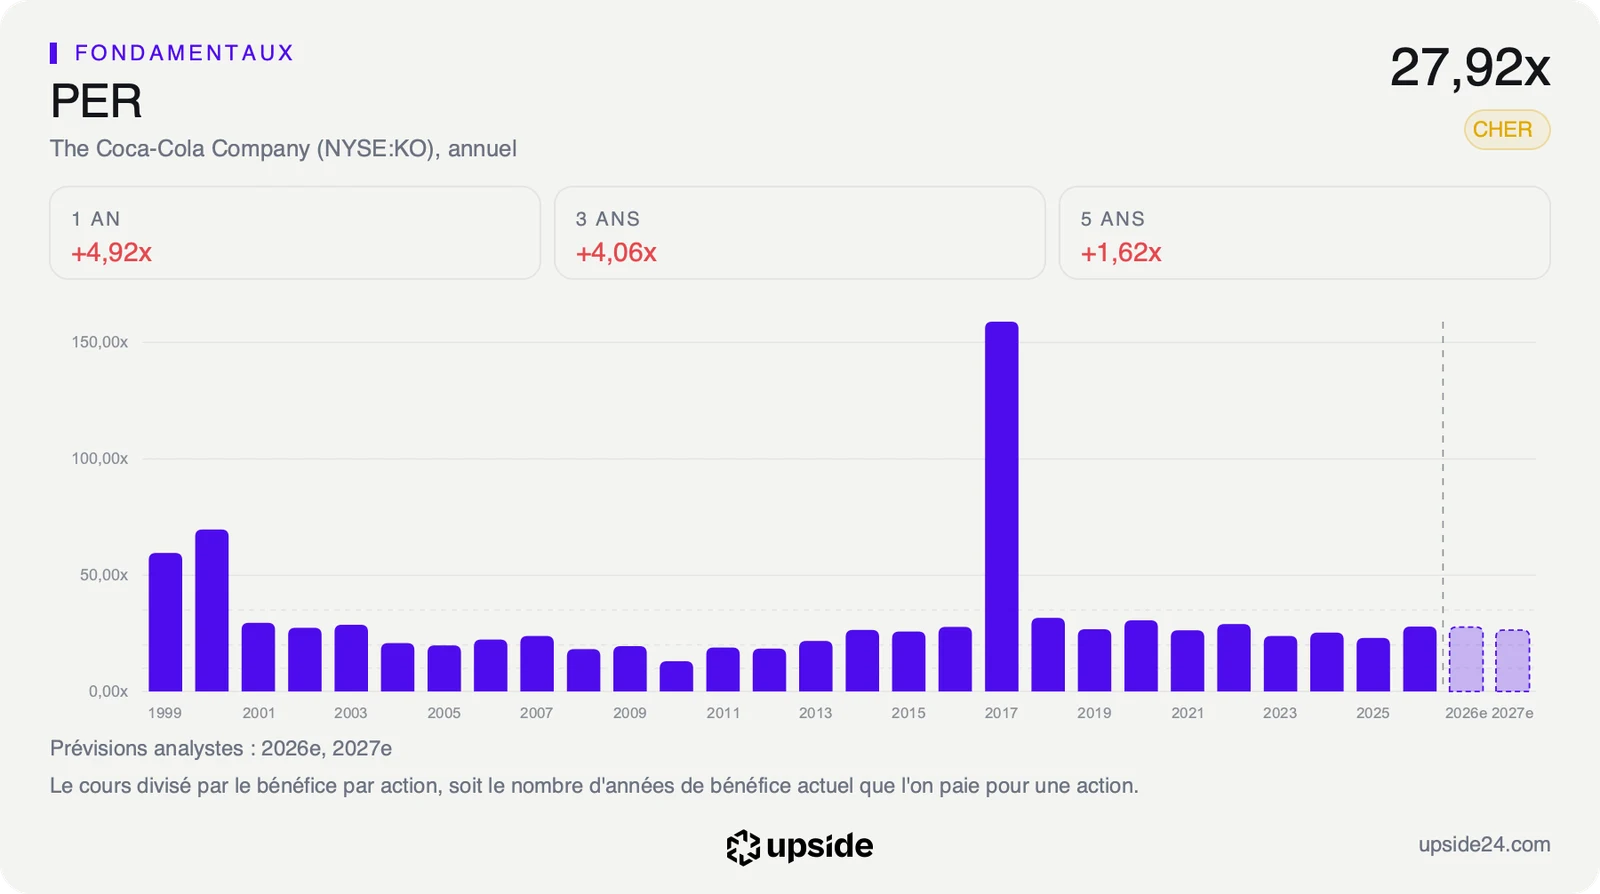
Cette série s'arrête en 1996, et c'est sa principale limite. Les années suivantes ont porté la valorisation très haut. En 1999, l'action se payait 59,56 fois ses bénéfices annuels, puis 69,64 fois en 2000. En 2001, ce multiple était retombé à 29,47.
L'auteur de Motley Fool en tire lui-même une lecture prudente. Il juge que l'histoire ne plaide pas pour vendre, mais qu'acheter au prix actuel demanderait un cours plus bas ou quelques trimestres de croissance des bénéfices supplémentaires. Upside avait déjà analysé le contrat KFC remporté sur PepsiCo le 16 octobre, puis ce que la hausse coûte aux chasseurs de dividende le 19 octobre.
Une hausse payée par le multiple
Le cours d'une action, c'est le bénéfice par action multiplié par le prix que le marché accepte de payer pour chaque dollar de ce bénéfice, le PER. Pour comprendre d'où viennent les 32,68%, il suffit de regarder lequel des deux a bougé.
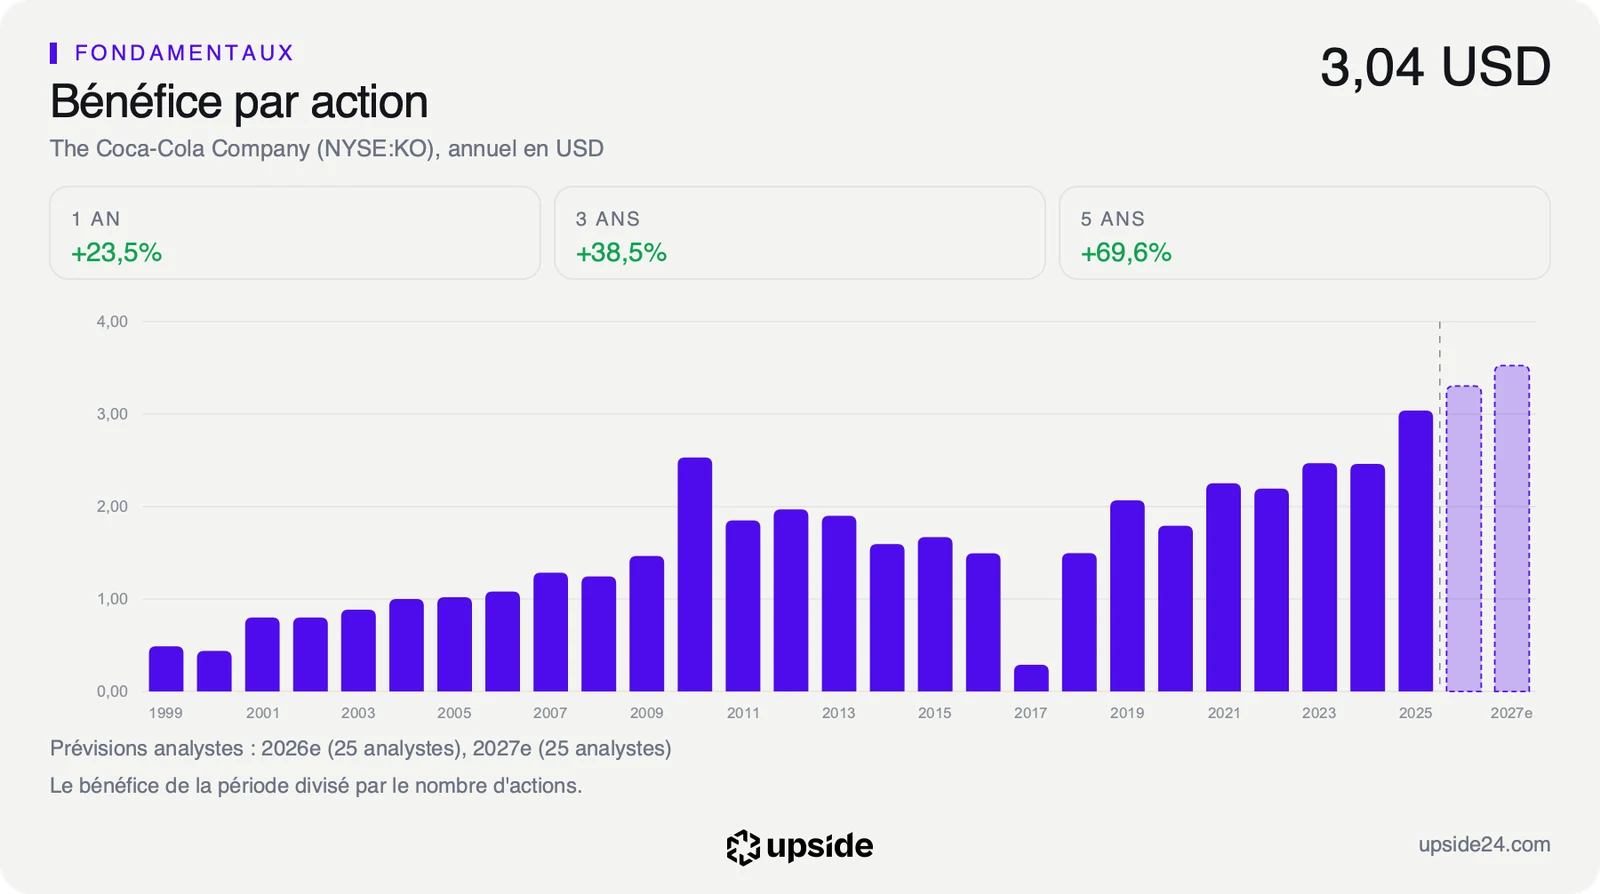
Fin 2025, Coca-Cola se payait 23,00 fois ses bénéfices annuels. Au cours du 21 octobre, il se paie 27,92 fois ses bénéfices des douze derniers mois. Le multiple a donc pris environ 21% à lui seul, et le bénéfice par action environ 9% seulement. Motley Fool arrive au même ordre de grandeur, avec une hausse d'environ 8% du bénéfice ajusté sur un an.
Une hausse portée par le multiple tient à l'humeur des acheteurs plus qu'aux comptes. Elle est donc plus fragile qu'une hausse portée par les bénéfices, parce qu'il suffit d'un changement d'humeur pour qu'elle reparte dans l'autre sens.
La médiane des 47 sociétés de boissons sans alcool de son sous-secteur se paie 19,51 fois ses bénéfices, soit environ 30% de moins que Coca-Cola. Le groupe justifie une partie de cet écart par une rentabilité rare, puisqu'il garde 28,31 dollars de bénéfice net pour 100 dollars de ventes, contre 8,27 pour la médiane.
Ce que le cours suppose pour la suite reste pourtant mesuré. Au cours du 21 octobre, le marché intègre une croissance du free cash flow, l'argent qui reste une fois l'activité et les investissements payés, d'environ 9% par an sur dix ans. Sur les cinq dernières années, le bénéfice par action a progressé de 11,14% par an. Le prix demande donc un peu moins que ce que le groupe a déjà délivré.
C'est la nuance qui sépare 2026 de la fin des années 1990. Le multiple a monté, mais il reste loin des 59,56 à 69,64 fois atteints en 1999 et 2000. La comparaison complète de Coca-Cola avec ses 47 concurrents détaille la rentabilité, le bilan et la valorisation, dimension par dimension.
Ce que le marché en fait déjà
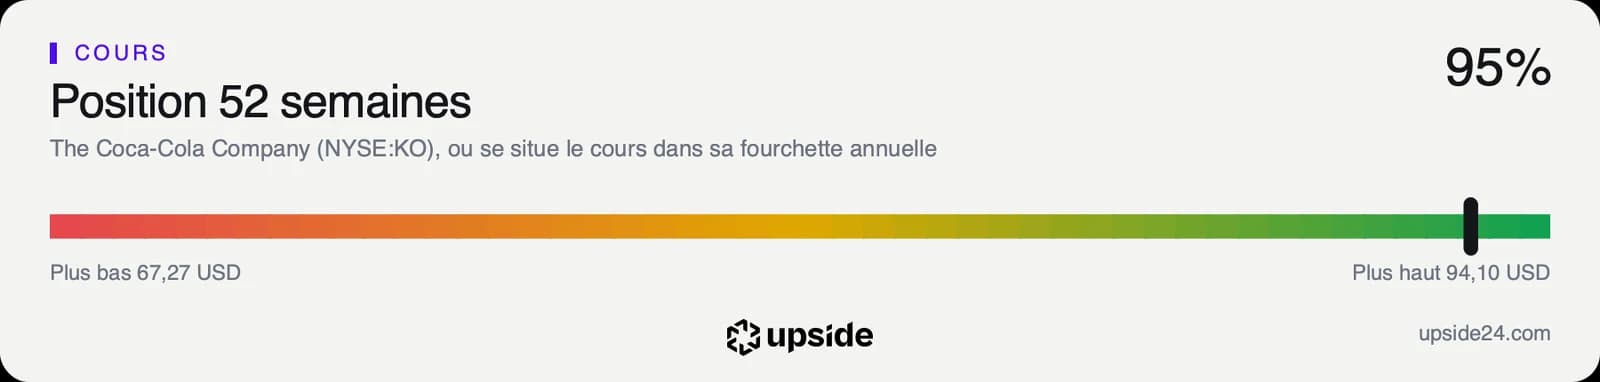
L'action Coca-Cola a terminé la séance du mardi 21 octobre à 92,68 dollars à New York. Elle cote 1,51% sous son plus haut des cinquante-deux dernières semaines, 94,10 dollars le 15 octobre, et loin de son plus bas de 67,27 dollars. Le cours évolue 13,96% au-dessus de sa moyenne des deux cents dernières séances.
La hausse tranche avec celle des concurrents, puisque sur un an l'action Coca-Cola a gagné 31,34%, quand la médiane des 47 sociétés de boissons sans alcool de son sous-secteur n'a progressé que de 2,89%. Le marché a donc choisi Coca-Cola en particulier, et non le secteur des boissons dans son ensemble, ce qui concentre les attentes sur la seule publication du groupe.
Le RSI, un indicateur qui mesure la vitesse des hausses récentes sur une échelle de 0 à 100, ressort à 66,22. Au-delà de 70, les analystes techniques parlent d'achats excessifs, et le titre s'en approche sans l'avoir franchi.
Sur les 25 analystes qui suivent la valeur, 20 sont positifs, 4 neutres et 1 négatif. Leur objectif moyen ressort à environ 95 dollars, soit environ 3% au-dessus du cours. La fourchette va de 75 à 104 dollars, et l'objectif le plus bas se situe environ 19% sous le cours actuel.
Le cours a presque rejoint l'objectif moyen sans que les prévisions de bénéfice bougent. Les analystes n'ont relevé que de 1,15% en 90 jours le bénéfice par action qu'ils attendent pour 2026. Le prix a donc avancé beaucoup plus vite que les attentes sur lesquelles il repose.
Le dividende rapporte désormais 2,27% au cours actuel, contre 2,47% pour la médiane du sous-secteur. Chaque dollar de hausse du cours réduit le revenu obtenu pour 100 dollars investis, ce qui pèse pour les acheteurs qui viennent chercher un revenu régulier.
Le point de bascule
Le prochain rendez-vous tombe le 27 octobre, avec les résultats du troisième trimestre. Les analystes attendent un bénéfice d'environ 0,88 dollar par action, en hausse d'environ 7% sur un an. Pour 2027, ils prévoient environ 3,52 dollars, une progression de près de 7%. Le chiffre à regarder est la progression du bénéfice face à celle du cours, puisque c'est l'écart entre les deux qui a fait monter le multiple toute l'année.
Tant que le bénéfice trimestriel suit ce rythme d'environ 7%, le multiple de 27,92 fois reste celui d'un groupe très rentable payé au prix fort. Il reste alors très loin des 59,56 à 69,64 fois de 1999 et 2000, et la série historique de Motley Fool garde sa pertinence.
Si le troisième trimestre déçoit, la hausse de 2026 n'aura plus de bénéfices en face pour la porter. Un multiple de 27,92 fois appuyé sur un bénéfice en hausse d'environ 9% seulement laisse alors peu de place, avec un cours déjà à environ 3% de l'objectif moyen des analystes.