
Une partie du gouvernement belge pousse à vendre la participation de 5,7% que l'État détient dans BNP Paribas (BNP), estimée à environ 5,4 milliards d'euros, selon Bloomberg. Mais la vente n'a ni date ni décision, et elle viserait un titre déjà 23,55% sous son plus haut d'août.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Structure de détention, Perception |
Ce que rapporte Bloomberg
L'agence Bloomberg rapporte le 21 octobre 2026 qu'une partie de la coalition à cinq partis de Bart De Wever veut placer la participation dans BNP Paribas en tête des prochaines ventes de l'État belge, une fois les cessions en cours bouclées. Cette part de 5,7% du capital remonte à la crise financière de 2008 et au sauvetage de la banque belge Fortis, reprise ensuite par le groupe français.
BNP Paribas, c'est la banque du compte courant, du livret et du crédit à la consommation pour des particuliers partout en Europe, et une banque d'affaires pour les grandes entreprises.
La vente n'est ni décidée ni datée, et le Brussels Times, qui reprend l'information, précise qu'elle n'est pas attendue à court terme et n'a pas de lien avec les discussions budgétaires en cours. L'État veut d'abord céder 20% de la banque Belfius d'ici la fin de 2026, et des discussions portent aussi sur l'assureur Ethias. Le journal rappelle que l'État réduit peu à peu les participations bancaires prises pendant la crise. Les porte-parole des cinq partis de la coalition et BNP Paribas n'ont pas commenté.
L'information repose donc sur une source unique et anonyme, ce qui la classe parmi les rumeurs tant que Bruxelles ne l'a pas confirmée. Le fait établi tient en une ligne, une partie du gouvernement pousse à vendre.
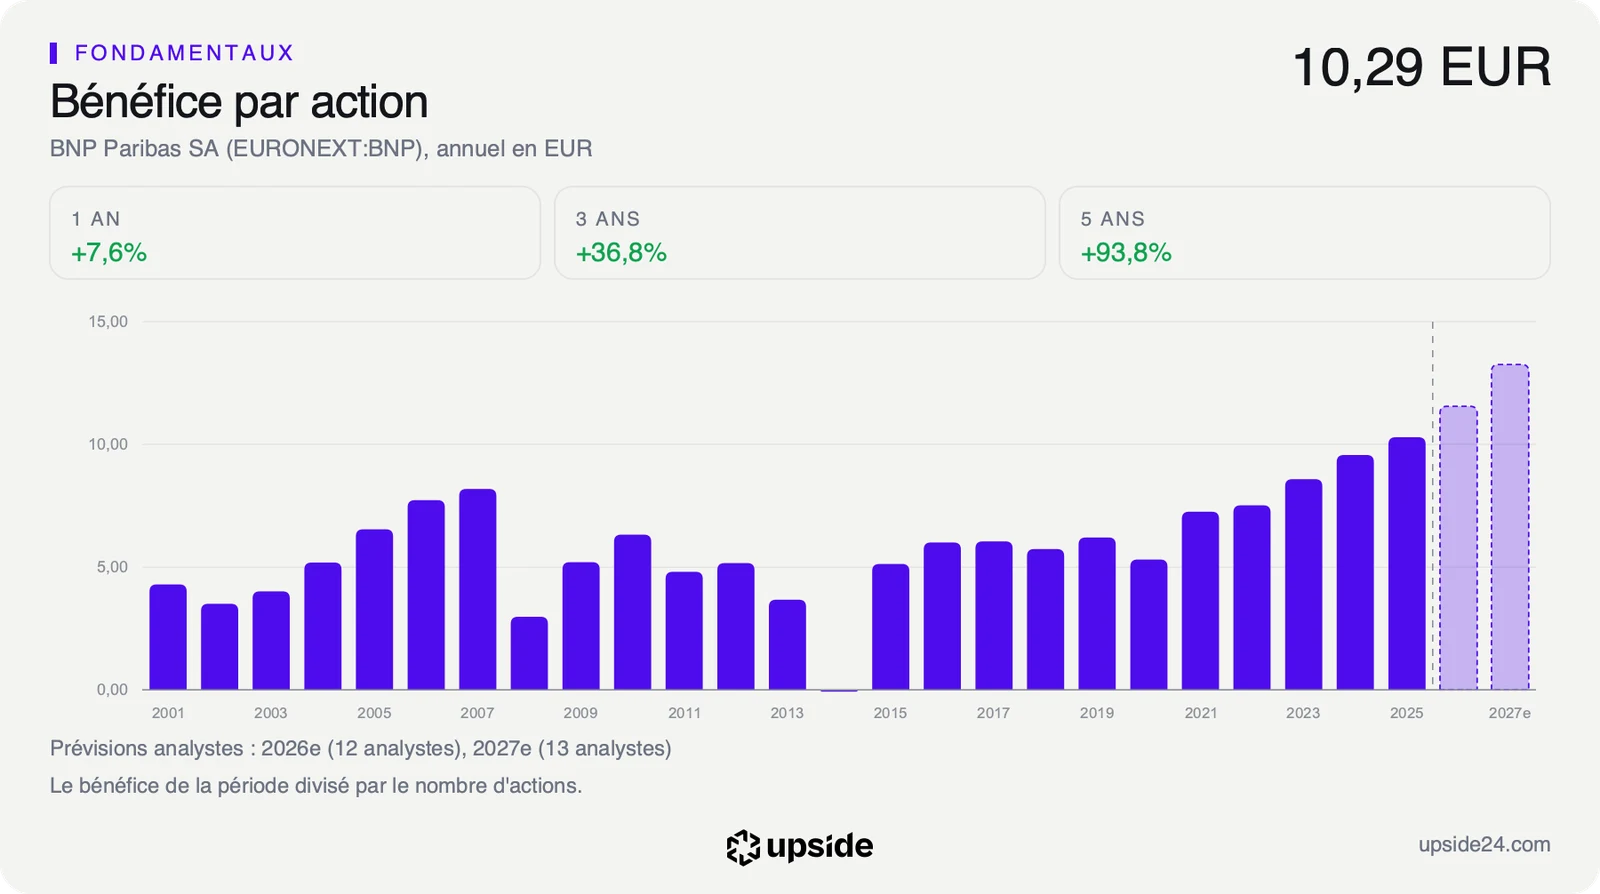
Pour l'État belge, la ligne rapporte aussi de l'argent chaque année. Au rythme des deux versements des douze derniers mois, le solde de mai et l'acompte de septembre, elle lui a rapporté environ 360 millions d'euros de dividendes. Vendre, c'est encaisser environ 5,4 milliards d'un coup et renoncer à ce revenu. Ces 5,4 milliards équivalent à près de la moitié du bénéfice net annuel de la banque, qui a atteint 11,52 milliards d'euros en 2025.
Ce qu'une vente de bloc changerait pour l'action
Une cession par l'État change qui détient les actions de la banque, sans toucher à ses comptes. Elle déplace donc le nombre de titres qui cherchent un acheteur en Bourse le jour de l'opération.
Rapportée au marché, la part belge équivaut à environ 30 séances d'échanges au volume moyen des trois derniers mois. Un tel paquet ne se vend pas en Bourse au fil de l'eau. Il part en général en une fois auprès d'investisseurs professionnels, avec un rabais sur le dernier cours pour convaincre les acheteurs. Ce placement accéléré se boucle souvent en une nuit, entre la clôture d'une séance et l'ouverture de la suivante.
Une vente ferait aussi grossir le flottant, la part du capital qui s'échange librement, puisque des titres immobilisés depuis la crise reviendraient sur le marché. À terme, l'action devient plus facile à acheter pour les grands fonds. Le risque pour le cours tient donc au calendrier et au rabais, pas à la vente elle-même. Pour un actionnaire particulier, l'effet le plus visible serait une séance de repli le jour du placement, liée au prix consenti aux acheteurs et non aux résultats de la banque.
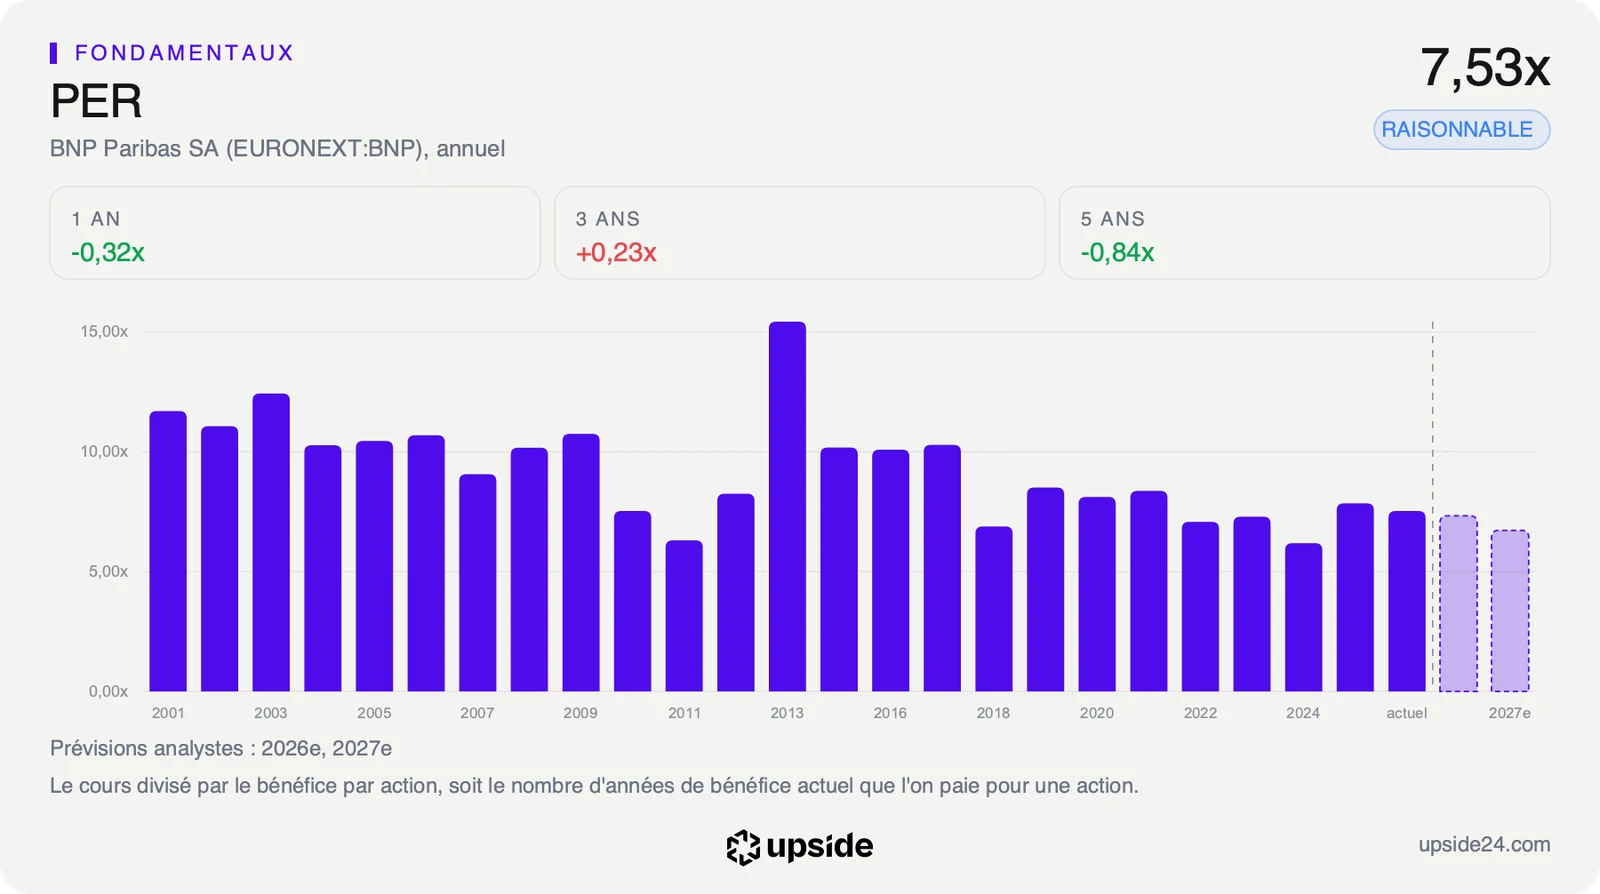
L'acheteur du bloc paierait un prix fixé par rapport au cours. L'action se paie 7,53 fois ses bénéfices des douze derniers mois, c'est-à-dire qu'un acheteur débourse un peu plus de sept ans et demi de bénéfice actuel pour une action. Les 452 banques diversifiées comparables se paient 10,36 fois les leurs, soit près de 40% plus cher.
Face à sa propre histoire, ce multiple est plus cher que 80% du temps sur les cinq dernières années, après des années passées entre six et huit fois les bénéfices. La décote face aux concurrents tient, celle face au passé du titre a été en grande partie consommée.
Les outils habituels de valorisation s'appliquent mal à une banque. Sa trésorerie et sa dette comptent l'argent des déposants, qui est sa matière première et non un emprunt. Le prix rapporté au bénéfice reste donc le repère le plus fiable, et le rapport complet de BNP Paribas sur l'app Upside le compare à celui des autres grandes banques. Les mesures de qualité pensées pour une entreprise industrielle, comme la rentabilité du capital investi, sont faussées pour la même raison et n'entrent pas dans cette lecture.
Ce que le marché en fait déjà
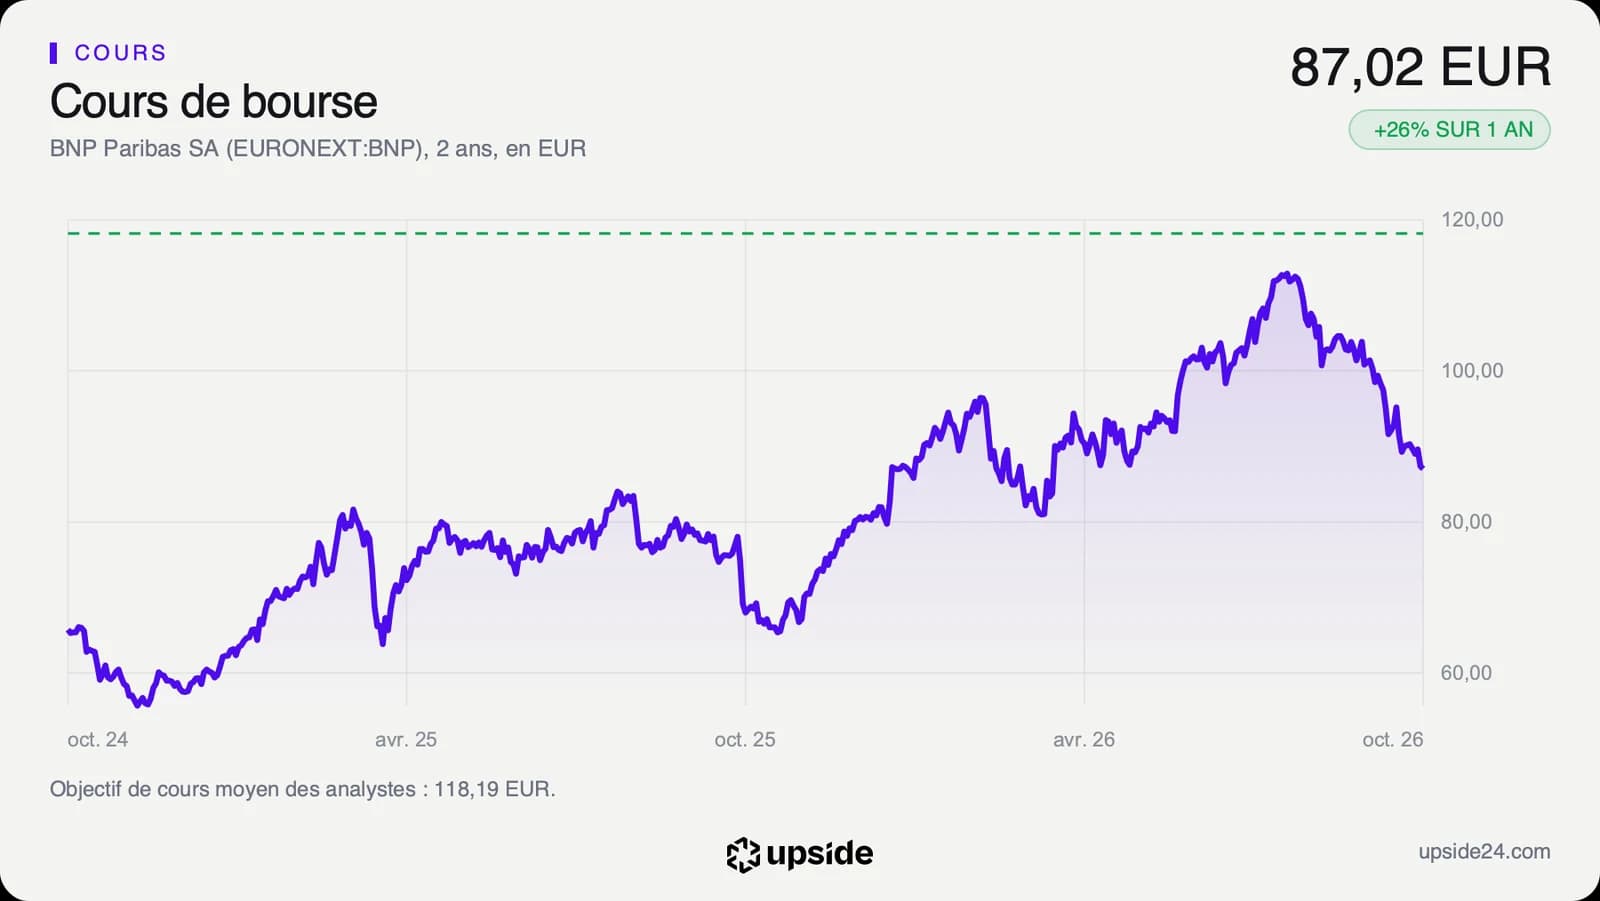
L'action BNP Paribas valait 87,02 euros vers 14h30 ce mercredi 21 octobre, presque inchangée sur la veille avec 0,08% de hausse. Le marché n'a donc pas vendu l'information de Bloomberg dans les premières heures.
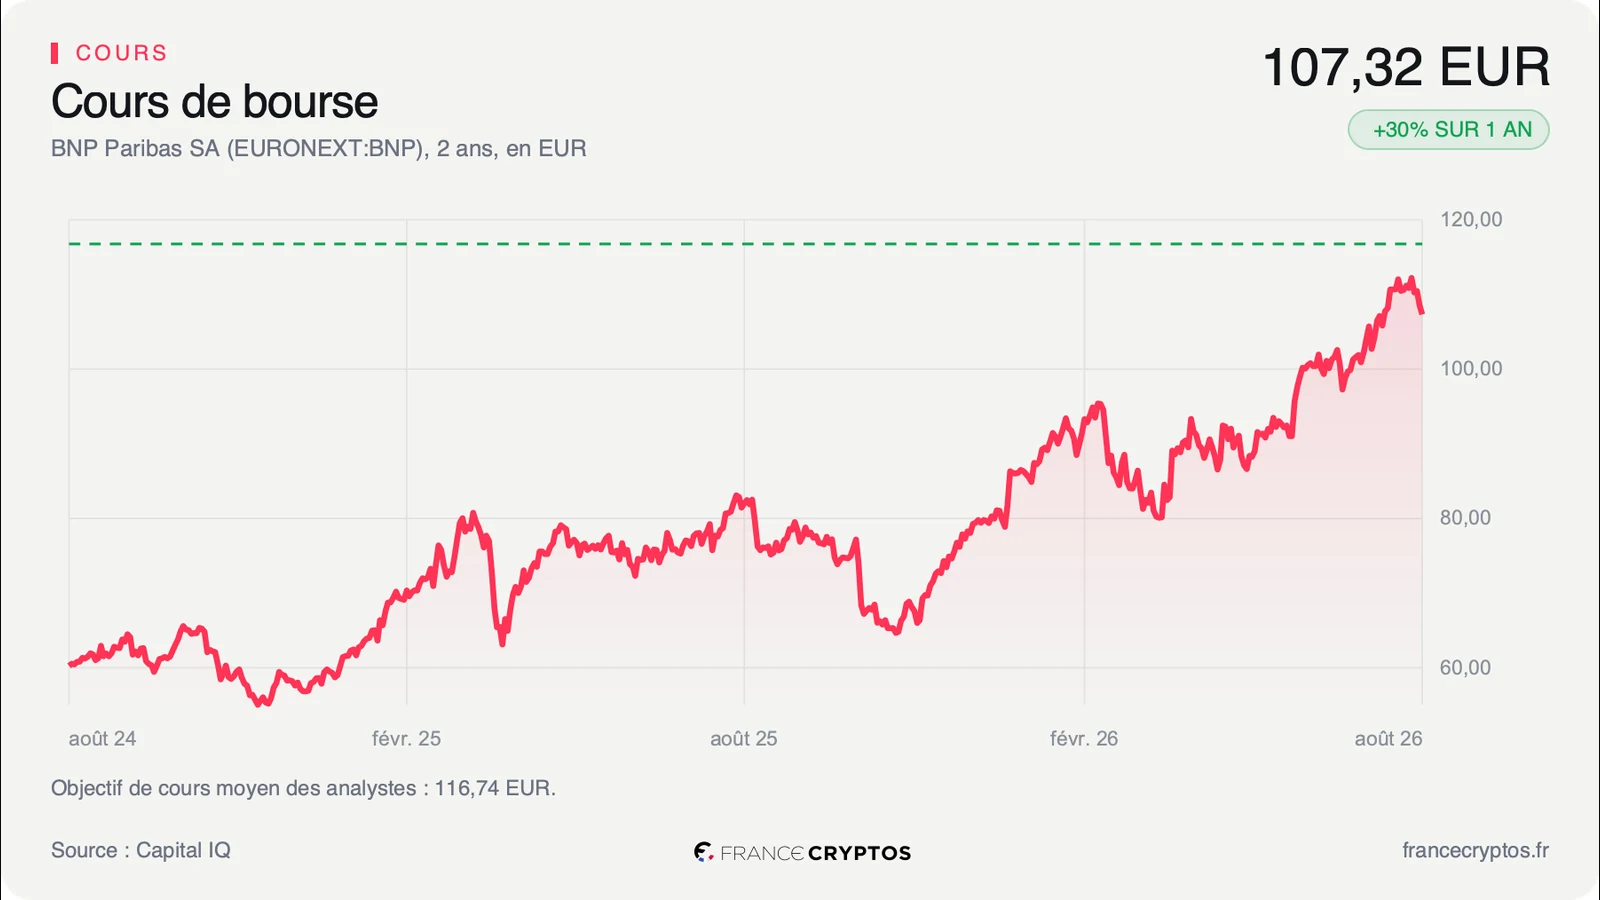
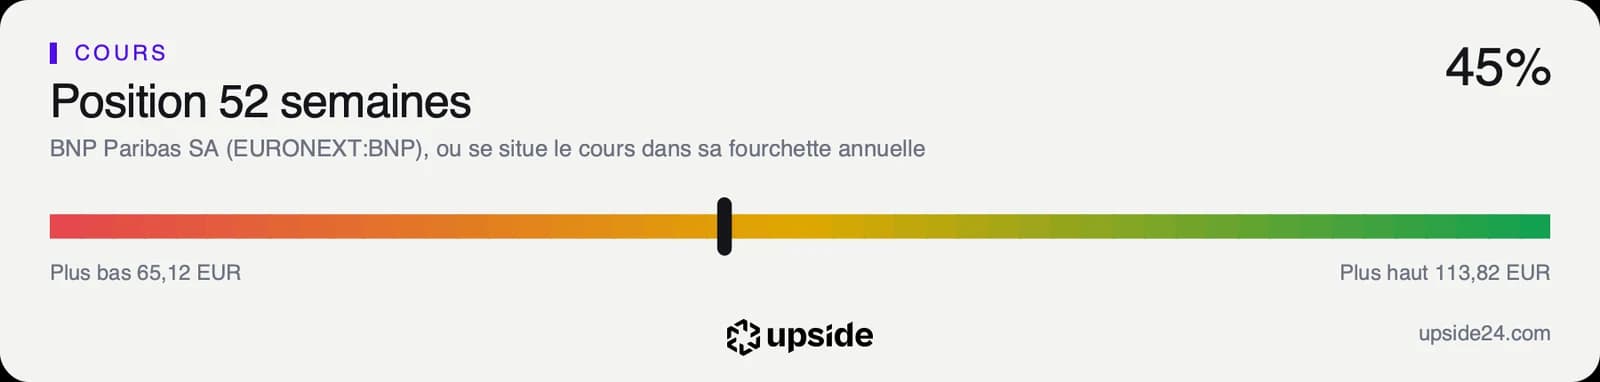
Le titre n'a pas attendu cette nouvelle pour reculer. Il a touché 113,82 euros le 13 août, son plus haut sur douze mois, et en a perdu 23,55% depuis. Il reste loin de son plus bas annuel de 65,12 euros, atteint en novembre 2025, et se situe au milieu de sa fourchette de l'année.
Selon Test-Achats, ce recul vient de la montée du risque politique et budgétaire français et non de difficultés propres au groupe. La France ne pèse pourtant qu'environ 10% de son résultat avant impôts. Le cours évolue 8,80% sous sa moyenne des 200 dernières séances, qui lisse les variations sur environ dix mois.
L'indicateur RSI, qui mesure la vitesse des mouvements récents sur 14 jours, est tombé à 26,96. Sous 30, il décrit un titre vendu vite et fort, dont une partie des vendeurs est déjà passée. Les volumes des 20 dernières séances dépassent de 27,34% leur moyenne des trois derniers mois.
Les analystes restent nettement plus optimistes que le cours. Sur les 19 qui suivent la valeur, 15 sont positifs, 4 neutres et aucun n'est négatif. Leur objectif moyen ressort à environ 118 euros, au-dessus du cours actuel, avec une fourchette qui va d'environ 97 à 136 euros. Le nombre d'avis très positifs est même passé de 5 à 10 en un mois, pendant que le cours reculait.
Au cours actuel, l'action offre un rendement du dividende de 6,67%, contre 3,89% pour les banques comparables. Ce rendement additionne le solde de 2,57 euros versé en mai et l'acompte de 3,23 euros détaché en septembre, et c'est ce revenu que l'État belge abandonnerait en vendant.
Le point de bascule
Le prochain rendez-vous tombe le 28 octobre 2026, avec les résultats du troisième trimestre. Les analystes attendent un bénéfice d'environ 2,9 euros par action sur le trimestre. Leurs prévisions pour l'année ont été revues en baisse de 1,11% en trois mois, signe qu'ils doutent un peu plus qu'à l'été. Côté Bruxelles, la vente de 20% de Belfius prévue d'ici la fin de 2026 sert de signal avancé, puisque la cession BNP Paribas ne viendrait qu'après elle selon le Brussels Times.
Tant que le bénéfice annuel attendu reste autour de 11,6 euros par action et que la vente belge n'a pas de date, l'action se paie 7,53 fois ses bénéfices. C'est le prix d'une banque dont le bénéfice par action a progressé de 14,15% par an sur cinq ans, et la pression sur le titre vient alors du contexte français, pas de Bruxelles.
Si les résultats du 28 octobre entraînent une nouvelle baisse des attentes et que l'État belge fixe un calendrier, le titre aurait deux vendeurs à absorber en même temps. Le rabais d'une vente de bloc s'ajouterait alors à une correction déjà proche d'un quart de la valeur depuis août.