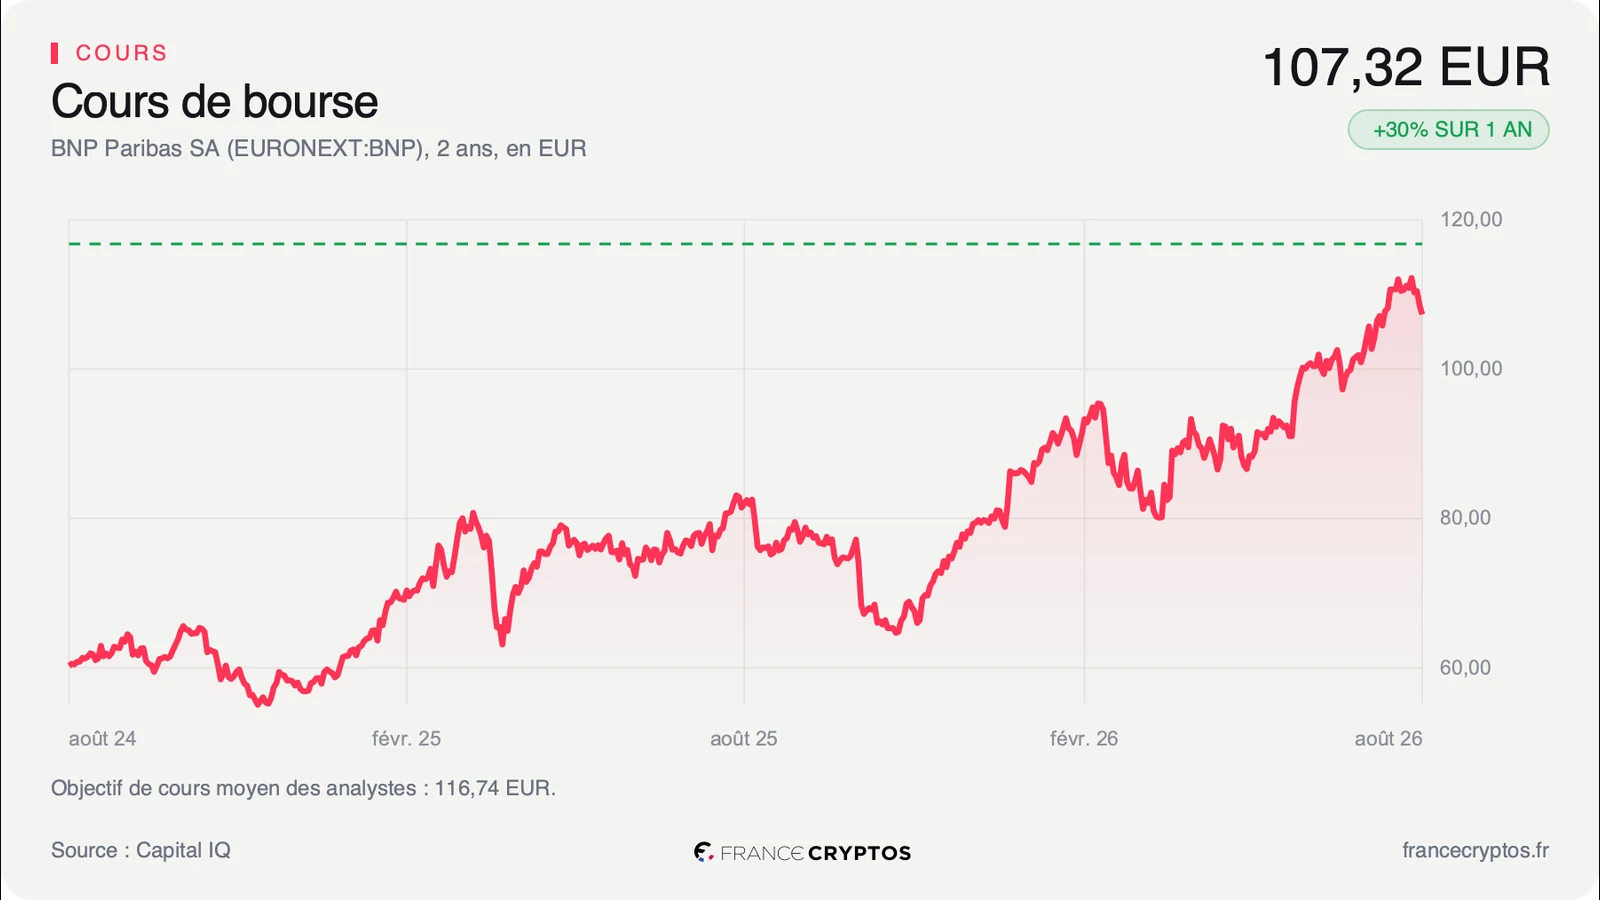

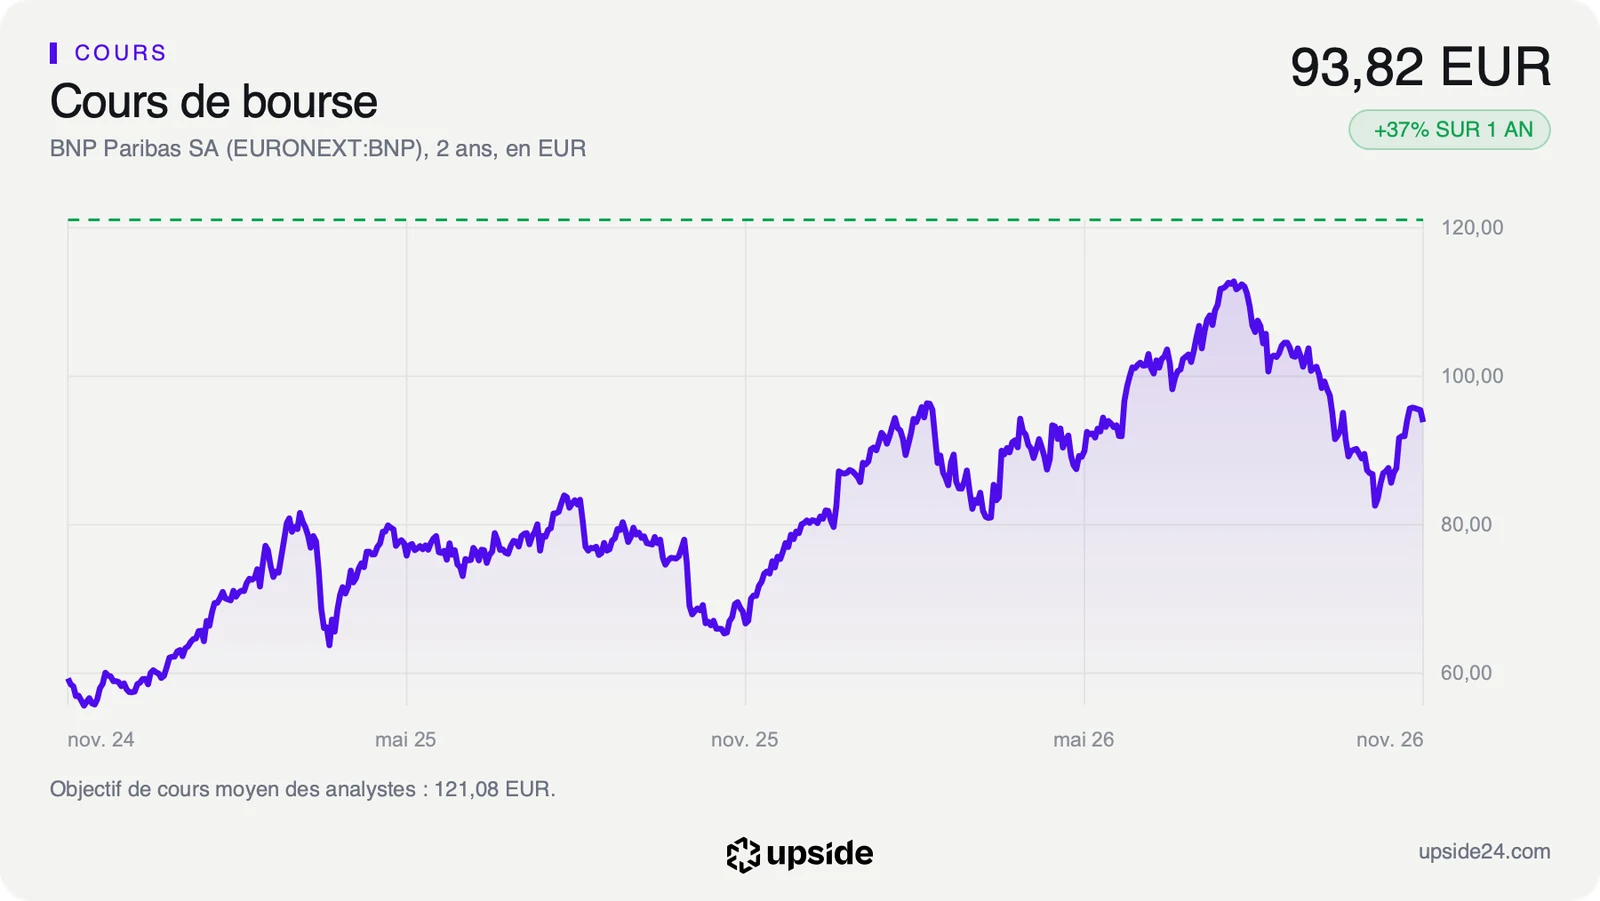
BNP Paribas (BNP), la banque au logo vert des agences et de Hello bank!, a présenté mercredi le nouveau plan de sa filiale italienne BNL, qui vise une rentabilité avant impôt de plus de 20% des fonds propres engagés à l'horizon 2030. La Bourse ne l'a pas salué, avec une action en recul de 1,22% à 92,68 euros vers 10h quand le CAC 40 restait stable.
L'impact en un coup d'oeil
| Direction | Positive |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, rentabilité |
Une banque italienne recentrée sur les clients les plus rentables
BNL, la Banca Nazionale del Lavoro, est l'un des quatre marchés historiques du groupe avec la France, la Belgique et le Luxembourg. Son plan mise sur la banque d'entreprises, la banque privée et la gestion de fortune. Sa banque de détail devient plus sélective, avec des revenus qui doivent progresser de plus de 3% par an jusqu'en 2030. Les commissions doivent croître d'environ 4% par an et les encours gérés d'environ 7%.
Le levier principal reste le coût, puisque le coefficient d'exploitation, la part des revenus absorbée par les frais, doit passer de 61% en 2025 à 56% en 2030 avec des coûts qui progressent de moins de 1,5% par an. Environ 3 000 salariés, soit un tiers des effectifs, suivront des programmes de formation. Les ventes croisées avec les autres métiers du groupe en Italie doivent atteindre 2 milliards d'euros en 2030, en hausse de 33% sur 2025.
Ce que ça change pour BNP Paribas
Le plan vise le point faible du groupe, dont la rentabilité des fonds propres atteint 10,92% contre 13,06% pour la médiane des 453 banques comparables. Une filiale plus rentable tire ce chiffre vers le haut, mais BNL ne représente qu'un des quatre marchés domestiques et l'effet sur les comptes du groupe restera progressif. La fiche de BNP Paribas donne sa note et la liste de ses concurrents.
Le titre se paie 8,12 fois les bénéfices contre 10,09 fois pour la médiane de ces banques, mais ce multiple dépasse déjà 90% de ses valeurs des cinq dernières années. L'action avait clôturé mardi à 93,82 euros, 17,57% sous son plus haut de l'année à 113,82 euros. La séance de mercredi creuse encore cet écart.
Le prochain rendez-vous
BNP Paribas publiera ses résultats annuels le 2 février 2027, première occasion de vérifier la trajectoire italienne dans les comptes du groupe.
Tant que les coûts de BNL ralentissent comme promis et que le bénéfice par action attendu progresse vers environ 13 euros en 2027, le prix payé, environ 8 fois les bénéfices, reste sous celui des autres banques avec un dividende qui rapporte 6,18%.
Si les pertes sur les crédits impayés en Italie dépassent le plafond promis de 33 points de base, soit 0,33% des prêts, le plan resterait une promesse. Le titre, dont le multiple est déjà au haut de son histoire récente, n'aurait alors plus de relais pour revenir vers son plus haut.