Bloom Energy (BE), le fabricant américain de piles à combustible, rejoint le S&P 500 le 21 septembre et a gagné 7,35% dans la séance qui a précédé l'annonce. Mais l'achat obligé des fonds indiciels ne déplace aucune ligne de ses comptes.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Flux de capitaux, perception |
Ce qui s'est passé
S&P Dow Jones Indices a annoncé vendredi que Bloom Energy rejoindra le S&P 500 lors du rééquilibrage trimestriel de l'indice. L'entrée prend effet avant l'ouverture du 21 septembre. Les fonds qui répliquent l'indice devront alors détenir le titre, ce qui crée une demande dont le calendrier est connu de tous.
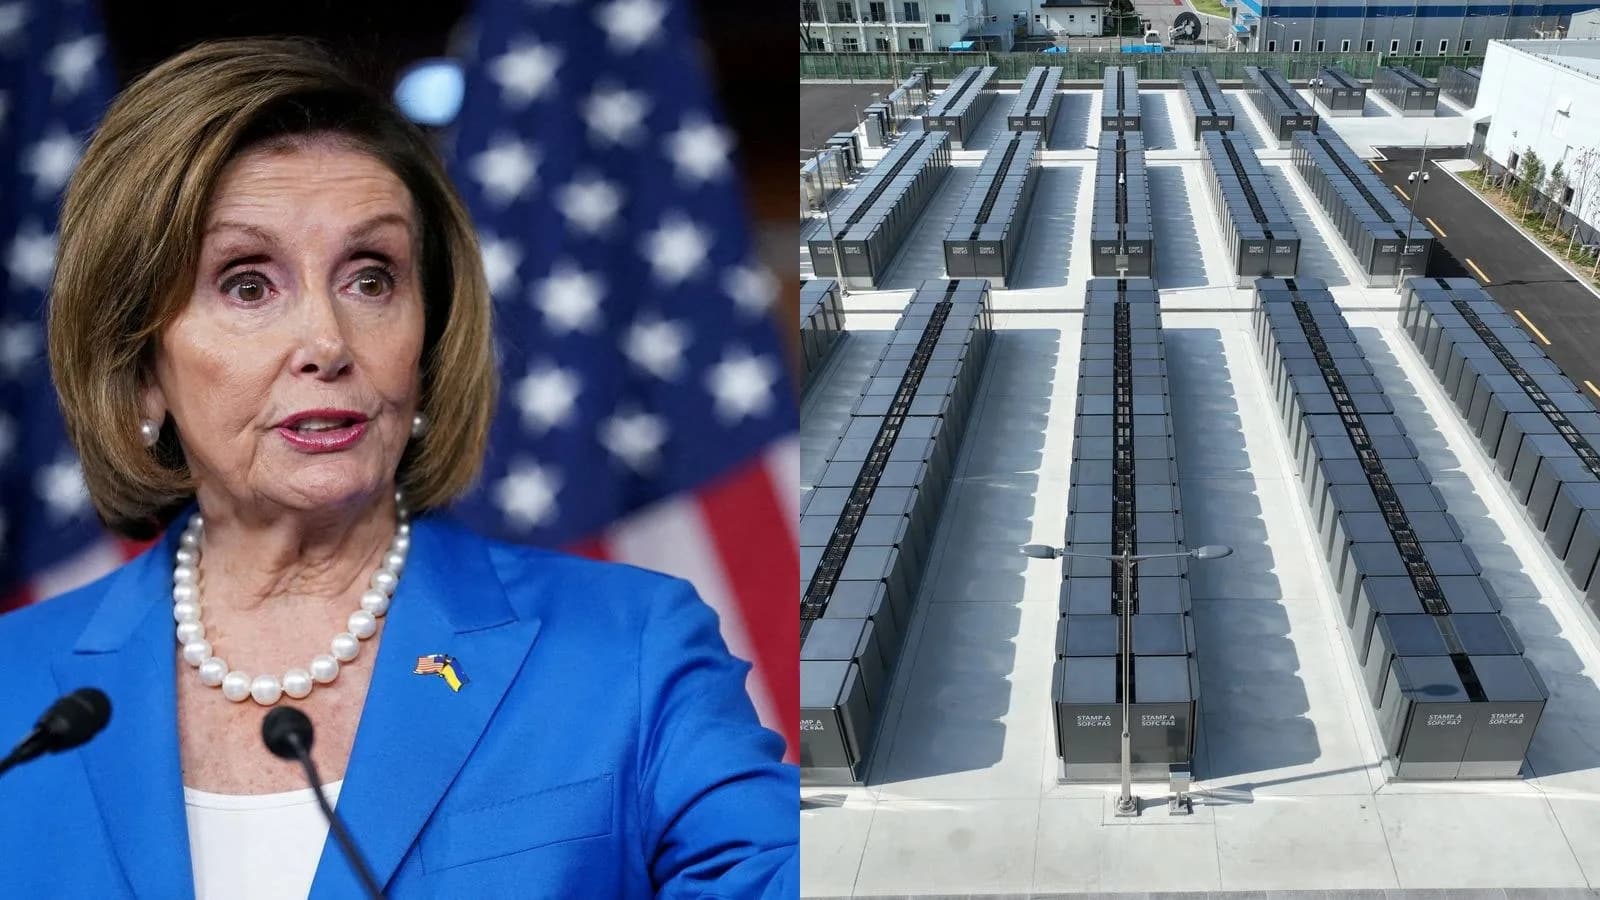
Bloom Energy, pour qui n'a jamais croisé le nom, ce sont les générateurs qui fabriquent de l'électricité sur place, dans les usines, les hôpitaux et surtout les centres de données, à partir de gaz ou d'hydrogène et sans attendre un raccordement au réseau. La société est née en 2001 en Californie et emploie 2 214 personnes.
Deux mouvements de cours se sont enchaînés, et ils ne disent pas la même chose. Le titre a d'abord gagné 7,35% pendant la séance du 4 septembre, de 235,55 à 252,87 dollars, alors que l'annonce n'était pas encore tombée : la veille avait déjà progressé de plus de 8%, et le marché anticipait le rééquilibrage. La réaction à l'annonce elle-même est venue après la clôture, avec 5,25% supplémentaires, à 266,14 dollars hors séance.
Une réserve sur ce dernier chiffre : une cotation hors séance se traite sur des volumes faibles et ne préjuge pas de l'ouverture suivante. Elle indique une direction, pas un niveau acquis. Une précision sur le premier, aussi : un fournisseur d'indice ne motive jamais son choix par une opinion sur le prix d'une action. Il sélectionne sur des critères de taille, de liquidité et de rentabilité comptable. Personne, chez S&P Dow Jones Indices, n'a jugé que Bloom Energy était bon marché.

Ce que le prix incorpore déjà
Une entrée dans un indice change la liste des détenteurs, pas les comptes. D'où l'impact neutre, quelle que soit l'ampleur du mouvement de cours.
Reste la seule question qui vaille à ce niveau de prix : qu'est-ce que le cours suppose déjà ? Le calcul qui y répond, le Reverse-DCF, part du prix payé aujourd'hui et remonte à l'envers jusqu'à la performance qu'il faudra réaliser pour le justifier. Ici, il suppose une progression du free cash flow, l'argent qui reste une fois le fonctionnement et les investissements payés, de près de 29% par an pendant dix ans. Sur les cinq dernières années, la société a fait croître son chiffre d'affaires de 20,57% par an. L'écart est d'environ huit points, chaque année, pendant dix ans, et l'entrée dans l'indice n'en efface aucun.
Le multiple raconte la même histoire. Le titre se paie 94,67 fois les bénéfices attendus sur l'exercice à venir, quand la médiane de son sous-secteur, 168 sociétés, se paie 32,28 fois. Autrement dit, pour un dollar de bénéfice attendu, l'acheteur de Bloom Energy paie près de trois fois ce que paie l'acheteur moyen du secteur. Ce n'est pas une anomalie en soi : un multiple élevé est le prix normal d'une croissance forte. Il devient un risque quand la croissance qu'il suppose dépasse celle que l'entreprise a démontrée, ce qui est le cas ici.
Le rendement des flux disponibles ferme le tableau, à 0,84% de la capitalisation. Traduit en clair : pour 100 dollars investis, l'entreprise produit aujourd'hui moins d'un dollar de trésorerie libre par an. Elle en a produit 627 millions sur les douze derniers mois, un montant réel et récent, mais qui reste petit rapporté à ce que le marché paie pour l'obtenir. Le pari ne porte pas sur ce qu'elle génère, il porte sur ce qu'elle générera.
Savoir si cette hypothèse tient demande de noter l'entreprise pilier par pilier, de la rentabilité à la solidité du bilan. Le détail du score par dimension le fait.

Ce que le marché en fait déjà
À la clôture du 4 septembre, l'action valait 252,87 dollars, avant les 266,14 dollars traités hors séance. Elle évolue dans une fourchette annuelle comprise entre 52,00 et 351,28 dollars, ce qui donne la mesure du parcours : sur un an, le titre gagne 379,37%, et 179,20% depuis le 1er janvier. Il reste malgré tout 28% sous son plus haut des douze derniers mois, atteint avant la correction de l'été.
Les 29 analystes qui suivent la valeur sont majoritairement positifs, mais divisés. Leur note moyenne ressort à 2,24 sur une échelle où 1 est le plus favorable : dans le détail, 15 sont positifs, 12 neutres et 2 négatifs. Leur objectif moyen tourne autour de 275 dollars, soit près de 9% au-dessus du cours du 4 septembre.
Cette moyenne cache l'essentiel. Les cibles individuelles vont de 97 à 390 dollars, un écart de 1 à 4 sur la même société, à la même date, avec les mêmes comptes publiés. Sur un titre qui a été multiplié par près de cinq en un an, une dispersion pareille dit une chose simple : personne ne partage les mêmes hypothèses de croissance, et l'objectif moyen est une moyenne de désaccords, pas un point d'atterrissage.
La direction neutre de cette actualité et la violence du mouvement de cours ne se contredisent pas pour autant. Le marché n'a pas réévalué l'entreprise, il a anticipé les ordres de fonds qui, eux, n'ont pas le choix : un fonds qui réplique le S&P 500 doit détenir chaque société de l'indice, quel qu'en soit le prix. C'est un flux, et un flux a une date de fin connue, le 21 septembre, après laquelle le titre retrouve le seul juge qui compte sur la durée, ses résultats.

Le point de bascule
Le prochain rendez-vous qui compte est le 29 octobre, date estimée de la publication de résultats, cinq semaines après l'entrée dans l'indice. Deux chiffres y seront regardés : la trajectoire du chiffre d'affaires, et la marge.
Le premier scénario est celui où la pente tient. Les analystes attendent environ 4,1 milliards de dollars de chiffre d'affaires en 2026, puis 6,8 milliards en 2027, contre 3,11 milliards réalisés sur les douze derniers mois. Si ces montants se matérialisent, la croissance de près de 29% par an que le cours suppose cesse d'être une hypothèse héroïque et redevient une extrapolation de ce que l'entreprise fait déjà.
Le second est celui où la marge décide à la place du chiffre d'affaires. Elle n'a aucun historique stable : d'un exercice à l'autre, elle a varié avec un écart-type de 37,25 points, et le trimestre comparable de l'an dernier était encore une perte de 42,19 millions de dollars. Le retour aux actionnaires est par ailleurs négatif, à -0,10%, sans dividende ni rachat d'actions : la société consomme du capital, elle n'en rend pas. Une croissance forte payée par des marges qui font le grand écart ne produit pas les flux que le cours escompte.
Tant que la marge varie de plus de 30 points d'un exercice à l'autre et que le cours suppose une croissance supérieure d'environ huit points à celle que l'entreprise a réalisée, l'entrée dans l'indice reste un flux, et le multiple reste le prix d'une promesse. Si les 6,8 milliards de 2027 arrivent avec une marge qui se stabilise, le même multiple devient la valorisation d'une trajectoire démontrée.

Les données, en clair
- Rééquilibrage indiciel : la révision périodique de la composition d'un indice par son fournisseur. Les fonds qui le répliquent doivent ensuite ajuster leurs positions. Ici, effet avant l'ouverture du 21 septembre 2026.
- Reverse-DCF : le calcul qui part du cours et remonte à la croissance que le marché suppose déjà. Bloom Energy : 28,75% par an sur dix ans, contre 20,57% de croissance annuelle réalisée sur cinq ans, soit un écart de 8,18 points (données du 5 septembre 2026).
- Free cash flow (flux de trésorerie disponible) : l'argent qui reste une fois payés le fonctionnement et les investissements. Bloom Energy : 627 millions de dollars sur les douze derniers mois.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice à venir. Bloom Energy : 94,67 fois, contre 32,28 fois pour la médiane de son sous-secteur, soit 168 sociétés.
- Rendement des flux disponibles : les flux disponibles rapportés à la capitalisation. Plus il est bas, plus la trésorerie produite se paie cher. Bloom Energy : 0,84%.
- Retour aux actionnaires : ce que la société rend à ses porteurs par dividende et rachat d'actions, net des actions nouvellement émises. Bloom Energy : -0,10%, sans dividende ni rachat.
- Stabilité de la marge : la variation de la marge d'un exercice à l'autre. Bloom Energy : un écart-type de 37,25 points.