
Valeo (FR), l'équipementier automobile français, a perdu 11,54% en Bourse le 23 octobre au lendemain de ses ventes du troisième trimestre, en recul de 2,6%. Mais les objectifs annuels sont confirmés, et c'est le second semestre que le marché remet en cause.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, génération de trésorerie |
Ce que Valeo a publié
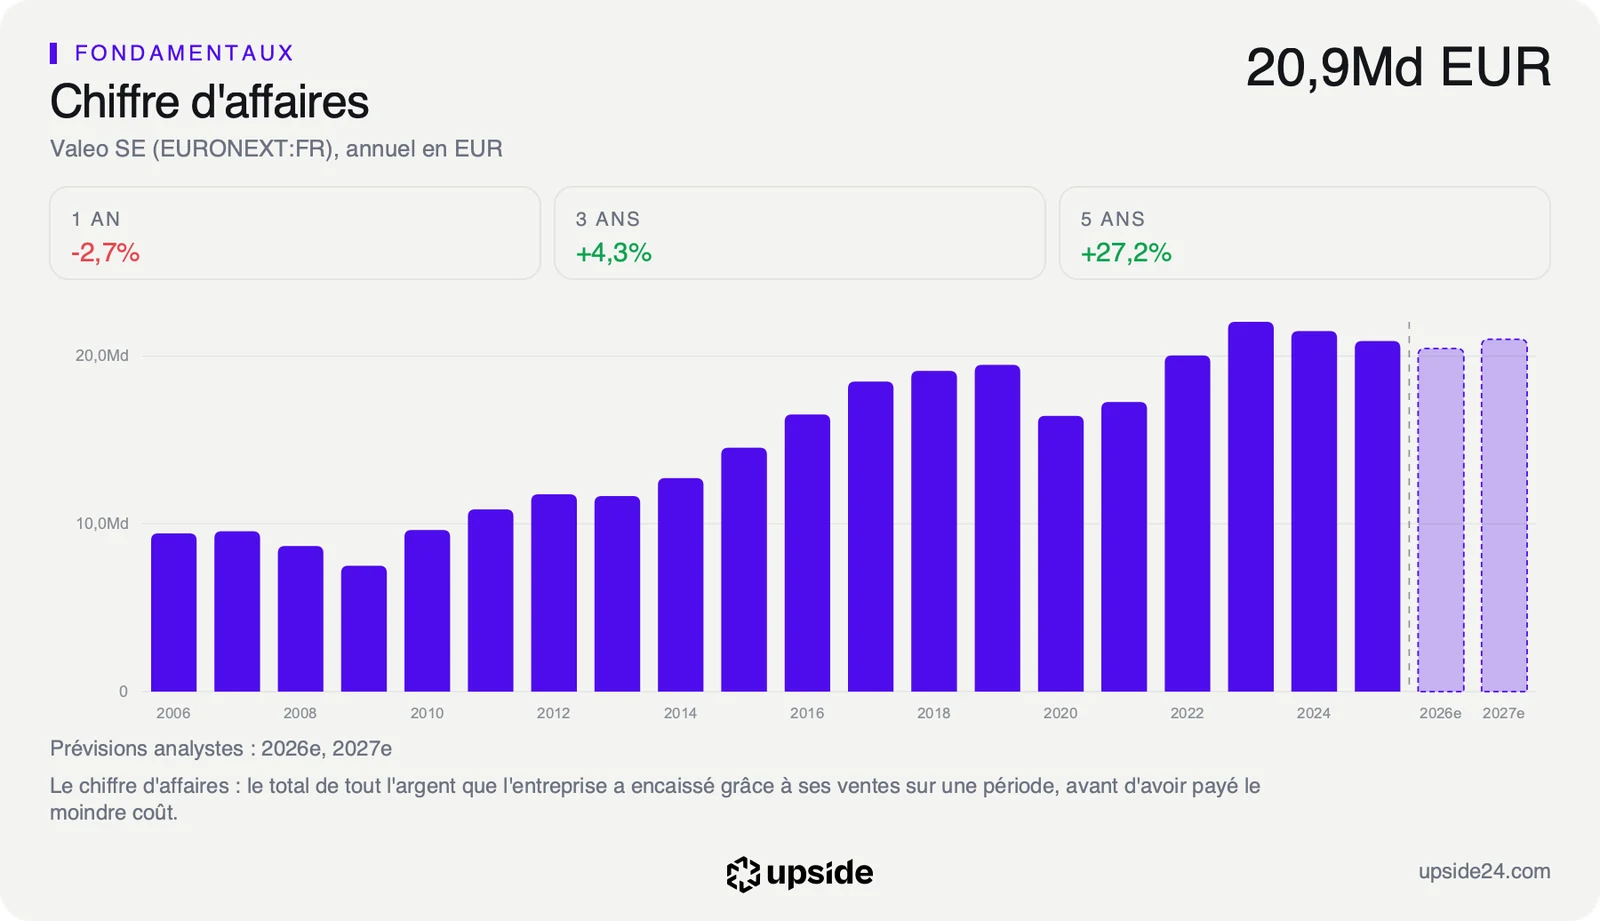
Valeo a publié le 22 octobre au soir un chiffre d'affaires de 4 881 millions d'euros pour le troisième trimestre, en baisse de 2,3% sur un an. À périmètre et taux de change constants, c'est-à-dire hors effets des devises et des cessions, le recul atteint 2,6%. Le trimestre pèse près d'un quart des 20,903 milliards d'euros de ventes du dernier exercice.
Valeo, c'est la climatisation, les phares et les caméras d'aide à la conduite d'une grande partie des voitures vendues en Europe, livrés directement aux constructeurs. Ces ventes de première monte, celles faites aux usines automobiles, ont reculé de 3,8% quand la production mondiale de voitures ne baissait que de 1,6%. Valeo perd donc 2,2 points face au marché qu'il équipe.
L'écart se creuse en Europe et en Chine, où les ventes aux constructeurs font chacune 7 points de moins que la production. L'Amérique du Nord, avec 5 points d'avance, compense en partie. L'Asie hors Chine fait 3 points de mieux que la production. La pièce de rechange vendue aux garages progresse de 3,0%.
Par division, la propulsion et la gestion thermique, baptisée Power, recule de 9,6%. Les aides à la conduite et l'électronique de Brain progressent de 8,2%, et l'éclairage de Light recule de 3,2%. La division la plus exposée à l'Europe tire donc l'ensemble vers le bas.
La direction confirme ses objectifs pour 2026, avec un chiffre d'affaires de 20 à 21 milliards d'euros, une marge opérationnelle de 4,7% à 5,3% et un flux de trésorerie libre supérieur à 400 millions d'euros. « Notre niveau d'activité au troisième trimestre s'inscrit dans la lignée de nos objectifs », a déclaré Christophe Périllat, directeur général de Valeo. Le 16 octobre, Upside analysait son annonce sur la voiture autonome, en attendant ces ventes.
Un second semestre qui doit tout porter
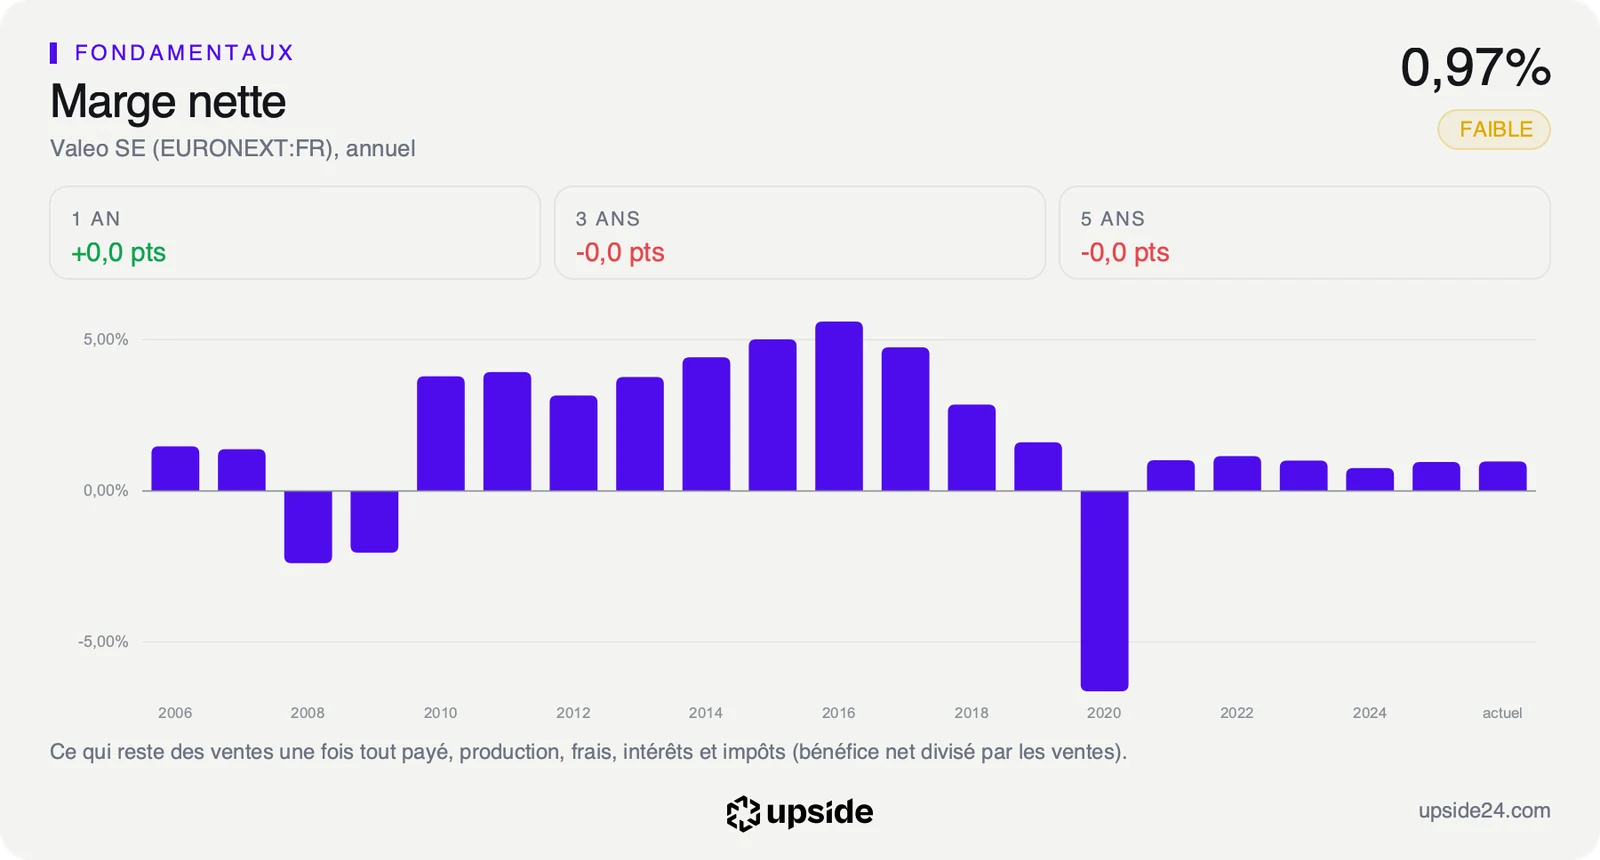
Une publication de ventes se lit d'abord dans la marge, la part du chiffre d'affaires qui reste une fois les coûts payés. Chez Valeo, la marge nette ne dépasse pas 0,97% sur douze mois, contre 4,87% pour la médiane des 372 équipementiers automobiles de son sous-secteur. Il reste donc moins d'un euro de bénéfice pour 100 euros de ventes, environ cinq fois moins que chez l'équipementier du milieu du classement.
Avec une marge aussi mince, chaque point de ventes perdu face à la production pèse sur un bénéfice déjà étroit. La marge opérationnelle, le résultat avant intérêts et impôts rapporté aux ventes, ressort à 4,49% sur douze mois contre 6,05% pour la médiane. L'objectif de 4,7% à 5,3% demande donc encore un effort sur la fin d'année.
Le communiqué vise pour le second semestre une marge et un flux de trésorerie libre « équivalents » à ceux du premier. Jefferies relève que la direction les voulait jusqu'ici au moins équivalents, et juge le discours plus prudent. Les objectifs chiffrés restent les mêmes, et la marge de sécurité que le marché croyait avoir disparaît.
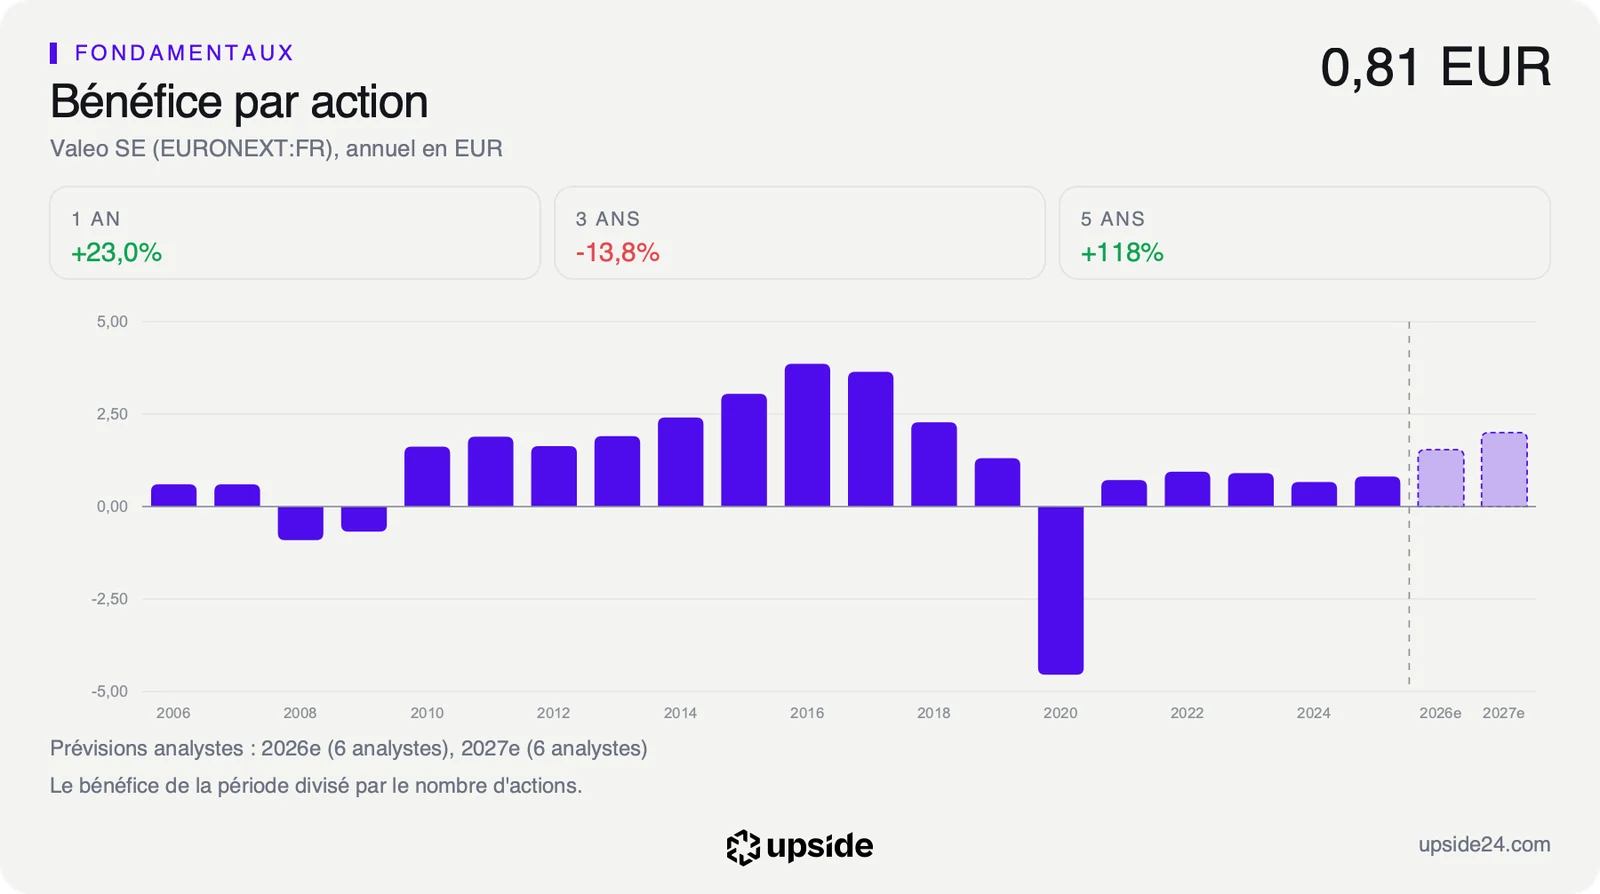
Tout le dossier repose sur le bénéfice par action, la part du bénéfice qui revient à chaque action. Il était de 0,81 euro sur le dernier exercice, et les analystes l'attendent à environ 1,54 euro cette année, soit une hausse d'environ 50%. Leur estimation a déjà reculé de 1,22% sur le dernier mois, avant même la publication.
Le flux de trésorerie publié pour Valeo par les bases de données ne suit pas la définition de la société, qui déduit aussi ses loyers et ses intérêts. Le calcul qui part du cours pour remonter à la croissance de trésorerie qu'il suppose n'est donc pas exploitable ici. L'ancrage passe par le prix face à l'histoire de l'action.
Le PER, le nombre d'années de bénéfice que l'acheteur paie d'avance, ressort à 7,58 fois les bénéfices attendus cette année, contre 9,59 pour la médiane du sous-secteur. Face à sa propre histoire, le PER des douze derniers mois se situe dans les 30% les plus faibles des cinq dernières années, c'est-à-dire que l'action a coûté plus cher environ sept fois sur dix.
La comparaison complète avec les 372 sociétés du sous-secteur se trouve dans le rapport de Valeo sur l'app Upside, ratio par ratio.
Ce que le marché en fait déjà
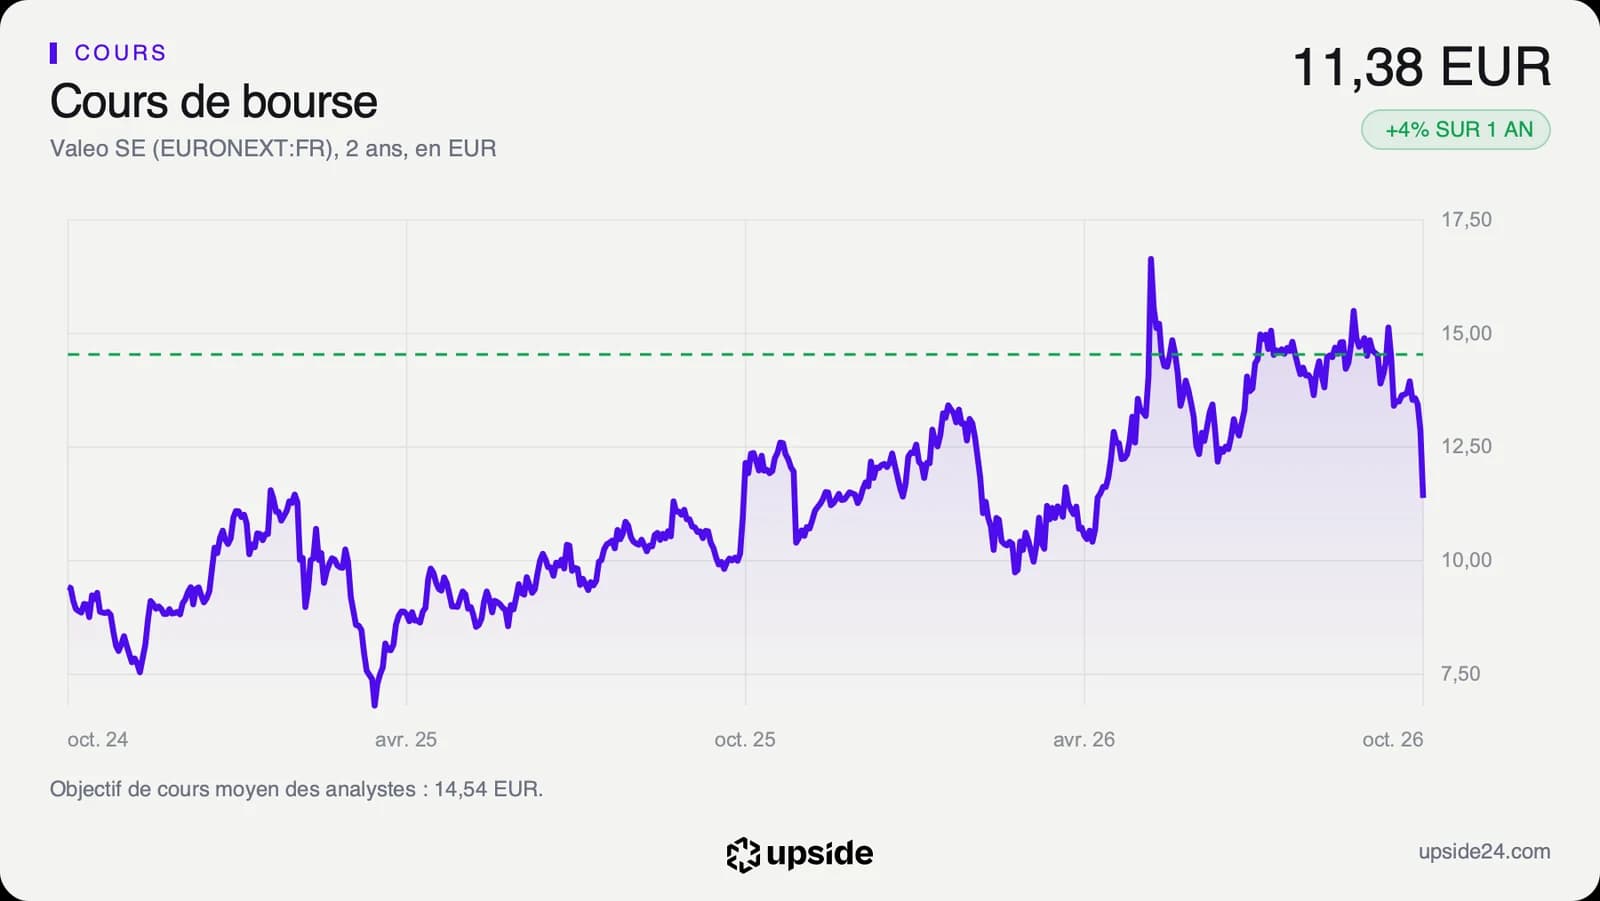
L'action Valeo a clôturé à 11,38 euros le jeudi 23 octobre, en baisse de 11,54% sur la séance. Elle avait déjà cédé 4,31% la veille, avant la publication. La chute s'est creusée au fil de la journée, de 8,3% en séance selon Les Echos Investir à 8,78% vers 11h, pour finir bien plus bas à la clôture.
Le titre cote désormais 34,31% sous son plus haut des douze derniers mois, 17,325 euros en séance, et au-dessus de son plus bas de 9,438 euros. Sur un an, il gagne encore 3,78%, mais il recule de 2,19% depuis le 1er janvier. Le cours évolue 11,83% sous sa moyenne des deux cents dernières séances et nettement sous celle des cinquante dernières, à 14,20 euros. Sur un an, la médiane de son sous-secteur recule de 13,94%, et l'action Valeo avait donc mieux résisté que ses voisines jusqu'à cette publication.
L'indice de force relative sur quatorze séances compare la vigueur des hausses à celle des baisses, sur une échelle de 0 à 100. Il ressort à 25,13, sous le seuil de 30 qui signale un excès de ventes.
Sur les 14 analystes qui suivent la valeur, 6 sont positifs, 6 neutres et 2 négatifs. Leur objectif de cours moyen ressort à environ 14,5 euros, avec des cibles qui vont de 11 à 22 euros. Cet objectif est celui du consensus et il laisse environ 28% de hausse, un écart creusé par la chute du cours plus que par des objectifs relevés.
Jefferies maintient un avis positif et un objectif de 17,85 euros, tout en relevant des ventes 1% sous les attentes. UBS reste neutre avec un objectif de 13 euros. La banque juge un peu optimiste la croissance de -1,3% que les objectifs supposent pour le quatrième trimestre, au vu des prévisions de production automobile.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, prévue le 25 février 2027. La marge opérationnelle du second semestre dira si l'objectif de 4,7% à 5,3% est tenu. Le bénéfice par action de l'exercice dira si le rebond attendu par les analystes a eu lieu. Le dividende en dépend aussi, avec un rendement de 3,87% contre 1,15% pour la médiane du sous-secteur.
Tant que la marge opérationnelle reste dans la fourchette de 4,7% à 5,3% et que le bénéfice par action approche 1,54 euro, le recul des ventes reste un trimestre difficile dans un plan tenu. Le PER de 7,58 fois paie alors un bénéfice qui double presque en un an, avec un retard sur la production automobile que Brain et l'Amérique du Nord compensent en partie.
Si les ventes du quatrième trimestre reculent davantage que les 1,3% supposés et que la marge sort sous 4,7%, le rebond des bénéfices se décalerait d'un exercice. Avec une marge nette de 0,97% et une dette nette de 3,685 milliards d'euros, ce même multiple paierait un bénéfice qui stagne plutôt qu'un redressement.