
Schneider Electric (SU), le spécialiste français de la gestion de l'énergie, a levé 6 milliards d'euros en actions nouvelles pour payer une partie du rachat de PTC. Mais ces titres ont été vendus sans priorité aux actionnaires existants, et l'action recule de 3,31% vers 14h15, à quelques euros du prix de placement.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Nombre d'actions, structure de financement |
Ce qui a été placé
Schneider Electric a lancé lundi 19 octobre à 17h40, après la clôture de la Bourse de Paris, une augmentation de capital d'environ 6 milliards d'euros. Les actions ont été proposées pendant la soirée à des investisseurs professionnels, selon une procédure accélérée. Le groupe a publié le résultat mardi 20 octobre à 7h50 avec 25 millions d'actions nouvelles vendues à 240 euros chacune.
Ce prix représente une décote de 4,99% sur la clôture de lundi, à 252,60 euros. Les actions nouvelles pèsent environ 4,32% du capital d'avant l'opération. Elles seront livrées le 22 octobre et cotées aux côtés des titres existants. Le placement a été coordonné par Morgan Stanley, Société Générale et BNP Paribas, avec un engagement de 90 jours après la livraison.
Schneider Electric, ce sont les tableaux électriques, les disjoncteurs et les automates qui font tourner un immeuble, une usine ou un centre de données. PTC fournit les logiciels sur lesquels les ingénieurs dessinent en 3D les produits industriels.
L'opération s'est faite sans droit préférentiel de souscription. Ce droit permet d'ordinaire à chaque actionnaire d'acheter sa part des actions nouvelles pour ne pas être dilué. Selon l'exemple donné par le groupe, un actionnaire qui détenait 1% du capital et n'a pas participé n'en détient plus qu'environ 0,96%.
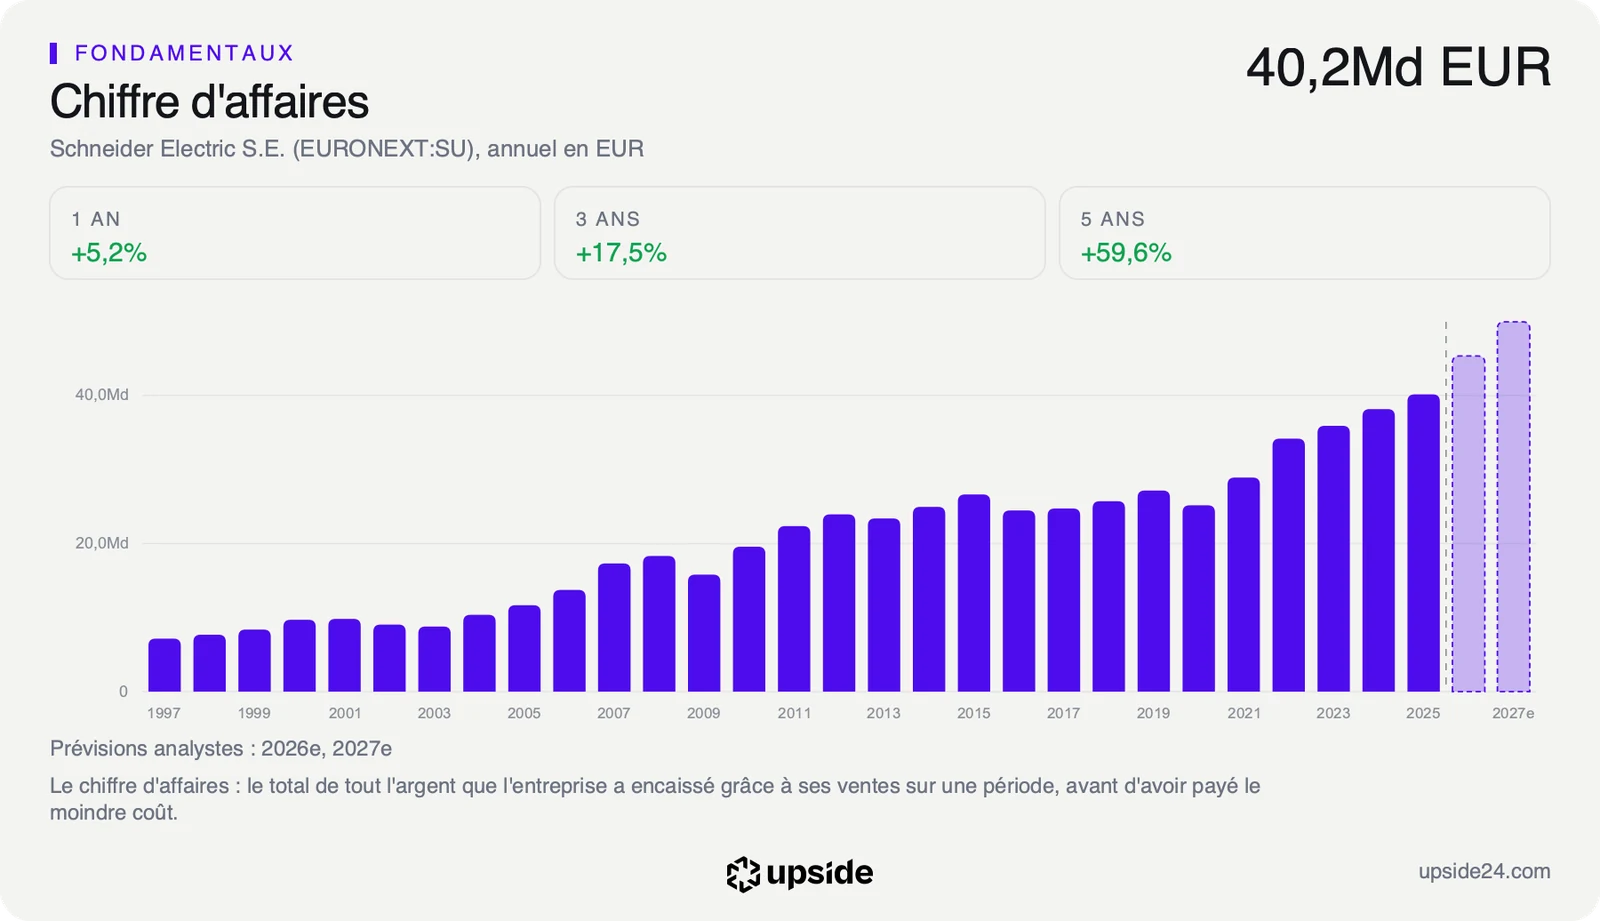
Les 6 milliards d'euros représentent près d'une année de trésorerie disponible, puisque le groupe a dégagé 6,19 Md EUR sur douze mois. Ils financent une partie du rachat de PTC annoncé le 5 octobre pour 23,7 milliards de dollars, dette comprise, et dont la première analyse est ici. Le reste passera par des émissions de dette et un crédit relais. La clôture du rachat est attendue au troisième trimestre 2027.
Moins de dette, plus d'actions
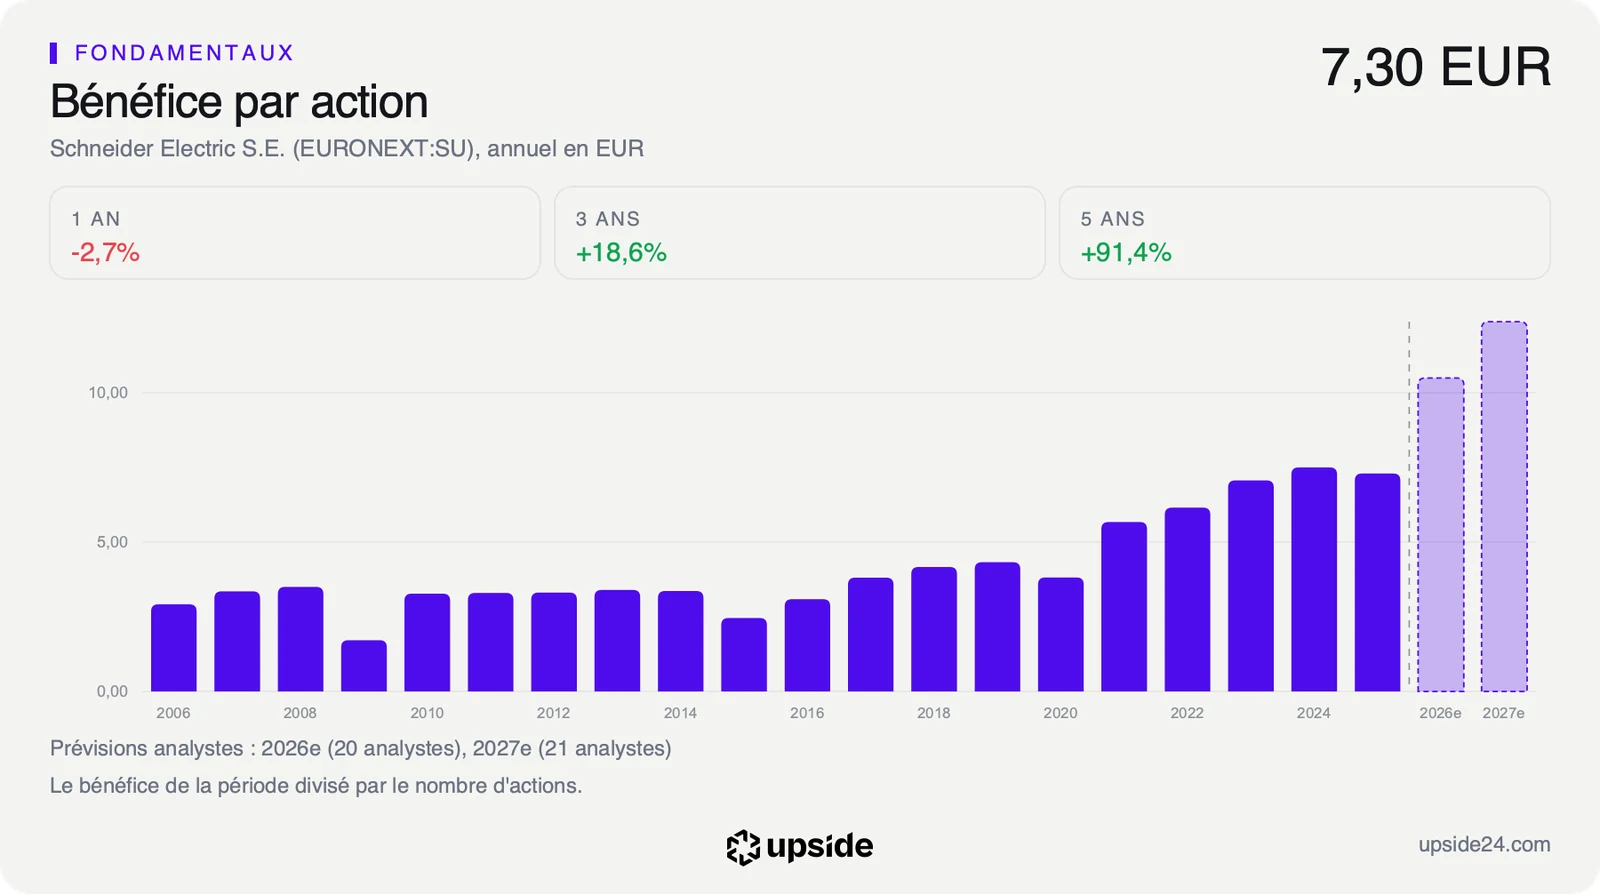
Une augmentation de capital agit sur le nombre d'actions. Le bénéfice du groupe ne change pas le jour de l'émission, mais il se partage entre environ 4% d'actions en plus. À bénéfice égal, chaque action existante en porte donc environ 4% de moins, jusqu'à ce que PTC apporte ses propres profits à partir de 2027.
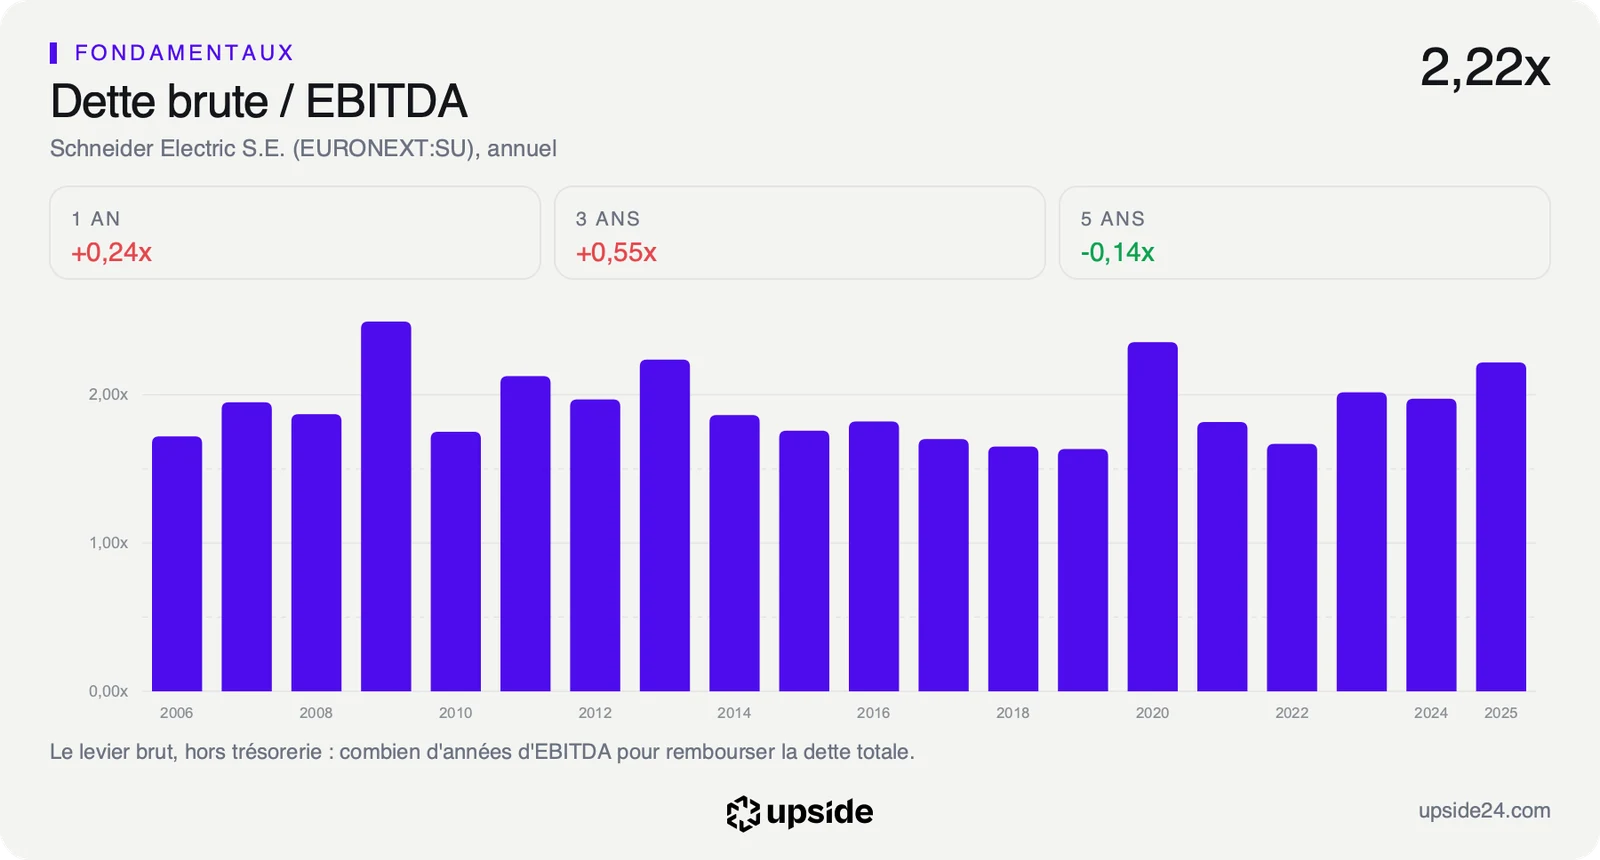
En échange, le groupe emprunte moins pour payer PTC. Le levier de Schneider, c'est-à-dire sa dette nette rapportée à son résultat d'exploitation avant amortissements (l'EBITDA), ressort à 1,69 fois contre 0,34 fois pour la médiane des 451 sociétés de son sous-secteur. Chaque euro levé en actions est un euro de dette en moins sur un levier qui va monter à la clôture du rachat.
Le 5 octobre, le groupe annonçait entre 5 et 6 milliards d'euros d'actions nouvelles et entre 16 et 17 milliards d'euros de dette. Il a levé le haut de la fourchette en actions, ce qui réduit d'autant la part à emprunter. Le dividende, qui rapporte 1,72% après douze années de hausse, sera lui aussi versé sur un nombre d'actions plus élevé.
Le groupe a les moyens de porter cette dette. Son résultat d'exploitation couvre 13,12 fois les intérêts qu'il paie, et son ROIC, ce qu'il gagne pour chaque euro investi, atteint 12,44% contre 5,36% pour la médiane du sous-secteur. Schneider se classe ainsi parmi les sociétés les plus rentables de son secteur.
Une augmentation avec droit préférentiel aurait pris plusieurs semaines, quand ce placement s'est bouclé en une soirée. Les actionnaires ont appris l'opération lundi soir, sans pouvoir y participer, et le prix a été fixé sous le dernier cours. La dilution reste faible à l'échelle du groupe. Elle tombe pourtant sur un titre qui a déjà perdu de la valeur depuis l'annonce du rachat.
Au cours du 20 octobre, le prix de l'action suppose que le free cash flow, l'argent qui reste une fois payés l'activité et les investissements, croisse d'environ 6,9% par an pendant dix ans. Le bénéfice par action a progressé de 13,86% par an sur les cinq derniers exercices. Le cours suppose donc une croissance plus lente que celle déjà réalisée, avant même l'apport de PTC.
L'analyse complète de Schneider Electric reprend la rentabilité, le bilan et la valorisation, dimension par dimension.
Ce que le marché en fait déjà
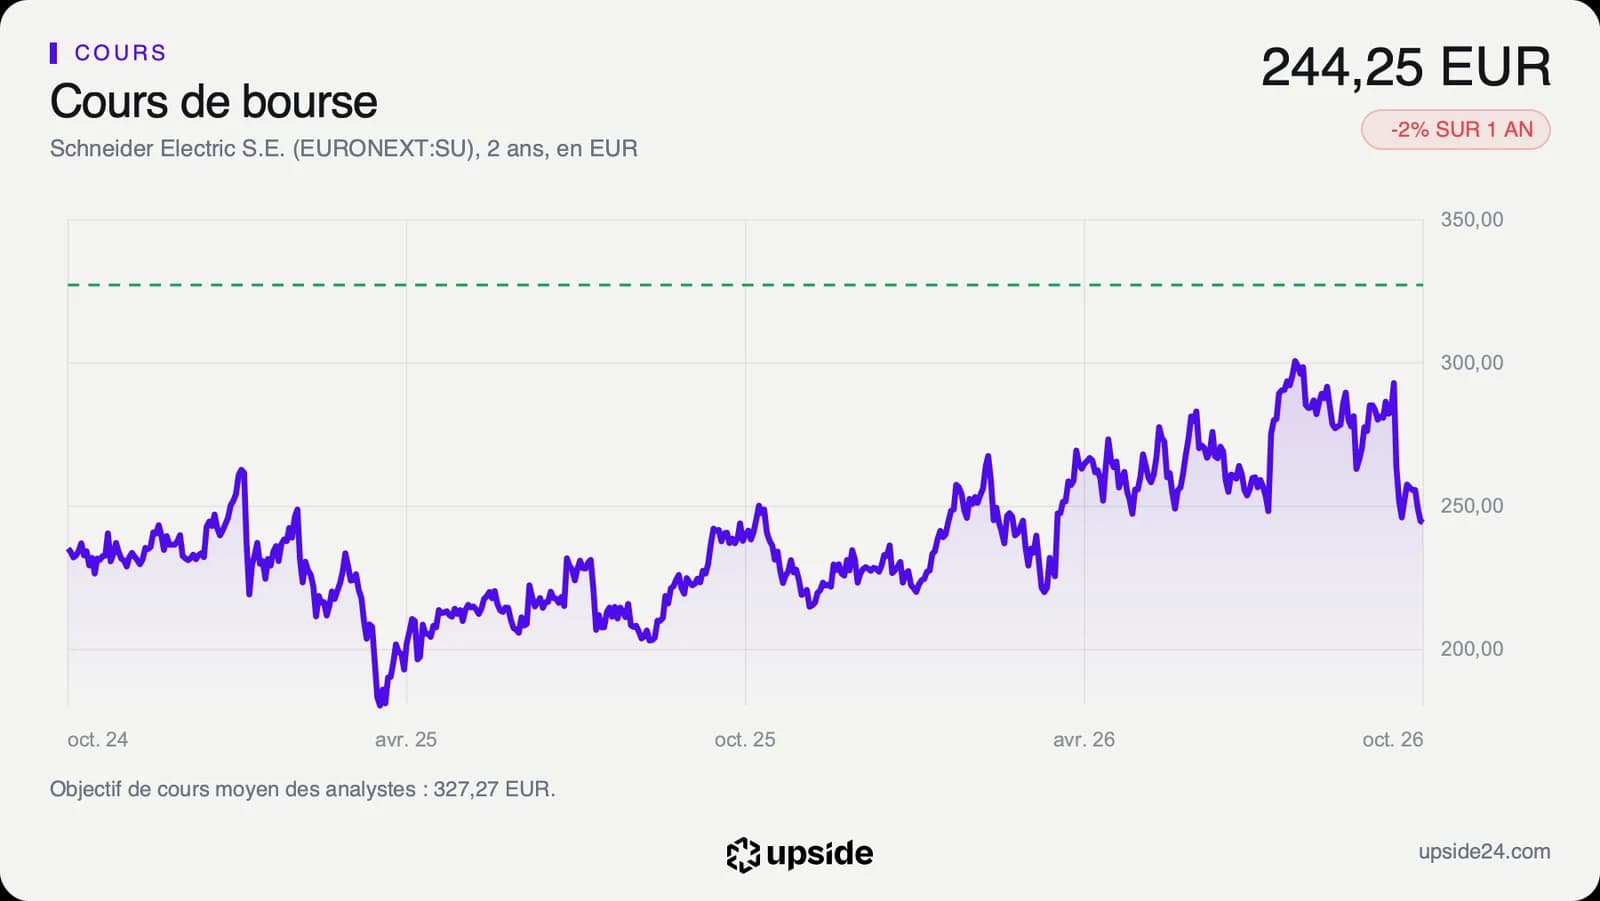
L'action cotait 244,25 euros vers 14h15 mardi à Paris, en recul de 3,31% sur la clôture de lundi. Elle reste ainsi environ 1,8% au-dessus du prix payé par les nouveaux actionnaires, à 240 euros. Ce prix sert désormais de repère de court terme, puisque les acheteurs de lundi soir sont en gain tant que le cours reste au-dessus, et que leurs titres s'échangeront dès la livraison de jeudi. Depuis la clôture du 2 octobre, la dernière avant l'annonce du rachat de PTC, le titre a perdu 19,39%.
Sur un an, l'action recule de 1,61% et cote 21,79% sous son plus haut des cinquante-deux dernières semaines, à 312,30 euros. Le cours évolue 9,02% sous sa moyenne des 200 dernières séances, à 268,47 euros, signe d'une tendance redevenue baissière.
Le RSI sur quatorze séances, un indicateur sur 100 de l'intensité des mouvements récents, ressort à 33,54. Il approche de la zone de 30 où l'on parle d'excès de vente, sans l'atteindre.
Le titre se paie 23,67 fois les bénéfices attendus pour l'exercice en cours, contre 21,96 fois pour la médiane de son sous-secteur. Son PER glissant, le cours rapporté aux bénéfices des douze derniers mois, reste dans les 15 % les plus élevés des cinq dernières années. Il laisse peu de marge à une déception.
Sur 22 analystes, 18 sont positifs, 4 neutres et aucun n'est négatif. Leur objectif moyen ressort à environ 327 euros, dans une fourchette de 262 à 370 euros. Même la cible la plus basse reste au-dessus du cours actuel. Ce consensus favorable n'a pas empêché la baisse de près d'un cinquième depuis le 2 octobre, signe que la Bourse attend des preuves sur le financement avant de suivre les analystes. Le bénéfice par action attendu pour 2026 a été relevé de 5,14% en 90 jours.
Le point de bascule
Le prochain rendez-vous est le 29 octobre, date de la publication du chiffre d'affaires du troisième trimestre, pour lequel les analystes attendent environ 11,1 Md EUR. Le groupe pourrait aussi y préciser le calendrier de la dette encore à lever pour PTC. La livraison des actions nouvelles le 22 octobre fixe en outre le nombre de titres sur lequel les analystes recalculeront leurs bénéfices par action.
Tant que les estimations de bénéfice continuent de monter, comme les 5,14% de hausse sur 90 jours, la dilution d'environ 4% reste absorbée par la croissance des profits. Le multiple de 23,67 fois paie alors un groupe très rentable qui finance son plus gros rachat sans dégrader son levier au-delà de ce qui était annoncé.
Si le trimestre déçoit ou que la dette levée coûte plus cher que prévu, le bénéfice par action attendu d'environ 10,5 euros pour 2026 se répartira sur plus d'actions sans compensation immédiate. Le prix de placement de 240 euros deviendra alors la référence d'un titre qui a déjà perdu près d'un cinquième de sa valeur depuis l'annonce du rachat.