
Points clés
- Tout paiement en espèces dépassant 10 000 euros à un commerçant ou prestataire de services sera interdit en Europe.
- Les paiements fractionnés dont le total dépasse ce seuil tombent sous le même régime.
- Dès 3 000 euros réglés en liquide, une vérification d'identité devient obligatoire.
- Les États membres peuvent fixer un plafond encore plus bas que le seuil européen.
- La France plafonne déjà ces paiements à 1 000 euros depuis 2015.
- Bitcoin s'impose comme une alternative décentralisée face à la restriction progressive du liquide.
Un plafond européen, des règles nationales plus strictes
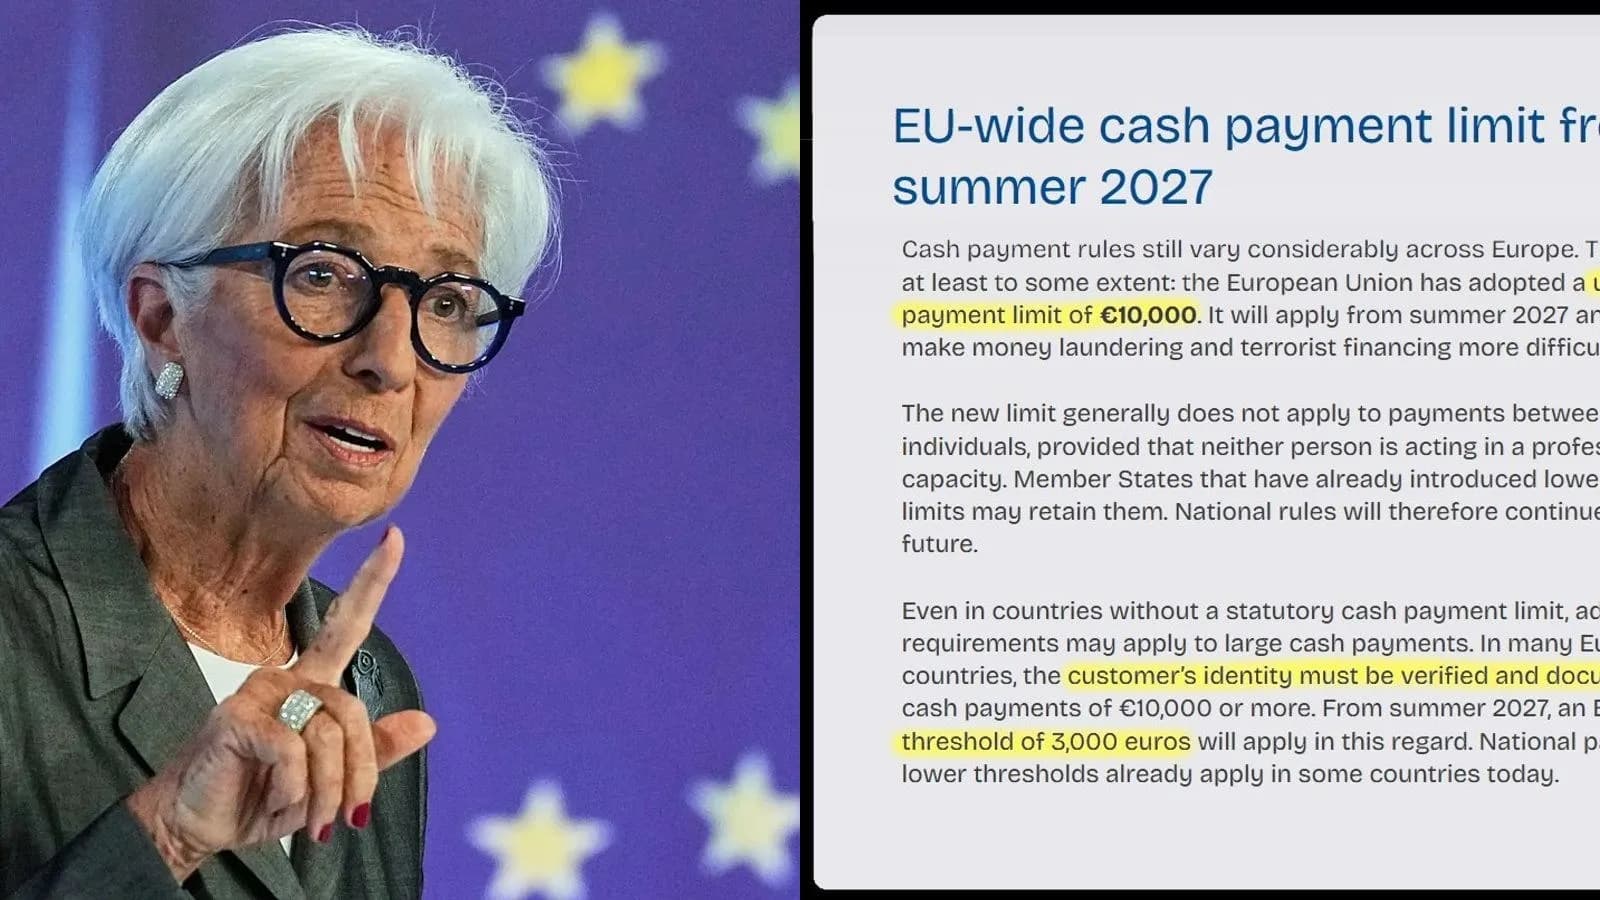
Le nouveau règlement européen anti-blanchiment pose un seuil commun : tout paiement en espèces dépassant 10 000 euros à un commerçant ou à un prestataire de services sera interdit. La mesure vise aussi les paiements fractionnés : plusieurs versements liés entre eux tombent sous le même régime dès lors que leur total franchit le seuil. Autrement dit, découper une transaction en plusieurs règlements distincts pour contourner la limite ne suffit pas à échapper à l'interdiction, dès lors que ces versements sont considérés comme liés.
En deçà de cette limite, la vigilance reste de mise. À partir de 3 000 euros réglés en liquide, une vérification d'identité devient obligatoire. Ce mécanisme d'identification intermédiaire vise à tracer les flux avant même d'atteindre le plafond absolu. Il crée ainsi une zone de surveillance graduée : en dessous de 3 000 euros, les transactions en espèces restent libres de toute obligation d'identification ; entre 3 000 et 10 000 euros, l'identité du payeur doit être établie ; au-delà de 10 000 euros, le paiement en liquide est purement et simplement interdit.
Les États membres conservent la faculté de descendre encore plus bas que le seuil européen. La France en est l'illustration la plus nette : depuis 2015, le code monétaire et financier limite à 1 000 euros les paiements en espèces effectués par un particulier auprès d'un professionnel. Le seuil européen à 10 000 euros ne changera donc rien pour les résidents français, déjà soumis à une contrainte dix fois plus sévère. Ce cas illustre concrètement la logique du texte européen : il fixe un plancher harmonisé vers le haut, mais laisse chaque pays libre d'aller plus loin dans la restriction. D'autres États membres qui n'ont pas encore adopté de plafond national aussi bas que la France se retrouveront, eux, directement concernés par la nouvelle règle européenne.
Cette architecture à deux niveaux, un seuil européen commun et des règles nationales potentiellement plus contraignantes, reflète la volonté de construire un cadre cohérent à l'échelle du marché intérieur tout en respectant les choix déjà opérés par certains pays. Le règlement s'appuie par ailleurs sur un corpus existant, notamment la directive anti-blanchiment de 2015, qui imposait déjà des obligations de déclaration pour les grandes transactions en espèces.
Bitcoin, alternative aux espèces dans un espace de plus en plus contrôlé
Derrière la mécanique réglementaire, une tendance de fond : l'espace du paiement anonyme se réduit en Europe. Le règlement anti-blanchiment s'inscrit dans un mouvement plus large de traçabilité des flux financiers, qui touche aussi bien les virements bancaires que les transactions en actifs numériques.
Dans ce contexte, Bitcoin s'impose comme une alternative que certains mettent en avant face à la restriction progressive du liquide. Décentralisé et non soumis aux plafonds de paiement en espèces, il offre une forme de liberté de transaction que le cadre réglementaire européen ne peut pas directement encadrer de la même façon. Pour ceux qui souhaitent comprendre son fonctionnement, notre guide sur Bitcoin détaille les bases, l'achat et la sécurisation.
La convergence entre restriction du liquide et montée en puissance des actifs numériques n'est pas un hasard : à mesure que les États resserrent le contrôle sur les espèces, les alternatives décentralisées gagnent en pertinence pour une partie des utilisateurs. Chaque tour de vis réglementaire sur la trésorerie pose la même question : vers quels instruments les utilisateurs soucieux de conserver une marge d'autonomie dans leurs transactions vont-ils se tourner ? Bitcoin, par sa nature décentralisée, reste structurellement hors de portée des plafonds de paiement en espèces que l'Europe et ses États membres continuent de resserrer.