
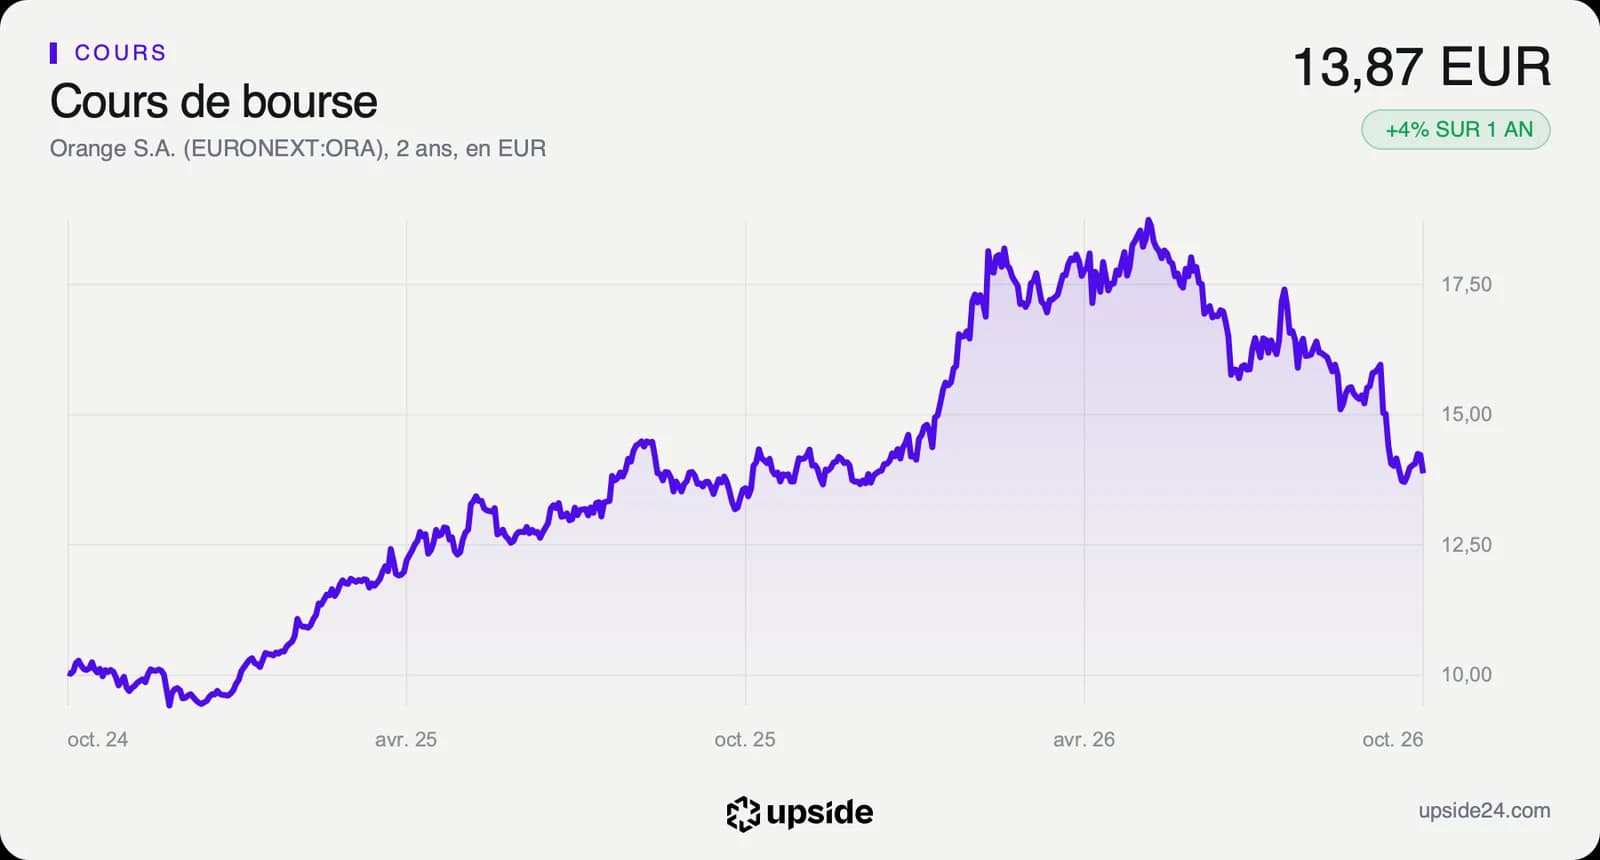
Orange (ORA), l'opérateur historique français, a reculé de 2,50% vendredi 9 octobre, à 13,87 euros, après le rachat de fréquences mobiles américaines par SpaceX. Mais son prix supposait déjà un recul d'environ 8% par an de sa trésorerie disponible.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Avantage concurrentiel, perception |
Ce que SpaceX a acheté
SpaceX a annoncé vendredi le rachat, auprès du fonds Grain Management, d'un portefeuille national de fréquences basses dans la bande des 800 MHz aux États-Unis, jusqu'à 14 MHz appariés. Le Wall Street Journal avait révélé l'opération la veille au soir. Le prix n'a pas été communiqué officiellement, la presse l'évalue à environ 8 milliards de dollars, et la FCC, le régulateur américain des télécommunications, doit encore donner son accord.
Ces fréquences portent loin et traversent les murs. Selon SpaceX, elles comblent l'un des derniers manques techniques qui séparaient Starlink Mobile, son service de téléphonie qui combine satellites et antennes au sol, du statut de grand opérateur mobile américain. Une offre commerciale est attendue fin 2027. La veille, la nouvelle avait déjà fait reculer les trois opérateurs américains, dont Verizon, comme l'expliquait l'analyse publiée jeudi.
Orange, c'est l'ancien France Télécom, l'opérateur dont les forfaits mobiles, les box internet et les antennes couvrent la France et plusieurs pays étrangers, dont l'Espagne depuis la prise de contrôle de MasOrange en juin. Le groupe ne possède pas de réseau mobile aux États-Unis, et il n'est pas partie à l'opération.
Le montant situe pourtant l'ambition. Environ 8 milliards de dollars, c'est plus d'une année entière de free cash flow d'Orange, l'argent qui reste une fois l'activité et les investissements payés, soit 5,03 Md EUR sur douze mois. Un acteur capable de dépenser autant pour un seul lot de fréquences change l'échelle de la concurrence, même quand il opère sur un autre continent.
La portée européenne de l'annonce reste à établir. En Europe, les fréquences sont attribuées pays par pays, ce qui rend la menace plus lointaine pour Orange, relève Moneyvox.
Ce que le prix incorpore déjà
L'annonce ne modifie aucune ligne des comptes d'Orange. Elle touche ce qui protège un opérateur de ses concurrents, ses réseaux et ses fréquences, et la façon dont le marché regarde tout le secteur.
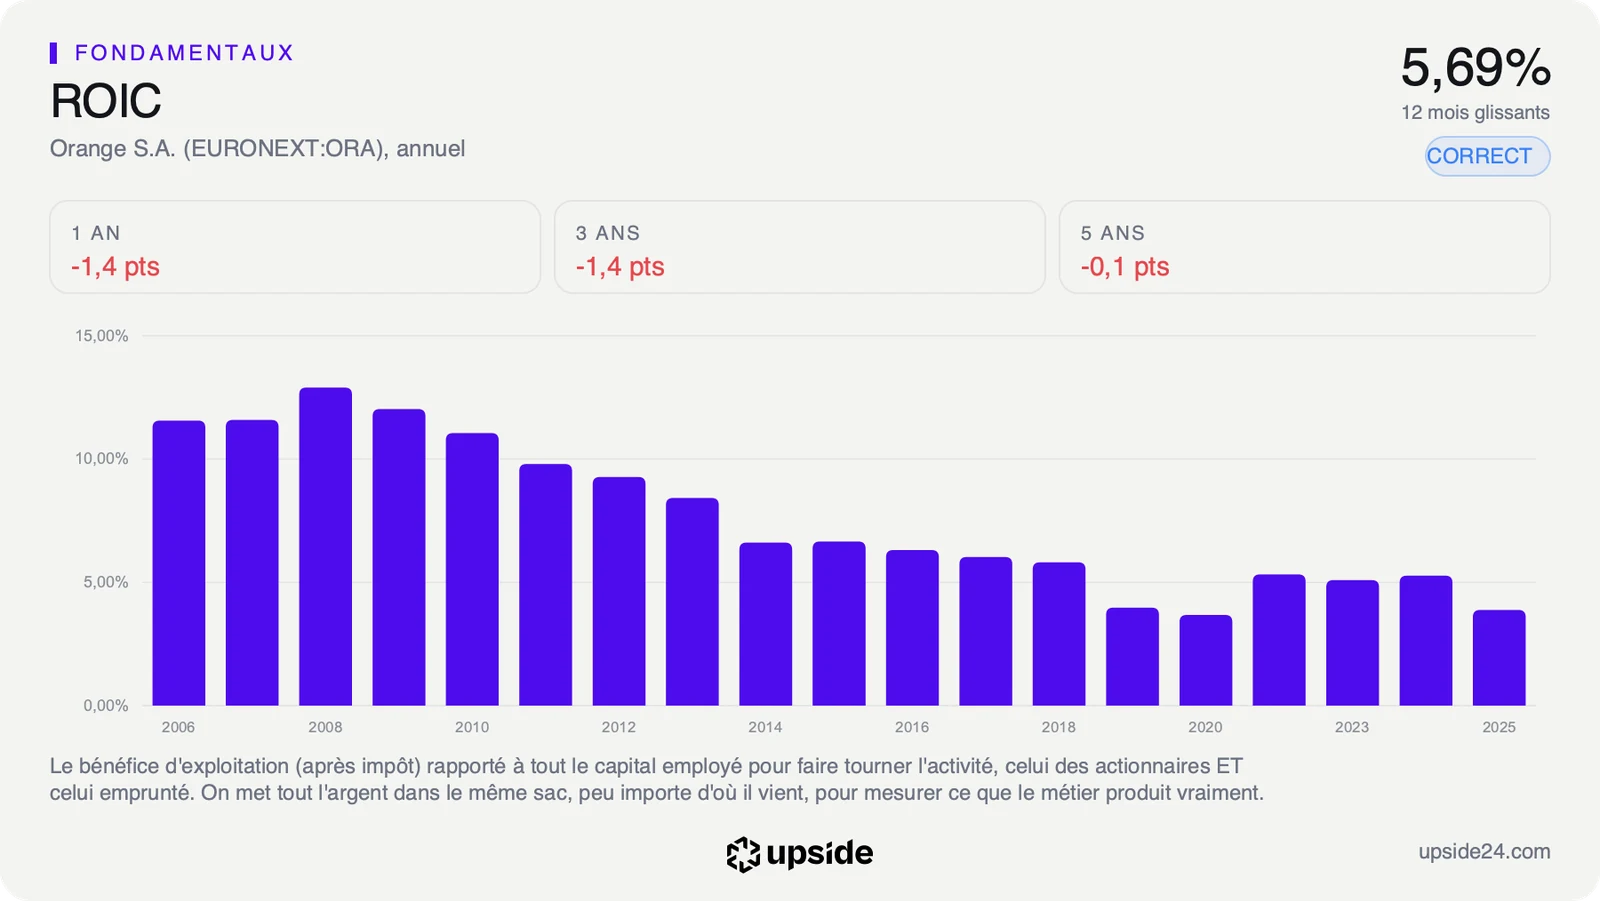
Cette protection s'use depuis longtemps. Le ROIC, ce que l'entreprise gagne pour chaque euro investi dans son activité, ressort à 5,69% sur douze mois, à peine au-dessus des 5,16% de la médiane des 104 opérateurs de télécommunications intégrés de son sous-secteur. Il atteignait 12,90% en 2008 et n'était plus que de 3,88% sur l'exercice 2025. Sur 100 euros immobilisés dans les réseaux, Orange en tire aujourd'hui moins de 6 euros par an. C'est ce rendement qu'un nouvel entrant vient grignoter en premier. Un opérateur doit sans cesse financer ses antennes, sa fibre et ses fréquences, et chaque client perdu ou chaque baisse de prix réduit ce qu'il récupère sur ces investissements déjà engagés.
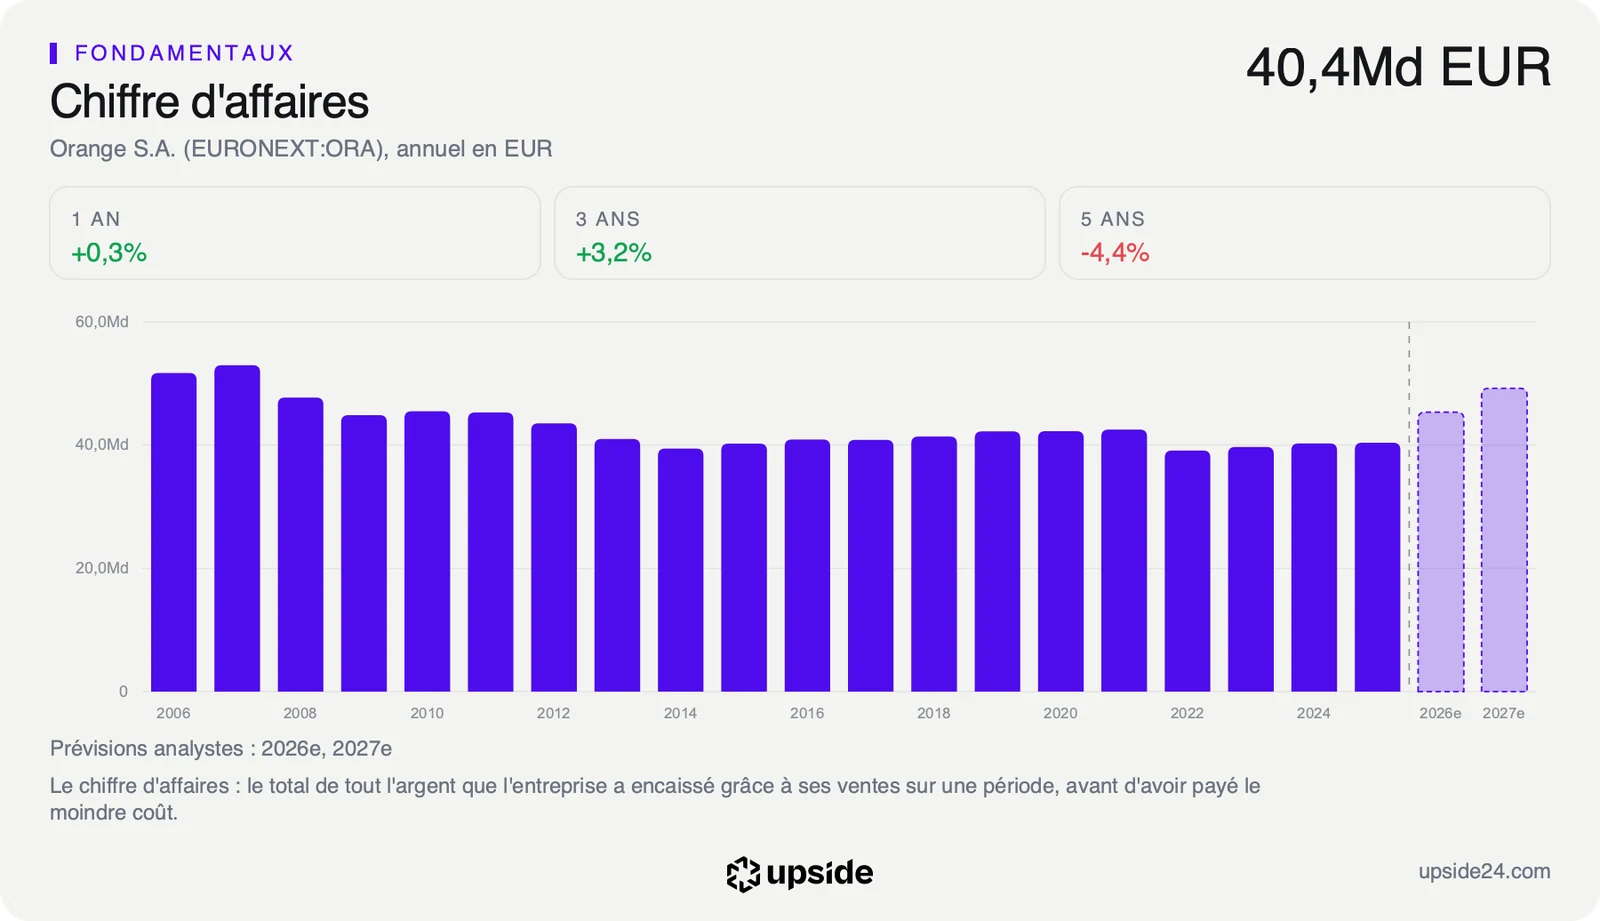
La demande, elle, ne progresse plus. Le chiffre d'affaires d'Orange recule de 0,90% par an sur cinq ans, quand la médiane du sous-secteur progresse de 3,88% par an. Le groupe vend autant qu'avant, à des clients qui paient à peu près le même prix. Dans un marché sans croissance, un concurrent ne prend pas une part d'un gâteau qui grossit, il prend directement des abonnés aux opérateurs en place.
Le marché ne paie pourtant pas cette situation au rabais. Sur les bénéfices attendus pour l'exercice en cours, l'action vaut 10,18 fois ses bénéfices, contre 8,16 fois pour la médiane du sous-secteur. Autrement dit, l'acheteur d'une action Orange paie un peu plus de dix années de bénéfices futurs, là où l'opérateur médian se négocie autour de huit.
Le free cash flow sert de dernier repère. Au cours du 9 octobre, le prix suppose que ce free cash flow va reculer d'environ 8% par an pendant dix ans. Le marché anticipait donc déjà une érosion, et même plus marquée que pour Verizon, avant que SpaceX ne publie quoi que ce soit. Cette hypothèse correspond à un groupe qui investit lourdement pour simplement conserver ses clients.
L'annonce américaine ne crée pas ce scénario. Elle en augmente la probabilité aux yeux des investisseurs, en montrant qu'un concurrent venu du satellite peut acheter les fréquences qui lui manquaient. La fiche d'Orange compare ce calcul aux 104 sociétés de son sous-secteur.
Ce que le marché en fait déjà
L'action Orange a terminé la séance du vendredi 9 octobre à 13,87 euros, en recul de 2,50% sur la clôture de la veille à 14,225 euros. Elle est descendue jusqu'à 13,72 euros en cours de journée, et cédait encore 3,1% vers 11h, selon Les Echos.
Le reste du secteur a reculé plus fort. Deutsche Telekom a chuté de 7,94% à Francfort, Vodafone de 4,86% à Londres et Telefonica de 4,61% à Madrid. L'opérateur allemand détient 54% de T-Mobile US, qui a perdu 13,27% à Wall Street. Il est donc exposé directement au marché que vise Starlink Mobile, ce qui explique l'écart avec Orange. Vers midi, l'indice européen des télécoms cédait 3,4%, à un plus bas de huit mois, selon Reuters.
Le recul d'Orange contredit donc la direction neutre de l'impact, et c'est le point à retenir. Le marché a vendu un secteur, pas une exposition, alors que le CAC 40 gagnait 0,95% le même jour, à 7 803 points. Les investisseurs ont allégé l'ensemble des opérateurs avant de faire le tri entre ceux qui affrontent directement Starlink Mobile et les autres. Les analystes restent partagés sur la portée européenne. L'entrée de SpaceX dans les télécoms représente une menace potentielle pour les opérateurs historiques, y compris en Europe, estime le bureau d'analyse italien Equita. Sans accord d'itinérance avec un partenaire, il faudra des années à Starlink pour construire et vendre un produit de bonne qualité, nuance Stéphane Beyazian, analyste chez ODDO BHF.
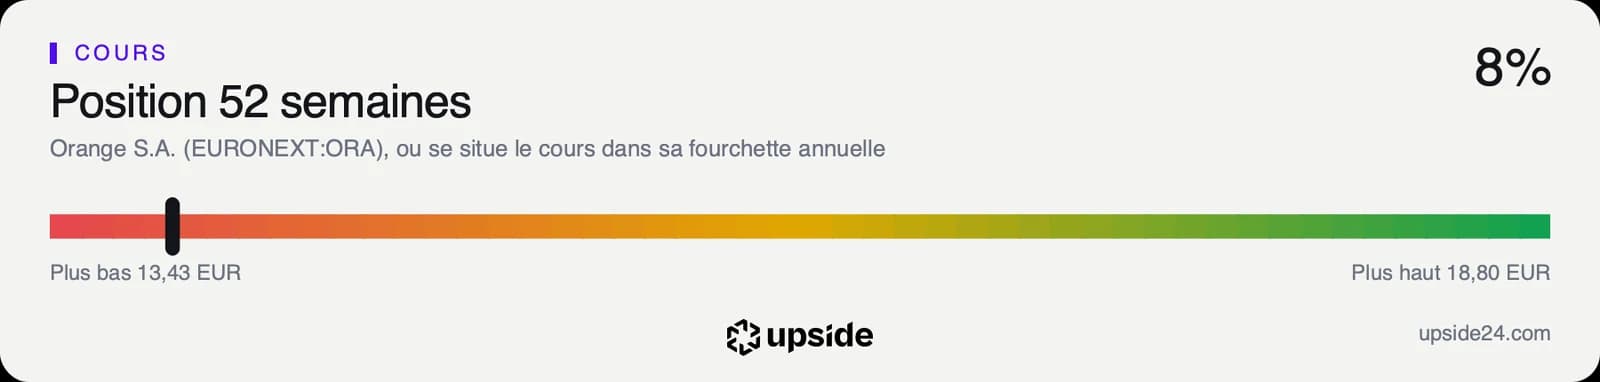
Le titre arrivait déjà affaibli. Il cote 26,24% sous son plus haut des douze derniers mois, à 18,805 euros, et tout près de son plus bas, à 13,43 euros. Sur un an, il ne gagne que 3,51%, et il recule de 2,32% depuis janvier. Sur les 16 analystes qui suivent la valeur, 10 sont positifs, 5 neutres et 1 négatif.
Le point de bascule
Le prochain rendez-vous est fixé au 27 octobre 2026, avec les comptes du troisième trimestre, le premier entièrement consolidé avec l'opérateur espagnol MasOrange. Les analystes attendent un chiffre d'affaires en hausse d'environ 12% sur l'exercice 2026, porté par cette consolidation. L'autre calendrier est américain, celui de la FCC, sans date connue.
Dans le scénario favorable, le trimestre confirme que la croissance tient au-delà de l'effet MasOrange, et Starlink Mobile reste un sujet américain jusqu'à son lancement attendu fin 2027. Le recul de la trésorerie disponible que suppose le cours apparaîtrait alors trop pessimiste.
Dans le scénario défavorable, la croissance retombe vers sa tendance des cinq dernières années une fois MasOrange intégré, pendant que SpaceX obtient vite l'accord de la FCC. Avec une dette nette de 48,99 Md EUR, soit 2,94 fois l'EBITDA contre 2,22 fois pour la médiane, Orange aurait peu de marge pour répondre à un nouvel entrant par les prix ou par des achats de fréquences.
Tant que le chiffre d'affaires suit la hausse d'environ 12% attendue pour 2026, le recul de vendredi reste un mouvement de secteur. Si la croissance retombe vers les -0,90% par an des cinq dernières années, l'érosion d'environ 8% par an que le cours suppose cesse d'être une hypothèse prudente et devient le scénario central.
Les données, en clair
- Spectre : les fréquences radio attribuées aux opérateurs, sans lesquelles un réseau mobile ne fonctionne pas. SpaceX : jusqu'à 14 MHz appariés dans la bande des 800 MHz aux États-Unis, sous réserve de l'accord de la FCC.
- ROIC : ce que l'entreprise gagne pour chaque euro investi dans son activité, capitaux propres et dette compris. Orange : 5,69% sur douze mois, contre 5,16% pour la médiane du sous-secteur (104 sociétés), 12,90% en 2008 et 3,88% sur l'exercice 2025.
- Chiffre d'affaires : le total des ventes sur une période. Orange : 41,49 Md EUR sur douze mois, en recul de 0,90% par an sur cinq ans, contre une hausse de 3,88% par an pour la médiane du sous-secteur.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours. Orange : 10,18 fois, contre 8,16 pour la médiane du sous-secteur, au 9 octobre 2026.
- Free cash flow : l'argent qui reste une fois l'activité et les investissements payés, celui qui finance dividendes et désendettement. Orange : 5,03 Md EUR sur douze mois.
- Croissance implicite : l'évolution annuelle du free cash flow sur dix ans que le cours suppose. Orange : un recul d'environ 8% par an, au cours du 9 octobre 2026.
- Dette nette sur EBITDA : le nombre d'années de résultat d'exploitation avant amortissements qu'il faudrait pour rembourser la dette, trésorerie déduite. Orange : 2,94 fois, contre 2,22 pour la médiane du sous-secteur.
- Position sur 52 semaines : où se situe le cours entre son plus bas et son plus haut des douze derniers mois. Orange : 13,87 euros, pour un plus bas de 13,43 euros et un plus haut de 18,805 euros.
- Consensus des analystes : la répartition des avis des analystes qui suivent la valeur. Orange : 10 positifs, 5 neutres et 1 négatif sur 16, selon Capital IQ.