
CoreWeave (CRWV), le loueur de puces Nvidia aux laboratoires d'intelligence artificielle, a repris 5,94% jeudi après que le patron de Nvidia a jugé son coût du capital en baisse. Mais le même jour, le prix de l'assurance contre un défaut de la société a touché un record.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, valorisation |
Ce que Jensen Huang a dit
Le jeudi 15 octobre, de passage à Stockholm, Jensen Huang a commenté la situation de CoreWeave auprès de Bloomberg. « La solidité de CoreWeave s'améliore chaque jour. Je suis optimiste. Leur coût du capital est en fait en baisse », a déclaré le patron de Nvidia. Il a ajouté que son groupe n'avait pas besoin de garantir la société. Le coût du capital désigne ce que paie une entreprise pour se financer, en intérêts sur sa dette comme en rendement promis à ses actionnaires.
CoreWeave fait tourner dans ses centres de données les puces sur lesquelles s'entraînent et répondent des outils d'intelligence artificielle, et loue cette puissance de calcul à ceux qui la conçoivent.
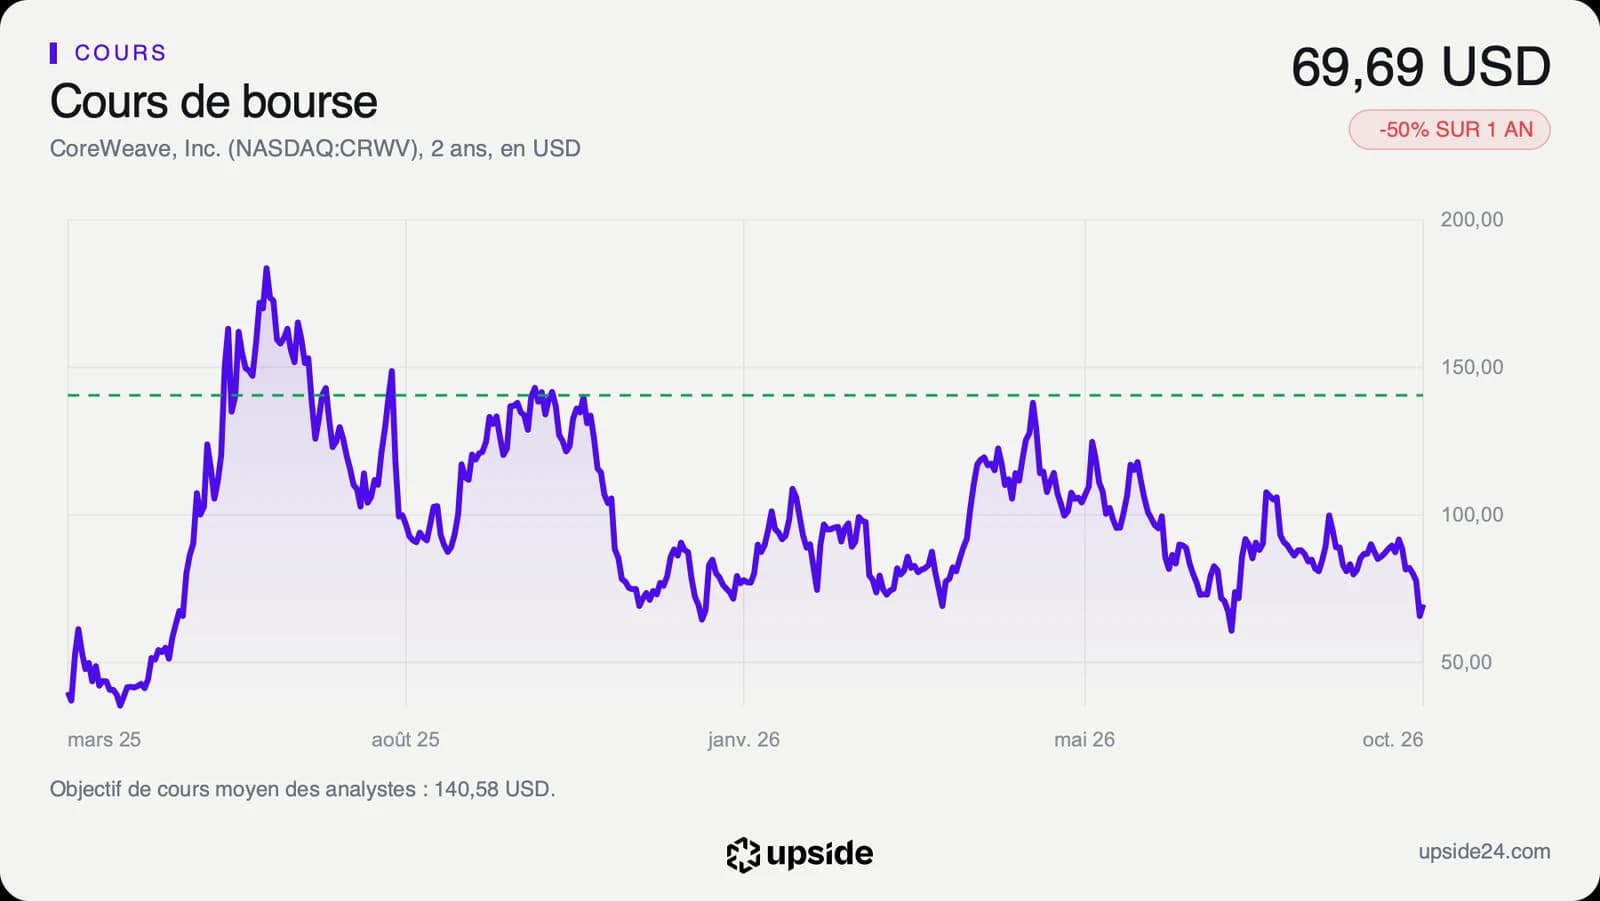
La veille, l'action avait perdu 15,46%, après qu'une obligation de la société avait vu son rendement approcher 15%. Le mécanisme de cette chute est détaillé dans l'analyse consacrée à la dette de CoreWeave. Jeudi, le titre a ouvert à 61,43 USD et touché 59,51 USD en séance, son plus bas des douze derniers mois. Il a terminé à 69,69 USD, soit 17,1% au-dessus de ce plancher.
Il s'est échangé 128,2 millions d'actions, après 107,3 millions la veille. Nvidia parle ici en partie prenante. Il fournit les puces et s'est engagé à racheter jusqu'en 2032 la capacité que CoreWeave ne vend pas, pour une commande initiale de 6,3 Md USD, environ 12% de sa dette. Il détient aussi 8,56% du capital selon les déclarations des investisseurs institutionnels au 30 juin, juste derrière le fonds Magnetar.
Jensen Huang n'a donné aucun chiffre pour étayer la baisse du coût du capital. CoreWeave n'a pas publié de communiqué sur les mouvements de ses obligations. Les propos ne modifient donc aucune ligne des comptes, et Nvidia écarte lui-même toute garantie de la dette.
Ce que le crédit répond le même jour
Le coût du capital d'une société endettée se lit d'abord sur le prix que ses prêteurs exigent. Ce jeudi, il est monté. Le CDS à cinq ans de CoreWeave, un contrat d'assurance que l'on achète pour se protéger contre son défaut de paiement, a touché en séance 1 194,5 points de base, un record selon Bloomberg. S'assurer contre un défaut de CoreWeave coûtait donc près de 12% par an du montant assuré. Ce contrat se négocie entre investisseurs, et son prix bouge en continu comme celui d'une action.
Selon la même source, ce prix correspond à plus de 60% de probabilité de défaut sur cinq ans. Ce prix traduit surtout l'inquiétude des prêteurs, prêts à payer cher pour se couvrir.
Les obligations de CoreWeave qui versent 9% par an jusqu'en 2031 ont reculé à 79,9 cents par dollar prêté, rapporte Bloomberg, ce qui porte leur rendement à 15,6%. Quand le prix d'une obligation baisse, son intérêt fixe rapporte davantage au regard de la somme payée, et son rendement monte. Un investisseur qui achète aujourd'hui ce titre réclame donc bien plus que le taux auquel la société avait emprunté. Bloomberg relie ce repli aux projets de CoreWeave d'emprunter davantage auprès des assureurs.
Ce plan vise justement à faire baisser le coût du capital. Le cofondateur Brannin McBee veut lever de la dette adossée aux puces et aux contrats des clients, moins chère qu'une obligation sans garantie, selon 24/7 Wall St. Mais une dette garantie passe avant les autres en cas de difficulté. Les détenteurs des obligations actuelles ont donc fait payer plus cher leur protection.
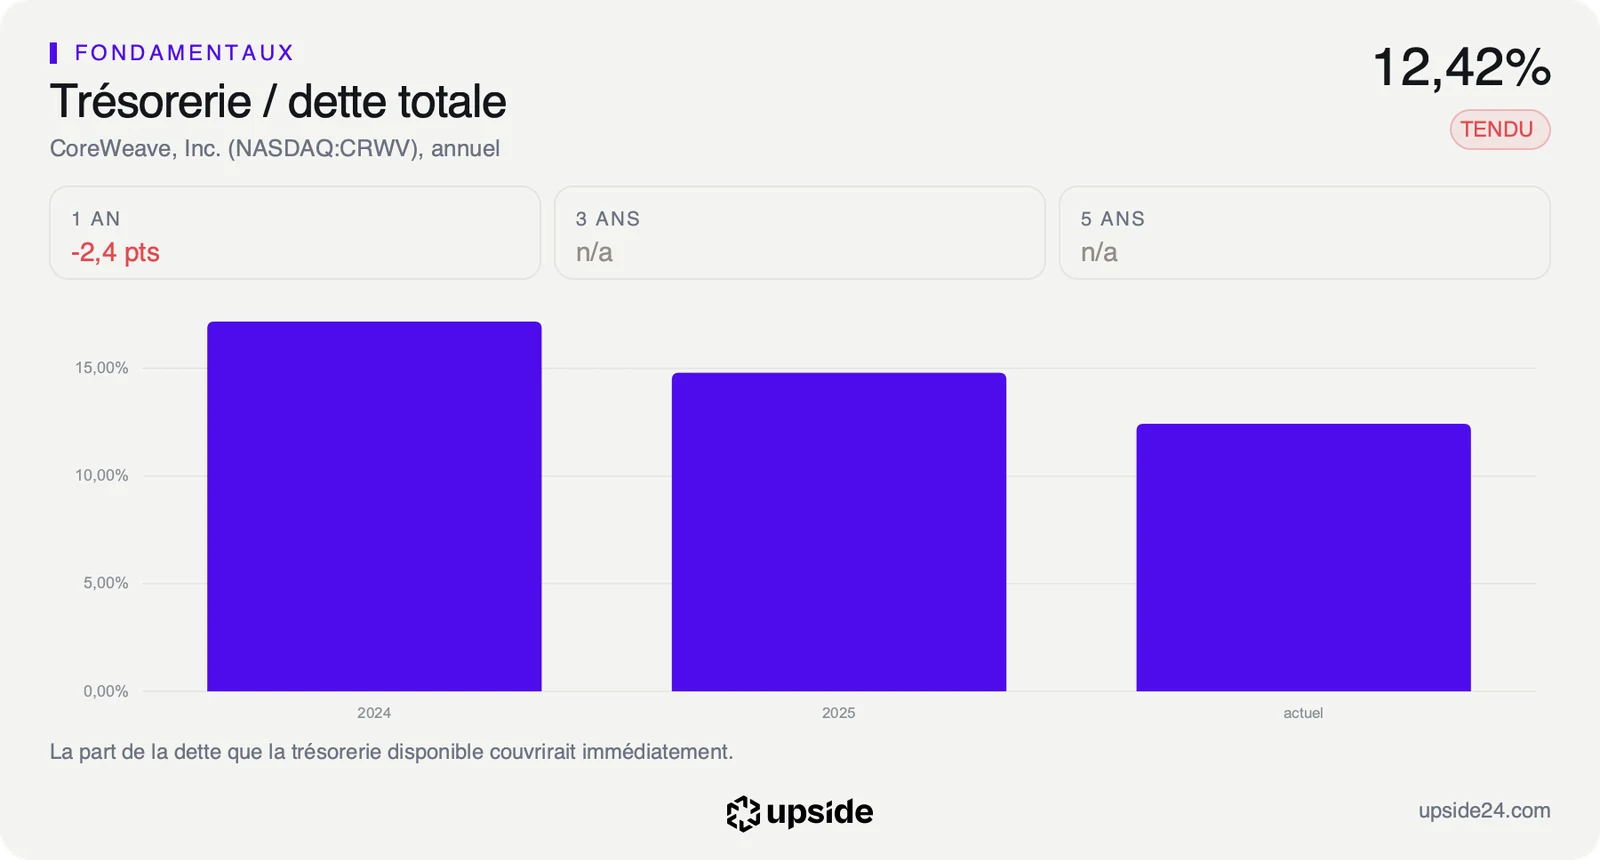
Le coût du crédit compte parce que la société doit continuer d'emprunter. Sa trésorerie de 6,41 Md USD ne couvre que 12,42% de sa dette, une part qui baisse depuis 2024. Les intérêts de 1,62 Md USD sur douze mois dépassent le résultat d'exploitation, c'est-à-dire ce que l'activité dégage avant intérêts et impôts, encore négatif. Chaque nouvelle tranche de dette se négocie au prix du jour, pas à celui des emprunts passés.
La société perd de l'argent et dépense plus de trésorerie qu'elle n'en produit. Aucun des repères habituels, prix rapporté aux bénéfices ou flux futurs que le cours suppose, ne se lit ici. Le bilan détaillé et la comparaison avec les 61 sociétés du secteur donnent la mesure de l'écart avec ses concurrents.
Ce que le marché en fait déjà
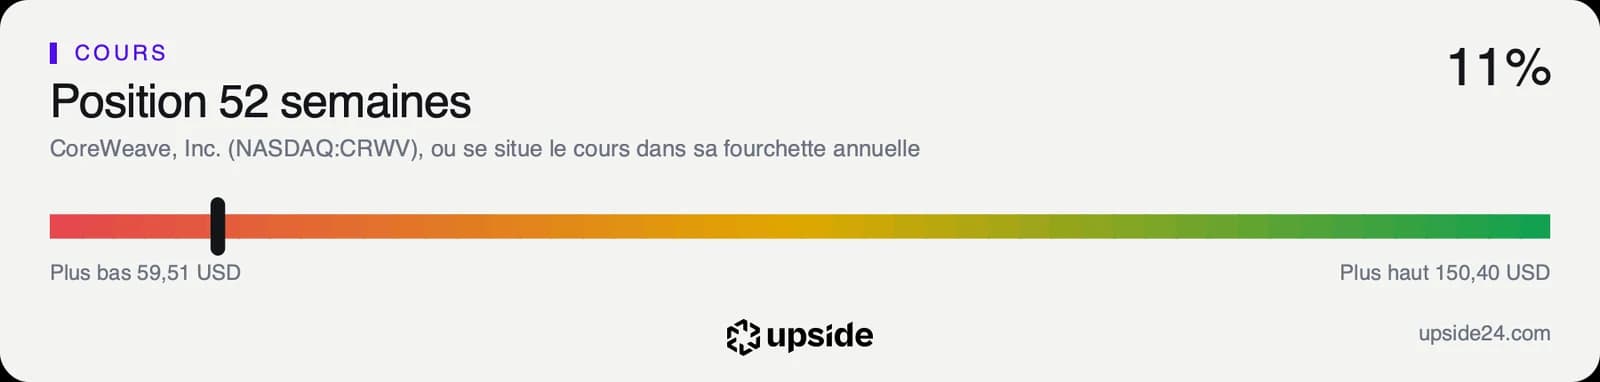
L'action CoreWeave a terminé la séance du jeudi 15 octobre à 69,69 USD. Elle se situe à 11% de sa fourchette annuelle, entre un plus bas de 59,51 USD et un plus haut de 150,40 USD, et a perdu la moitié de sa valeur en un an. Elle reste 53,66% sous son plus haut des douze derniers mois. Le rebond de 5,94% n'efface qu'environ un tiers de la chute de la veille. Le cours évolue 24,66% sous sa moyenne des 200 dernières séances.
L'indice de force relative, une mesure de 0 à 100 de la vigueur des hausses et des baisses récentes, remonte à 34,92. Il était passé sous 30 la veille, un seuil que les analystes techniques associent à une baisse trop rapide. Le rebond de jeudi ressemble à une respiration après la chute davantage qu'à un changement de tendance.
Le marché des actions et celui du crédit lisent donc la même société en sens opposé sur la même séance. Les actionnaires ont acheté la parole du premier fournisseur de CoreWeave. Les prêteurs ont fait payer plus cher la protection contre un défaut.
Des investisseurs connus avaient misé sur CoreWeave à des cours plus élevés. Le fonds Situational Awareness de Leopold Aschenbrenner, ancien chercheur d'OpenAI, a acheté des options sur CoreWeave au début du mois de septembre, selon CNBC. Ces contrats permettent de parier sur un mouvement du cours sans acheter l'action. Le titre clôturait alors entre 84,56 et 99,83 USD, au-dessus du cours actuel.
Les analystes financiers restent bien plus confiants que les prêteurs. Sur les 41 qui suivent la valeur, contre 42 la veille, 30 sont positifs, 8 neutres et 3 négatifs. Leur objectif moyen ressort à environ 141 dollars, dans une fourchette de 39 à 278 dollars. Ces objectifs sont ceux des analystes, pas une estimation de la publication.
Le point de bascule
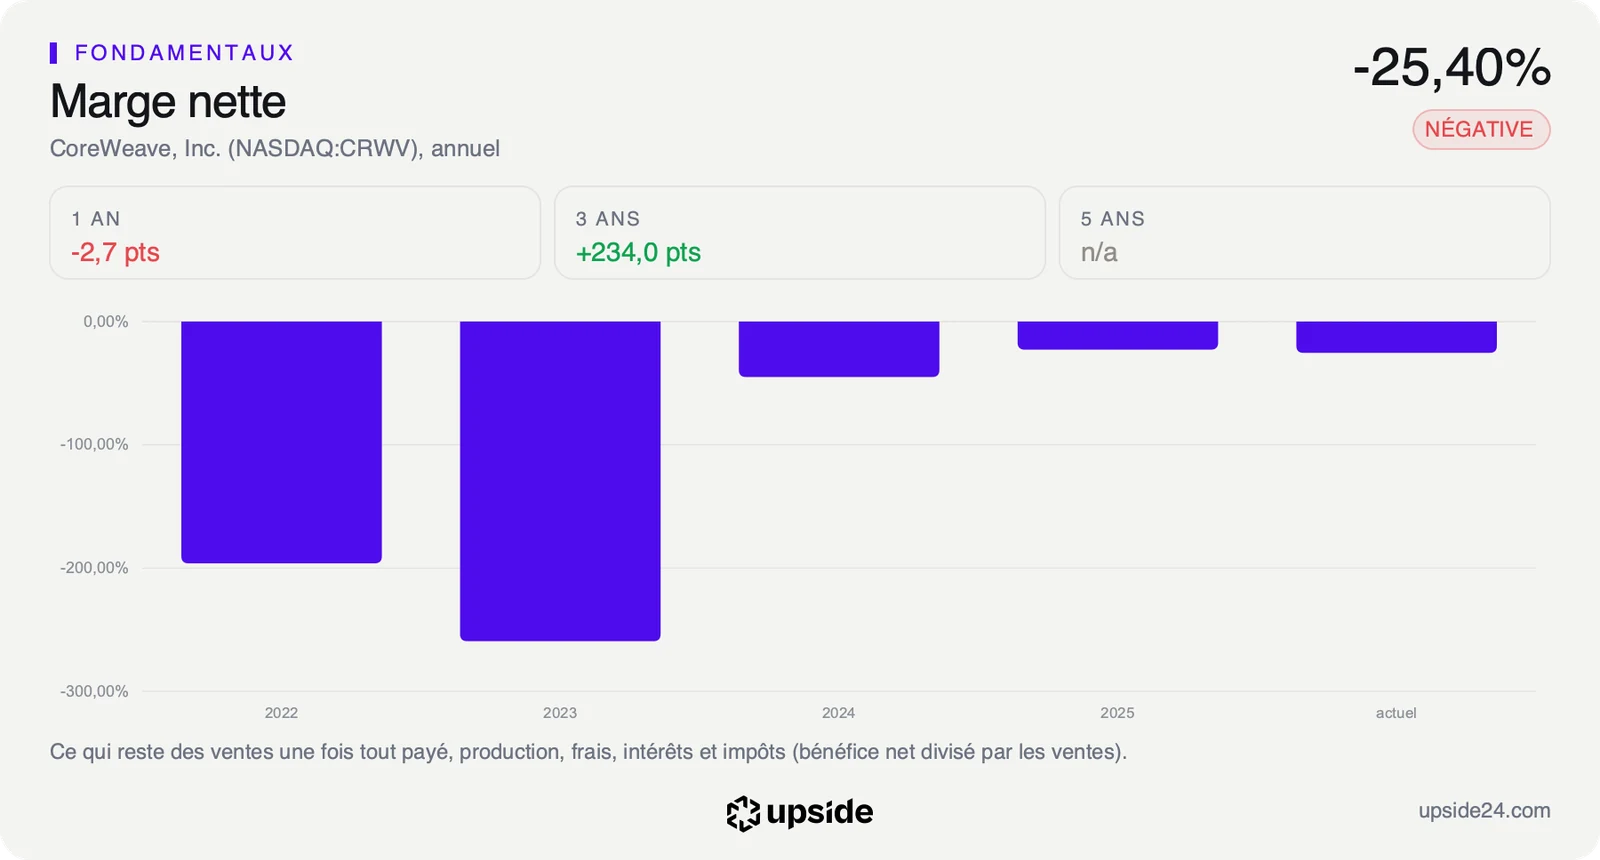
Le prochain rendez-vous est la publication du troisième trimestre, attendue autour du 12 novembre, une date encore estimée. Elle dira si le coût du capital baisse dans les comptes, à commencer par la charge d'intérêts trimestrielle, de 640 M USD au deuxième trimestre. Les deux indicateurs à suivre sont le prix du contrat d'assurance contre le défaut et la marge nette, ce qui reste des ventes une fois tout payé, à -25,40% sur douze mois.
Tant que ce contrat reste au-dessus de 1 000 points de base et que les intérêts dépassent le résultat d'exploitation, les propos de Jensen Huang restent une opinion d'actionnaire. Le prix réel de l'argent pour CoreWeave est alors celui que fixent les prêteurs, et chaque emprunt nouveau alourdit la facture.
Si CoreWeave lève de la dette à un taux inférieur aux 9% de ses obligations 2031 et que sa marge nette se rapproche de zéro, la baisse du coût du capital trouve une preuve chiffrée. Le chiffre d'affaires, attendu à environ 12,9 Md USD cette année, redevient alors le sujet principal.