
CoreWeave (CRWV), le loueur de puces Nvidia aux laboratoires d'intelligence artificielle, a chuté de 15,46% le mercredi 14 octobre, au lendemain d'un rendement de 15% touché par l'une de ses obligations. Mais le marché réagit surtout au poids d'une dette de 51,61 Md USD que l'activité ne couvre pas encore.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Structure de financement, bilan |
Ce qui s'est passé sur le crédit
Le mardi 13 octobre, l'investisseur Chamath Palihapitiya a publié un graphique sur 1,25 Md USD d'obligations CoreWeave à échéance 2032, rapporte Yahoo Finance. Leur rendement a touché 15% dans la journée, avant de clôturer à 14,5%, un record pour ce titre. Elon Musk lui a répondu d'un seul mot, « Yikes ».
CoreWeave possède les salles de serveurs où des laboratoires d'intelligence artificielle louent la puissance de calcul des puces Nvidia, un peu comme on loue une voiture plutôt que de l'acheter.
Une obligation est un prêt que des investisseurs accordent à une entreprise et qu'ils peuvent revendre en Bourse. Quand ils doutent d'être remboursés, ils la revendent moins cher, et son rendement monte. Un rendement de 15% signifie que le marché exige désormais 15% par an pour prêter à CoreWeave, un niveau réservé d'ordinaire aux emprunteurs jugés très risqués.
Selon l'estimation de Gil Luria, analyste chez D.A. Davidson, la société emprunte en moyenne autour de 9%. Sa dette totale est passée d'environ 15 Md USD à environ 52 Md USD en un an, selon Yahoo Finance.
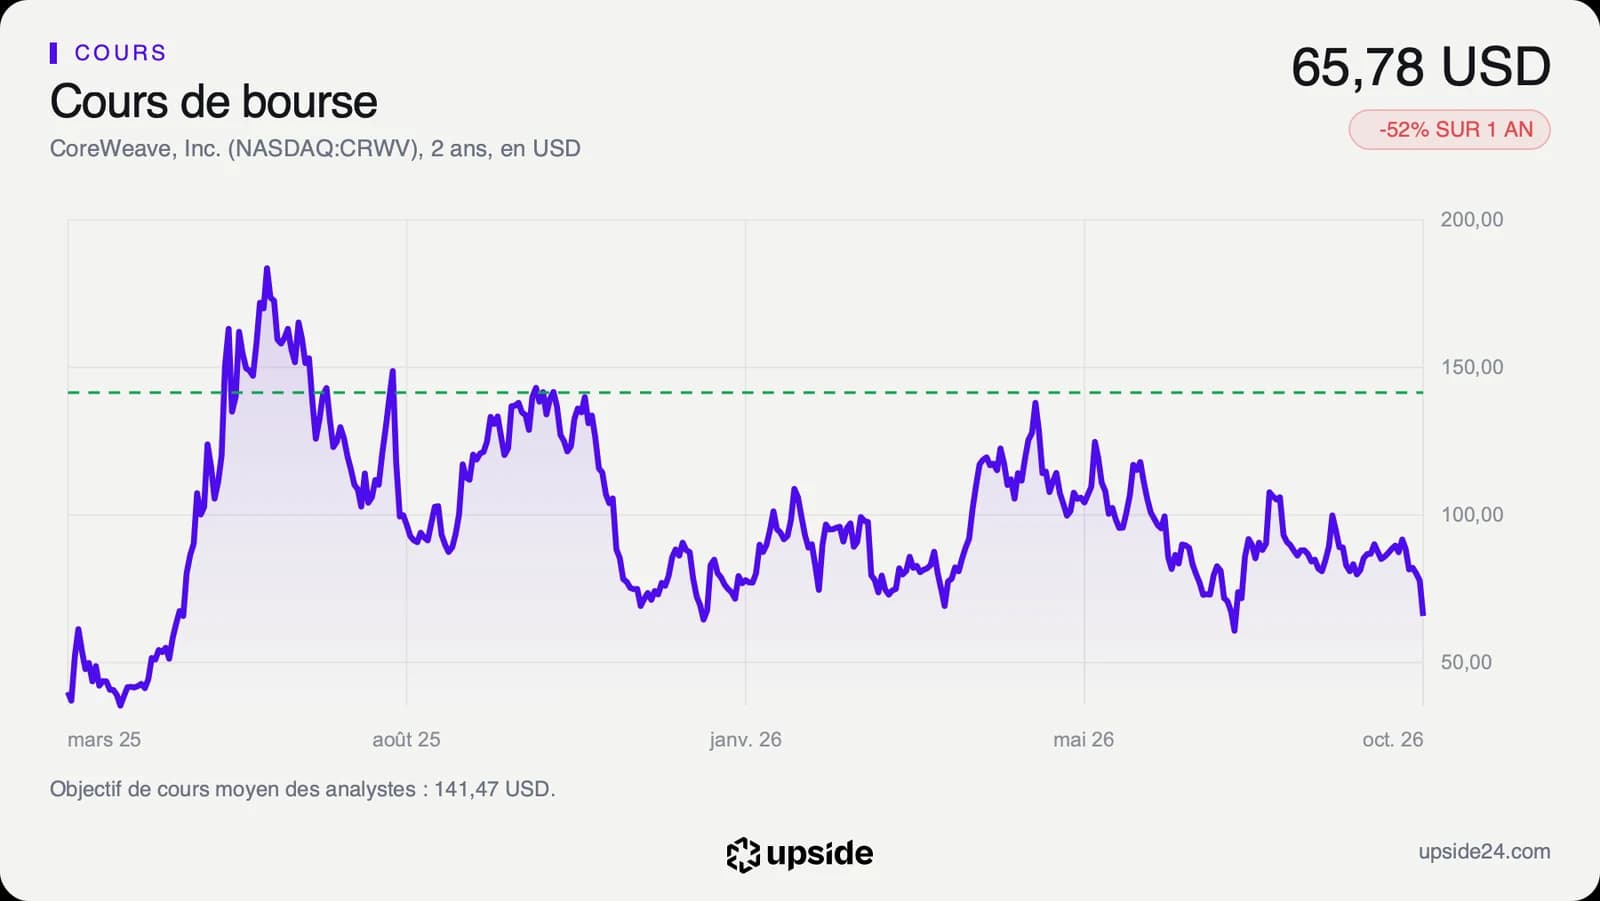
Le lendemain, l'action a perdu 15,46%, à 65,78 USD. Il s'est échangé 107,3 millions de titres, plus du double des séances précédentes. Ni CoreWeave ni Nvidia n'ont commenté ce mouvement dans la presse consultée. Sur les réseaux sociaux, certains investisseurs attendent une intervention de Nvidia, et rien ne l'annonce à ce stade.
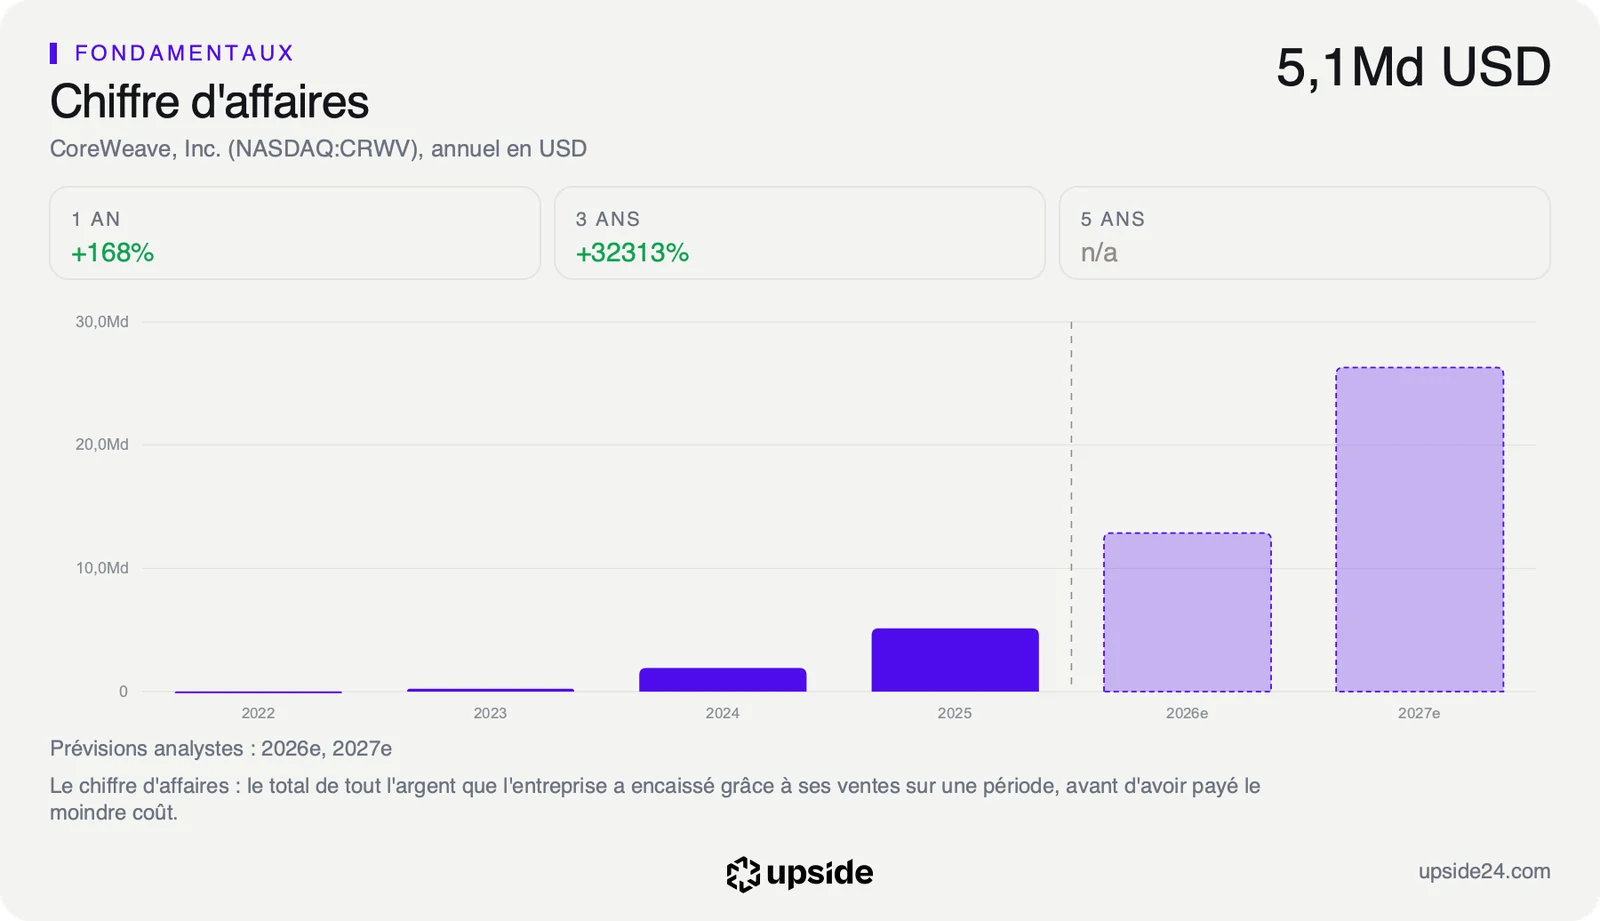
La ligne concernée ne pèse que 2,4% de la dette du groupe. Son rendement compte parce qu'il fixe le prix des prochains emprunts, et CoreWeave doit emprunter encore pour suivre une demande qui, elle, ne faiblit pas. Son chiffre d'affaires a progressé de 112,32% sur un an au dernier trimestre.
Ce que coûte l'argent emprunté
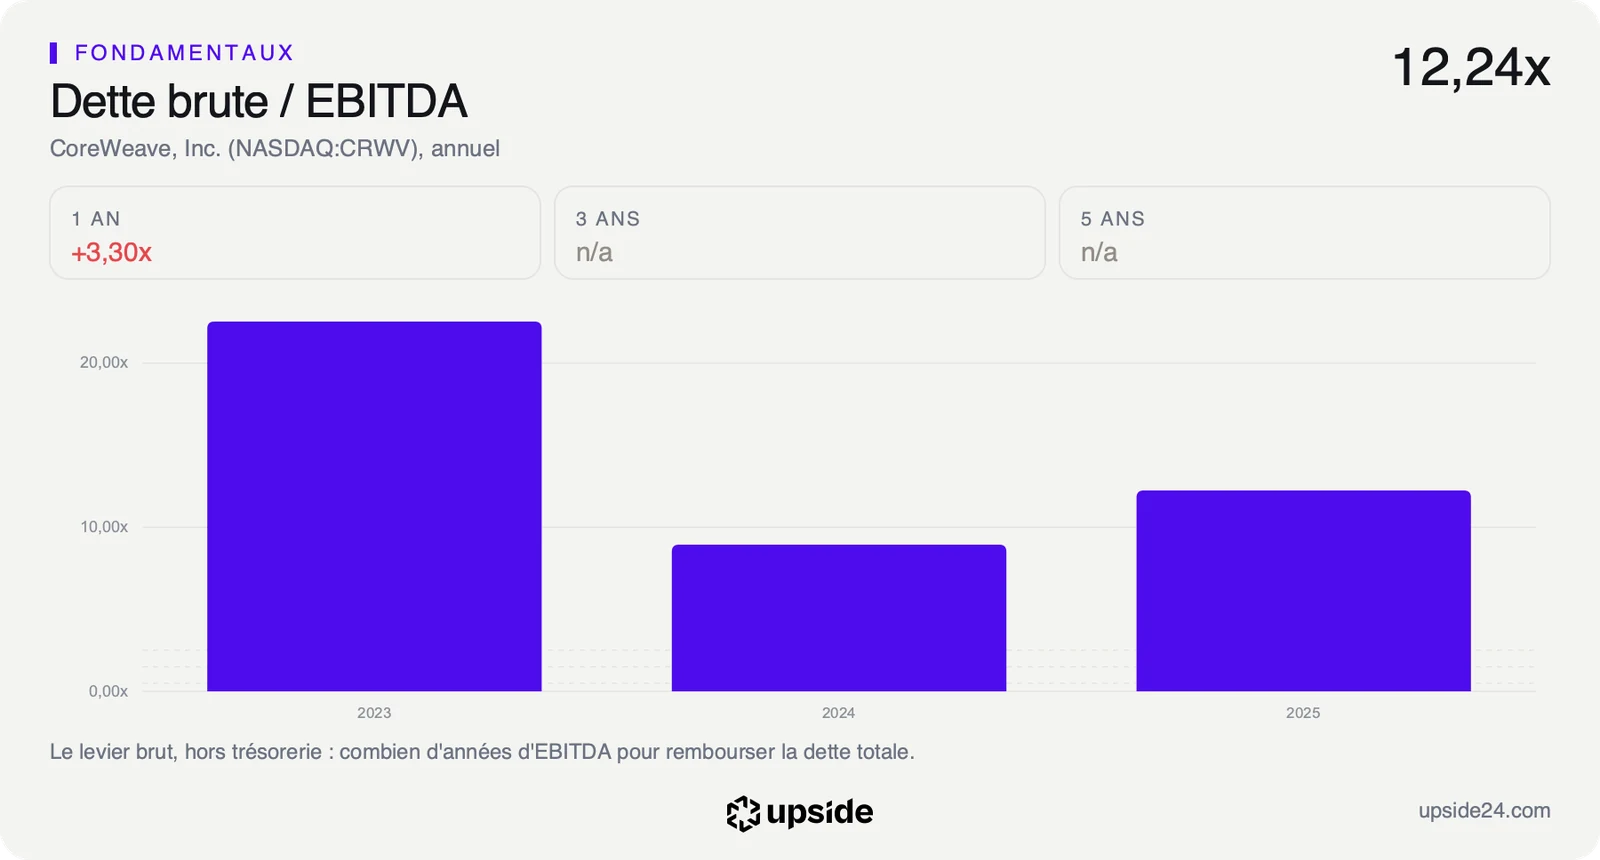
CoreWeave achète ses puces à crédit, puis les rembourse avec les loyers de ses clients. Ce modèle fonctionne tant que l'argent emprunté coûte moins cher que ce que rapportent les machines. Au dernier bilan publié, la dette atteint 51,61 Md USD pour 6,41 Md USD de trésorerie, qui en couvre 12,42%. Les fonds propres, l'argent apporté et laissé par les actionnaires, ne pèsent que 5,02 Md USD.
Les intérêts du deuxième trimestre ont atteint 640 M USD, contre 267 M USD un an plus tôt, et 1,62 Md USD sur douze mois. Le résultat d'exploitation, ce que l'activité dégage avant intérêts et impôts, reste négatif, avec une marge de -3,03%. Les intérêts ne sont donc pas payés par l'activité, mais par de nouveaux financements. La perte nette du deuxième trimestre a atteint 626 M USD. Gil Luria résume l'équation en une phrase, avec un argent emprunté autour de 9% et une trésorerie placée à environ 1%.
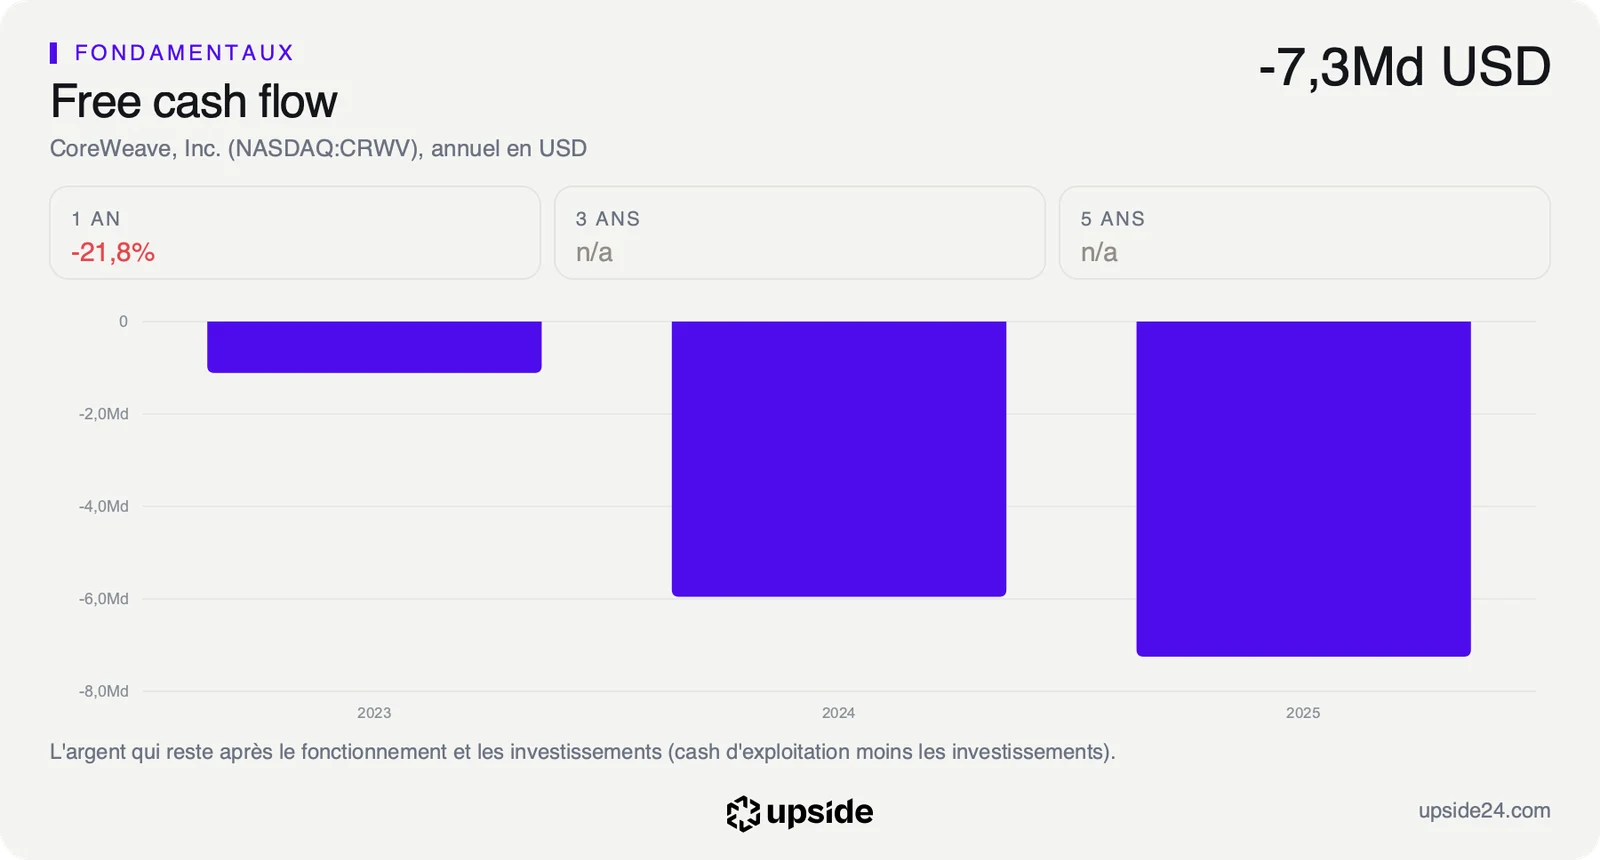
Le free cash flow, la trésorerie qui reste une fois les dépenses et les investissements payés, est négatif de 13,65 Md USD sur douze mois, parce que la société achète des puces bien plus vite qu'elle ne les rentabilise.
Le 17 septembre, CoreWeave avait déjà annoncé 3 Md USD d'obligations convertibles, des prêts remboursables en actions, et un programme de vente d'actions au fil de l'eau. Chaque hausse du coût de la dette rend la voie des actions plus probable, et donc la dilution des actionnaires existants.
Le cofondateur Brannin McBee mise sur une autre voie, selon 24/7 Wall St. Obtenir une note de bonne qualité pour davantage de dette adossée aux puces permettrait d'emprunter auprès des assureurs, dont il décrit le capital comme presque illimité. Une dette garantie par les machines et par les contrats des clients coûte moins cher qu'une obligation sans garantie, comme celle de 2032.
Les repères habituels de valorisation ne fonctionnent pas ici. La société perd de l'argent, donc le prix rapporté au bénéfice ne se lit pas. Sa valeur d'entreprise, la capitalisation augmentée de la dette nette, atteint 81,48 Md USD, dont plus de la moitié est de la dette. Le détail du bilan et la comparaison avec les 61 sociétés du secteur montrent l'écart avec ses concurrents.
Ce que le marché en fait déjà
L'action CoreWeave a terminé la séance du mercredi 14 octobre à 65,78 USD. Elle a perdu plus de la moitié de sa valeur en un an, et cote tout près de son plus bas des douze derniers mois, à 60,55 USD. Le cours évolue 28,91% sous sa moyenne des 200 dernières séances.
L'indice de force relative, un indicateur de 0 à 100 qui mesure la vigueur des hausses et des baisses récentes, tombe à 29,18. Sous 30, les analystes techniques parlent de survente, signe d'une baisse rapide plus que d'un jugement sur les comptes.
La crainte déborde sur les autres loueurs de puces. Nebius reculait d'environ 6% le même matin, selon 24/7 Wall St. Une société qui emprunte moins paiera elle aussi plus cher ses prochains financements si le marché du crédit se ferme pour tout le secteur.
Les analystes financiers restent bien plus confiants que le marché du crédit. Sur les 42 qui suivent la valeur, 31 sont positifs, 8 neutres et 3 négatifs. Leur objectif moyen ressort à environ 141 USD, plus du double du cours, mais dans une fourchette très large, de 39 à 278 USD. Ces objectifs sont ceux des analystes, pas une estimation de la publication. Cet écart dit à quel point les hypothèses de financement divisent.
Au 30 juin, les investisseurs institutionnels détenaient 72,17% des actions, avec le fonds Magnetar en tête à 9,44%, devant Nvidia. Les gros porteurs n'avaient donc pas quitté le titre avant la tension sur le crédit, et le prochain relevé dira s'ils l'ont fait depuis.
CoreWeave revendiquait 104 Md USD de commandes signées à la fin du dernier trimestre, selon 24/7 Wall St., soit près de quatorze fois son chiffre d'affaires des douze derniers mois. Le marché ne doute pas des clients. Il doute du prix auquel la société pourra financer les machines qui servent ces commandes.
Le point de bascule
Le prochain rendez-vous est la publication du troisième trimestre, attendue autour du 12 novembre, une date encore estimée. Les deux indicateurs à suivre sont le rendement de l'obligation 2032 et la charge d'intérêts trimestrielle, face à un résultat d'exploitation encore négatif.
Soutien naturel de CoreWeave, Nvidia détient 8,56% du capital. Il s'est engagé en 2025 à acheter jusqu'en avril 2032 la capacité que CoreWeave ne vend pas, pour une commande initiale de 6,3 Md USD. Cet engagement protège une partie des revenus, pas le remboursement de la dette, dont il représente 12%.
Tant que le rendement reste proche de 15% et que les intérêts dépassent le résultat d'exploitation, chaque nouveau financement coûte plus cher. La croissance profite alors d'abord aux prêteurs, et une partie de la facture passe par la dilution.
Si CoreWeave obtient des financements moins chers, adossés à ses puces et à ses contrats, ou un soutien explicite de Nvidia, le rendement se détend. Le chiffre d'affaires, attendu à environ 12,9 Md USD cette année puis 26 Md USD en 2027, redevient alors le sujet principal.