
BlackRock (BLK), premier gestionnaire d'actifs mondial, a collecté 205,5 Md USD au troisième trimestre et dégagé 15,93 USD de bénéfice ajusté par action, contre 14,3 USD attendus. Mais le titre se payait déjà 26,52 fois ses bénéfices avant la publication.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Rentabilité, génération de trésorerie |
Ce qui a été publié
BlackRock a publié ses comptes du trimestre clos fin septembre le mercredi 14 octobre, avant l'ouverture de Wall Street. Le communiqué a été déposé auprès de la SEC, le gendarme boursier américain. La veille, le titre arrivait à ce rendez-vous avec un bénéfice par action qui ne suivait plus ses ventes.
BlackRock, c'est notamment iShares, la marque d'ETF, ces fonds cotés qui répliquent un indice et que beaucoup d'épargnants détiennent dans leur PEA ou leur assurance vie.
Les clients lui ont confié 205,5 Md USD d'argent frais sur le trimestre, contre 204,6 Md USD un an plus tôt. Les ETF iShares en ont attiré 134,5 Md USD, et la gestion active 66,4 Md USD. Seuls les grands mandats indiciels des institutionnels ont perdu 27,4 Md USD.
Les encours gérés atteignent le record de 15 488 Md USD, en hausse de 15% sur un an. Laurence Fink, le président-directeur général, souligne que la collecte est positive dans toutes les classes d'actifs, toutes les régions et tous les types de clients. Le groupe a aussi racheté 550 M USD de ses propres actions sur le trimestre.
Rapportée à ces encours, la collecte du trimestre représente 1,3% de l'argent déjà géré. C'est ce flux qui alimente l'essentiel du chiffre d'affaires, puisque BlackRock se rémunère par une commission prélevée chaque année sur les sommes qu'il gère.
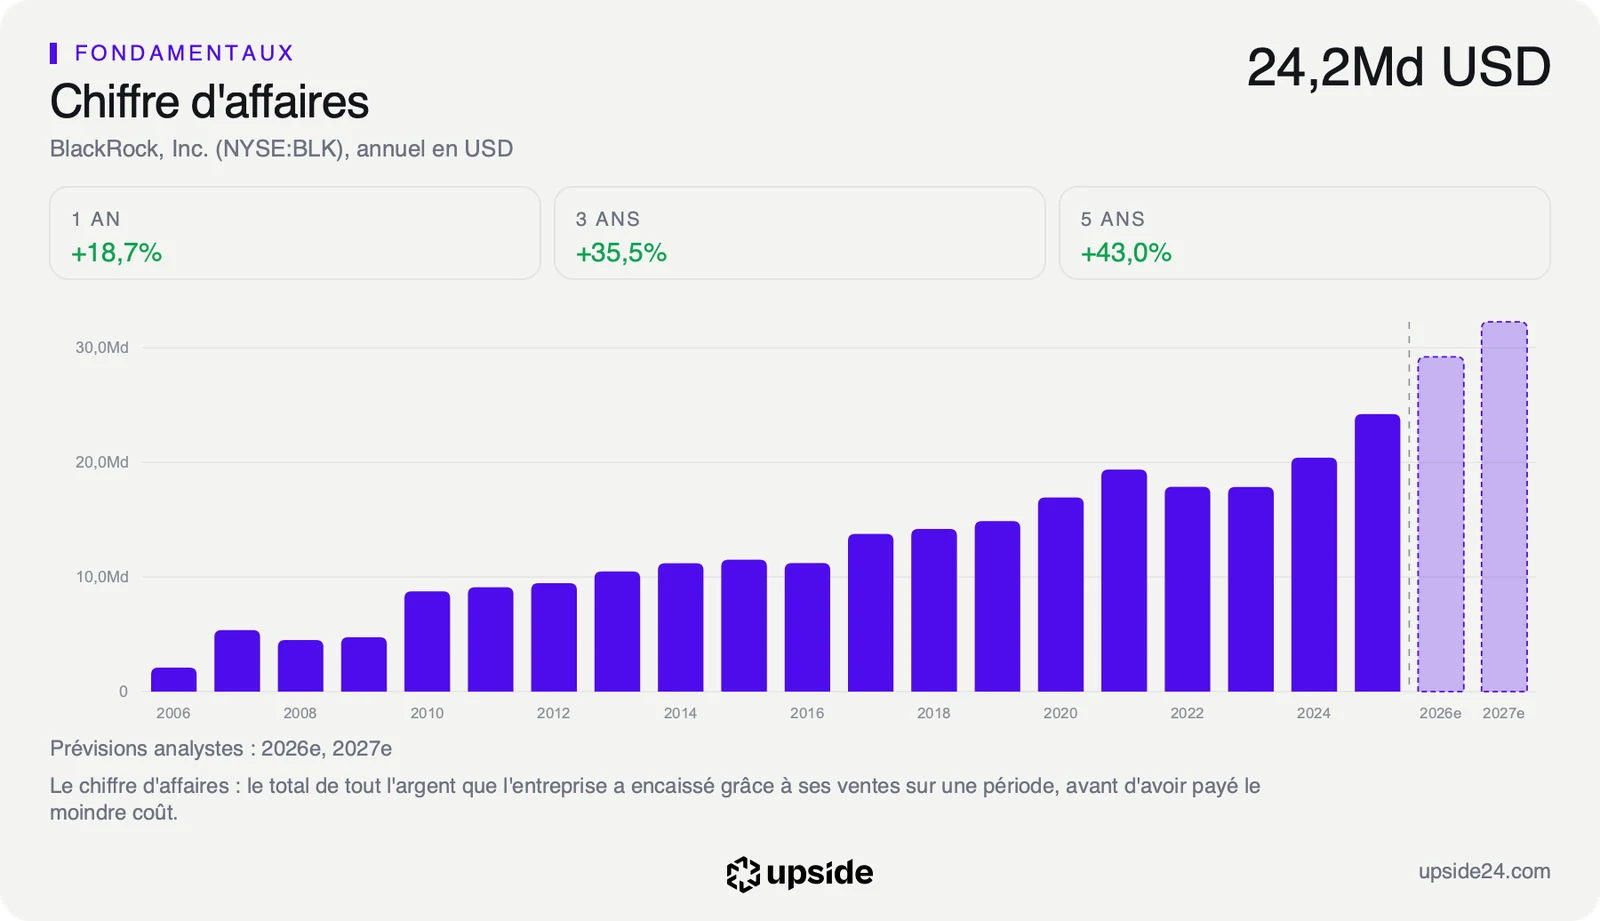
Le chiffre d'affaires du trimestre atteint 7,752 Md USD, en hausse de 19% sur un an, contre environ 7,4 Md USD attendus par les analystes. Le communiqué distingue deux bénéfices. Le bénéfice comptable par action progresse de 25%, à 10,57 USD. Le bénéfice ajusté, qui retire des éléments comptables liés aux acquisitions passées, bondit de 38%, à 15,93 USD.
L'écart entre les deux tient à un ajustement sans sortie d'argent. BlackRock réévalue les sommes promises aux vendeurs des sociétés rachetées si elles atteignent leurs objectifs. Les analystes raisonnent sur le bénéfice ajusté, d'où la comparaison avec leurs 14,3 USD.
D'où vient la surprise
Chez un gestionnaire d'actifs, le bénéfice dépend surtout des commissions sur encours, qui montent avec les marchés et avec la collecte. Ce trimestre, une deuxième source a pesé lourd. Les commissions de performance, prélevées quand un fonds bat son objectif, atteignent 630 M USD, plus du double des 305 M USD du trimestre précédent. Le communiqué l'attribue en grande partie à un seul hedge fund, un fonds spéculatif dont la performance se mesure une fois par an, en septembre.
Le bénéfice ajusté dépasse le consensus de 11,4%. Cette avance tient donc pour partie à des revenus qui ne reviendront pas chaque trimestre. Le communiqué cite aussi des revenus financiers hors activité plus élevés. La marge opérationnelle ajustée, la part du chiffre d'affaires qui reste une fois les frais d'exploitation payés, monte pourtant à 47,8%, contre 44,6% un an plus tôt.
La base du bénéfice reste la commission sur encours, qui se répète d'un trimestre à l'autre tant que l'argent reste confié. Chaque milliard collecté rapporte une petite commission annuelle, prélevée année après année. C'est ce qui fait de la collecte record une meilleure nouvelle que la surprise sur le bénéfice. Elle gonfle les revenus des prochains trimestres, quand les commissions de performance se rejouent chaque année sans garantie.
Aladdin, le logiciel de gestion des risques que BlackRock vend à d'autres institutions financières, apporte une troisième source de revenus, plus stable. Les revenus technologiques progressent de 14% sur un an, à 588 M USD. Ils restent petits face aux 6,036 Md USD de commissions sur encours et de prêt de titres, mais ils ne dépendent ni des marchés ni d'un fonds en particulier.
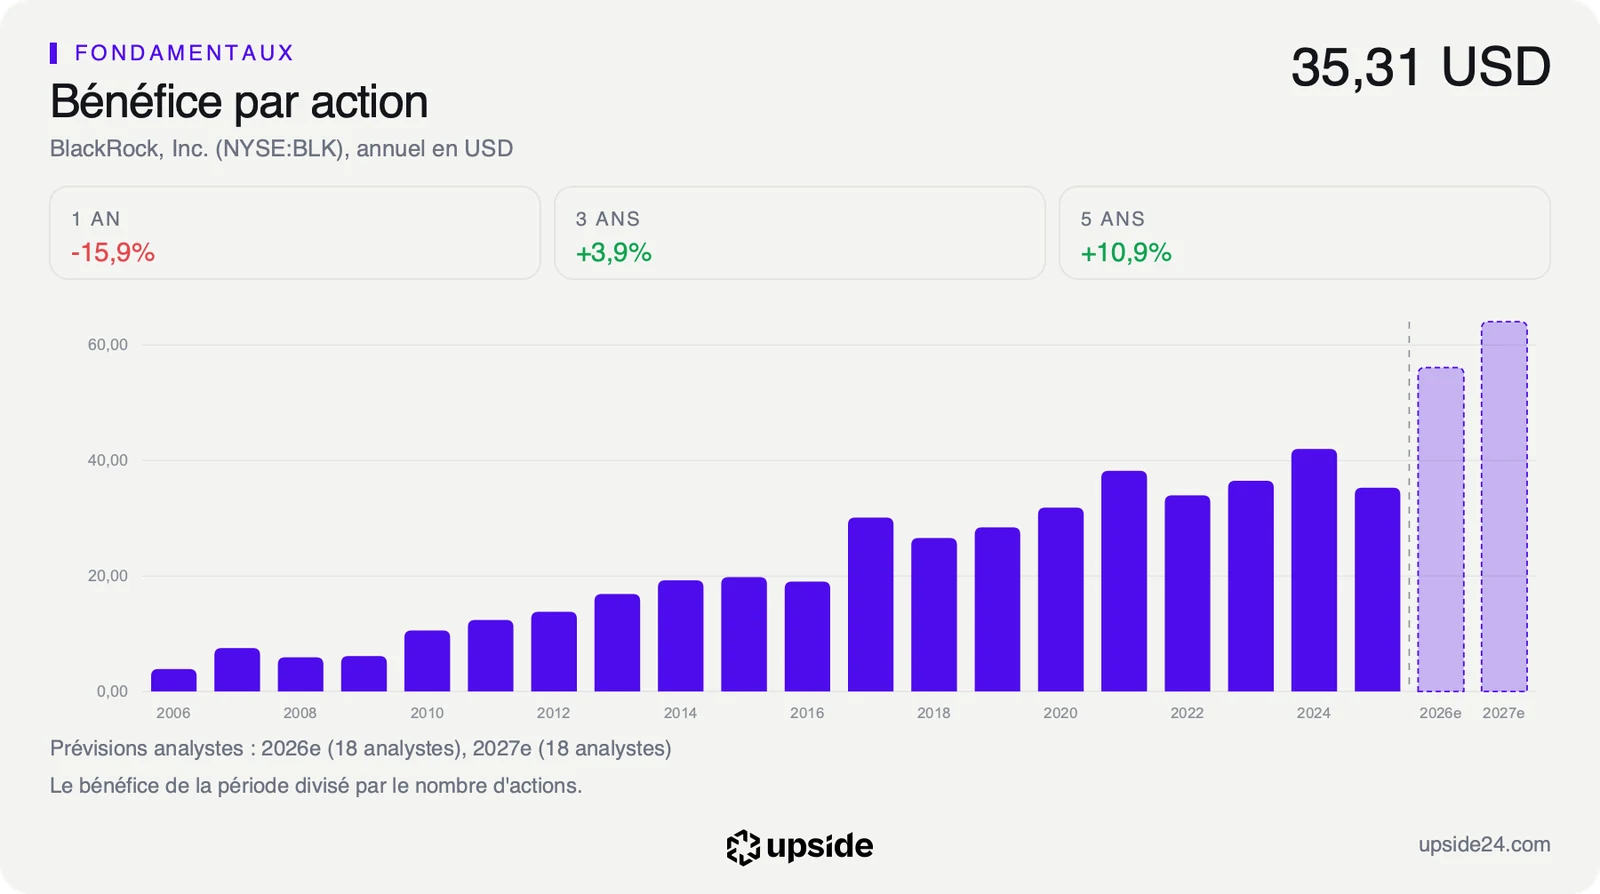
Ce trimestre répond au doute qui pesait sur le titre. Le bénéfice par action était tombé de 42,01 USD en 2024 à 35,31 USD en 2025, malgré des ventes en hausse, à cause des acquisitions de l'exercice. Les 18 analystes attendent environ 56 USD pour 2026, et ce trimestre va dans ce sens.
Le free cash flow est la trésorerie réellement dégagée par BlackRock une fois ses dépenses et ses investissements payés. Avant la publication, le cours supposait qu'il progresse d'environ 17% par an pendant dix ans. Le trimestre rend ce rythme plus crédible sans le démontrer. Le détail de la valorisation et la comparaison avec les 228 sociétés du secteur montrent ce que ce rythme suppose.
Ce que le marché en fait déjà
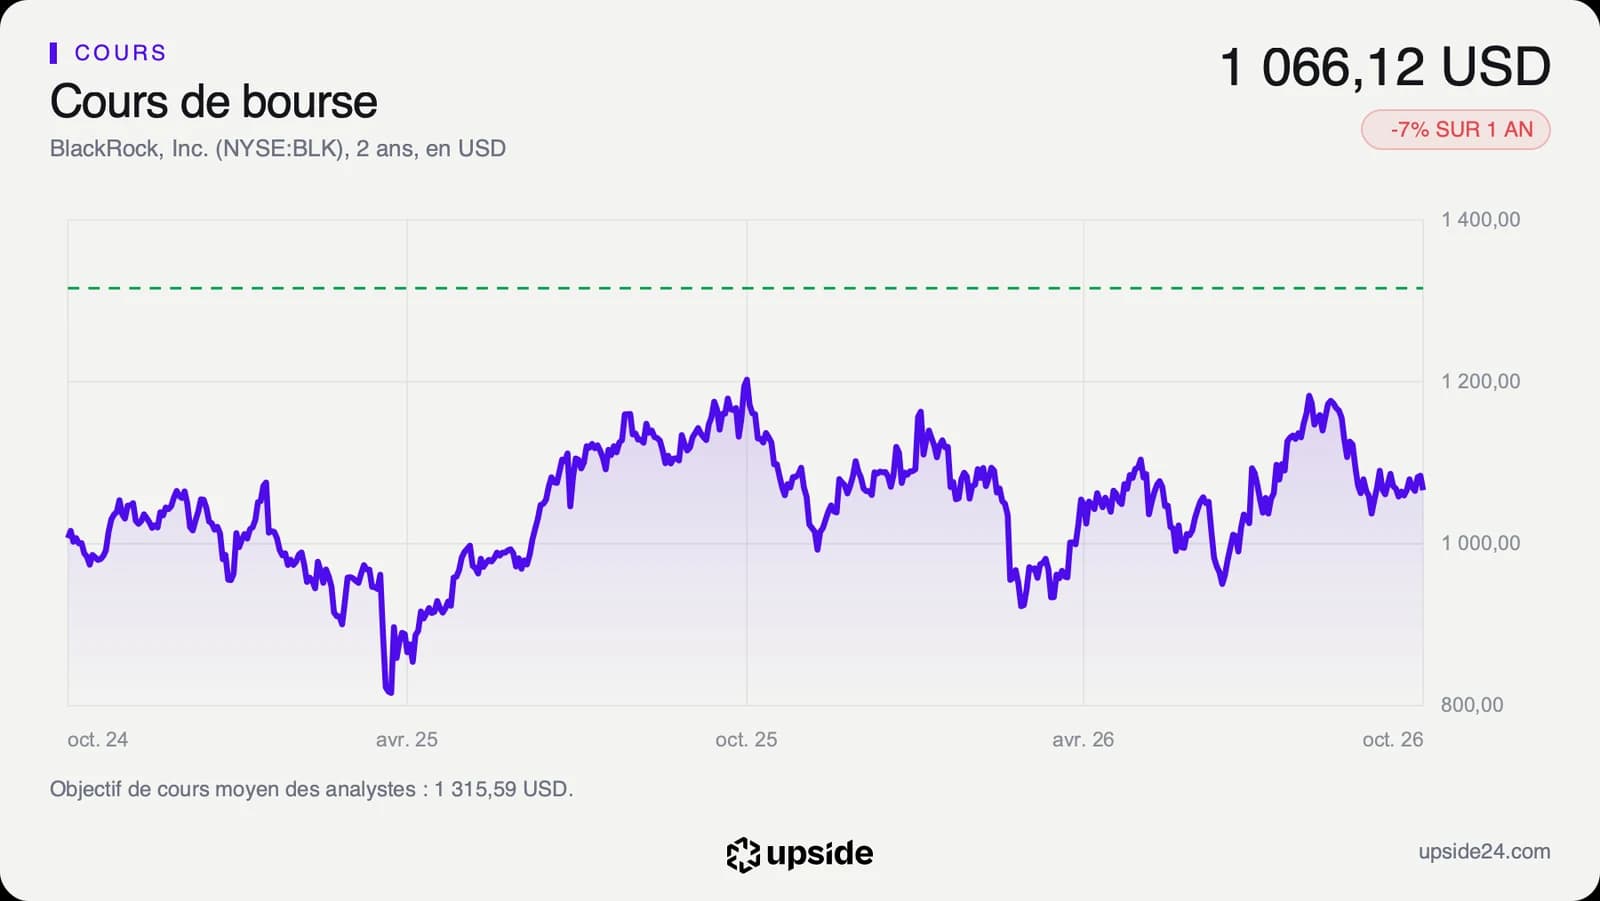
L'action avait terminé la séance du mardi 13 octobre à 1066,12 USD, en baisse de 1,64%, la veille des résultats. Mercredi vers 14h55 heure de Paris, avant l'ouverture de Wall Street, elle s'échangeait à 1090 USD, soit 2,18% de plus. Ce mouvement d'avant-séance porte sur de faibles volumes et ne dit pas encore comment le marché jugera le trimestre.
Le titre reste 12,61% sous son plus haut des douze derniers mois, à 1219,94 USD. Il évolue tout près de sa moyenne des 200 dernières séances, sans tendance nette. Sur un an, l'action a perdu 7,7% alors que les encours gagnaient 15%. Le cours n'a pas suivi la collecte, parce que le bénéfice par action ne la suivait pas non plus.
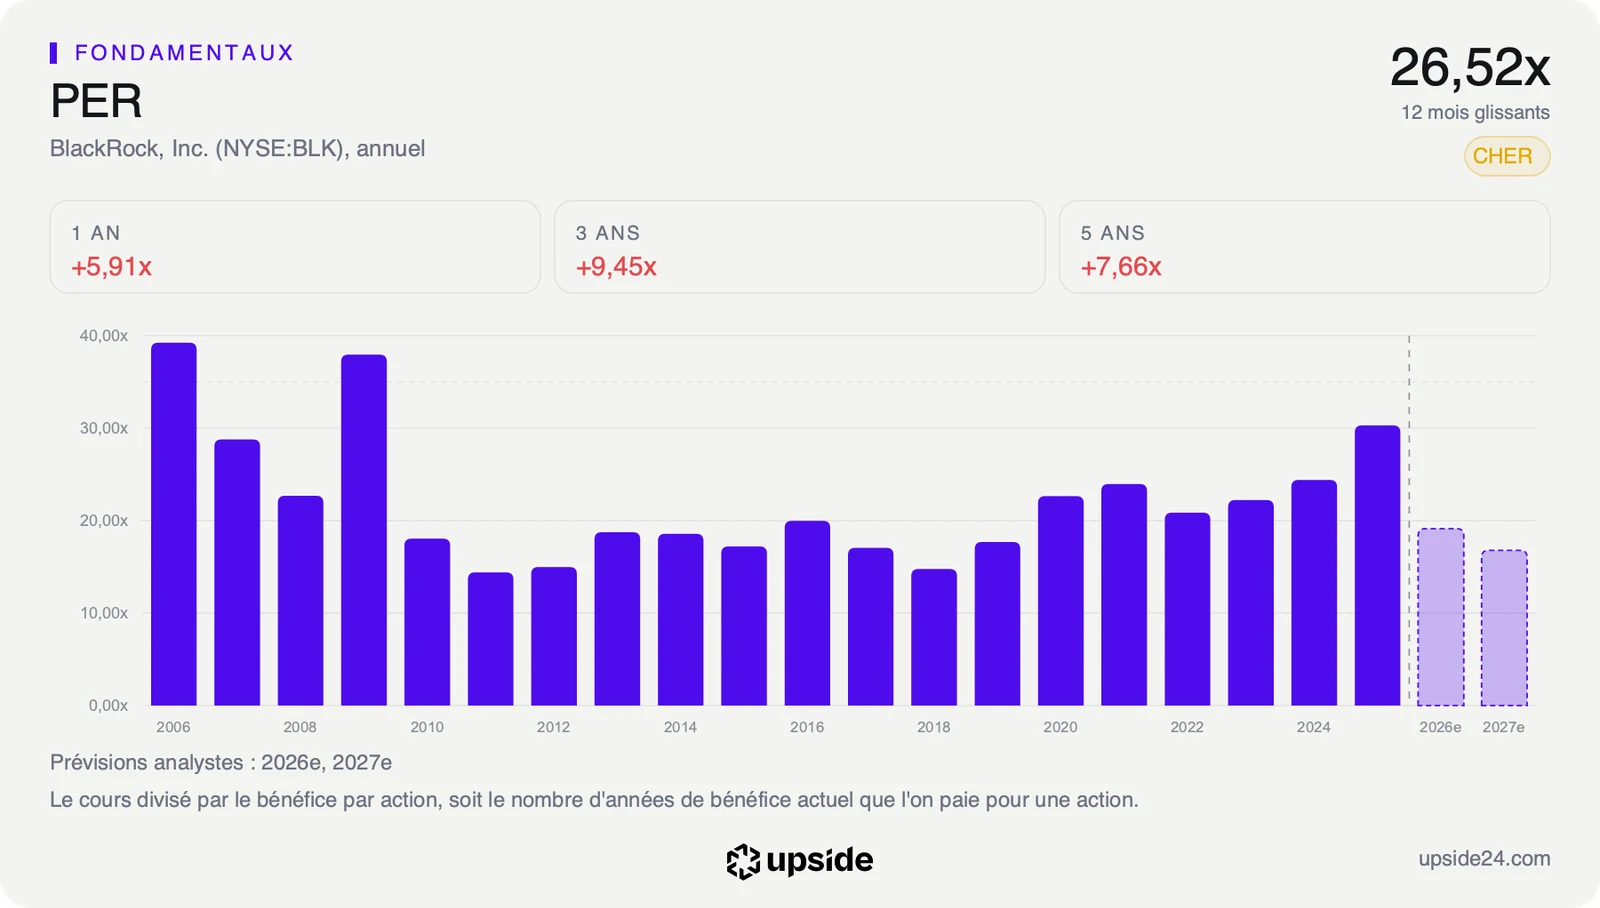
Avant la publication, l'action se payait 26,52 fois ses bénéfices des douze derniers mois, contre 14,94 fois pour la médiane des 228 sociétés de son secteur, celui des marchés de capitaux. Ce multiple se situe au 93e centile de ses cinq dernières années, c'est-à-dire plus cher que 93% du temps sur la période.
Sur les 18 analystes qui suivent la valeur, 17 sont positifs et 1 est neutre. Leur objectif moyen ressort à environ 1316 USD, soit un potentiel d'environ 23%, dans une fourchette de 1212 à 1468 USD. Ces objectifs sont ceux des analystes, pas une estimation de la publication. Un consensus aussi unanime laisse peu de place à une nouvelle bonne surprise.
Le dividende trimestriel atteint 5,73 USD par action, contre 5,21 USD un an plus tôt. Avant la publication, il rapportait 2,07% par an au cours de Bourse, un peu plus que la trésorerie disponible dégagée par le groupe, qui représentait 1,96% de sa valeur. Le dividende repose donc sur la reprise des bénéfices que ce trimestre amorce.
Le point de bascule
Le prochain test sera la publication du quatrième trimestre, que Laurence Fink, le patron du groupe, présente comme la saison la plus forte de l'année. L'indicateur à suivre est le bénéfice ajusté par action, que 11 analystes attendaient à environ 15,40 USD pour ce trimestre avant la publication. Les commissions de performance du troisième trimestre ne se reproduiront pas à l'identique. Les encours restent aussi exposés aux marchés, puisqu'une baisse de la Bourse réduit mécaniquement les sommes sur lesquelles BlackRock prélève ses commissions.
Tant que le bénéfice ajusté reste au-dessus de 15 USD par trimestre sans l'appui de ces commissions exceptionnelles, les 56 USD attendus sur l'année deviennent la base. Le multiple de 19,03 fois les bénéfices attendus paie alors une croissance réelle, et non plus un espoir. La prime sur les autres sociétés du secteur trouve dans ce cas une justification chiffrée.
Si le bénéfice retombe vers les 14,3 USD qu'attendait le consensus ce trimestre, la surprise aura tenu à un fonds et à un calendrier. Le titre resterait alors payé 26,52 fois des bénéfices qui ne progressent pas au rythme que le cours suppose.