
BlackRock Inc. (BLK), le gestionnaire d'actifs américain, voit sa propre recherche ramener les actions américaines à neutre la veille de ses résultats du 14 octobre. Mais son titre se paie 26,96 fois ses bénéfices, le niveau le plus cher de ses cinq dernières années.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, Perception |
Ce que BlackRock a changé dans ses recommandations aux clients
Le BlackRock Investment Institute est le service de recherche du groupe. Il a abaissé le 12 octobre sa vue sur les actions américaines de surpondération à neutre, selon l'agence Reuters. Il cite une volatilité possible autour des investissements massifs dans les infrastructures d'intelligence artificielle.
Dans le même temps, il passe à la surpondération sur les obligations d'État américaines de court terme et remonte les échéances longues à neutre. Surpondérer revient à conseiller d'en détenir davantage que leur poids dans un portefeuille de référence, et neutre revient à s'en tenir à ce poids.
Une obligation de court terme rembourse son capital dans quelques mois ou quelques années. Son prix réagit donc peu aux variations de taux, et elle verse aujourd'hui un rendement élevé sans exposer l'épargnant aux secousses de la Bourse.
Ce virage met fin à une sous-pondération des emprunts d'État américains que l'institut tenait depuis octobre 2020. Le rendement à dix ans était alors proche de 0,9%. Il dépasse aujourd'hui 5,2%, et l'institut juge excessives les hausses de taux que le marché prête à la Réserve fédérale.
BlackRock, c'est l'un des grands fabricants d'ETF, ces fonds cotés qui répliquent un indice et que beaucoup de particuliers achètent en Bourse pour se constituer une épargne.
Cette note est une recommandation de placement destinée aux clients du groupe, sans chiffre d'activité ni prévision sur BlackRock lui-même. Ses résultats du troisième trimestre tombent le 14 octobre, et cet article s'appuie sur les comptes publiés jusqu'au 30 juin.
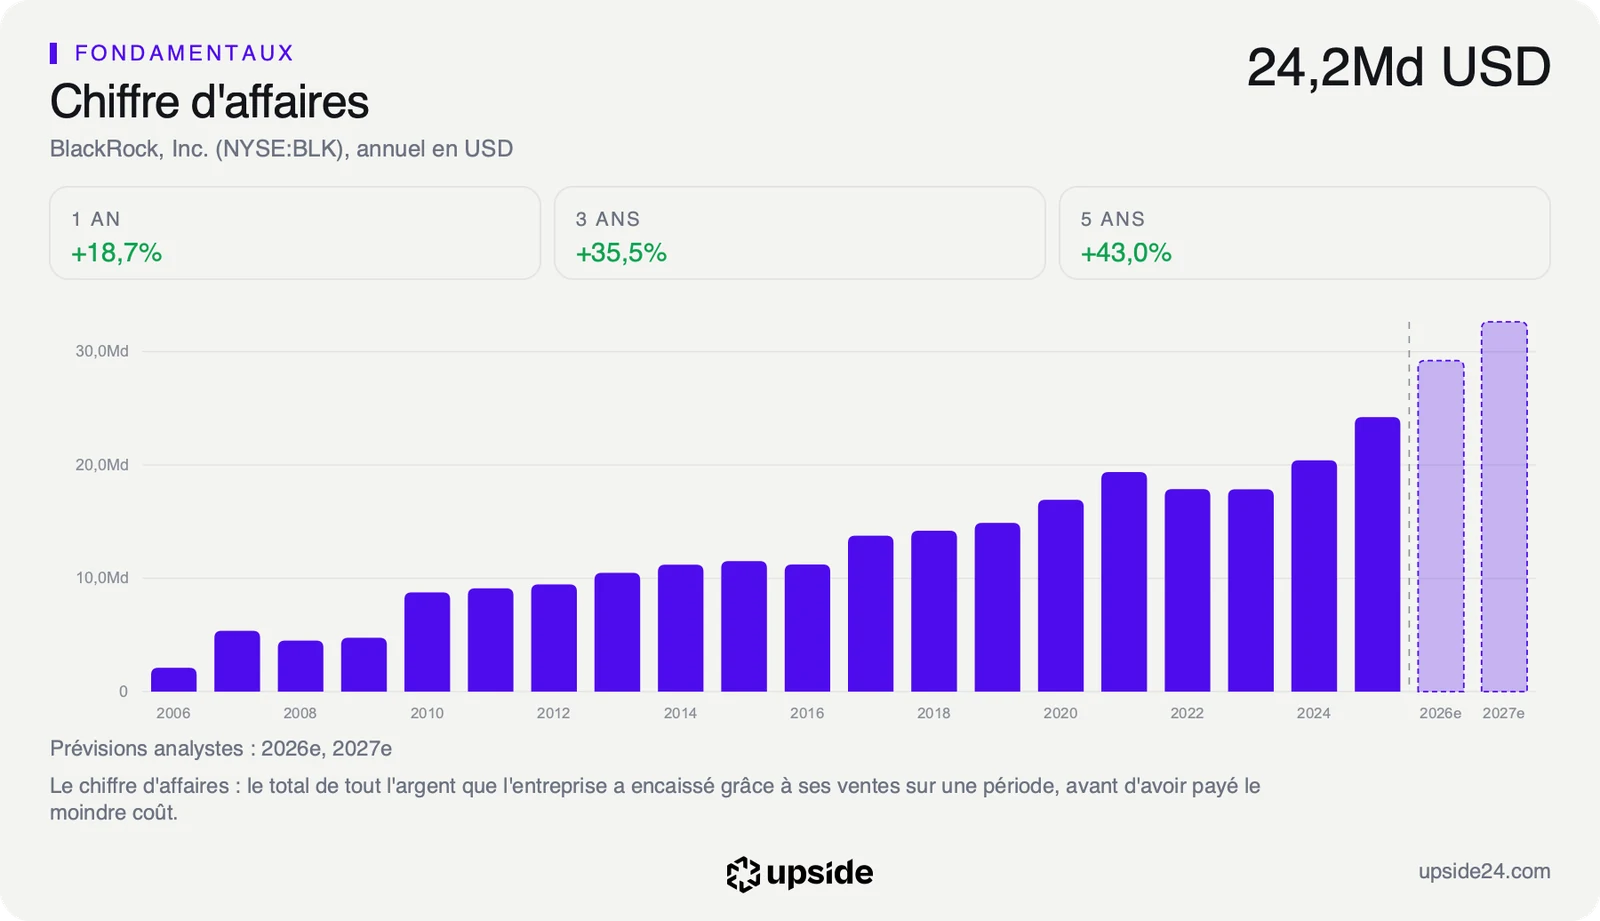
Le lien avec l'action passe par les encours. BlackRock se rémunère en commissions calculées sur l'argent qu'il gère, et il a réalisé 27,627 milliards de dollars de chiffre d'affaires sur les douze derniers mois. Quand les marchés actions reculent, la valeur des fonds baisse et les commissions avec elle. L'institut décrit donc un risque qui pèse aussi sur le gestionnaire.
Ce que le prix incorpore déjà
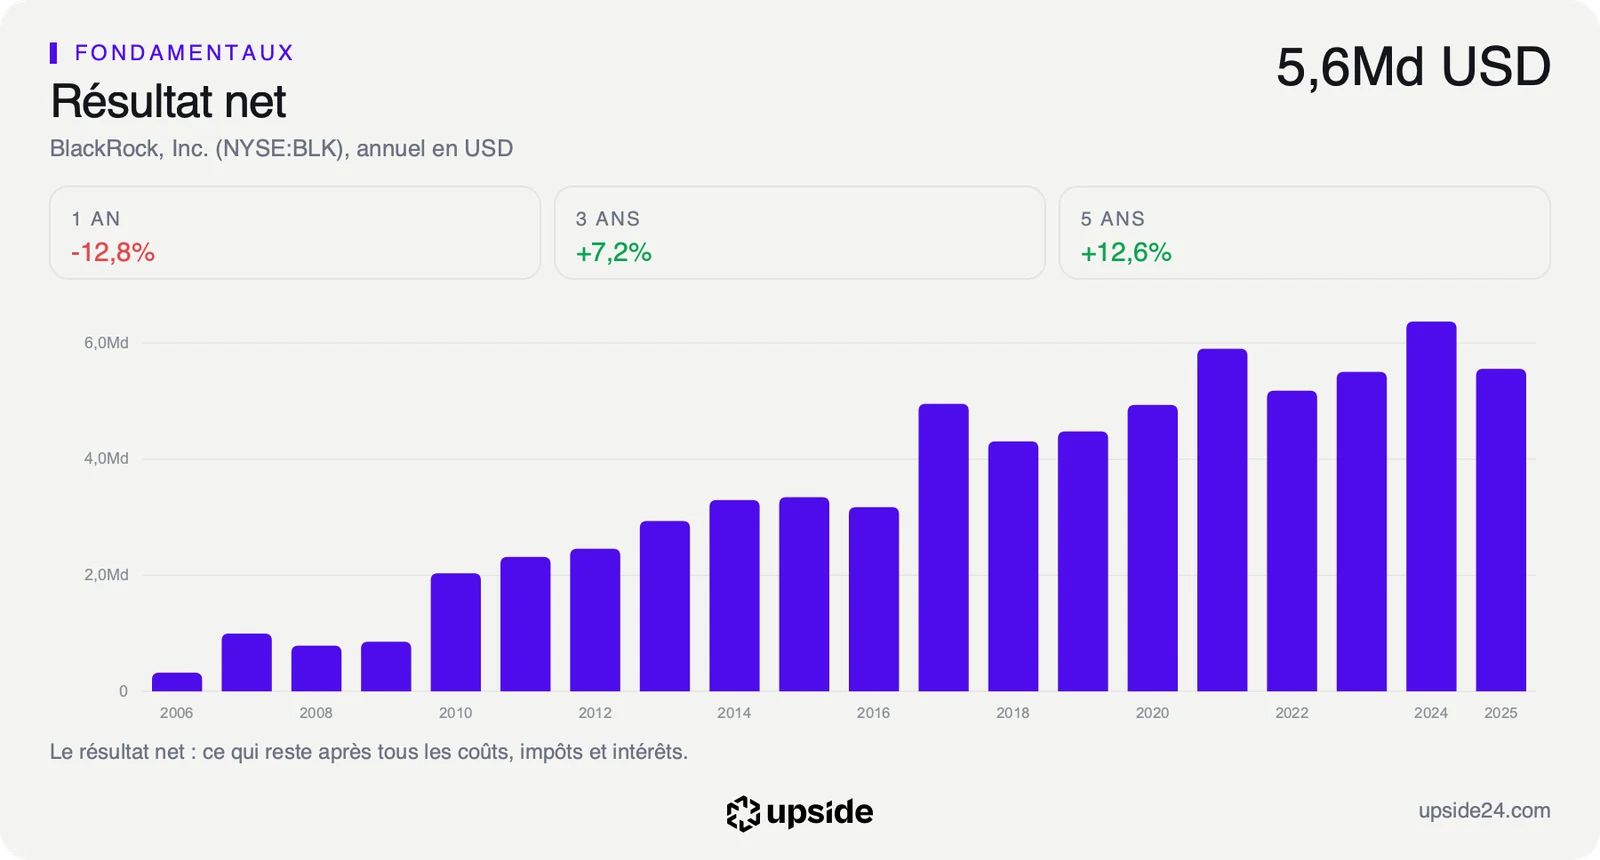
Un marché actions plus agité touche d'abord la rentabilité. La marge nette de BlackRock, la part des ventes qui reste en bénéfice une fois tout payé, atteint 23,8% sur douze mois. La médiane de son sous-secteur s'établit à 25,45%, sur 228 sociétés des marchés de capitaux, un ensemble qui réunit gestionnaires d'actifs, opérateurs de Bourse et courtiers. Le groupe gagne donc un peu moins sur chaque dollar de commission que l'acteur moyen de son secteur.
Concrètement, sur 100 dollars de commissions encaissées, BlackRock en conserve un peu moins de 24 en bénéfice net. L'écart avec la médiane du secteur reste faible, à moins de deux points.
La marge de BlackRock varie peu d'une année à l'autre. Sa régularité ressort à 3,04 points d'écart-type, une mesure de la dispersion de la marge autour de sa moyenne, ce qui classe BlackRock parmi les profils réguliers. Une baisse des marchés se lit donc d'abord dans les encours, avant de toucher la marge. Pour l'actionnaire, ce profil compte dans un marché agité, car un bénéfice régulier se prévoit mieux qu'un bénéfice en dents de scie.
Le free cash flow est l'argent qui reste à BlackRock une fois le fonctionnement et les investissements payés. Au cours de clôture du 12 octobre, le marché suppose que ce flux progresse de 17,29% par an pendant dix ans. Le chiffre sort d'un Reverse-DCF, un calcul qui part du prix de l'action et remonte à la croissance qu'il suppose.
Tenir ce rythme dix ans revient à multiplier ce flux par près de cinq. Le cours paie donc une accélération nette de la trésorerie disponible, que les comptes publiés ne montrent pas encore.
Le titre se paie 26,96 fois ses bénéfices des douze derniers mois, contre 14,62 fois pour la médiane de son sous-secteur. Ce multiple, le PER, rapporte le prix de l'action au bénéfice par action. Il se situe dans les 5% les plus élevés de ses cinq dernières années, c'est-à-dire plus cher que 95% du temps depuis 2021. Un acheteur paie aujourd'hui l'équivalent de près de 27 années de bénéfices actuels, quand l'acheteur moyen d'une société du secteur n'en paie qu'environ 15.
Le détail de la valorisation de BlackRock et de ses comparables se lit dans son rapport sur l'app Upside.
Ce que le marché en fait déjà
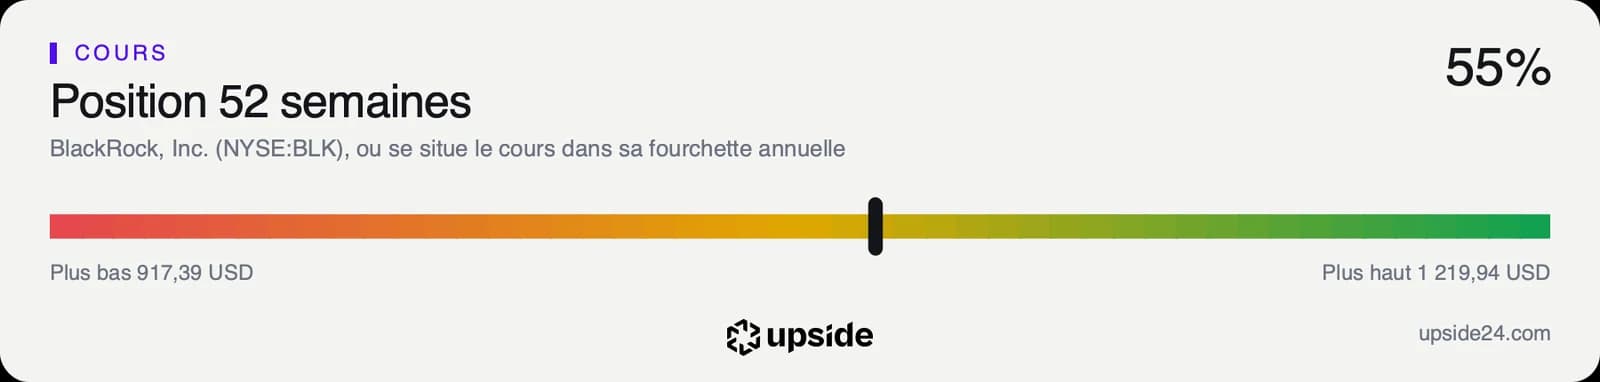
L'action BlackRock a clôturé lundi 12 octobre à 1 083,92 dollars. Elle cote 11,15% sous son plus haut de 52 semaines, 1 219,94 dollars, et à 55% de sa fourchette annuelle, dont le plus bas s'établit à 917,39 dollars. Le titre se tient donc au milieu de son année boursière, loin de ses extrêmes. Il résiste mieux que son sous-secteur, dont la société médiane cote 19,58% sous son plus haut.
Le cours évolue 2,17% au-dessus de sa moyenne des 200 dernières séances et 2,25% sous celle des 50 dernières. Le RSI, un indicateur sur 100 qui mesure la vigueur des mouvements récents, ressort à 51,28. Il reste loin des zones au-dessus de 70 et sous 30 où un titre est considéré comme suracheté ou survendu.
Sur les 18 analystes qui suivent la valeur, 17 sont positifs, 1 neutre et aucun n'est négatif. Leur objectif de cours moyen s'établit à environ 1 316 dollars, soit environ un cinquième au-dessus de la clôture de lundi. Même l'objectif le plus bas, environ 1 212 dollars, se situe au-dessus du cours actuel.
Les analystes ont aussi relevé leur estimation de bénéfice par action pour 2026 de 3,68% sur trois mois. Un nouveau bureau d'études a commencé à suivre la valeur le 2 octobre avec un avis positif, et aucun n'a dégradé son avis sur la période récente. Leurs révisions vont donc dans le sens inverse de la prudence affichée par la recherche maison sur les actions américaines.
Les bureaux d'études parient sur la croissance des commissions, quand la recherche maison du groupe appelle à la prudence sur les actions américaines. Le cours, lui, reste au milieu de sa fourchette et n'a pas encore choisi entre ces deux lectures. La publication de mercredi est la première occasion de les départager.
Le point de bascule
Le rendez-vous tombe dès le 14 octobre, avec les résultats du troisième trimestre. Les 15 analystes qui ont publié une estimation attendent environ 14,3 dollars de bénéfice par action et environ 7,5 milliards de dollars de chiffre d'affaires sur le trimestre.
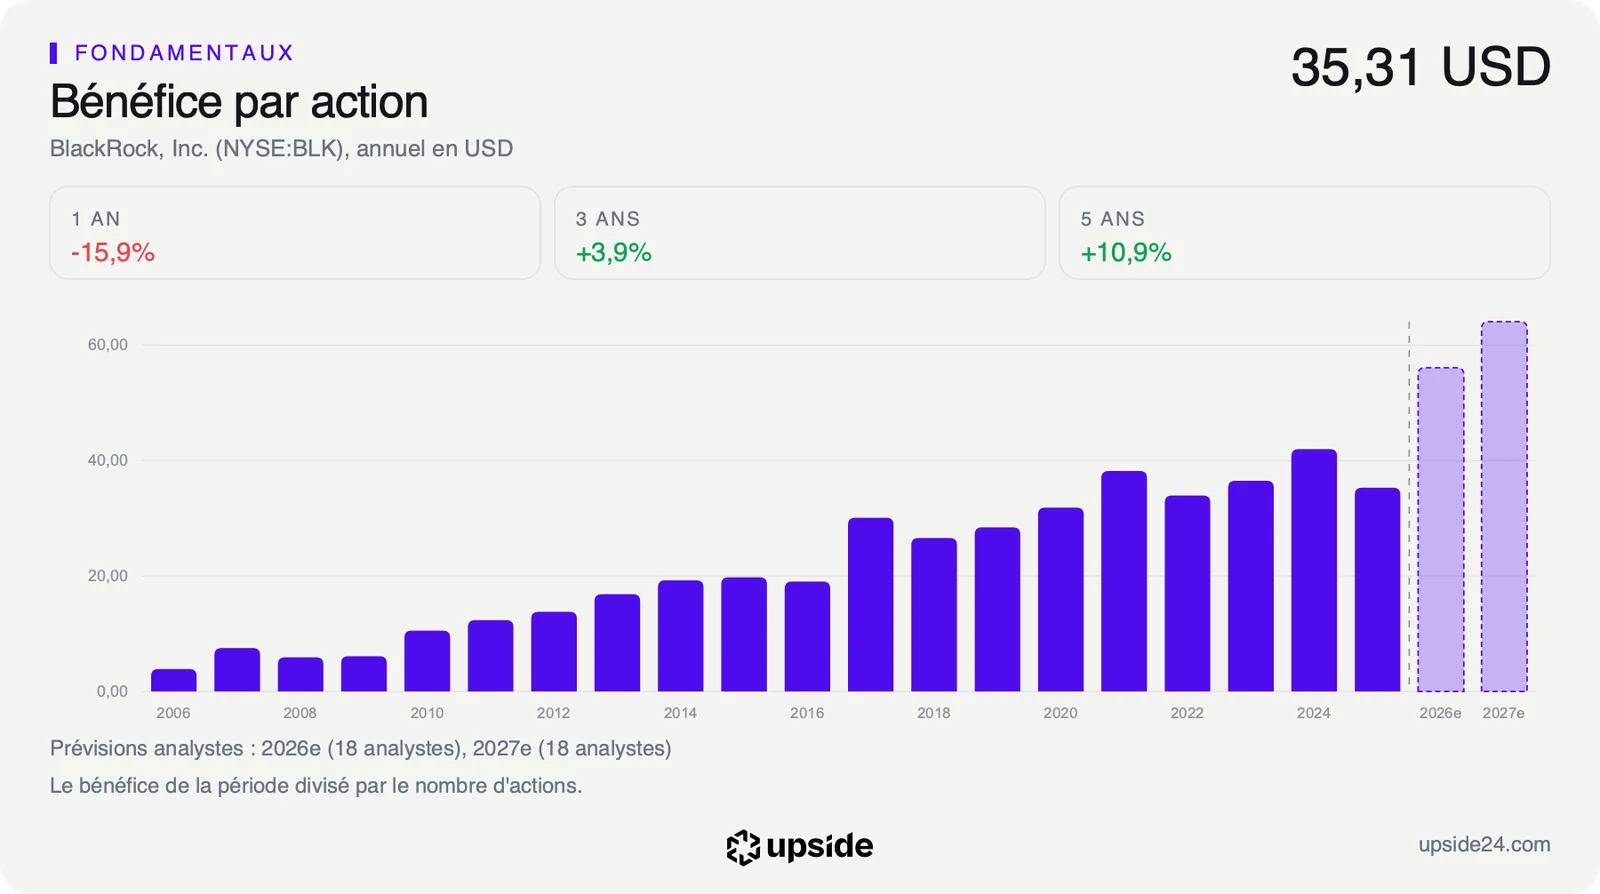
Pour l'ensemble de 2026, le consensus attend environ 56 dollars par action, contre 35,31 dollars en 2025, puis environ 64 dollars en 2027. Les chiffres publiés mercredi diront si ce rebond se construit trimestre après trimestre. La direction devrait aussi commenter la collecte du trimestre, c'est-à-dire l'argent nouveau confié par les clients, premier signe d'une bascule des épargnants vers les obligations.
Tant que le bénéfice par action trimestriel tient autour de 14,3 dollars, la trajectoire vers environ 56 dollars sur l'année reste crédible. Le multiple de 26,96 fois se lit alors comme le prix d'un groupe dont les bénéfices rattrapent les ventes.
Si le trimestre ressort sous ce niveau, ou si la baisse des marchés actions anticipée par la recherche maison réduit les encours, la croissance de 17,29% par an que suppose le cours perd son appui. Le titre resterait alors valorisé au plus haut de ses cinq dernières années, avec une trésorerie disponible qui ne suit pas.