
Alstom (ALO), le constructeur français de trains et de métros, prolonge de 15 ans la maintenance des trains de l'opérateur britannique Greater Anglia pour environ 947 millions d'euros. Mais ce revenu s'étale jusqu'aux années 2040, et la Bourse attend d'abord la marge.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, Visibilité des revenus |
Quinze ans de maintenance pour 133 trains
Alstom a annoncé le 15 octobre la prolongation pour 15 ans de son contrat de services avec Greater Anglia, l'opérateur ferroviaire de l'est de l'Angleterre. Le contrat vaut environ 800 millions de livres, soit 947 millions d'euros selon le communiqué du groupe, et court jusqu'au début des années 2040. Il fixe aussi un cadre de travail avec Great British Railways, la future entité publique qui doit reprendre la gestion du rail britannique.
Alstom construit les TGV, les métros et les tramways que des millions de voyageurs empruntent chaque jour en Europe. Il assure aussi l'entretien d'une partie des trains qu'il a livrés, à la manière d'un garage qui suit les mêmes voitures pendant des années.
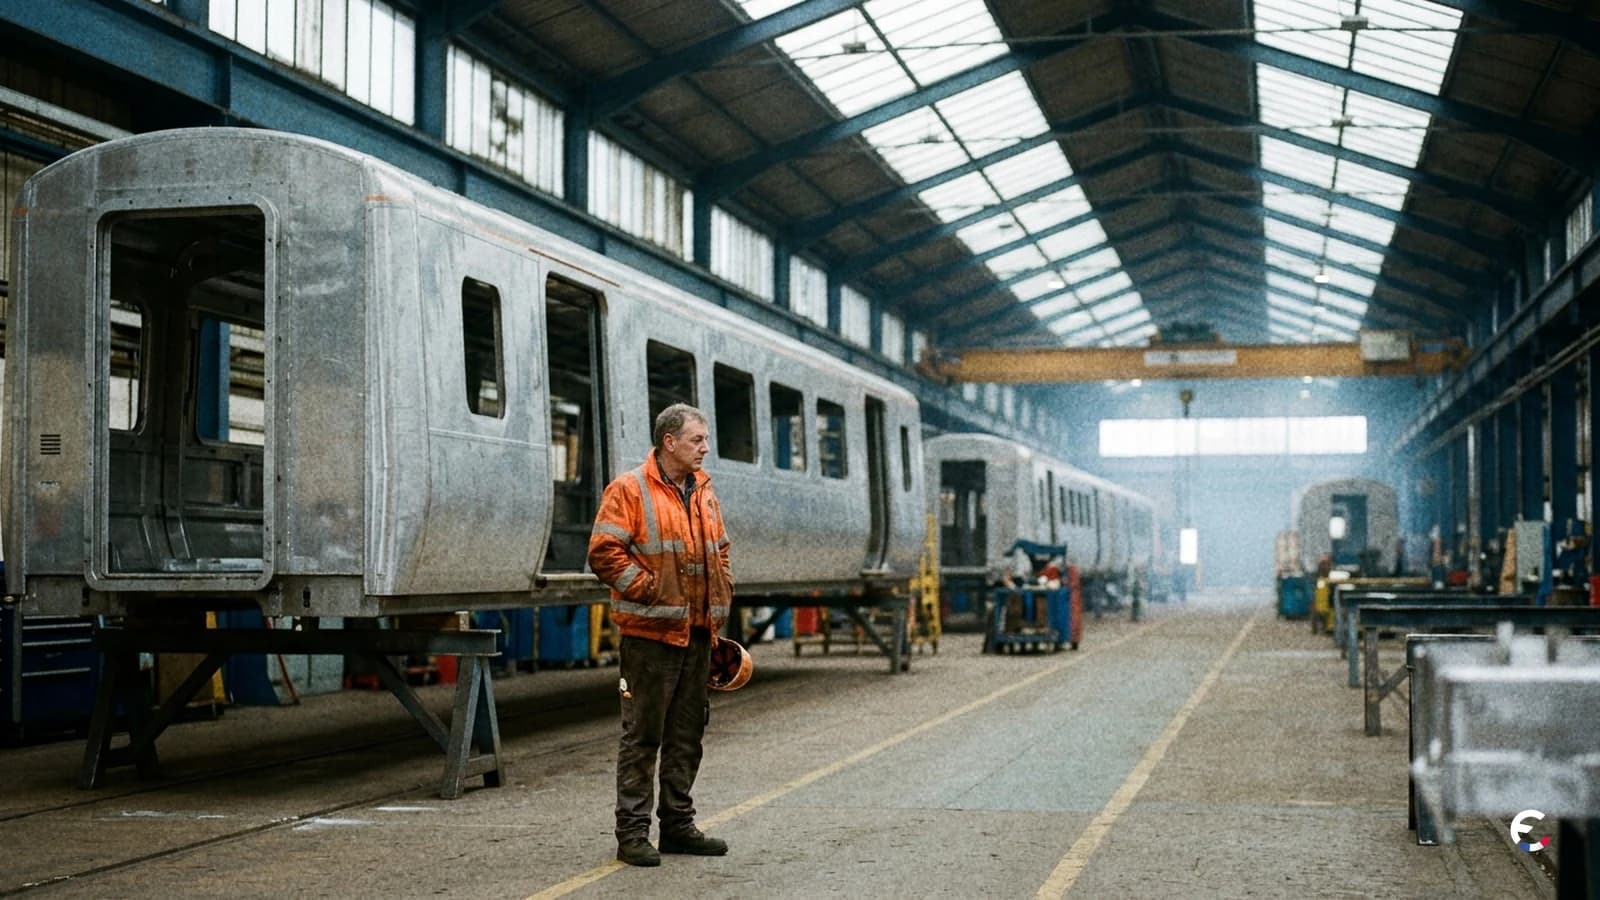
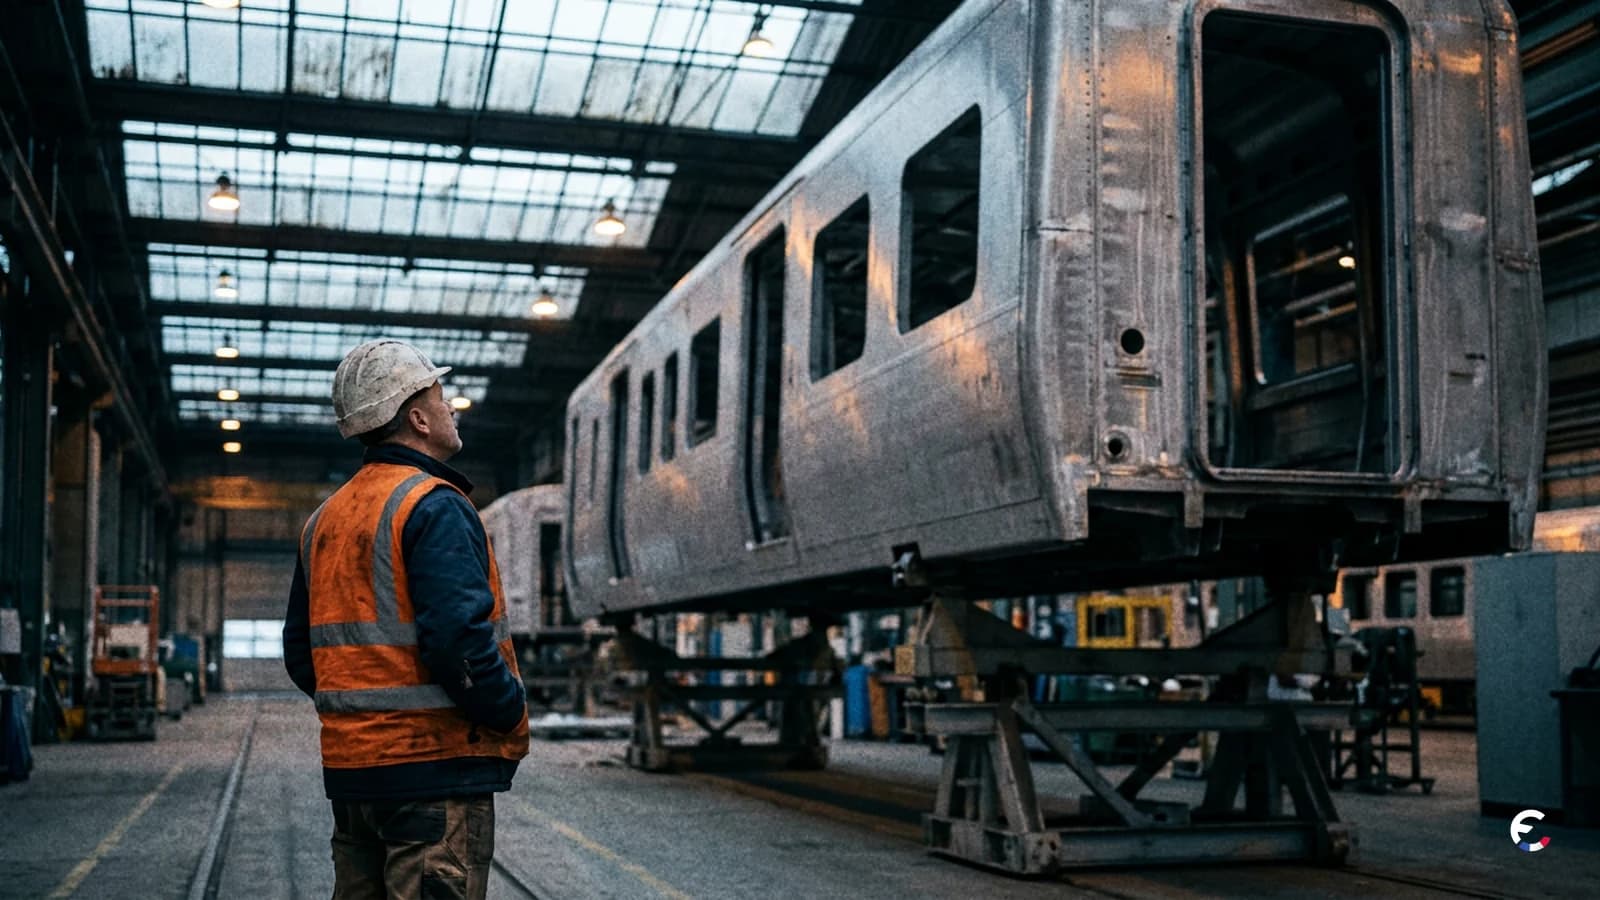
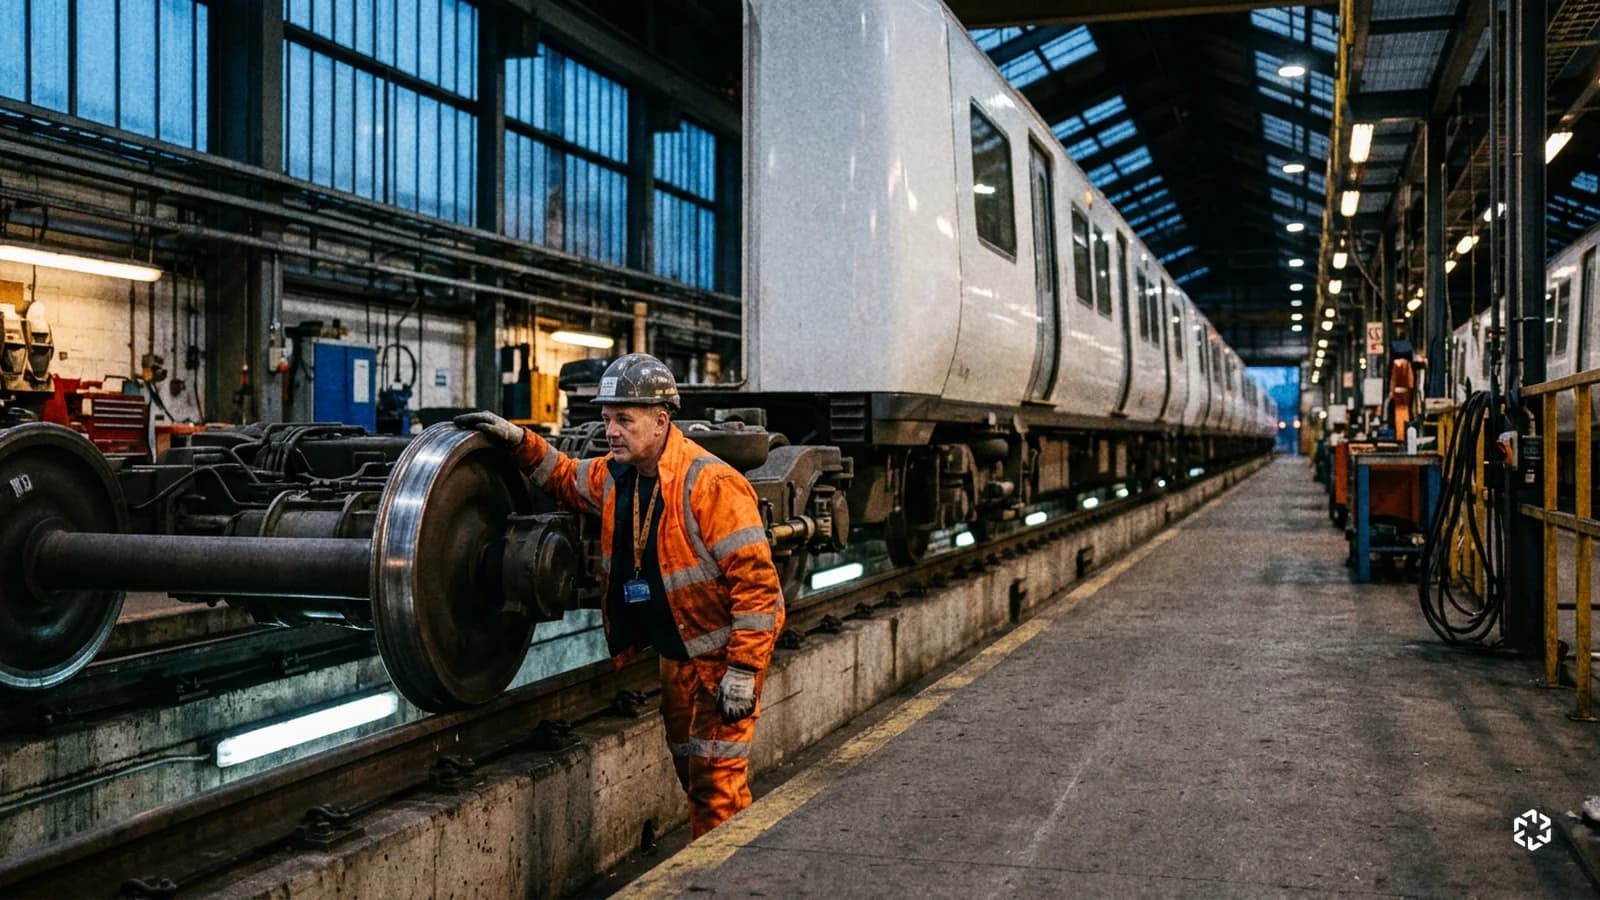
Le contrat couvre les 133 rames Aventra de la classe 720, des trains électriques de cinq voitures qui desservent les lignes de banlieue et régionales de l'opérateur. Alstom y assure l'entretien planifié et les grandes révisions, les réparations imprévues et la fourniture de pièces. Le travail se fait au dépôt de Seven Kings, dans l'est de Londres, et mobilise environ 100 salariés du groupe. Les trains appartiennent au loueur Angel Trains, et Alstom indique qu'ils dépassent récemment 40 000 miles entre deux incidents techniques, bien au-delà des exigences du contrat.
« Ce contrat reflète la confiance que Greater Anglia accorde à Alstom », souligne Steve Harvey, directeur des services d'Alstom au Royaume-Uni et en Irlande. Le groupe entretient déjà ces trains, livrés progressivement après une commande passée en 2016. Le communiqué ne donne ni la rentabilité attendue ni le calendrier des paiements. Le montant entrera dans le carnet de commandes au troisième trimestre de l'exercice 2026/27, entre octobre et décembre.
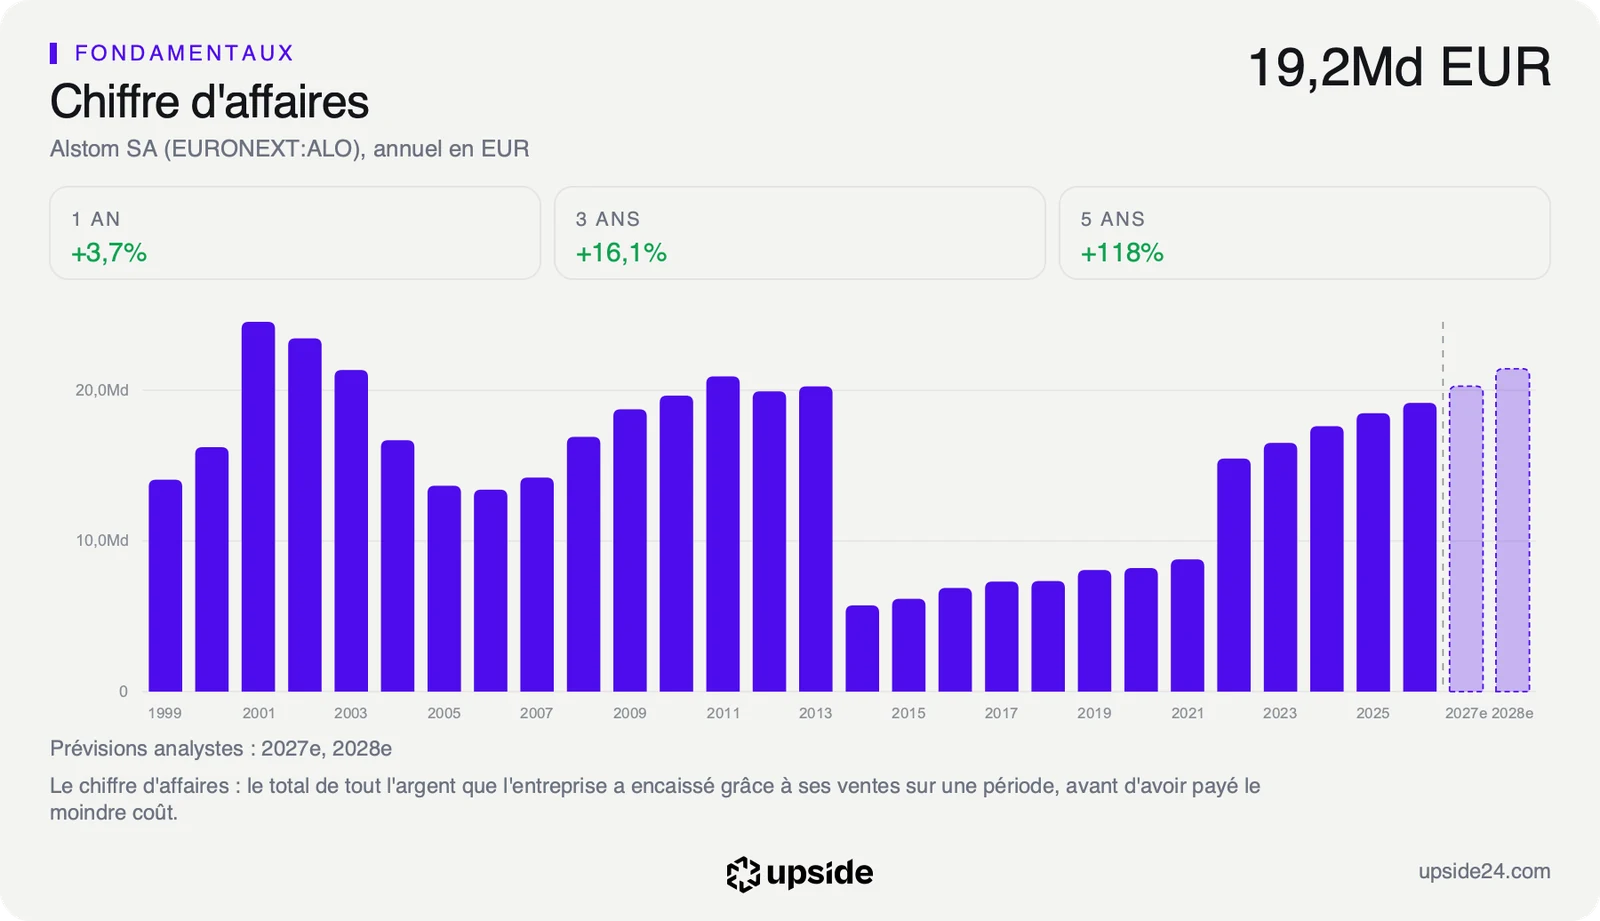
Rapportés au chiffre d'affaires des douze derniers mois, 19,17 milliards d'euros, les 947 millions représentent 4,94% des ventes d'une année. Le contrat est donc important pour la division britannique, et modeste à l'échelle du groupe.
Ce que le prix incorpore déjà
Un contrat de maintenance touche le chiffre d'affaires, versé au fil des années plutôt qu'en une fois comme une livraison de trains. Son intérêt est la visibilité, avec des revenus déjà signés jusqu'aux années 2040 sur une flotte qu'Alstom connaît bien pour l'entretenir depuis sa mise en service.
Étalé sur quinze ans, le contrat rapporte environ 63 millions d'euros par an, soit 0,33% du chiffre d'affaires annuel. Il consolide l'activité existante plus qu'il ne la transforme, et son effet tient surtout à la régularité des revenus.
Une flotte en service a besoin d'entretien chaque année, quel que soit le rythme des commandes de trains neufs. Ces revenus sont donc plus réguliers que ceux de la fabrication, où un retard de livraison ou un dépassement de coûts pèse directement sur le résultat d'un exercice. Pour un groupe dont la Bourse doute de la rentabilité, cette régularité a de la valeur, même quand le montant annuel reste petit.
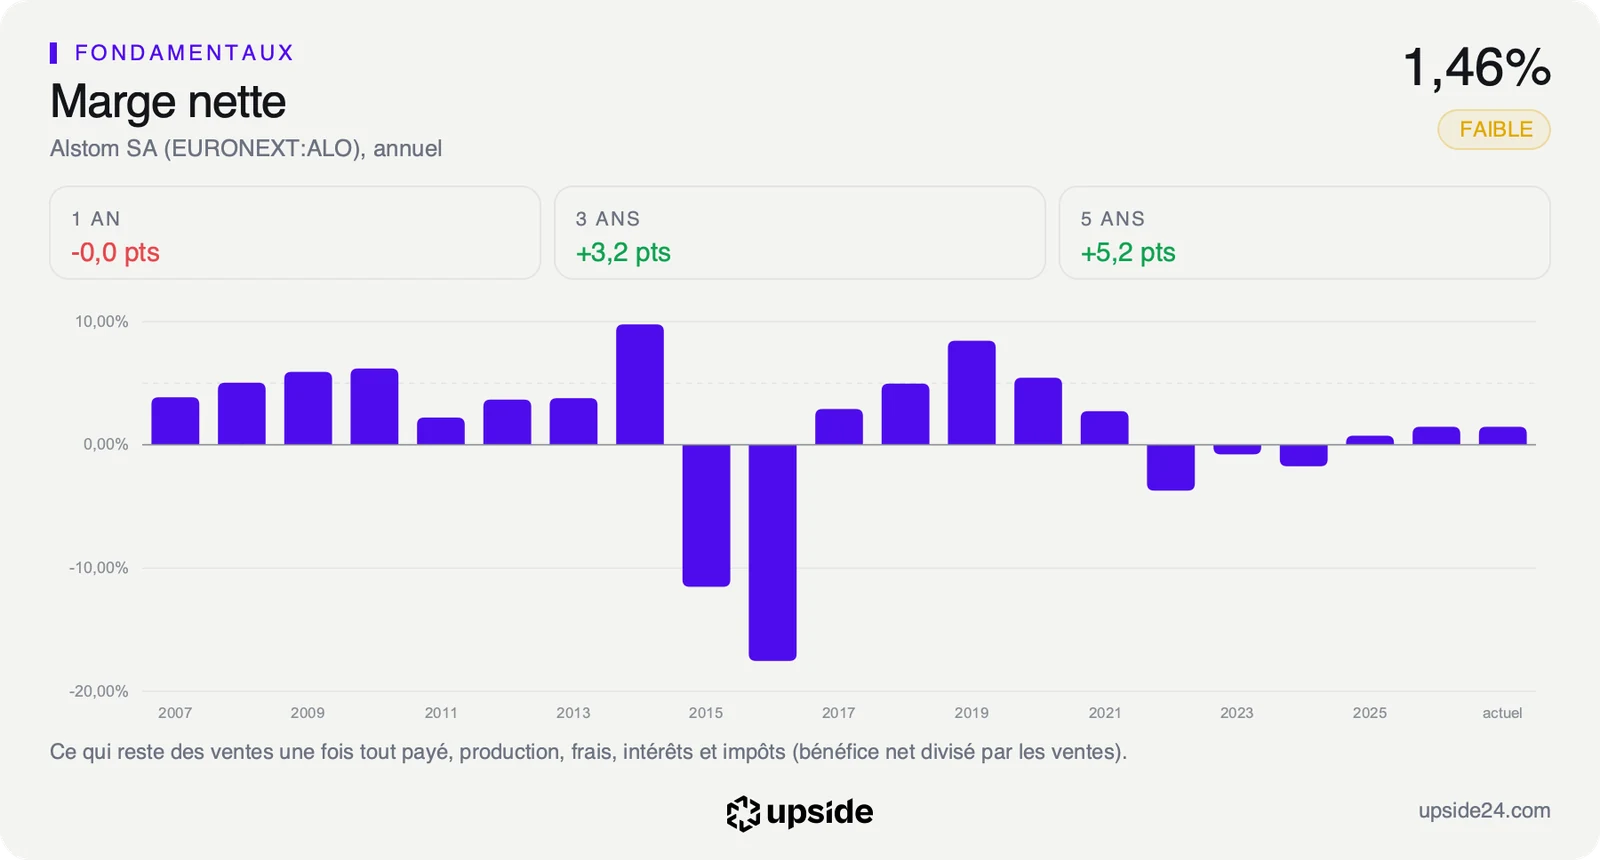
La marge nette correspond à ce qui reste des ventes une fois tous les coûts payés, intérêts et impôts compris. Elle ressort à 1,46%, soit un peu moins d'un euro et demi sur 100 euros de ventes. La médiane des 201 sociétés de son sous-secteur, les fabricants de machines et de gros matériel de transport, est à 6,00%.
Le chiffre d'affaires progresse depuis trois exercices sans que la marge suive au même rythme. Le communiqué ne dit pas ce que rapporte ce contrat de maintenance, et c'est précisément cette rentabilité que le marché attend de voir monter. Un contrat de services signé sur une flotte déjà connue limite les surprises de coûts. Son effet sur la marge du groupe se mesurera dans les comptes des prochains exercices, à mesure que les révisions s'enchaînent.
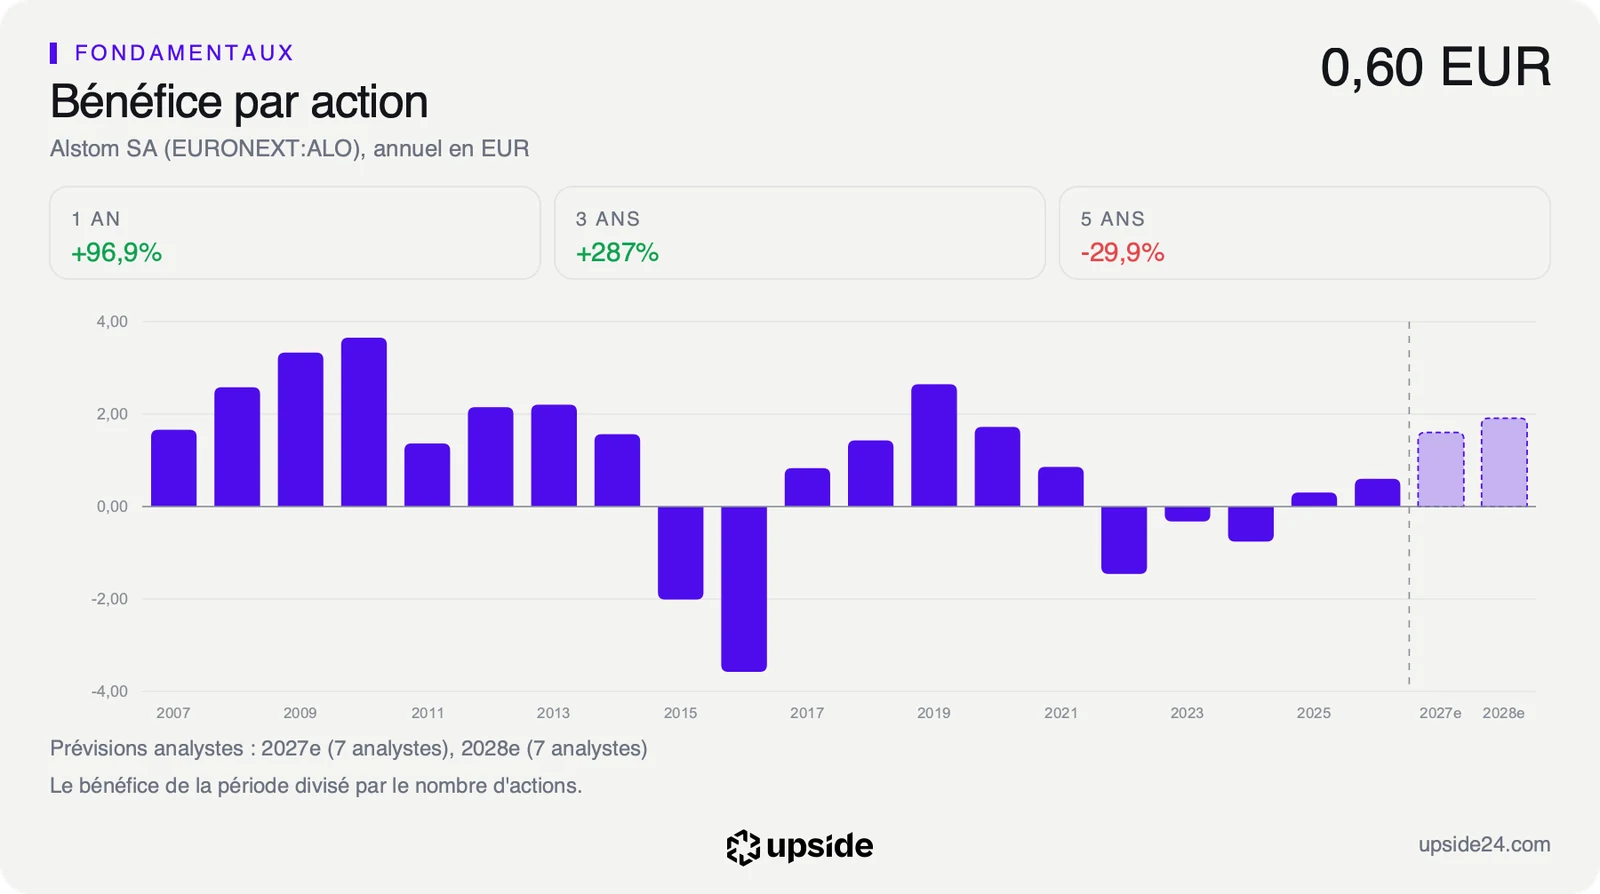
Au cours du 16 octobre, le prix suppose que le free cash flow, l'argent qui reste une fois réglées les dépenses d'exploitation et les investissements, progresse de près de 7% par an pendant dix ans. Sur cinq ans, le bénéfice par action a au contraire reculé de 6,87% par an. Le cours paie donc un redressement, et le contrat Greater Anglia rend une petite part de ce chemin plus prévisible.
Le rapport d'Alstom, dimension par dimension compare cette marge et ce multiple aux 201 sociétés de son sous-secteur.
Ce que le marché en fait déjà
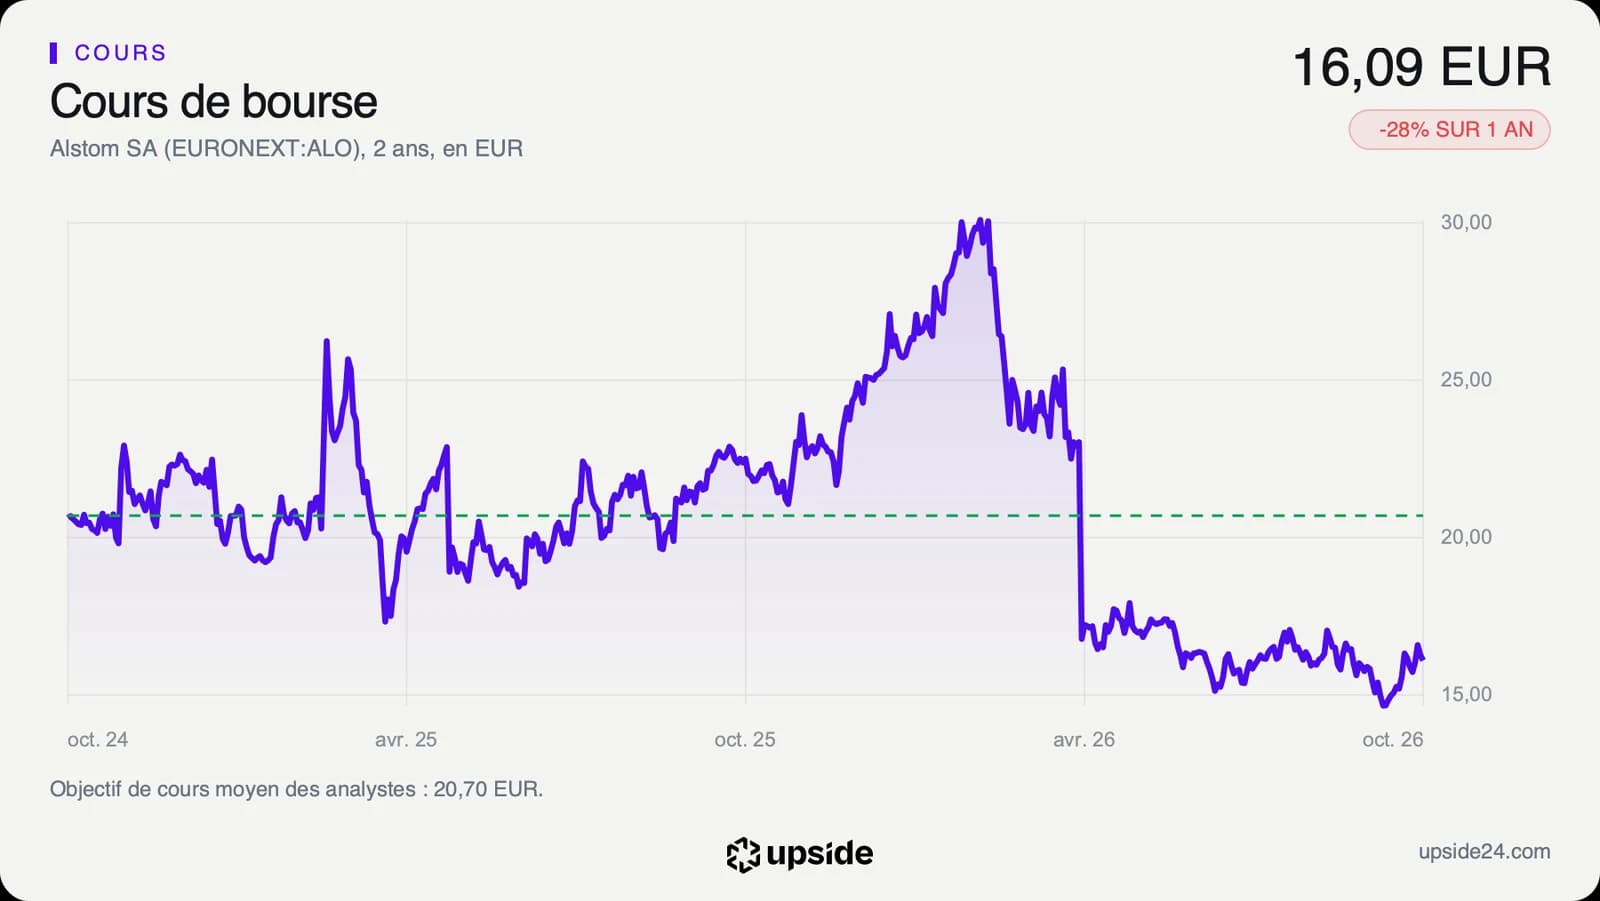
L'action Alstom a clôturé à 15,96 EUR le jeudi 15 octobre, jour de l'annonce, en baisse de 1,05% sur la veille. Elle s'échangeait à 16,095 EUR vendredi vers 15h15, en légère hausse sur la séance.
Le titre reste marqué par la séance du 17 avril 2026, quand il avait perdu 27,15% pour clôturer à 16,64 EUR. Deux semaines après son arrivée, le nouveau directeur général Martin Sion avait annoncé une marge opérationnelle inférieure aux attentes et abandonné l'objectif de trésorerie à trois ans, selon Tradingsat.
Le cours n'a jamais retrouvé son niveau d'avant cette séance. Il cote 46,76% sous son plus haut des douze derniers mois, 30,23 EUR le 12 février, et 11,19% au-dessus de son plus bas de 14,475 EUR, touché le 25 septembre. Sur un an, il perd 28,11%, contre 10,95% de baisse pour la médiane de son sous-secteur. Le cours évolue aussi 18,18% sous sa moyenne des 200 dernières séances, le prix moyen payé sur environ dix mois, et la tendance de fond reste baissière.
Sur les 15 analystes qui suivent la valeur, 6 sont positifs, 7 neutres et 2 négatifs. Leur objectif moyen ressort à environ 21 EUR selon le consensus, avec des objectifs individuels qui vont de 10 à 28 EUR. Un écart aussi large traduit le désaccord sur la capacité du groupe à relever sa marge. Le plus bas de ces objectifs se situe sous le cours actuel, quand le plus haut suppose un retour vers le niveau de février.
L'action se paie 9,99 fois les bénéfices attendus pour l'exercice en cours, contre 14,08 pour la médiane de son sous-secteur. Le titre a reculé le jour même de l'annonce, signe qu'un contrat de services ne répond pas à la question posée en avril, celle de la trésorerie que le groupe peut dégager.
Le point de bascule
Le prochain rendez-vous est la publication des résultats semestriels, le 17 novembre 2026. Les analystes attendent un bénéfice par action d'environ 1,60 EUR sur l'exercice 2027, contre 0,60 EUR sur les douze derniers mois, et un chiffre d'affaires d'environ 20,3 milliards d'euros. La consommation de trésorerie du premier semestre, annoncée en avril, sera l'autre chiffre suivi. La direction pourrait aussi préciser ce jour-là ses nouveaux objectifs à moyen terme, retirés au printemps.
Tant que la direction maintient un bénéfice par action proche de 1,60 EUR pour l'exercice et une marge en hausse par rapport aux 1,46% actuels, les contrats de services comme celui de Greater Anglia ajoutent des revenus prévisibles à un redressement en cours. Le multiple de 9,99 fois resterait alors celui d'un groupe en convalescence.
Si la marge reste bloquée à ce niveau et que le bénéfice attendu passe sous 1,39 EUR, l'estimation la plus basse des analystes, les commandes signées depuis septembre ajouteront du volume sans améliorer la rentabilité. Le prix devrait alors intégrer une croissance plus faible que les près de 7% par an qu'il suppose aujourd'hui.