
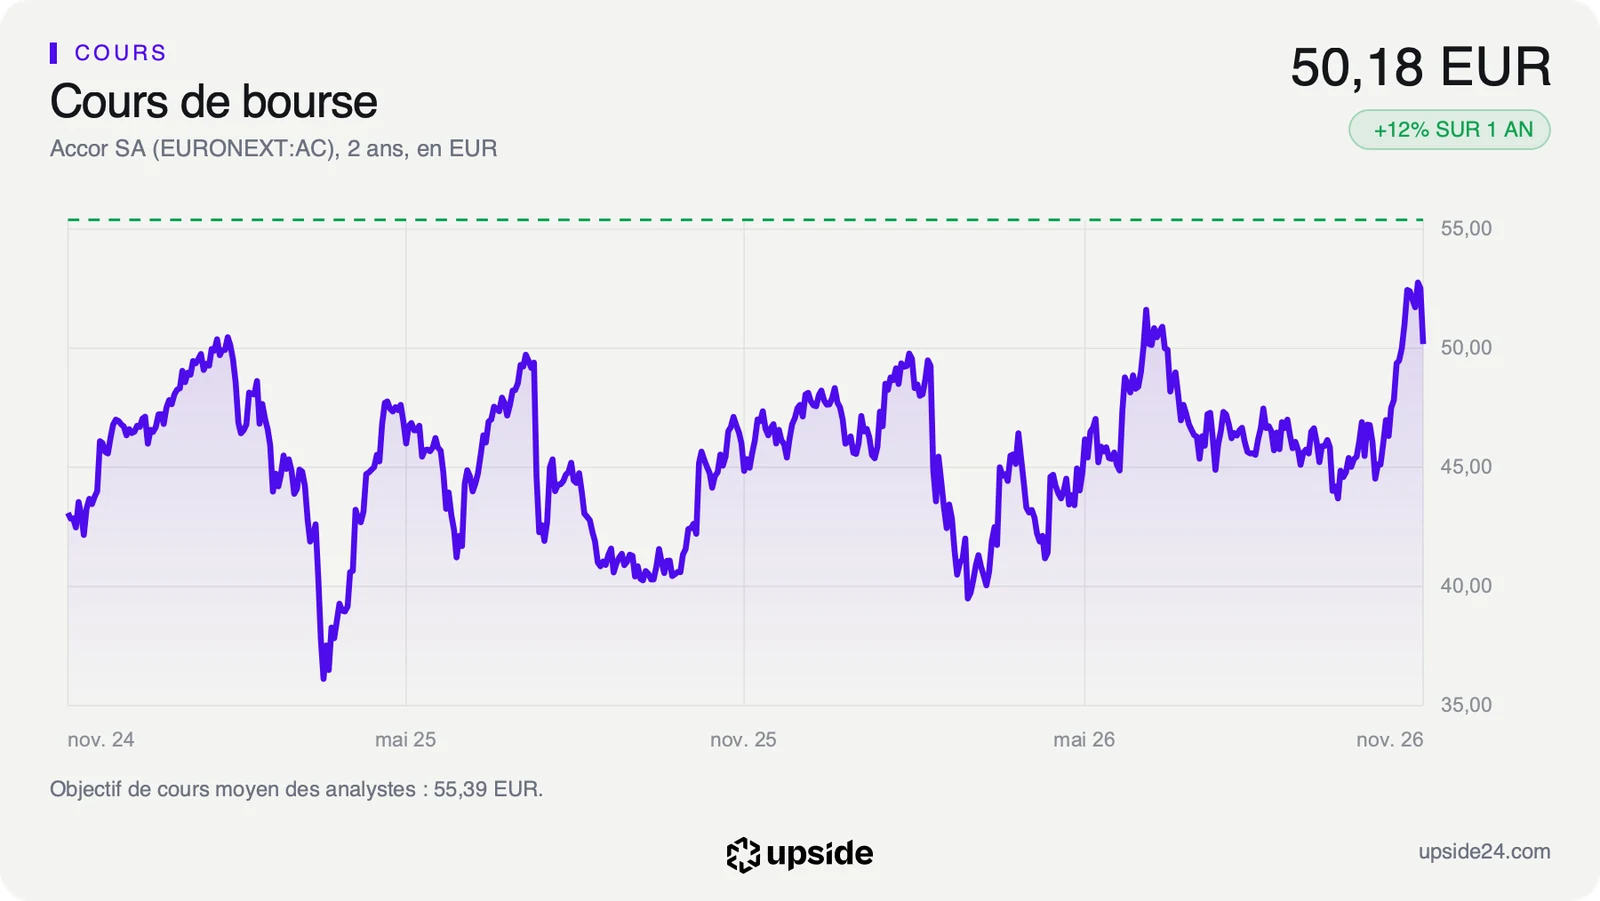
Accor (AC) a clôturé mercredi en baisse de 4,46% à 50,18 euros quand le CAC 40 cédait 0,80%. Le groupe hôtelier avait annoncé la veille au soir le rachat des 44,3% d'Ennismore, son pôle d'hôtels lifestyle, qu'il ne détenait pas encore.
Ce qui fait bouger le titre
Accor a signé mardi après la clôture un protocole d'accord avec les actionnaires minoritaires d'Ennismore, dont son fondateur Sharan Pasricha. Ennismore regroupe les marques Mama Shelter, The Hoxton ou SLS, soit près de 200 hôtels dans 40 pays. Le rachat se fera en trois étapes jusqu'en janvier 2028 pour environ 1,6 milliard d'euros, sur une valeur des fonds propres d'Ennismore d'environ 3,7 milliards.
Le financement mêle au moins 500 millions d'euros de cessions d'actifs, une nouvelle ligne de crédit et un paiement possible en partie en actions Accor. La baisse ne vient pas du secteur puisque IHG gagnait 0,53% et Whitbread 3,01% le même jour.
Ce que pèse vraiment la cause
Ennismore ne représente qu'environ 5% des chambres d'Accor, mais il apporte environ 20% de son excédent brut d'exploitation courant et environ 40% de sa croissance attendue sur trois ans. Le groupe récupère donc tout son moteur de croissance plutôt qu'un simple portefeuille d'hôtels.
Le prix inquiète davantage, avec environ 18 fois l'excédent brut d'exploitation attendu en 2027 quand Accor lui-même ne vaut que 14,11 fois le sien en Bourse. La facture arrive sur un bilan déjà chargé, dont la dette nette atteint 3,38 fois l'excédent brut d'exploitation contre 1,78 pour la médiane du secteur.
Ce que le cours suppose
Accor se paie 23,17 fois les bénéfices attendus contre 15,82 pour la médiane des 131 hôteliers et croisiéristes comparables. Le prix suppose une croissance d'environ 5% par an des flux de trésorerie disponible. Le consensus des analystes vise en moyenne environ 55 euros. La fiche d'Accor donne sa note et la liste de ses concurrents.