
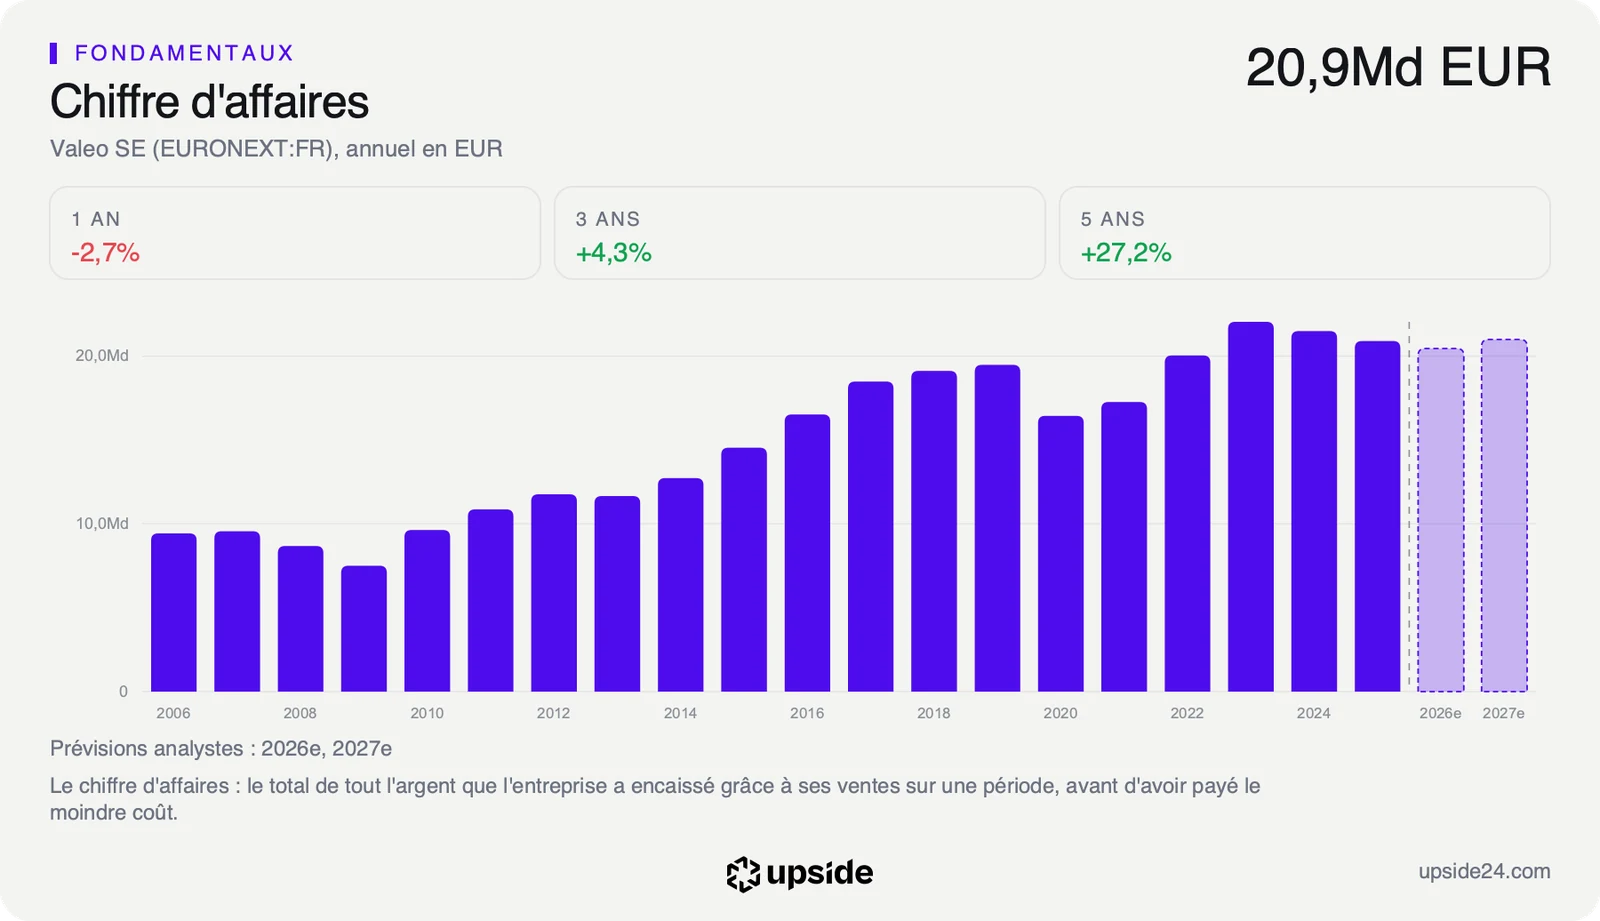
Valeo (FR), l'équipementier automobile français, voit Les Echos Investir faire de 2027 son année décisive, portée par l'électrification et les aides à la conduite. Mais les analystes attendent encore des ventes en recul de 2,13% cette année.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Perception |
Ce que soutient Investir
Les Echos Investir a publié le 13 octobre à 9h42 une analyse signée Rémi Le Bailly, titrée « 2027 sera l'année décisive pour Valeo ». Selon l'hebdomadaire, Valeo évolue dans les domaines les plus porteurs des trois grands équipementiers automobiles français. L'article est réservé aux abonnés, et l'avis comme l'éventuel objectif de cours du journal ne sont pas lisibles en accès libre.
Valeo fabrique les phares, la climatisation, les caméras de recul et les radars de stationnement de nombreux modèles, sans que son nom apparaisse sur la carrosserie.
La division POWER, qui regroupe le thermique et la propulsion, profite de l'électrification et du refroidissement des centres de données. La division BRAIN, qui porte les aides à la conduite et l'électronique, profite des voitures de plus en plus pilotées par logiciel. Au premier semestre, POWER a réalisé 5,119 milliards d'euros de ventes avec une marge de 4,8%, en hausse de 1,3 point.
BRAIN a vendu pour 2,527 milliards d'euros sur la même période. Sa marge a reculé de 0,5 point à 5,6%, parce que le groupe engage dès maintenant les dépenses de recherche des contrats qui démarreront plus tard. La division a notamment reçu en Chine des commandes importantes de calculateurs de conduite autonome.
La direction a elle-même donné rendez-vous en 2027. « Nous préparons activement notre retour à la croissance en 2027 », écrivait Christophe Périllat, directeur général, lors des résultats semestriels du 22 juillet. Sur ce semestre, les ventes ont progressé de 0,7% hors effets de change et de périmètre, à 10,378 milliards d'euros, quand la production automobile mondiale reculait de 1,0%.
Les prises de commandes du semestre atteignent 12,1 milliards d'euros, soit plus que les ventes de la même période. Une partie n'entrera dans les comptes que plus tard, puisque l'usine de McAllen, au Texas, doit produire à partir de fin 2027 des calculateurs centraux pour General Motors.
La Chine reste le point faible, avec 12% des ventes aux constructeurs et un recul de 8,9% à données comparables sur le semestre. Valeo y a réorienté ses clients vers les marques chinoises, qui représentent plus de 80% de ses nouvelles commandes dans le pays, et la direction y attend un retour à la croissance au second semestre.
Le semestre a aussi dégagé 242 millions d'euros de flux de trésorerie disponible, l'argent qui reste une fois payés les investissements, les loyers et les intérêts, contre 100 millions un an plus tôt. La dette nette a ainsi reculé à 3,828 milliards d'euros.
Ce que le prix incorpore déjà
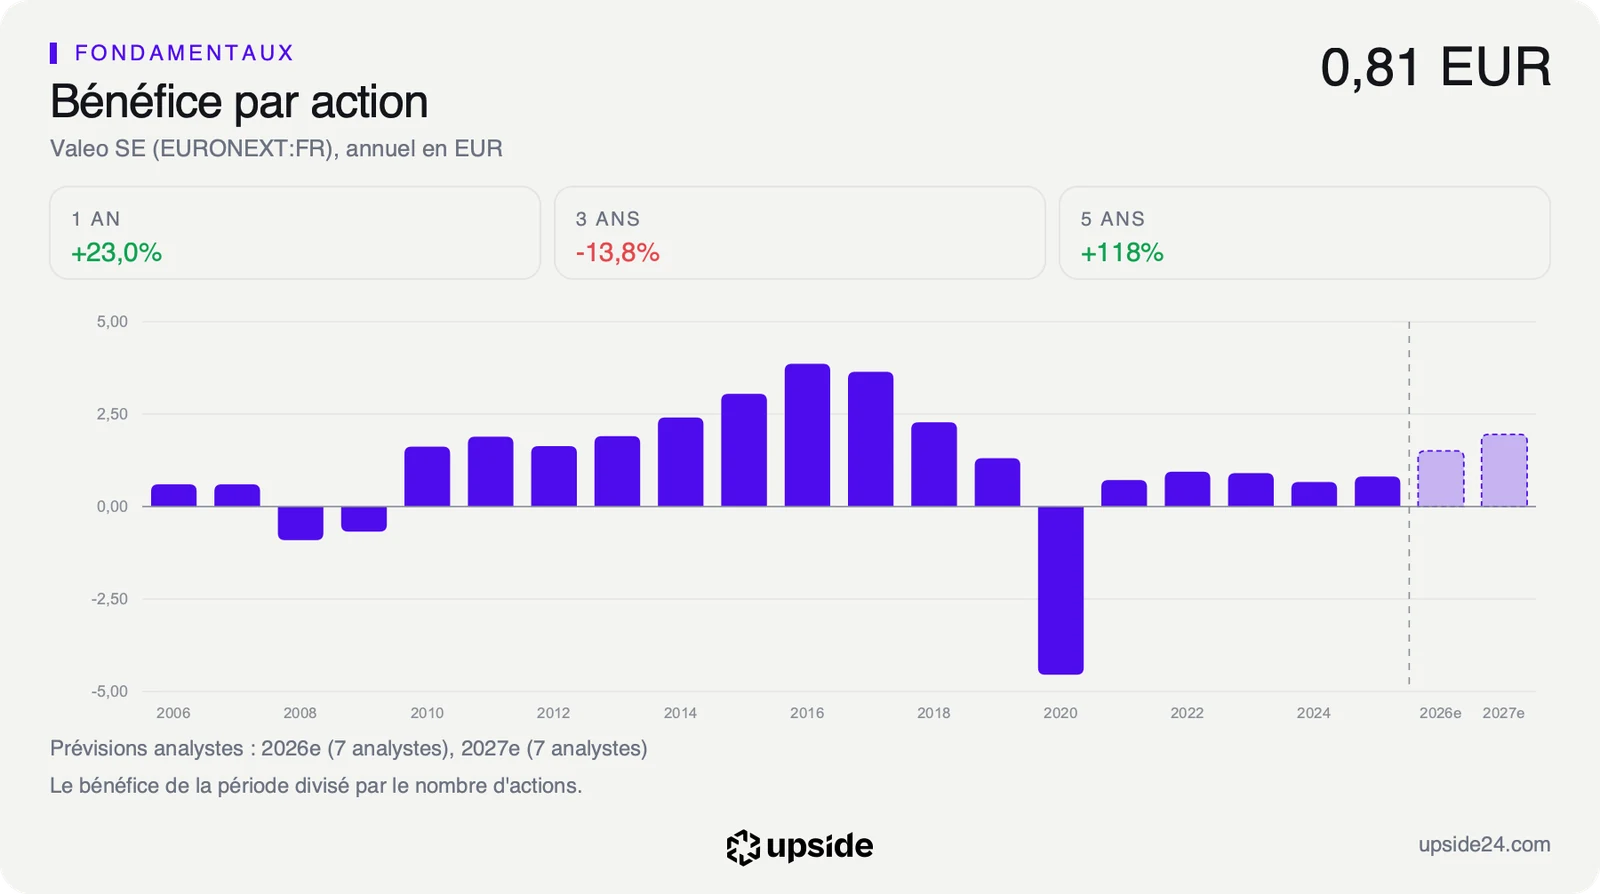
Une analyse de presse déplace les attentes, et celles des analystes sur Valeo sont déjà élevées. Le bénéfice par action, la part du bénéfice qui revient à chaque action, valait 0,81 euro sur l'exercice 2025. Le consensus l'attend à 1,50 euro cette année puis à 1,95 euro l'an prochain, soit une hausse de près de 47% puis de près de 30%.
Ce rebond repose sur la marge plus que sur les ventes. Le chiffre d'affaires attendu recule cette année et ne progresserait que d'environ 2,6% l'an prochain. Le bénéfice doit donc venir des économies de coûts et des usines rendues plus rentables, comme dans la division POWER.
Les analystes ont pourtant commencé à réduire ces attentes. Leur prévision de bénéfice par action pour 2026 a baissé de 7,4% en trois mois, dont 3,31% sur le seul dernier mois. Ce mouvement va à l'inverse du discours de 2027, et il précède la publication des ventes du troisième trimestre.
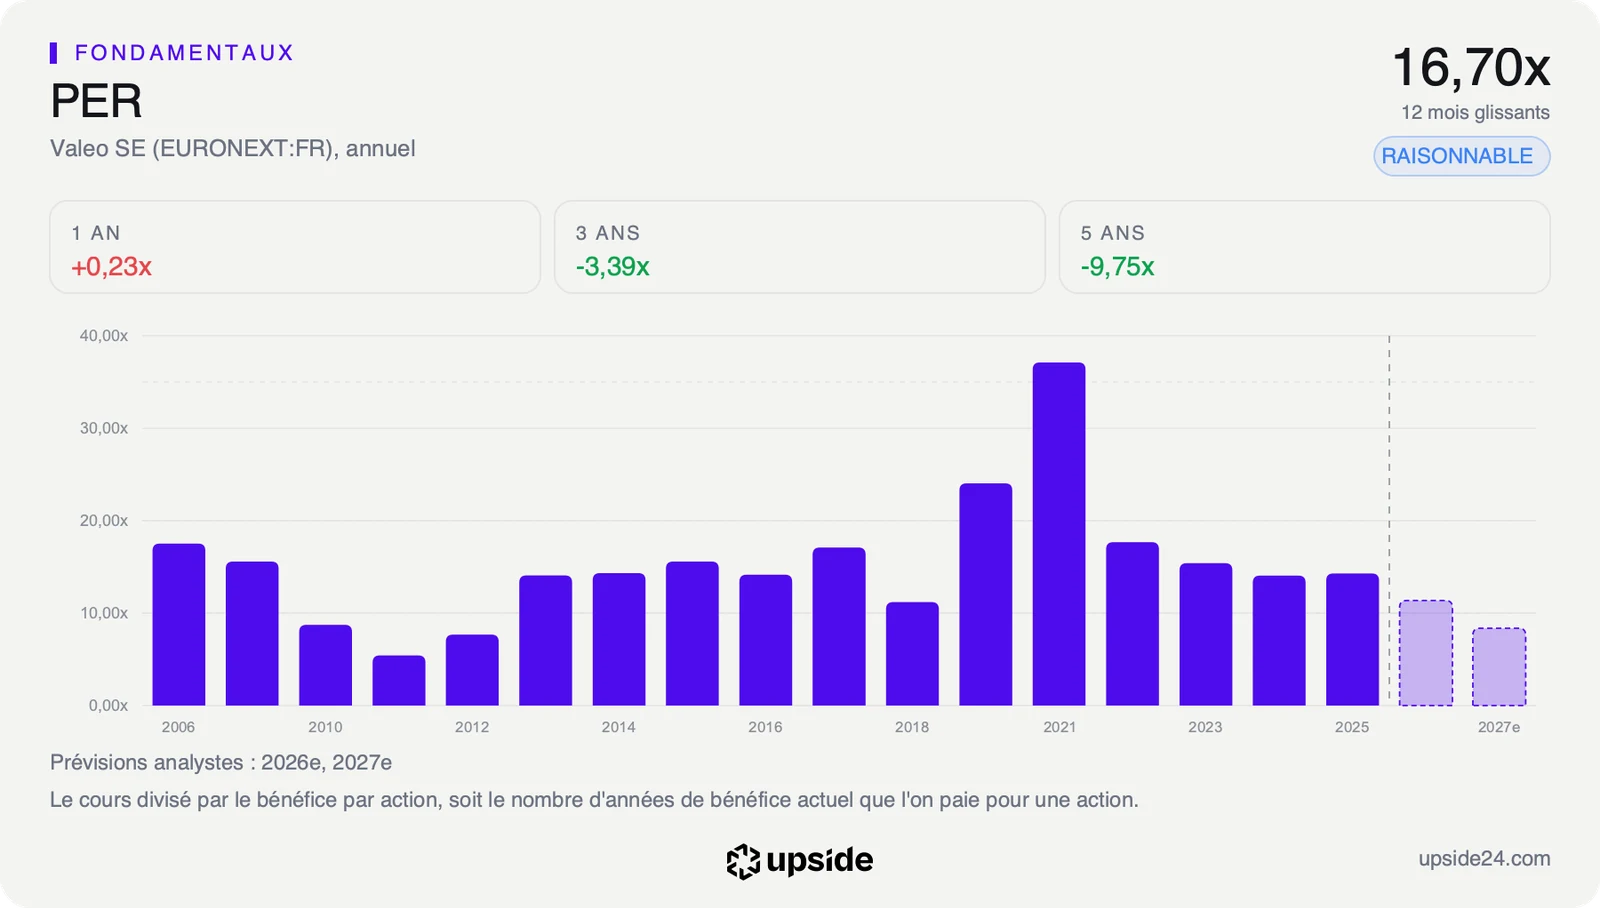
Le PER, le prix de l'action divisé par le bénéfice par action, mesure ce que le marché paie pour ces attentes. Sur les bénéfices attendus cette année, Valeo se paie 9,04 fois, contre 9,47 fois pour la médiane de son sous-secteur, qui regroupe 379 sociétés de l'équipement automobile. Le prix payé pour un euro de bénéfice futur est donc celui d'un équipementier moyen.
Face à sa propre histoire, le multiple glissant se situe au 56e centile de ses cinq dernières années, c'est-à-dire plus cher que 56% du temps depuis 2021. Le titre n'est ni bradé ni cher au regard de son passé récent. Le prix intègre donc le rebond attendu par les analystes, sans supplément pour l'électrification.
La note de Valeo et son prix face à ses concurrents se lisent dans son rapport sur l'app Upside.
Ce que le marché en fait déjà
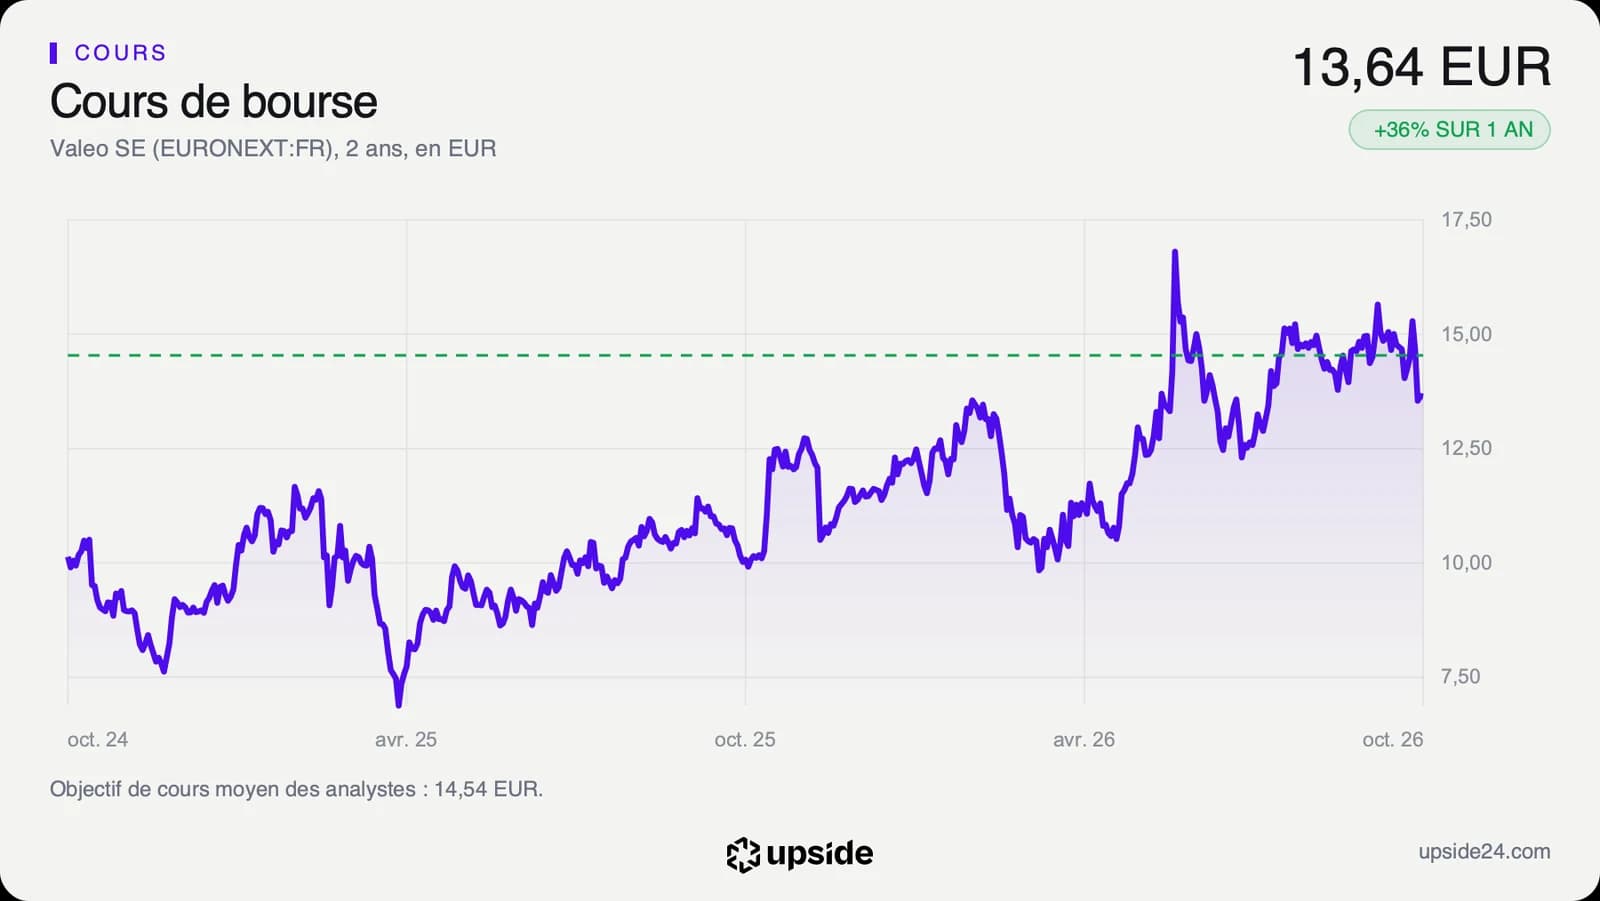
L'action Valeo cotait 13,64 euros en début d'après-midi le 13 octobre. Elle a gagné 16,58% depuis le 1er janvier et 36,4% sur un an, quand la médiane de son sous-secteur perd 9,88% sur la même période. Le marché a donc déjà salué le redressement de la rentabilité engagé depuis 2022.
Le titre reste 21,27% sous son plus haut de 52 semaines, 17,325 euros, atteint début juin. Son plus bas annuel en séance, 9,438 euros, date de mars. Le cours évolue 6,16% au-dessus de sa moyenne des 200 dernières séances, mais 5,57% sous celle des 50 dernières, signe d'un repli récent après la hausse de l'été. Le RSI, un indicateur sur 100 de la vigueur des mouvements récents, ressort à 40,78.
Sur les 14 analystes qui suivent la valeur, 6 sont positifs, 6 neutres et 2 négatifs. Leurs objectifs vont de 11 à 22 euros, un écart qui dit à quel point le scénario de 2027 divise. L'objectif moyen s'établit à environ 14,5 euros, soit environ 7% au-dessus du cours. L'objectif médian de 13,55 euros se situe juste en dessous.
La lecture d'Investir rejoint celle de la direction, pas encore celle des chiffres. Le cours a déjà fait une partie du chemin, et les prévisions de bénéfice reculent depuis l'été.
Le point de bascule
Valeo publie son chiffre d'affaires du troisième trimestre le 22 octobre, avec deux indicateurs à regarder, la croissance à données comparables et la tendance en Chine.
Pour 2026, le groupe vise entre 20 et 21 milliards d'euros de ventes, une marge opérationnelle de 4,7% à 5,3% et plus de 400 millions d'euros de flux de trésorerie disponible. Après 10,378 milliards au premier semestre, le bas de la fourchette suppose un second semestre d'environ 9,6 milliards d'euros. Le consensus attend environ 20,5 milliards d'euros de ventes sur l'année, dans la moitié basse de cette fourchette.
Tant que les ventes reculent à données comparables et que les analystes continuent de réduire le bénéfice attendu, le multiple de 9,04 fois reste celui d'un équipementier moyen. La reprise de 2027 resterait alors une promesse de la direction, déjà payée en partie par la hausse du cours sur un an.
Si le troisième trimestre montre une croissance à données comparables et une Chine qui se stabilise, le bénéfice attendu d'environ 1,95 euro pour 2027 devient crédible. Le même prix deviendrait alors celui d'un groupe qui renoue avec la croissance. Il resterait à confirmer en février, avec les résultats annuels, que la marge suit les ventes.