
Salesforce (CRM), le géant américain des logiciels de relation client, rachète Braze pour 5,66 milliards de dollars, payés en numéraire. Mais le chèque sort d'un bilan que le groupe a déjà mis à contribution, en empruntant pour racheter ses propres actions.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Structure de financement, bilan, offre marketing |
Ce qui a été signé
Salesforce a annoncé mardi 20 octobre un accord définitif pour acquérir Braze, pour une valeur d'entreprise d'environ 5,66 milliards de dollars, c'est-à-dire le prix des actions augmenté de la dette et diminué de la trésorerie de la cible. Les actionnaires de Braze recevront 47,50 dollars par action en numéraire, soit une prime d'environ 58% sur la clôture du 19 octobre, à 30,04 dollars.
Salesforce, c'est le logiciel dans lequel les commerciaux et les services clients de milliers d'entreprises suivent chacun de leurs clients, et c'est aussi la maison mère de Slack. Braze est l'outil qui envoie au bon moment les notifications, e-mails et SMS de marques comme Canva, Instacart ou Venmo, auprès d'environ 2 770 entreprises clientes.
Le groupe veut l'intégrer à Marketing Cloud, son offre de logiciels marketing. Le prix représente plus du double des quelque 2,5 milliards de dollars payés en 2013 pour ExactTarget, l'achat devenu le socle de Marketing Cloud, selon le site spécialisé CMSWire.
L'opération doit encore être approuvée par les actionnaires de Braze et par les autorités de la concurrence. Elle doit se conclure au cours de l'exercice 2028 de Salesforce, qui commence en février 2027. Le groupe maintient ses prévisions de l'exercice en cours. Il n'a publié ni le chiffre d'affaires de Braze, ni l'effet attendu sur son propre bénéfice, ni la façon dont il financera l'achat.
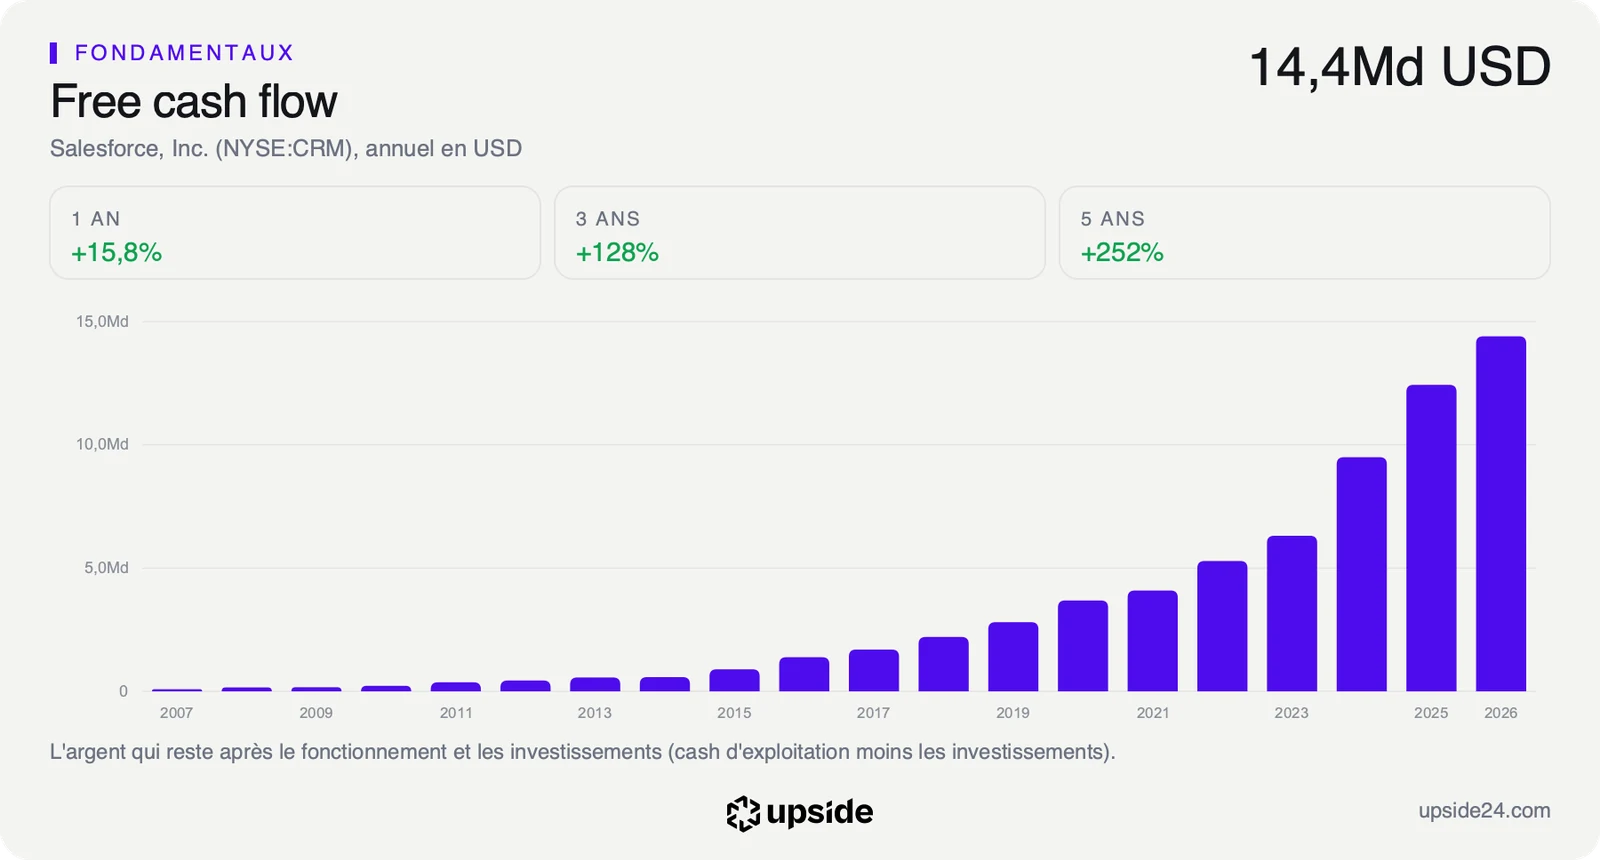
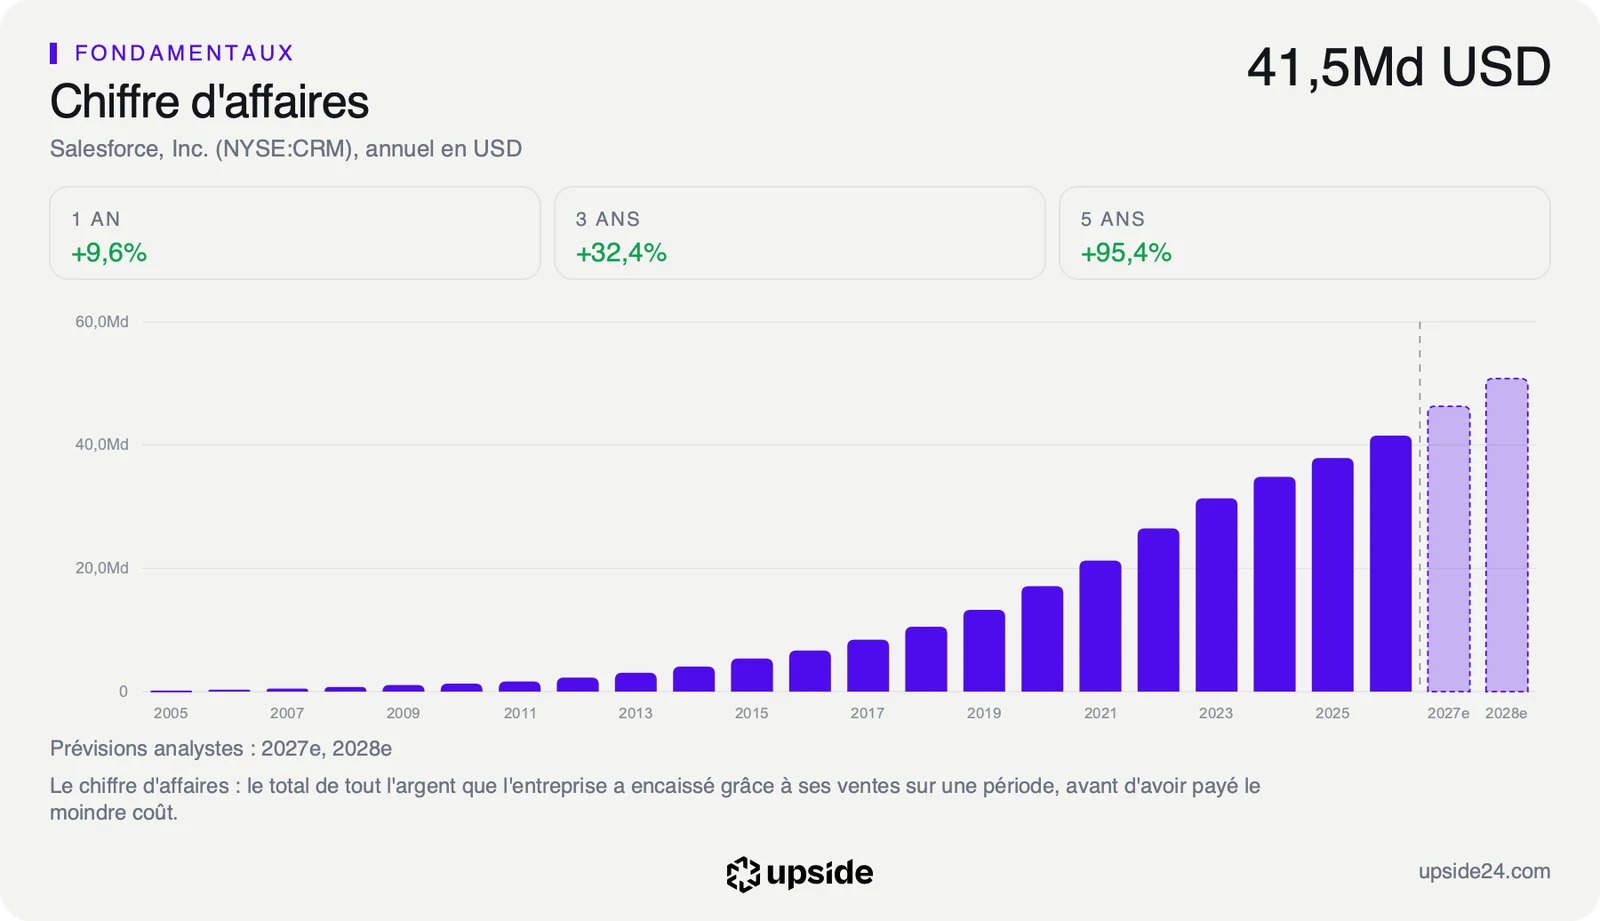
Rapportés aux comptes de Salesforce, les 5,66 milliards pèsent plus d'un tiers des 15,15 Md USD de free cash flow du groupe sur douze mois, l'argent qui reste une fois l'activité et les investissements payés. Ils représentent aussi la moitié de sa trésorerie de 11,40 Md USD, et moins de 3% de sa valeur en Bourse.
Un achat payé par un bilan déjà endetté
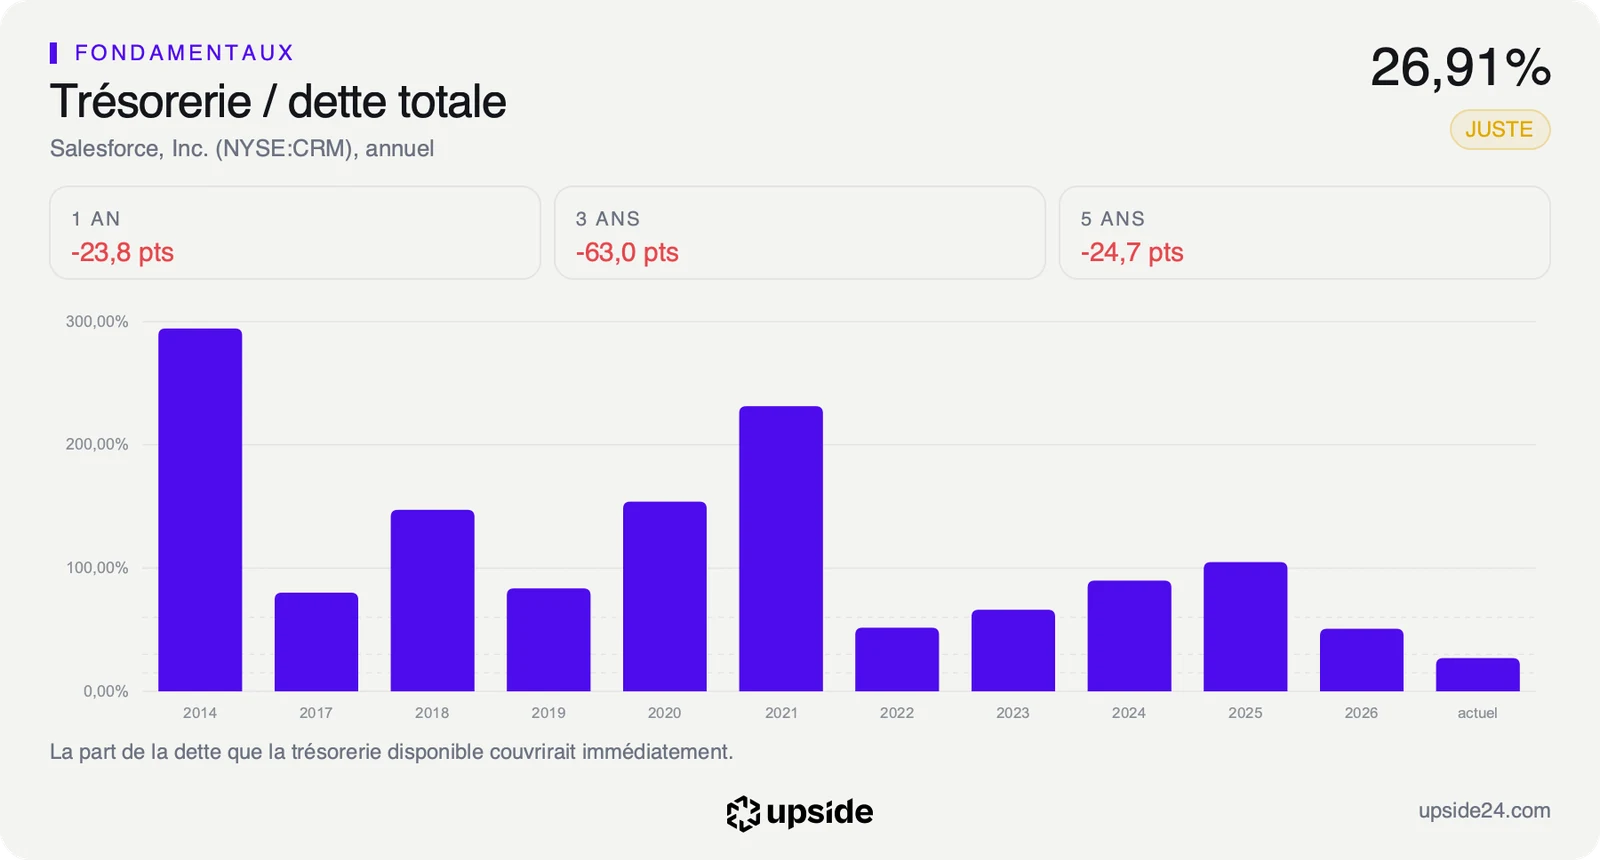
Une acquisition réglée en numéraire passe par le bilan de l'acheteur. Elle consomme sa trésorerie ou elle s'ajoute à sa dette, et Salesforce n'aborde pas celle-ci avec la trésorerie nette qui caractérise son secteur. Sa dette totale atteint 42,38 Md USD pour 11,40 Md de trésorerie, soit une dette nette de 30,97 Md USD.
Sur douze mois, le groupe a racheté 35,07 Md USD de ses propres titres, plus du double de son free cash flow, et c'est de là que vient l'essentiel de cette dette. Selon les comptes déposés auprès de la SEC, le gendarme boursier américain, la dette à long terme a presque triplé au premier trimestre de l'exercice, de fin janvier à fin avril 2026.
Racheter ses actions réduit leur nombre et augmente d'autant le bénéfice qui revient à chacune de celles qui restent. Financé par l'emprunt, ce geste a pourtant un coût, les intérêts, et il réduit la réserve disponible pour une acquisition comme celle de Braze. Le groupe a donc d'abord rendu beaucoup d'argent à ses actionnaires, en partie avec de l'argent emprunté, et Braze vient maintenant s'ajouter à la facture.
La dette nette représente environ 1,9 fois l'EBITDA du dernier exercice, c'est-à-dire ce que l'activité dégage chaque année avant amortissements et investissements. Si Braze était entièrement payé à crédit, ce rapport monterait vers 2,3 fois. La médiane des 323 sociétés du logiciel applicatif est au contraire en trésorerie nette, avec plus d'argent en caisse que de dettes, ce qui permet de payer une acquisition sans emprunter.
Le résultat d'exploitation couvre encore 8,92 fois la charge d'intérêts, ce qui laisse une marge confortable avant toute tension. Ce qui change, c'est la latitude. La trésorerie couvrait toute la dette début 2025, elle n'en couvre plus qu'un gros quart aujourd'hui.
Le prix de l'action, lui, ne suppose presque aucune croissance. Au cours du 20 octobre, le marché intègre une évolution du free cash flow autour de -0,5% par an sur dix ans, alors que Salesforce a fait progresser son bénéfice par action de 12,24% par an sur cinq ans. Le cours ne paie donc aucun relais de croissance, pas même celui que Braze doit apporter au marketing.
L'analyse complète de Salesforce reprend la rentabilité, le bilan et la valorisation, dimension par dimension.
Ce que le marché en fait déjà
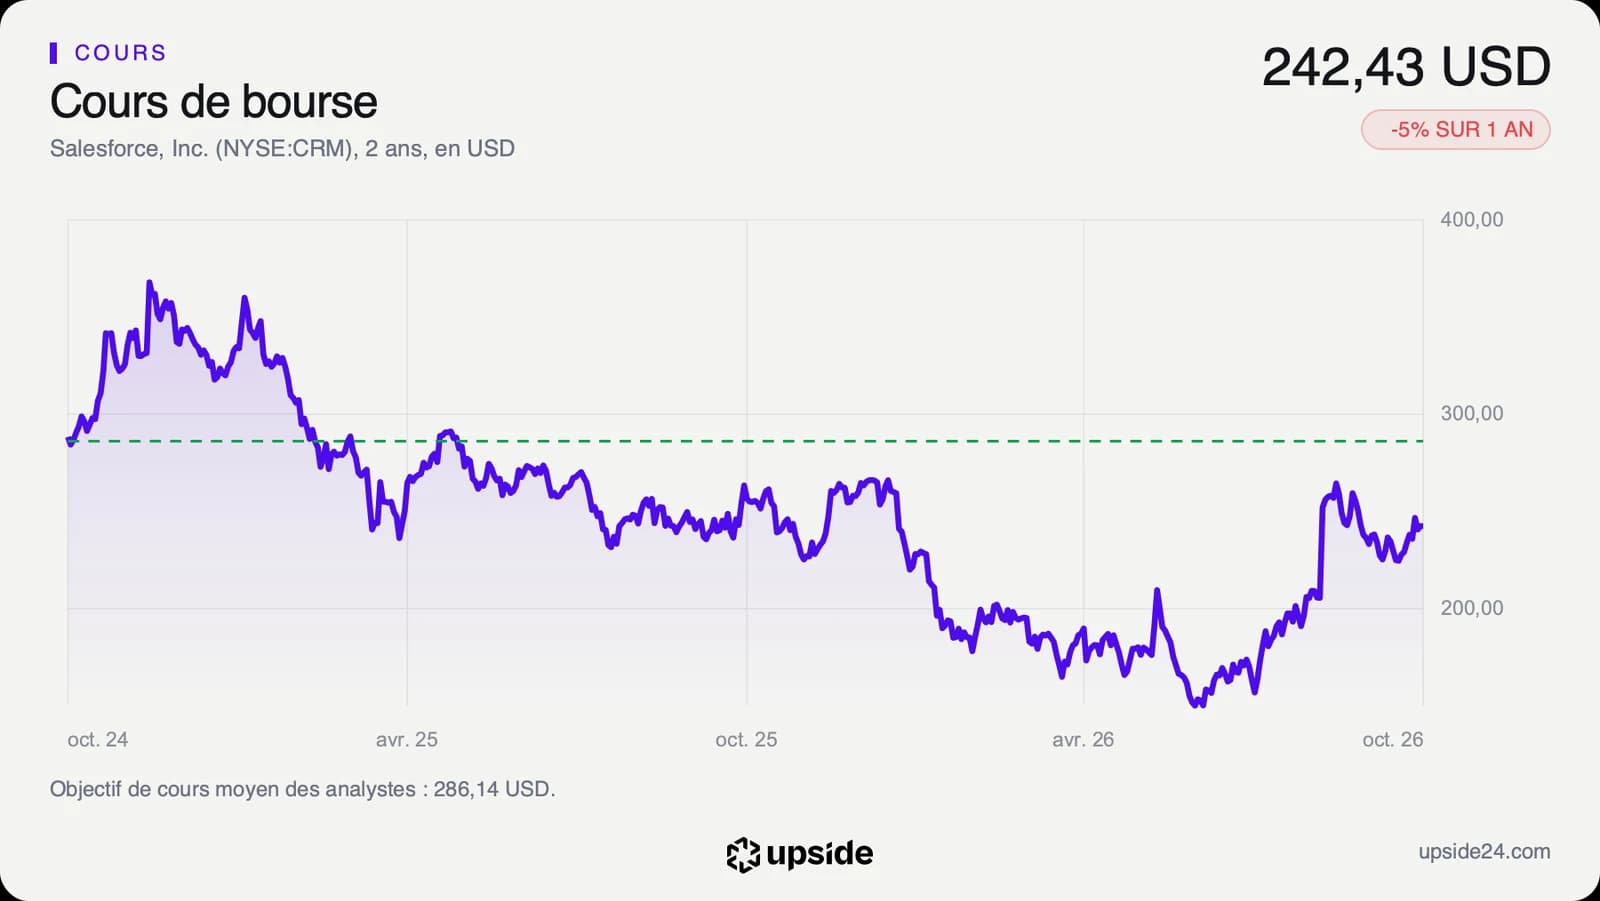
L'action Salesforce a terminé la séance du mardi 20 octobre à 242,43 dollars à New York, quasiment inchangée sur la veille. Elle était descendue jusqu'à 235,60 dollars en cours de séance, soit 2,83% de baisse au plus bas, avant de tout reprendre. Braze a bondi de 51,70% à 45,57 dollars, 2,03 dollars sous le prix offert, un écart qui mesure le risque d'un échec de l'opération.
Le titre a effacé sa baisse de séance, ce qui ramène l'opération à sa taille, moins de 3% de la valeur du groupe en Bourse. Cette réaction colle à une lecture neutre de l'achat. Pour l'actionnaire de Salesforce, l'enjeu se joue dans le bilan et dans les rachats d'actions des prochains trimestres, plus que dans la séance du jour.
Depuis le 1er janvier, le titre recule de 8,52%. Il cote 9,91% sous son plus haut des cinquante-deux dernières semaines, 269,11 dollars fin décembre 2025, et 65,68% au-dessus de son plus bas du 22 juin, à 146,32 dollars. Le cours évolue 21,90% au-dessus de sa moyenne des 200 dernières séances, signe d'une tendance redevenue haussière depuis l'été.
L'action se paie 14,47 fois ses bénéfices attendus, contre 19,89 fois pour la médiane du logiciel applicatif. Rapporté aux bénéfices des douze derniers mois, le multiple est plus bas que 87% du temps sur les cinq dernières années.
Sur 56 analystes qui suivent la valeur, 40 sont positifs, 15 neutres et 1 négatif. Leur objectif moyen ressort à environ 286 dollars, soit environ 18% au-dessus du cours, dans une fourchette très large de 165 à 475 dollars. Bank of America a relevé son avis de négatif à positif le 12 octobre.
Le bénéfice par action attendu pour l'exercice en cours a été relevé de 18,55% en 90 jours. Cette hausse suit un deuxième trimestre dont le bénéfice a été gonflé par la réévaluation d'une participation non cotée, un gain qui ne se reproduit pas d'un exercice à l'autre.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du troisième trimestre de l'exercice, attendue autour du 2 décembre. Ce sera la première publication depuis l'annonce, et le groupe pourrait y préciser comment il financera l'achat. Le chiffre à suivre est le free cash flow, face aux rachats d'actions et au chèque de Braze. Les analystes attendent un bénéfice par action d'environ 16 dollars sur l'exercice 2028, celui où Braze entrera dans les comptes, contre environ 16,8 dollars sur l'exercice en cours.
Tant que le free cash flow reste proche de 15 milliards de dollars par an et que le résultat couvre les intérêts près de 9 fois, Braze se finance sans tension. Le multiple de 14,47 fois les bénéfices attendus reste alors celui d'un groupe plus rentable que son secteur, payé moins cher que lui.
Si les rachats d'actions gardent leur rythme des douze derniers mois en plus de l'achat de Braze, la dette nette dépasserait 2 fois l'EBITDA annuel et continuerait de croître plus vite que les flux. Le recul d'environ 4% du bénéfice attendu pour l'exercice 2028 pèserait alors sur un bilan plus lourd, et le multiple bas rémunérerait davantage de risque.