
Pour Investir, la Bourse n'aurait pas encore pris la mesure des atouts de Rubis (RUI), le distributeur français de carburants et de gaz en Afrique et aux Caraïbes. Mais son action se paie déjà 10,88 fois ses bénéfices, un prix rarement atteint ces 5 dernières années.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Attentes, perception |
Ce qu'avance Investir
Investir, l'hebdomadaire boursier du groupe Les Echos, estime que la Bourse n'a pas suffisamment intégré les atouts structurels de Rubis. Selon cette lecture, le groupe profite moins que les grands pétroliers de la flambée des prix du baril, du gaz et des produits raffinés. L'article est réservé aux abonnés, et le détail de son raisonnement n'est pas public. Seule son idée générale peut donc être confrontée aux chiffres de la société.
Rubis exploite des stations-service aux Caraïbes, en Afrique et en Europe. Le groupe livre aussi du gaz en bouteille et du fioul aux ménages, des carburants aux avions et aux bateaux, et du bitume pour construire les routes. Il produit enfin de l'électricité solaire avec sa filiale Photosol, sur de grandes centrales au sol, des ombrières de parking et des toitures.
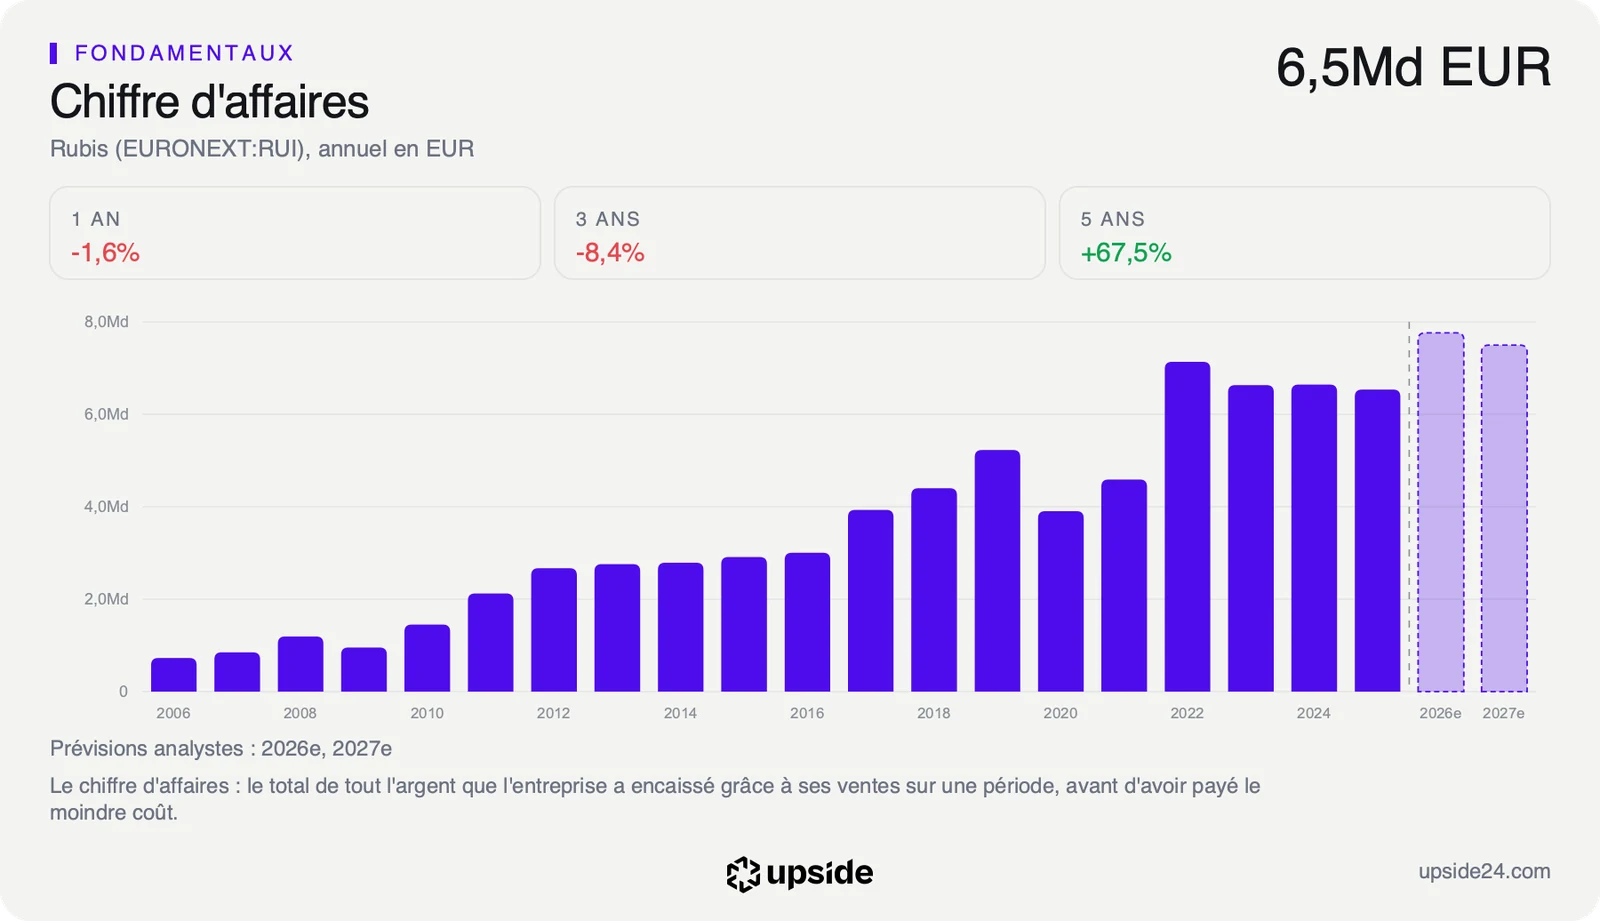
Un distributeur gagne sa vie sur l'écart entre le prix auquel il achète les carburants et celui auquel il les revend. Quand le baril flambe, un producteur comme TotalEnergies vend plus cher ce qu'il extrait. Rubis voit surtout grimper son chiffre d'affaires, en hausse de 24,20% sur un an, alors que son bénéfice par action recule de 9,74% sur la même période.
Rubis a relevé le 8 septembre à 775 à 825 millions d'euros son objectif d'excédent brut d'exploitation pour 2026 (le bénéfice avant intérêts, impôts et amortissements), contre 740 à 790 millions auparavant. Cet excédent venait de progresser de 18% au premier semestre, et le titre avait pris 4,67% dans la matinée.
L'avis d'Investir joue sur la façon dont les investisseurs regardent le titre. Il se mesure donc au prix qu'ils paient déjà pour une action Rubis, et à ce que ce prix suppose pour les années à venir.
Ce que le prix incorpore déjà
Les analystes qui publient une prévision de bénéfice pour l'exercice en cours l'ont laissée quasiment inchangée depuis un mois, avec des chiffres très proches les uns des autres. L'avis d'Investir ne s'appuie donc pas sur une surprise que les analystes n'auraient pas encore intégrée. Il porte sur la façon dont le marché valorise des bénéfices déjà connus, c'est-à-dire sur le prix que les investisseurs acceptent de payer pour chaque euro de profit.
L'action se paie 10,88 fois les bénéfices des 12 derniers mois, c'est-à-dire qu'un acheteur paie près de 11 années de bénéfice actuel pour une action. Une société moyenne parmi les 89 distributeurs de gaz cotés se paie 15,12 fois. Face à ces distributeurs de gaz, l'action reste donc moins chère.
Cet écart tient en partie au groupe de comparaison, puisque Rubis est classé parmi les distributeurs de gaz, des sociétés souvent régulées dont les revenus sont plus prévisibles que ceux d'un négociant en carburants présent dans des pays émergents. Payer moins cher un modèle plus exposé n'a rien d'anormal.
Face à son propre passé, ce prix se situe dans les 10% les plus élevés de ses 5 dernières années. L'action coûte donc plus cher que d'habitude. La hausse du prix qu'Investir juge encore possible a déjà commencé.
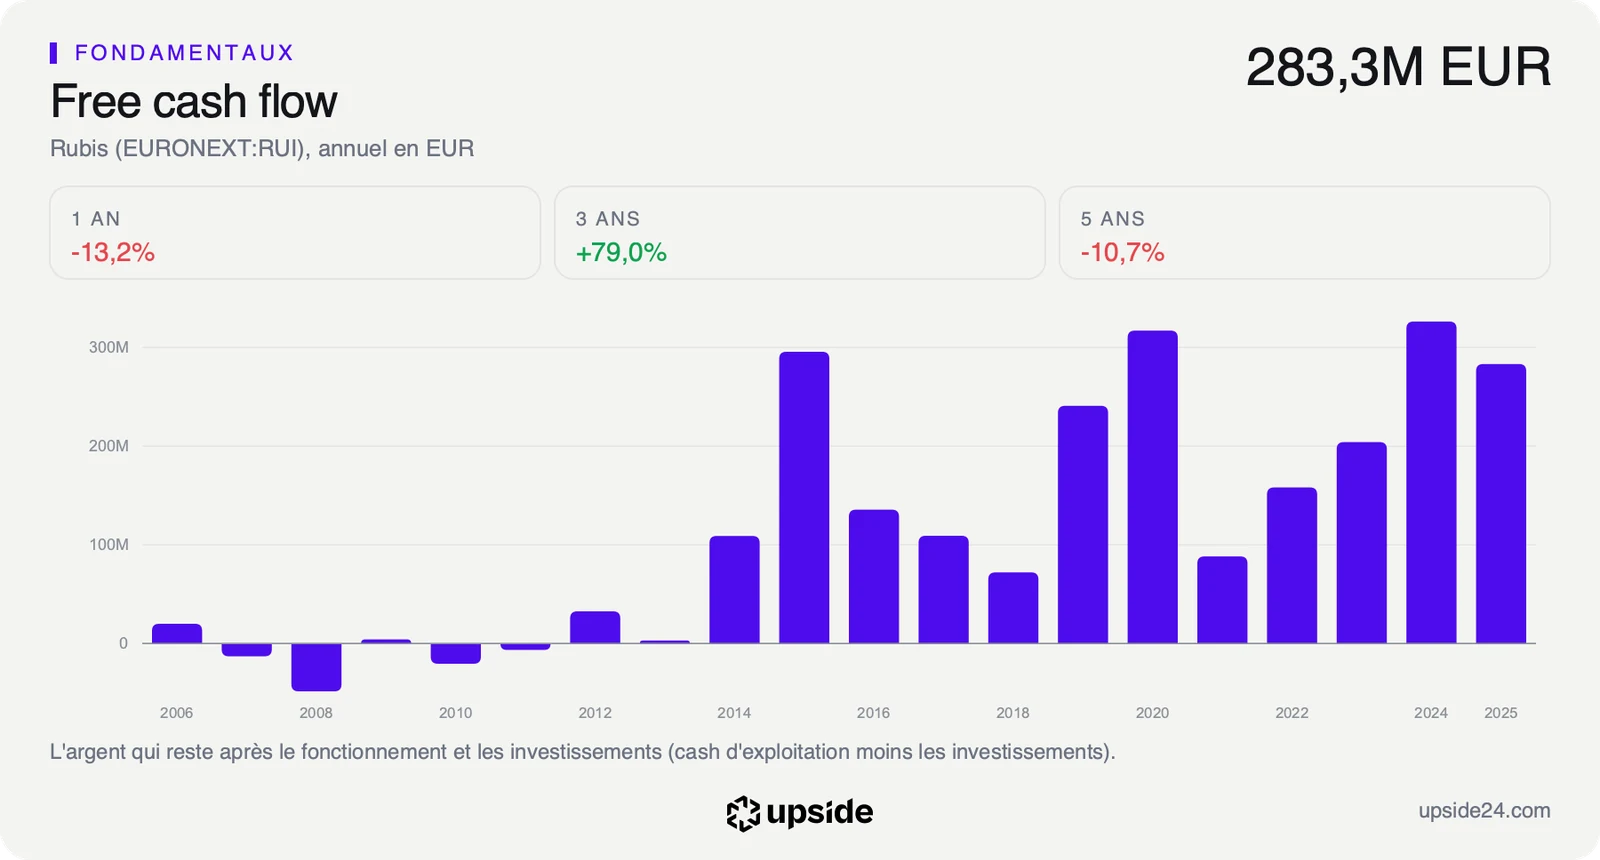
Avec un cours de 35,32 euros à la clôture du 14 octobre, l'action ne vaut son prix que si le free cash flow progresse d'environ 4,1% par an pendant 10 ans. Le free cash flow, ou trésorerie disponible, est l'argent qui reste à l'entreprise une fois ses dépenses courantes et ses investissements payés. Cette hypothèse dépasse la croissance du bénéfice par action de ces 5 dernières années, qui a été de 1,88% par an.
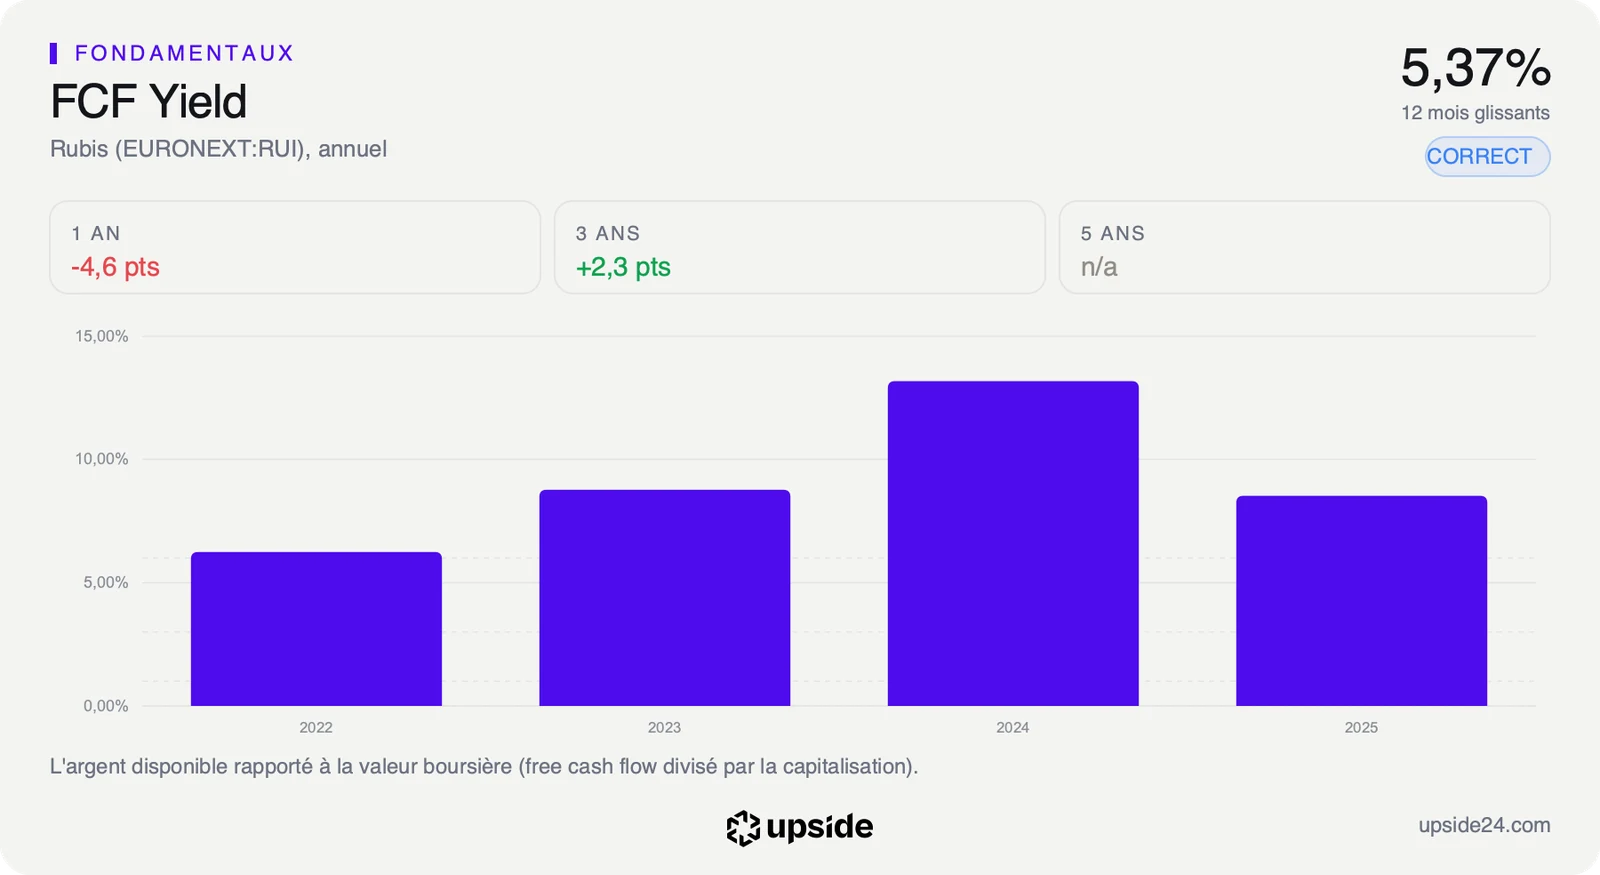
Si la Bourse avait vraiment oublié Rubis, son prix ne miserait que sur une trésorerie disponible stable ou en recul. Le marché parie au contraire sur une progression régulière, quand la trésorerie disponible du groupe a été irrégulière ces dernières années. Elle a progressé jusqu'en 2024 avant de reculer l'an dernier. La note de Rubis et son prix face aux distributeurs de gaz cotés montrent comment se combinent son prix bas face aux distributeurs de gaz et son prix élevé face à son passé.
Ce que le marché en fait déjà
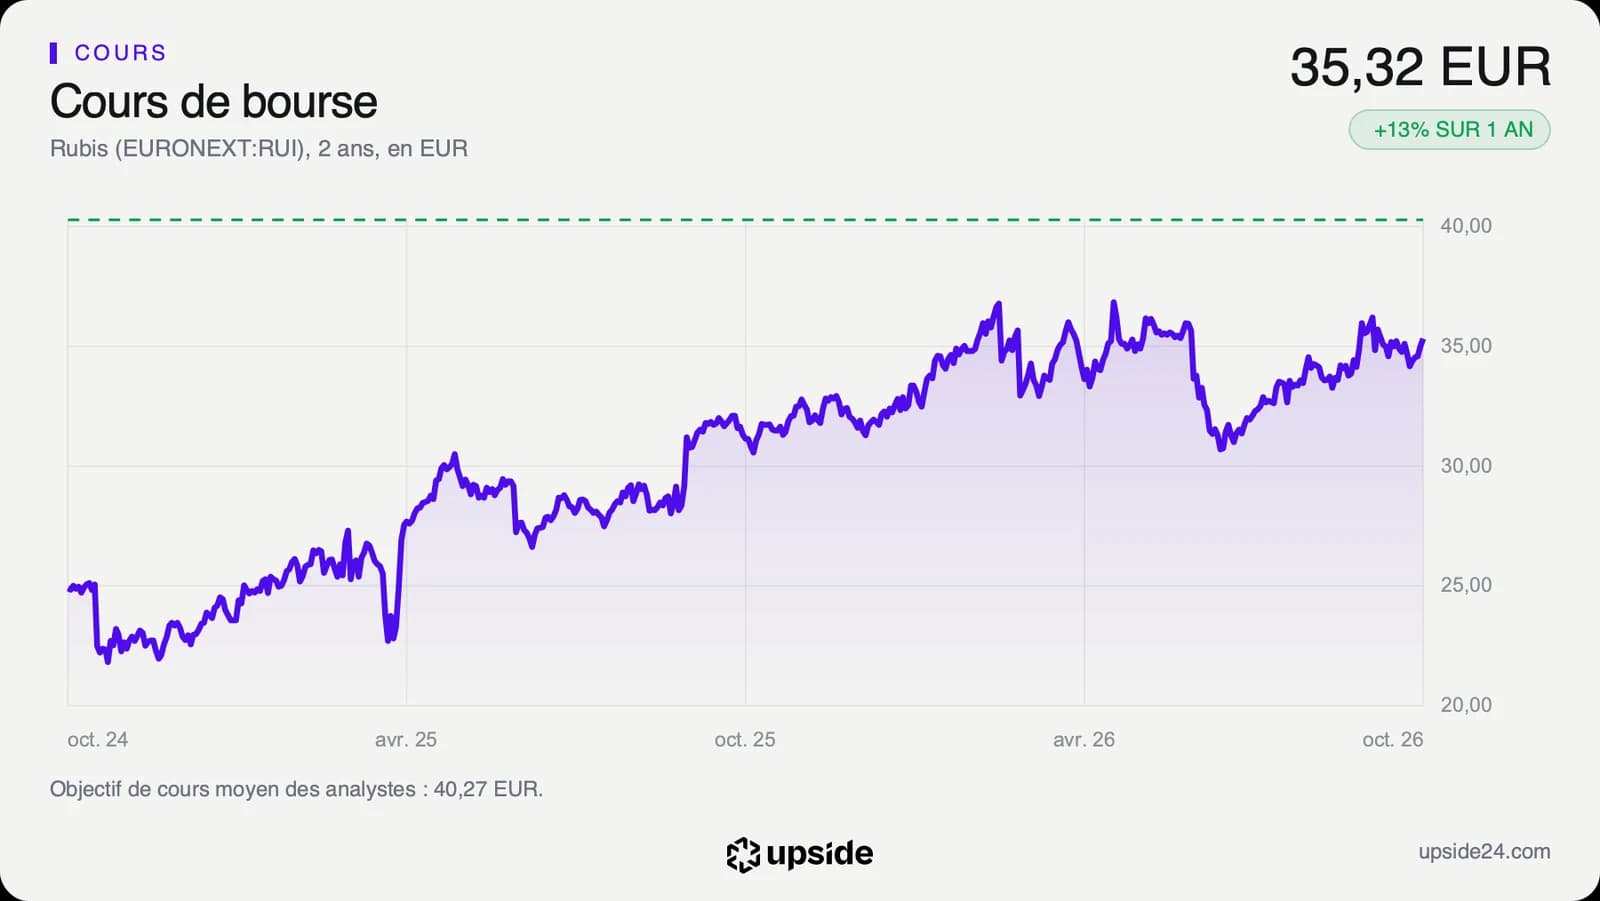
L'action Rubis a terminé la séance du mercredi 14 octobre à 35,32 euros à Paris, 4,75% sous son plus haut annuel de 37,08 euros. Elle a gagné 12,84% en un an, depuis une clôture à 31,30 euros le 14 octobre 2025. Sur la même période, l'action TotalEnergies a pris 58,89%. L'écart entre les deux titres reflète d'abord la différence entre les deux métiers face à la hausse du baril.
Le cours évolue 3,39% au-dessus de sa moyenne des 200 dernières séances, le prix moyen payé sur environ 10 mois de Bourse. La tendance reste haussière sans excès. L'indice de force relative, qui mesure la vitesse des derniers mouvements sur une échelle de 0 à 100, se tient à 56,40, sous le seuil de surchauffe de 70.
Sur les 7 analystes qui suivent la valeur, 5 sont positifs et 2 neutres, sans aucun avis négatif. Leur objectif moyen ressort à un peu plus de 40 euros, environ 14% au-dessus du cours, avec des cibles qui vont de 33 à 49 euros. La cible la plus basse se situe sous le cours actuel. Avec si peu d'avis, une seule révision suffit à déplacer cette moyenne.
Ce petit nombre d'analystes tient aussi à la taille du groupe, une valeur moyenne de la Bourse de Paris moins suivie que les grands pétroliers du CAC 40. Chaque nouvelle note y pèse donc davantage sur l'objectif moyen.
Le dividende rapporte 5,86% au cours actuel, soit 5,86 euros par an pour 100 euros d'actions, contre 3,71% pour une société moyenne parmi les distributeurs de gaz cotés. Rubis l'a augmenté chaque année depuis 19 ans, et le dernier versement, de 2,07 euros par action, a eu lieu en juin. Ce rendement élevé repose sur la capacité du groupe à dégager assez de trésorerie disponible pour le payer.
Le point de bascule
Le prochain rendez-vous est la publication des comptes annuels, le 11 mars 2027. L'indicateur à surveiller est la trésorerie disponible rapportée au dividende. Sur les 12 derniers mois, elle représente 5,37% de la valeur en Bourse, soit 5,37 euros par an pour 100 euros d'actions, sous le rendement du dividende. Le groupe verse donc à ses actionnaires un peu plus que ce qu'il a dégagé sur cette période, et l'écart se finance par sa dette ou par l'argent qu'il a déjà en caisse.
Tant que l'excédent brut d'exploitation de 2026 tient dans la fourchette de 775 à 825 millions d'euros, le dividende reste financé en partie par l'endettement, sans être mis en danger. Le prix de 10,88 fois les bénéfices reste alors celui d'un distributeur qui rapporte surtout par son dividende.
Si la trésorerie disponible repassait au-dessus du dividende aux comptes du 11 mars, la croissance d'environ 4,1% par an que le prix suppose deviendrait plus crédible. À l'inverse, un nouvel exercice sous le dividende ferait de cette hypothèse le point faible du dossier. La comparaison flatteuse avec les distributeurs de gaz pèserait alors moins lourd que la question du financement du dividende.