
Robinhood Markets (HOOD), le courtier en ligne américain, a gagné 16,57% le 3 septembre, sa meilleure séance de l'année, portée par une vague de notes de Wall Street. Mais le mouvement a effacé d'un coup le potentiel que ces mêmes analystes lui accordaient.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Consensus, valorisation |
Une séance, deux moteurs
L'action a terminé la séance du 3 septembre à 124,72 dollars, en hausse de 16,57%, sa plus forte progression de l'année. Le volume a dépassé 51 millions de titres, plus du triple d'une séance ordinaire.
Robinhood, c'est l'application de courtage sans commission qui a lancé la vague des néocourtiers aux États-Unis, l'équivalent de ce que Trade Republic ou Boursorama représentent pour un épargnant français. Fondée en 2013, elle emploie 2 900 personnes et a bâti son audience sur une promesse simple : passer un ordre depuis un téléphone, sans frais affichés.
Deux moteurs se sont additionnés dans la séance. Wall Street d'abord : Morgan Stanley a relevé la valeur à Overweight le 1er septembre, Scotiabank l'a initiée à Sector Outperform le lendemain, et Piper Sandler a réitéré son avis en misant sur les marchés de prédiction. La blockchain du groupe ensuite, lancée en juillet, où le launchpad Pons a capté près de 6 millions de dollars de frais en une journée.
Cette blockchain demande un mot d'explication. C'est un registre ouvert, hébergé par Robinhood, sur lequel n'importe quel développeur peut lancer un token et prélever des frais au passage. Un launchpad comme Pons est l'outil qui sert à ces lancements : la société fournit l'infrastructure, elle n'encaisse pas nécessairement ce qui s'y échange.
Ce second chiffre appelle donc deux réserves, et elles comptent. Ces frais sont ceux d'une application tierce hébergée sur la blockchain, pas un revenu de la société, et aucun compte publié ne porte encore cette activité. Quand bien même ils lui reviendraient intégralement, six millions de dollars sur une journée se comparent à 4,99 milliards de chiffre d'affaires sur les douze derniers mois : moins de la moitié d'une journée de recettes du groupe.
Un point mérite d'être posé avant d'aller plus loin : la société n'a rien annoncé ce jour-là. Pas de résultats, pas de contrat, pas de changement de périmètre. Ce qui a bougé, ce sont des opinions sur une entreprise inchangée.
Ce que déplace une révision d'avis
Le canal touché est celui du consensus, pas celui des comptes. Une note de courtier ne modifie ni le chiffre d'affaires ni la marge : elle déplace le niveau à partir duquel la prochaine publication sera lue comme une déception.
Ce déplacement est mesurable. L'attente de bénéfice par action des analystes a été relevée de 12,09% en quatre-vingt-dix jours. Le consensus avait donc bougé bien avant le cours, et la séance de jeudi n'a fait que le rattraper.
L'ancrage habituel de ces analyses ne s'applique pas ici, et il vaut mieux le dire que le forcer. La croissance que le prix suppose se lit d'ordinaire sur le free cash flow, l'argent qui reste une fois le fonctionnement et les investissements payés. Chez un courtier, cette ligne enregistre surtout les mouvements de fonds de la clientèle : elle ressort à -7,87 milliards de dollars sur douze mois sans rien dire de la rentabilité du métier. Elle est inexploitable.
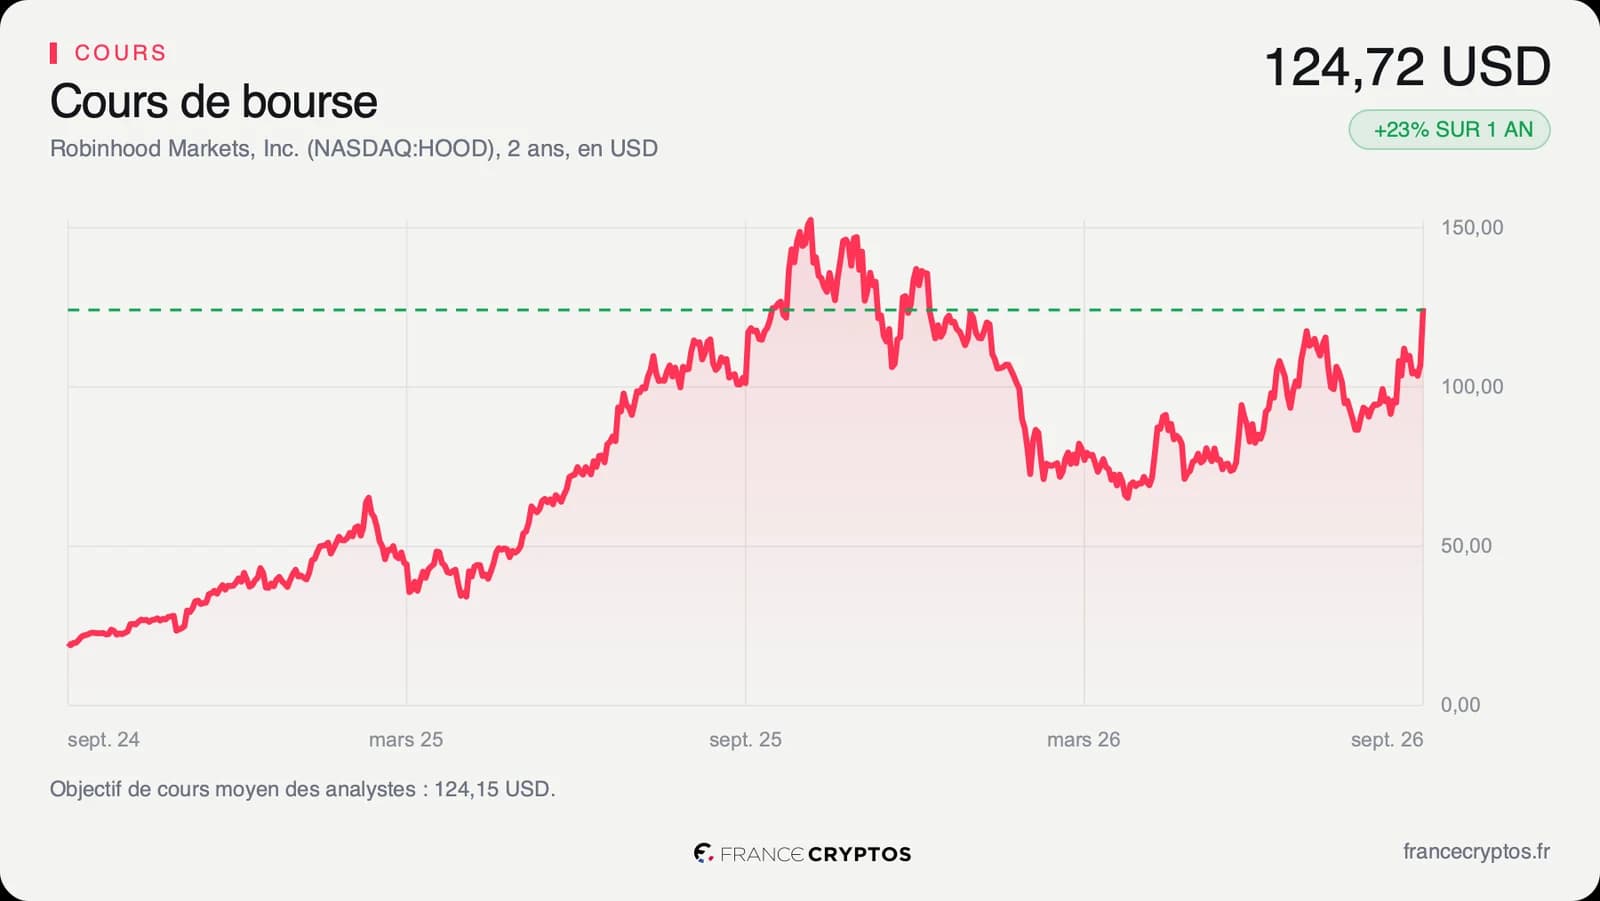
Reste le prix, et il parle. Le titre se paie 58,51 fois les bénéfices attendus sur l'exercice à venir, contre 13,41 fois pour la médiane de son sous-secteur boursier. Traduit en clair : pour un dollar de bénéfice attendu, l'acheteur de Robinhood paie plus de quatre fois ce que paie l'acheteur moyen du secteur. Rapporté à sa propre histoire, le titre se situe au 68e centile de son PER sur cinq ans, c'est-à-dire plus cher qu'il ne l'a été deux tiers du temps depuis 2021.
Ce prix n'est pas absurde en soi : il se paie sur une entreprise rentable et en croissance rapide, et un multiple élevé est le prix normal de cette combinaison. La question n'est donc pas de savoir si l'entreprise est bonne. Elle est de savoir quelle part de cette qualité est déjà dans le cours, et cette question-là ne se tranche pas avec un multiple isolé. Le détail du score par dimension la reprend pilier par pilier.
Ce que le marché en fait déjà
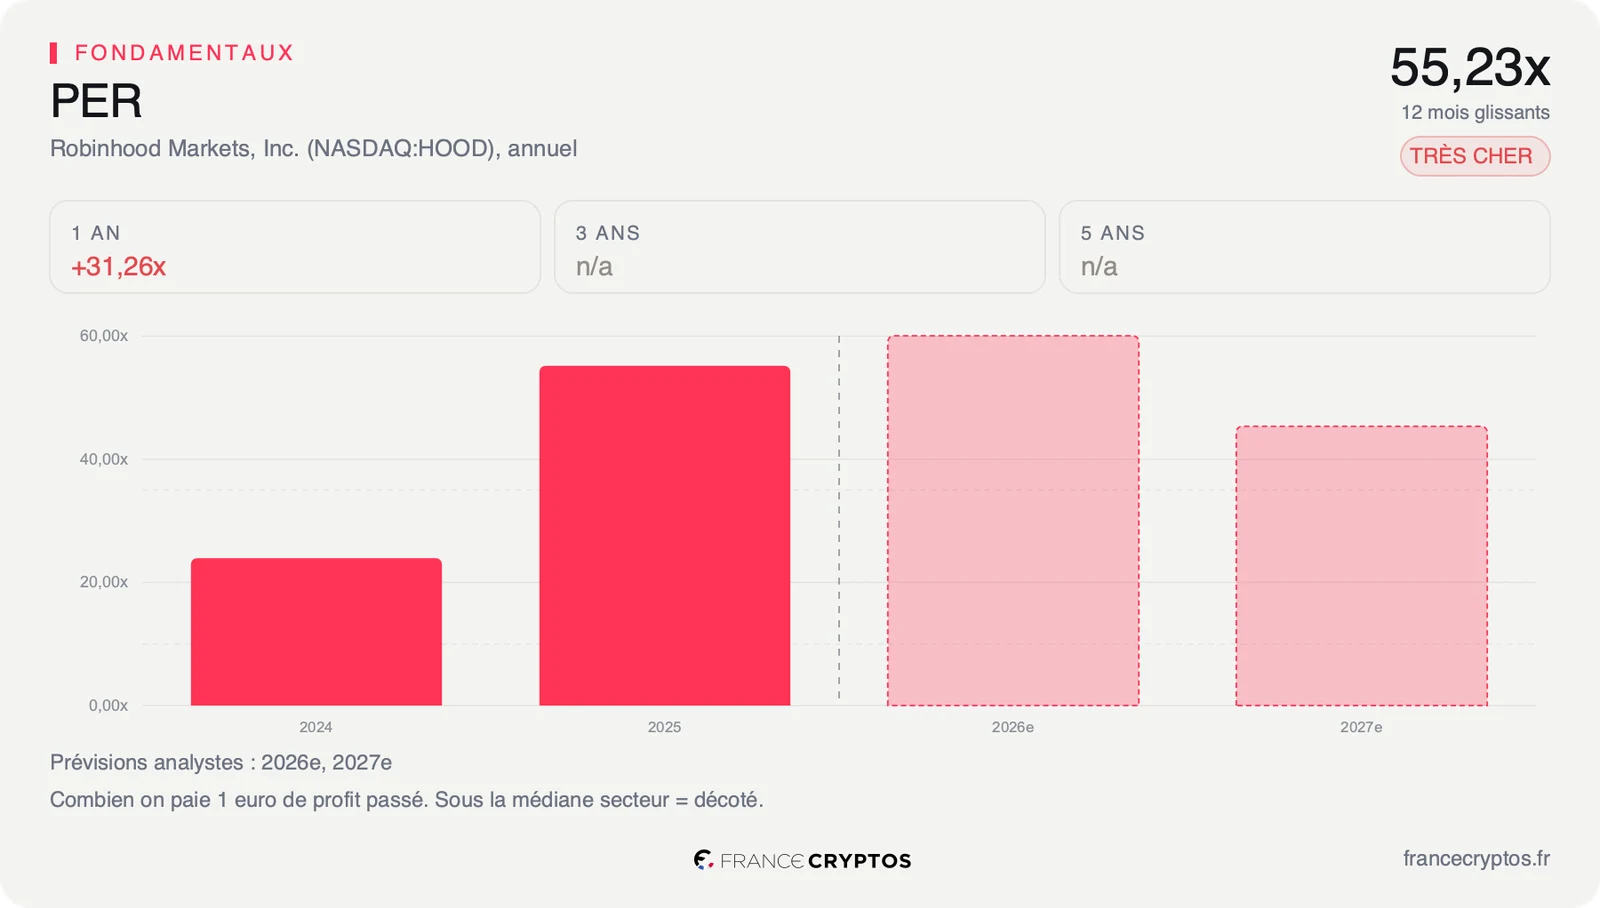
À la clôture du 3 septembre, l'action valait 124,72 dollars. Elle progresse de 22,77% sur un an et de 8,00% depuis le 1er janvier, et se tient à 67,75% de sa fourchette des cinquante-deux dernières semaines, comprise entre 63,52 et 153,86 dollars. Elle reste 18,94% sous son plus haut, mais cote 31,19% au-dessus de sa moyenne mobile à deux cents séances.
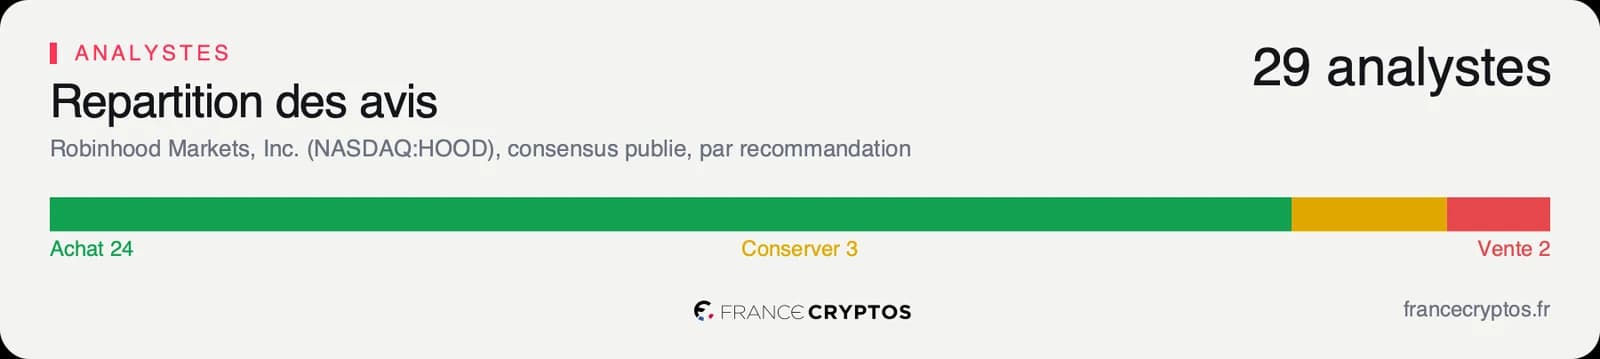
Le consensus, lui, n'offre plus de matelas. Les 29 analystes qui suivent la valeur affichent un objectif moyen de 124,15 dollars, soit 0,45% sous le cours de clôture, avec une note moyenne de 1,66 sur une échelle où 1 est le plus favorable. Dans le détail, 24 sont positifs, 3 neutres et 2 négatifs.
Cette quasi-unanimité sur le sens cohabite avec un désaccord béant sur le niveau : les cibles individuelles s'étalent de 57,00 à 163,60 dollars, presque du simple au triple sur la même société, à la même date, avec les mêmes comptes publiés.
Le côté technique dit la même chose sans le dire. L'indicateur de force relative sur quatorze séances, le RSI, qui mesure sur 100 l'intensité des hausses récentes, ressort à 68,92 : sous le seuil de 70 au-delà duquel un titre est considéré comme suracheté, mais juste sous lui, après une séance à plus de 16%.
C'est la divergence du dossier, et elle mérite d'être nommée. Le fondamental n'a pas bougé le 3 septembre : aucun résultat, aucune annonce de la société. Le prix, lui, a rattrapé en une séance toute la marge que le marché lui accordait. Une hausse portée par des avis, pas par des comptes, ne crée pas de valeur nouvelle, elle consomme celle qui restait à parcourir.
Le point de bascule
Le prochain rendez-vous est la publication du 4 novembre, date estimée. Ce qu'il faudra y regarder n'est pas le bénéfice, mais la ligne où apparaissent les deux relais qui portent le multiple : la blockchain et les marchés de prédiction.
Le scénario favorable est déjà chiffré par le consensus lui-même. Il place le chiffre d'affaires 2027 à 6,55 milliards de dollars, contre 4,99 milliards sur les douze derniers mois, soit environ un tiers de recettes en plus en deux ans. Si ces relais commencent à apparaître dans les comptes de novembre, ce saut cesse d'être une promesse et le multiple de 58,51 fois devient le prix d'une croissance visible.
Le scénario défavorable n'a besoin de rien de spectaculaire. Il suffit que ces relais restent une ligne de communication : le titre se retrouve alors avec un multiple quatre fois supérieur à celui de son sous-secteur, un objectif moyen déjà passé sous le cours, et plus aucun coussin pour absorber une déception. À 68e centile de son histoire de valorisation, le titre a peu de place au-dessus.
Tant que l'objectif moyen des analystes reste sous le cours et que les nouveaux relais n'apparaissent dans aucun compte publié, la séance du 3 septembre reste un rattrapage du consensus, pas une réévaluation de l'entreprise. Si le chiffre d'affaires s'approche des 6,55 milliards attendus pour 2027 avec ces relais visibles dans les comptes, le même multiple change de nature.

Les données, en clair
- PER : le nombre d'années de bénéfice que le marché accepte de payer pour une action. Robinhood : 55,23 fois les bénéfices déjà publiés, au 3 septembre 2026.
- PER anticipé : le même calcul, rapporté aux bénéfices attendus sur l'exercice à venir. Robinhood : 58,51 fois, contre 13,41 fois pour la médiane de son sous-secteur boursier.
- Valo vs histoire : la place du multiple actuel dans sa propre distribution sur cinq ans. Robinhood : 68e centile, donc plus cher que les deux tiers du temps depuis 2021.
- Free cash flow (flux de trésorerie disponible) : l'argent qui reste une fois payés le fonctionnement et les investissements. Robinhood : -7,87 milliards de dollars sur douze mois, ligne rendue inexploitable par les mouvements de fonds de la clientèle.
- Marge nette : ce qu'il reste de bénéfice sur chaque dollar facturé. Robinhood : 41,43%, contre 27,18% pour la médiane de ses pairs.
- Révision d'estimations : la variation du bénéfice attendu par les analystes sur une période donnée. Robinhood : +12,09% en quatre-vingt-dix jours.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Robinhood : 124,15 dollars pour 29 analystes, de 57,00 à 163,60 dollars.
- Moyenne mobile à deux cents séances : le cours moyen des deux cents dernières séances, repère de tendance longue. Robinhood cote 31,19% au-dessus.