
Procter & Gamble (PG), le fabricant des lessives Ariel et des couches Pampers, a gagné 5,58% le 22 octobre après un trimestre où ses volumes progressent malgré la flambée des matières premières. Mais le cours suppose désormais une croissance de 7,56% par an, le double de ce que le groupe a délivré.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, génération de trésorerie |
Ce que Procter & Gamble a publié
Procter & Gamble a publié le 22 octobre un chiffre d'affaires de 23,3 milliards de dollars pour le premier trimestre de son exercice 2027, clos fin septembre, en hausse de 4,0%. Hors effets de change et d'acquisitions, la croissance atteint aussi 4,0%, dont 2,4% de volumes, 1,1% de mix favorable et seulement 0,4% de hausse de prix.
Procter & Gamble, c'est Ariel dans la machine à laver, Pampers pour les bébés, Gillette dans la salle de bains et Oral-B sur le lavabo. Ces produits du quotidien se vendent en plus grande quantité, sans que le groupe ait eu besoin d'augmenter ses prix pour faire croître son chiffre d'affaires.
Les cinq divisions du groupe sont en croissance sur le trimestre. La beauté, le rasage et l'entretien du linge et de la maison gagnent chacun 5%. La santé progresse de 3%, tout comme les produits pour bébés, l'hygiène féminine et le papier. Le bénéfice par action « core », hors éléments exceptionnels, atteint 2,00 dollars, contre 1,99 un an plus tôt et 1,89 attendus selon The Motley Fool.
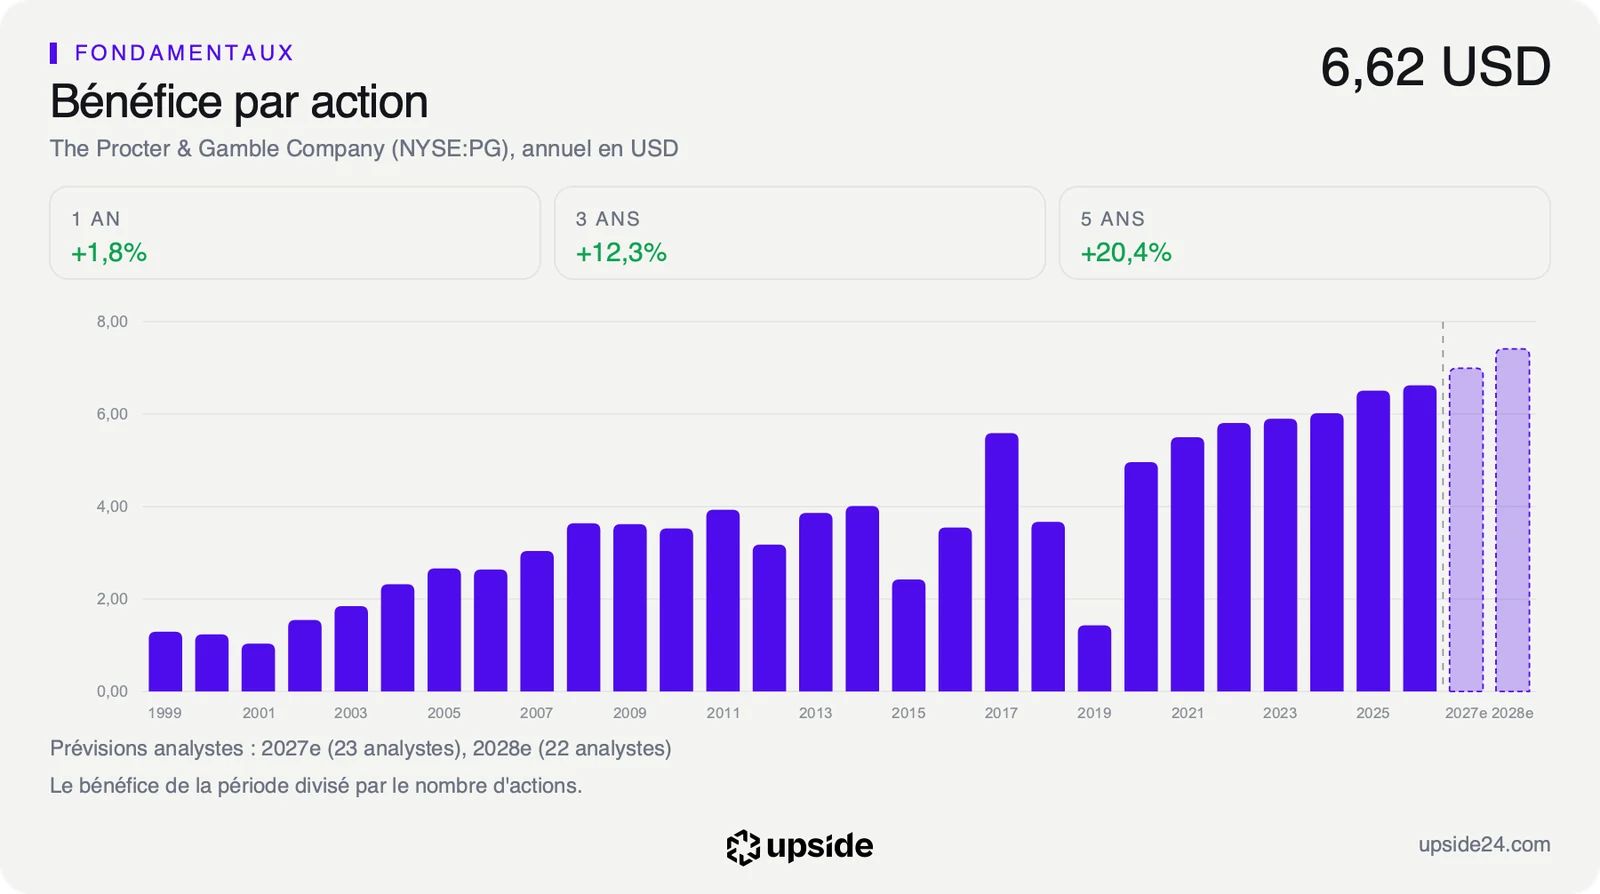
La direction maintient sa prévision annuelle, un bénéfice par action core de 6,89 à 7,11 dollars. Elle chiffre pourtant à 1,4 milliard de dollars après impôt le surcoût des matières premières, de l'énergie et du transport sur l'exercice. Avec les intérêts et le change, le vent contraire atteint 0,79 dollar par action, soit 11 points de croissance du bénéfice en moins.
Les 1,4 milliard de surcoût représentent environ 9% de la trésorerie disponible que le groupe dégage en un an. « Ce bon départ nous maintient sur la trajectoire de nos fourchettes de prévisions », a déclaré Shailesh Jejurikar, président-directeur général de Procter & Gamble. L'action a signé ce jour-là sa meilleure séance en plus de six ans, selon The Motley Fool.
Une marge rognée, un prix qui demande le double
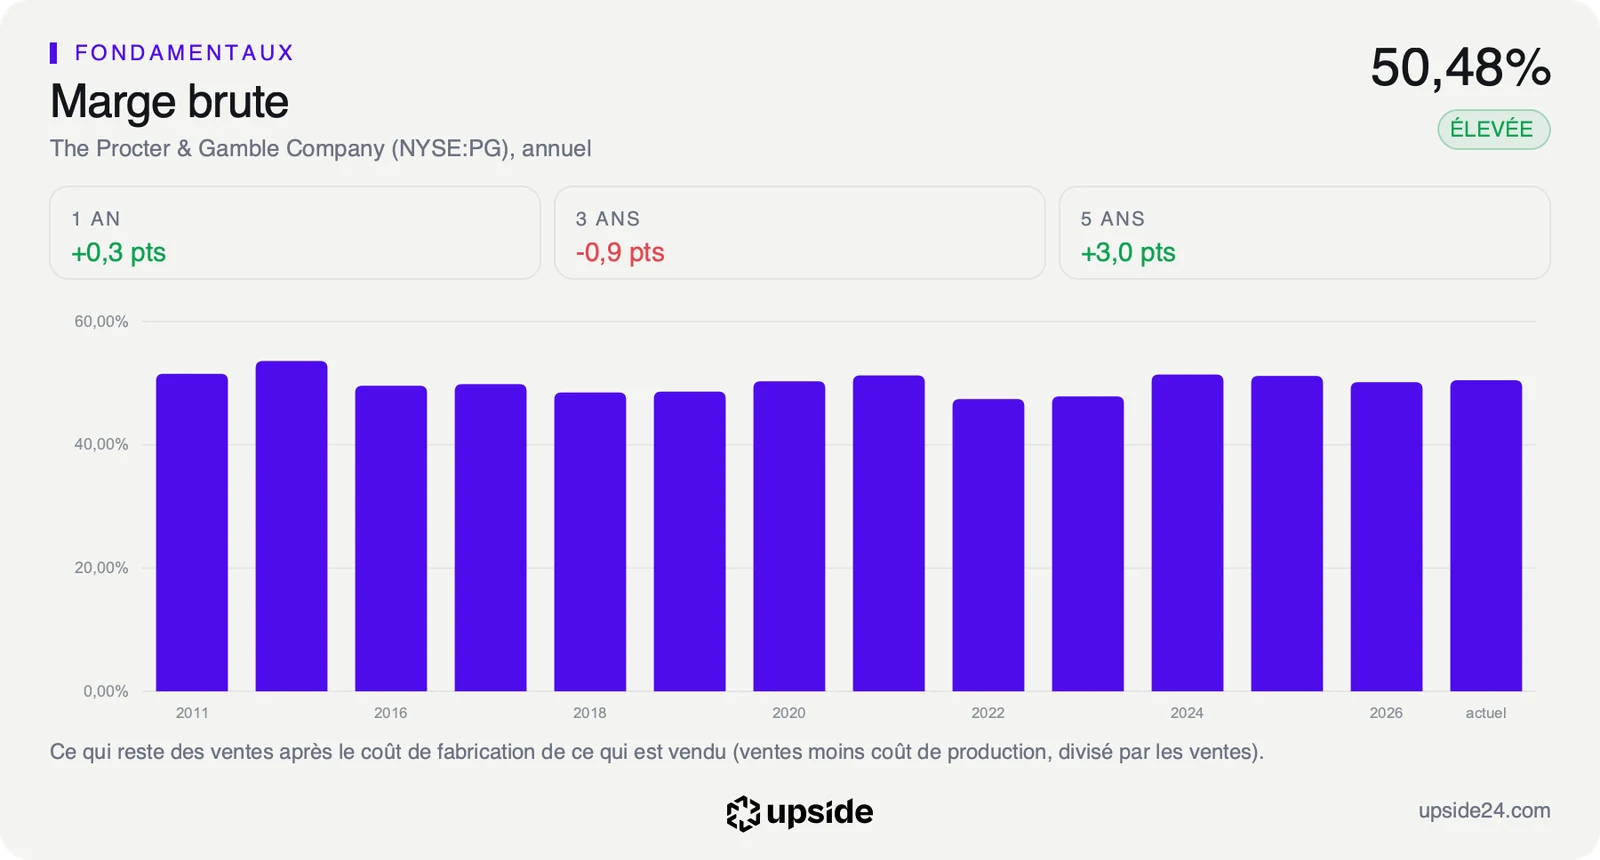
La hausse des coûts se lit d'abord dans la marge brute, la part des ventes qui reste une fois les produits fabriqués. Chez Procter & Gamble, elle atteint 50,48% sur douze mois, contre 38,56% pour la médiane des 37 sociétés de produits ménagers de son sous-secteur. Il reste donc environ 50 dollars pour 100 dollars de ventes, quand la société du milieu de son secteur en garde moins de 39.
Sur le trimestre, la marge brute core a reculé de 150 points de base, soit 1,5 point, dont 1,4 point dû aux seules matières premières. Les économies de productivité, 2,5 points au total, ont limité le recul de la marge opérationnelle à 0,8 point. Le groupe absorbe donc le choc, sans le faire disparaître.
Le Reverse-DCF, le calcul qui part du cours pour remonter à la croissance qu'il suppose, indique qu'à la clôture du 23 octobre le marché intègre une progression du free cash flow de 7,56% par an sur dix ans. Le free cash flow, c'est l'argent qui reste une fois payés le fonctionnement et les investissements. Il atteint 15,34 milliards de dollars sur douze mois.
Sur cinq ans, le bénéfice par action a progressé de 3,79% par an. Le prix demande donc deux fois le rythme que le groupe a réellement tenu, alors que la prévision de l'exercice ne promet qu'environ 1,5% de hausse du bénéfice par action core.
Le groupe rend presque toute cette trésorerie à ses actionnaires, avec 10,29 milliards de dollars de dividendes et 5,03 milliards de rachats d'actions sur douze mois. Le rendement du free cash flow, 4,11% de la valeur en Bourse, reste sous les 5,4% de la médiane du sous-secteur.
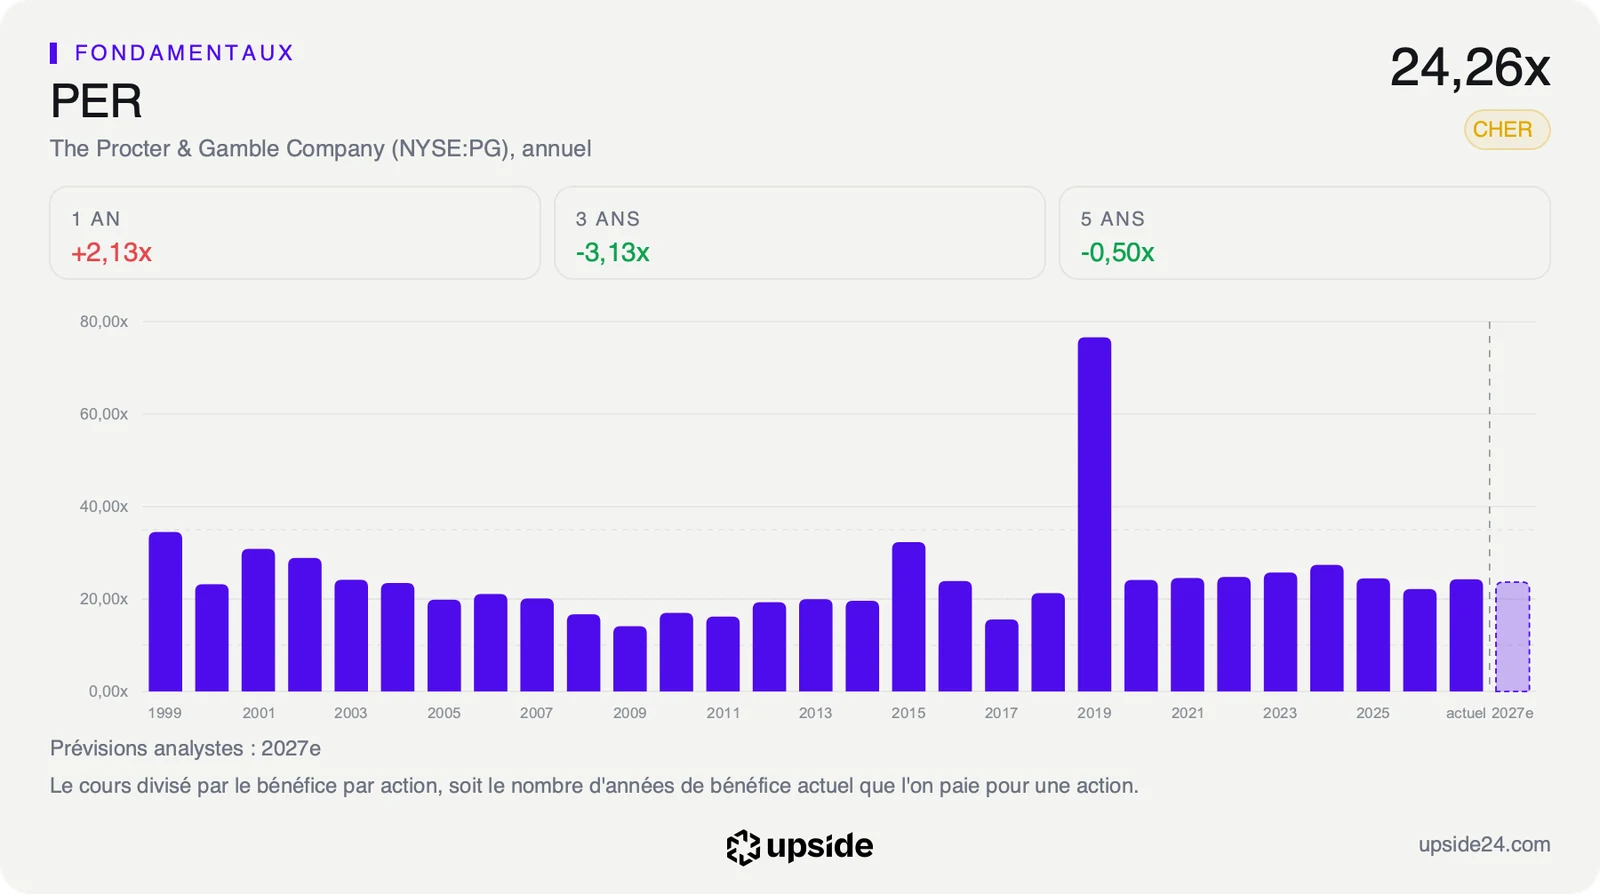
Le PER, le nombre d'années de bénéfice que l'acheteur paie d'avance, ressort à 23,09 fois les bénéfices attendus, contre 15,39 pour la médiane du sous-secteur. L'acheteur paie environ moitié plus cher que pour la société type du secteur. Face à sa propre histoire, le PER des douze derniers mois se situe pourtant dans les 30% les plus faibles des cinq dernières années, c'est-à-dire que l'action a coûté plus cher environ sept fois sur dix.
La comparaison complète avec les 37 sociétés du sous-secteur se trouve dans le rapport de Procter & Gamble sur l'app Upside, ratio par ratio.
Ce que le marché en fait déjà
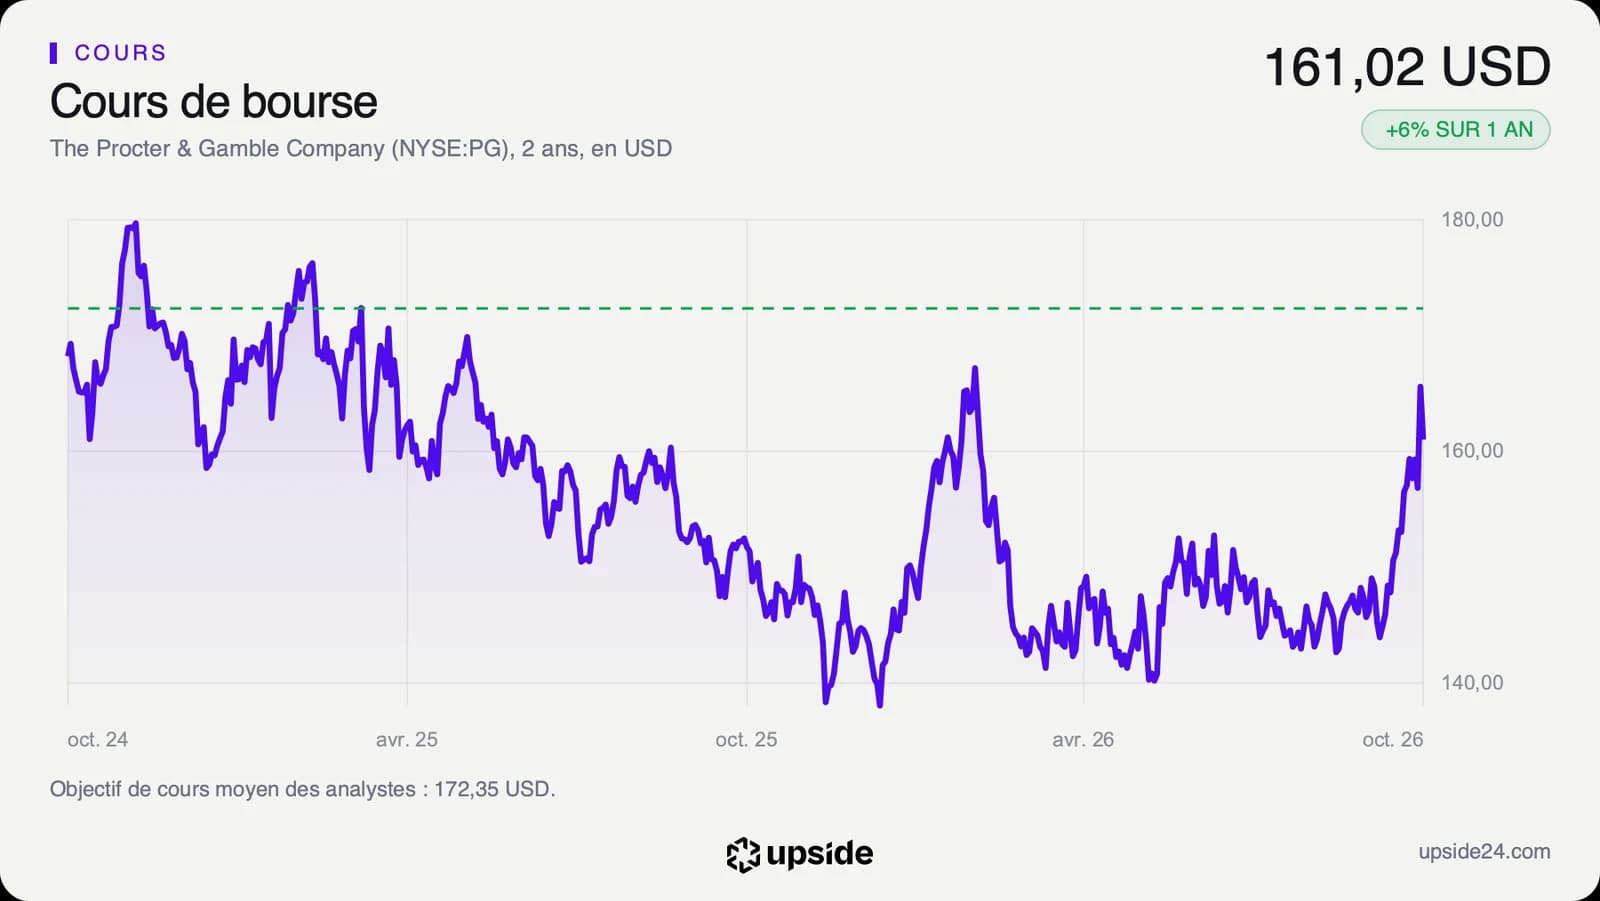
L'action Procter & Gamble a clôturé à 165,59 dollars le jeudi 22 octobre, contre 156,84 la veille. Elle a cédé 2,76% le lendemain, à 161,02 dollars, le jour où se détachait un dividende de 1,0885 dollar par action. Une partie de ce repli correspond donc au versement aux actionnaires.
Sur un an, l'action gagne 5,79%, quand la médiane de son sous-secteur recule de 4,05%. Depuis le 1er janvier, elle progresse de 12,36%. Le titre cote 3,72% sous son plus haut des douze derniers mois, 167,25 dollars en séance, et loin de son plus bas de 137,62 dollars. Au cours de clôture, Procter & Gamble vaut environ 373 milliards de dollars en Bourse.
Le cours évolue 8,42% au-dessus de sa moyenne des deux cents dernières séances, signe d'une tendance de fond redevenue haussière. L'indice de force relative sur quatorze séances compare la vigueur des hausses à celle des baisses, sur une échelle de 0 à 100. Il ressort à 63,65, sous le seuil de 70 qui signale un excès d'achats. La moyenne des cinquante dernières séances, à 148,37 dollars, se situe nettement sous le cours, et la hausse s'est donc concentrée sur octobre.
Sur les 25 analystes qui suivent la valeur, 14 sont positifs, 11 neutres et aucun n'est négatif. Leur objectif de cours moyen ressort à environ 172 dollars, avec des cibles qui vont de 143 à 190 dollars. Cet objectif est celui du consensus et il ne laisse qu'environ 7% de hausse.
Ces mêmes analystes ont réduit de 0,61% en trois mois le bénéfice par action attendu sur l'exercice, à environ 6,99 dollars. Leur attente se situe au milieu de la fourchette de la direction. Le dividende rapporte 2,68% au cours actuel, contre 2,54% pour la médiane du sous-secteur.
Le point de bascule
Le prochain rendez-vous est la publication du deuxième trimestre fiscal, attendue vers le 21 janvier 2027. La marge brute et les volumes diront si les gains de productivité suffisent face aux matières premières, que la direction voit encore s'alourdir sur le reste de l'exercice. Elle prévoit aussi de verser plus de 10 milliards de dollars de dividendes et de racheter environ 5 milliards d'actions sur l'exercice, des montants qui supposent une trésorerie intacte.
Tant que les volumes progressent et que le bénéfice par action core reste dans la fourchette de 6,89 à 7,11 dollars, le prix paie un groupe qui défend sa marge mieux que son secteur. Le PER de 23,09 fois reste alors celui d'une valeur refuge, même s'il suppose une croissance supérieure à l'historique.
Si la marge brute passe sous 50% et que le bénéfice se rapproche du bas de la fourchette, à 6,89 dollars, la croissance de 7,56% par an que suppose le cours s'éloignerait encore. Le même multiple paierait alors un bénéfice qui stagne, avec une prime d'environ moitié sur le secteur à justifier.